
Nulbudgettering: zo geef je elke dollar een taak
De meeste budgetten zijn een verslag van wat er is gebeurd. Nulbudgettering is een opdracht die je geeft voordat er iets gebeurt: elke dollar die deze maand binnenkomt, krijgt vooraf een taak met een naam, tot er niets meer over is zonder bestemming.
De hele methode is één regel rekenwerk.
inkomen − toewijzingen = 0
Die nul is waar het om draait, en het is het deel dat mensen verkeerd lezen. Het betekent niet alles uitgeven. Geld dat is toegewezen aan je noodfonds, je pensioen of een onderhoudsbeurt van de auto over negen maanden, is toegewezen. Het is alleen niet zonder bestemming. Geld zonder bestemming is het probleem dat de methode moet oplossen, want geld zonder bestemming wordt steevast uitgegeven geld zonder dat iemand daartoe heeft besloten.
Hier is één maand, van begin tot eind.
De maand
Een huishouden met twee inkomens. Nettoloon na belasting, binnenkomend op twee data:
| Inkomen | Bedrag |
|---|---|
| Salaris, de 1e | $2,350 |
| Salaris, de 15e | $2,350 |
| Parttimewerk van de partner | $700 |
| Totaal toe te wijzen | $5,400 |
Ter vergelijking: het US Bureau of Labor Statistics rapporteerde voor 2024 gemiddelde jaarlijkse uitgaven van $78,535 per consumptie-eenheid, tegenover een gemiddeld inkomen vóór belasting van $104,207 (Consumer Expenditures — 2024, gepubliceerd op 19 december 2025). Dit huishouden geeft minder uit dan dat gemiddelde, wat goed is om te weten voordat je je eigen cijfers met die van wie dan ook vergelijkt.
Nu de toewijzingen, in vijf groepen.
Vaste lasten — $2,684
Zelfde bedrag, zelfde datum, geen beslissing nodig.
| Regel | Bedrag |
|---|---|
| Huur | $1,650 |
| Stroom en gas | $155 |
| Water | $45 |
| Internet | $60 |
| Twee mobiele telefoons | $70 |
| Autoverzekering | $142 |
| Inboedelverzekering | $18 |
| Kinderopvang | $480 |
| Streaming en sportschool | $64 |
| Subtotaal | $2,684 |
Dagelijkse uitgaven — $1,135
Variabel, en waar de maand echt wordt gewonnen of verloren.
| Regel | Bedrag |
|---|---|
| Boodschappen | $620 |
| Uit eten en koffie | $180 |
| Brandstof | $185 |
| Huishouden en persoonlijke verzorging | $95 |
| Dierenvoer en dierenartsplan | $55 |
| Subtotaal | $1,135 |
Reservepotjes — $325
Bekende kosten die niet elke maand komen. Elk is een jaarbedrag gedeeld door twaalf.
| Regel | Per maand | Per jaar |
|---|---|---|
| Onderhoud auto en banden | $90 | $1,080 |
| Wegenbelasting | $20 | $240 |
| Kerstmis en verjaardagen | $65 | $780 |
| Tandarts en zorg | $50 | $600 |
| Reparaties aan het huis | $60 | $720 |
| Kleding | $40 | $480 |
| Subtotaal | $325 | $3,900 |
Schulden — $612
| Regel | Bedrag |
|---|---|
| Minimum creditcard | $95 |
| Extra op de creditcard | $205 |
| Autolening | $312 |
| Subtotaal | $612 |
Sparen — $644
| Regel | Bedrag |
|---|---|
| Noodfonds | $444 |
| Aanvulling pensioen | $200 |
| Subtotaal | $644 |
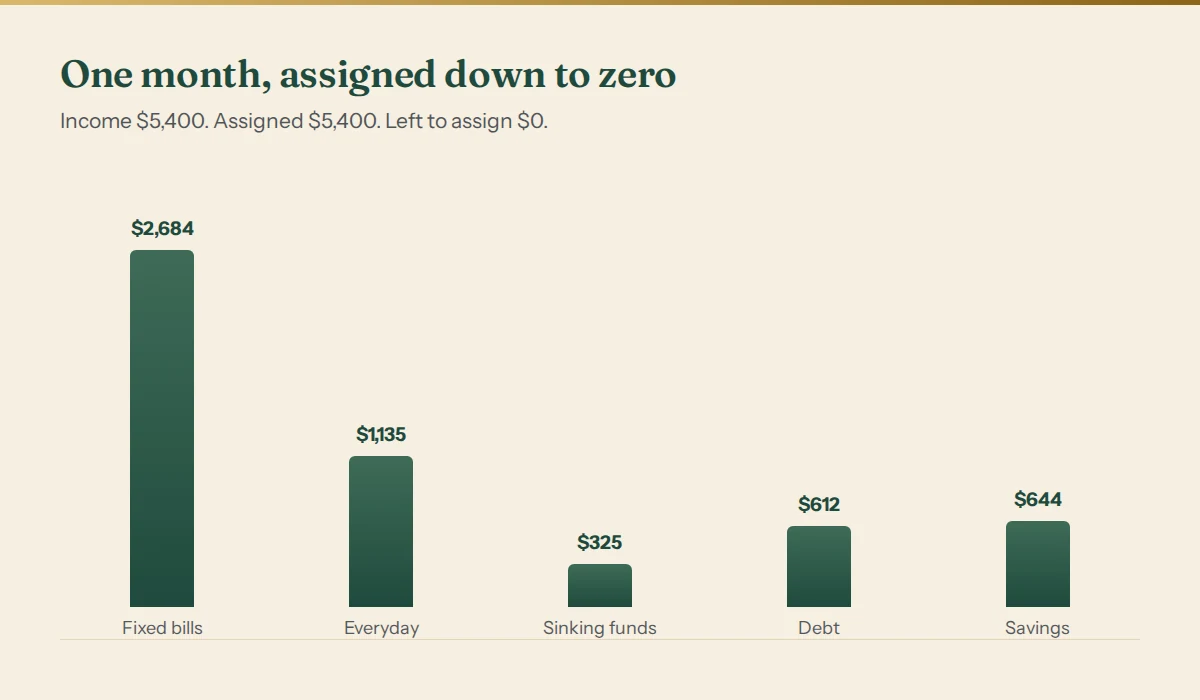
De balans
| Groep | Toegewezen | Aandeel van het inkomen |
|---|---|---|
| Vaste lasten | $2,684 | 49.7% |
| Dagelijkse uitgaven | $1,135 | 21.0% |
| Reservepotjes | $325 | 6.0% |
| Schulden | $612 | 11.3% |
| Sparen | $644 | 11.9% |
| Totaal toegewezen | $5,400 | |
| Inkomen | $5,400 | |
| Nog toe te wijzen | $0 |
De aandelen zijn afgerond op één decimaal en tellen daardoor op tot 99.9%. De dollars tellen precies op tot $5,400, en dat is de kolom die moet kloppen.
Let op de regel van het noodfonds: $444. Geen $450, geen $400. De laatste regel die je invult, is wat de kolom laat sluiten, en dat onhandige getal is de methode die werkt, geen afrondingsfout. Betrap je jezelf erop dat je de laatste regel afrondt op iets netjes, dan ben je gestopt met nulbudgettering en begonnen met ongeveer-budgettering, precies wat je achter je probeerde te laten.
Let er ook op dat de vaste lasten 49.7% van het inkomen opslokken voordat er één vrije keuze is gemaakt. Dat is het nuttigste getal op de pagina, en het is onzichtbaar in elk budget dat het totaal niet afdwingt. De helft van het geld van dit huishouden ligt vast voordat iemand iets kiest.
Reservepotjes zijn het deel dat het overeind houdt
De groep van $325 ziet er klein uit, en is de reden dat het geheel maart overleeft.
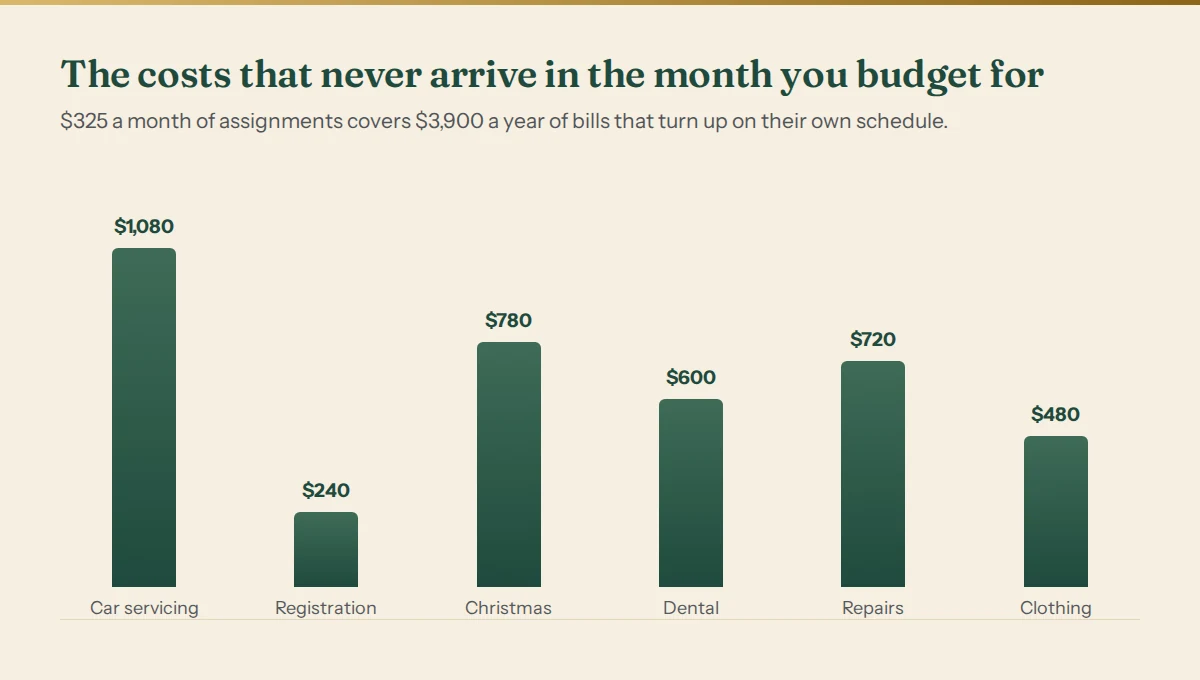
Die zes kosten komen samen op $3,900 per jaar. In een budget zonder reservepotjes zijn ze niet lager, ze zijn alleen niet begroot: ze duiken op als een onderhoudsbeurt van $540 in een maand waarin daar geen ruimte voor was, en belanden op een creditcard. Reservepotjes zijn simpelweg de erkenning dat de onderhoudsbeurt geen verrassing is. Je weet dat hij komt, je weet ongeveer wat hij kost, en het enige echte onbekende is de maand.
Wijs elke maand $325 toe aan die regels en zowel de kerstuitgaven in december als de onderhoudsbeurt in april zijn al betaald tegen de tijd dat ze plaatsvinden. Dat is ook waarom «ik heb deze maand niets gespaard maar er ging niets mis» een misleidend gevoel over een maand is. De aparte gids over reservepotjes laat zien hoe je de jaarbedragen bepaalt.
Een controle op gezond verstand voor je categorieën
Heb je nog nooit een volledig budget opgesteld, dan is het moeilijkste niet het rekenwerk. Het is niet weten of $620 aan boodschappen redelijk is.
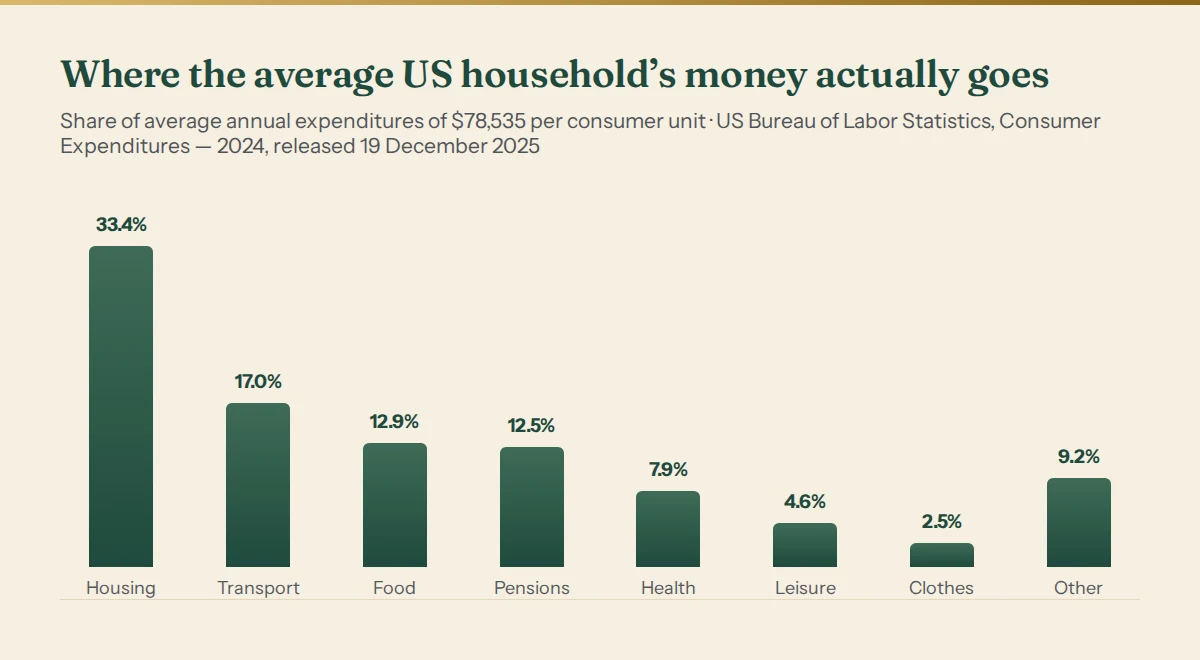
In dat onderzoek nam wonen 33.4% van de uitgaven van de gemiddelde consumptie-eenheid voor zijn rekening, vervoer 17.0%, voeding 12.9% (waarvan $6,224 per jaar thuis en $3,945 buitenshuis), persoonlijke verzekeringen en pensioenen 12.5%, zorg 7.9%, vrije tijd 4.6% en kleding en diensten 2.5%.
Gebruik deze cijfers als referentie, niet als doel. Het BLS-cijfer voor wonen is breder dan alleen huur, omdat het ook nutsvoorzieningen, huishoudelijke kosten en inrichting omvat; de vergelijkbare regels in de voorbeeldmaand (huur, stroom en gas, water, internet) komen uit op $1,910, oftewel 35.4% van het inkomen. Dicht genoeg bij het landelijke beeld om dit huishouden te vertellen dat wonen niet zijn uitschieter is. Jouw categorieën kunnen sterk afwijken van het gemiddelde en toch kloppen voor jou. Waar de vergelijking goed voor is, is het betrappen van de regel die het dubbele is van wat iedereen uitgeeft, meestal een regel waar je al twee jaar niet naar hebt gekeken.
Wat er gebeurt als je te veel uitgeeft
Na twee weken hebben de boodschappen $693 gekost tegenover de toegewezen $620. In een normaal budget is dat een mislukking die je noteert en vergeet. Bij nulbudgettering is het een rekenprobleem met precies één toegestane oplossing: het geld moet van een andere regel met een naam komen.
| Regel | Was | Nu |
|---|---|---|
| Boodschappen | $620 | $693 |
| Uit eten en koffie | $180 | $107 |
| Totaal groep dagelijks | $1,135 | $1,135 |
De groep komt nog steeds uit op $1,135 en de maand sluit nog steeds op nul. Er is niets misgegaan: er is een beslissing genomen en vastgelegd, en daar is een budget voor. Het alternatief, stilletjes $73 over het budget gaan en dat aan het eind van de maand ontdekken, zijn dezelfde $73 zonder enige informatie.
Dit is de gewoonte die de methode laat werken, en het is de gewoonte die mensen overslaan. Nulbudgettering is geen planningsdaad die je één keer op de 1e verricht. Het is een doorlopende afstemming: telkens als een categorie overschrijdt, gaat een andere categorie dezelfde dag omlaag.
Waar nulbudgettering echt vastloopt
Drie echte manieren waarop het misgaat. Geen ervan los je op door harder je best te doen.
1. Onregelmatig inkomen. De methode begint met de vraag hoeveel geld je deze maand ontvangt. Werk je als freelancer, op provisie of voor fooien, dan weet je dat niet, en een budget dat op een gok is gebouwd, is erger dan geen budget. Budgetteer ook niet op je gemiddelde maand: een gemiddelde is een getal dat je vaak niet haalt. Stel een vast salaris voor jezelf vast op een voorzichtig percentiel van je eigen geschiedenis, doe elke maand de nulbudgettering op dat bedrag en laat het overschot van goede maanden in een buffer staan. De percentielmethode voor onregelmatig inkomen zet de berekening uiteen.
2. De eerste maand is echt overweldigend. Vijfentwintig regels in één zitting uit je geheugen opbouwen is hoe de meeste pogingen sneuvelen. Het 2026 Budgeting Survey van Debt.com (gepubliceerd op 13 juli 2026, 1,051 Amerikaanse volwassenen) vond dat onder mensen die geen budget bijhouden «het kost te veel tijd» voor het eerst de belangrijkste reden was, genoemd door 34% van hen, tegen 16% het jaar ervoor, en dat nog eens 24.34% zei eerder een budget te hebben gehad dat nooit had geholpen. Dat zijn allebei klachten over moeite en opbrengst, niet over rekenwerk. De oplossing is beginnen met de vaste lasten en één dagelijkse categorie, al het andere toewijzen aan één regel «overig» en die regel in de twee maanden daarna opsplitsen naarmate je leert wat er echt in zit. Een budget met zes regels dat je volhoudt, wint van een budget met vijfentwintig regels dat je op de 9e opgeeft.
3. Het probleem van wat er overblijft. Hier waarschuwt niemand je voor. Aan het eind van de maand staat er $118 onuitgegeven verspreid over de dagelijkse categorieën. Wat gebeurt daarmee? Er zijn maar twee samenhangende antwoorden, en de fout is geen van beide kiezen.
- Doorschuiven. De boodschappen van volgende maand beginnen met $118 erin. Comfortabel, en het blaast je basis stilletjes op tot je niet meer weet wat een normale maand kost.
- Leegvegen. Zet elke dagelijkse categorie aan het eind van de maand op nul, verplaats de $118 naar een doel met een naam en begin de volgende maand vanaf je toewijzingen. Schoner, en het maakt elke maand vergelijkbaar met de vorige.
Leegvegen is de betere standaard, met één uitzondering: reservepotjes schuiven altijd door, omdat doorschuiven hun hele doel is. Een potje voor de onderhoudsbeurt dat elke maand op nul wordt geveegd, is geen potje. De regel is dus: reservepotjes schuiven door, dagelijkse categorieën worden leeggeveegd, en je beslist welke welke is als je de regel aanmaakt, niet aan het eind van de maand als je het geld wilt hebben.
Er is een vierde situatie die geen mislukking van de methode is, maar vaak voor een wordt aangezien. Liggen je vaste lasten en minimale schuldaflossingen boven je inkomen, dan lost geen volgorde van toewijzen dat op. Nulbudgettering vertelt je dat bij de eerste poging, duidelijk en in dollars, en dat is echt nuttige informatie, maar niet hetzelfde als een oplossing. Dat is een geval voor gratis, gereguleerde schuldhulp, niet voor een betere spreadsheet.
Het elke maand doen
- Begin bij het plan van vorige maand, niet bij een leeg blad. Na de derde maand veranderen de vaste lasten en reservepotjes nauwelijks en kost de oefening een kwartier.
- Voer eerst het inkomen in, en alleen geld waar je zeker van bent. Een bonus die je misschien krijgt, wijs je toe als die binnenkomt, niet eerder.
- Wijs toe in deze volgorde: vaste lasten, dan reservepotjes, dan minimale schuldaflossingen, dan dagelijkse uitgaven, dan wat overblijft naar sparen en extra aflossen.
- Dwing het totaal naar nul. De laatste regel krijgt een vreemd getal. Laat dat zo.
- Stem wekelijks af, en verschuif geld tussen regels telkens als een categorie overschrijdt.
- Veeg de dagelijkse categorieën leeg aan het eind van de maand, schuif de reservepotjes door en begin opnieuw.
Stap 4 is de enige stap die een totaal vraagt dat meeloopt terwijl je typt, en daarom hoort deze methode in een spreadsheet en niet op papier. Onze Complete Jaarbudget-spreadsheet doet de nulcontrole voor alle twaalf maanden, met saldi van reservepotjes die vanzelf doorschuiven, en de Budgetplanner per Salaris doet hetzelfde per betaaldatum als je geld twee keer per maand binnenkomt in plaats van één keer. Of bouw het zelf: alles hierboven is vijfentwintig rijen, een SUM en één cel die die som van je inkomen aftrekt.
De korte versie
Geef elke dollar een taak met een naam voordat de maand begint, dwing het totaal precies gelijk aan je inkomen en laat de laatste regel een lelijk getal zijn. Vul de onregelmatige kosten maandelijks aan, zodat ze geen noodgevallen meer zijn. Geef je te veel uit, haal het geld dan dezelfde dag van een regel met een naam in plaats van het achteraf te merken. Veeg de dagelijkse categorieën aan het eind van de maand leeg en schuif de reservepotjes door. En komt je inkomen niet in voorspelbare porties binnen, los dat probleem dan eerst op, want nulbudgettering heeft geen antwoord op een vraag die het niet kan stellen.
Bronnen: US Bureau of Labor Statistics, «Consumer Expenditures--2024» (persbericht USDL-25-1586, gepubliceerd op 19 december 2025); 2026 Budgeting Survey van Debt.com (gepubliceerd op 13 juli 2026, 1,051 Amerikaanse volwassenen, verzameld via SurveyMonkey).



