
Presupuesto base cero: cómo darle una tarea a cada dólar
La mayoría de los presupuestos son un registro de lo que pasó. El presupuesto base cero es una instrucción que se da antes de que pase nada: cada dólar que entra este mes recibe de antemano una tarea con nombre, hasta que no queda nada sin asignar.
Todo el método es una línea de aritmética.
ingresos − asignaciones = 0
Ese cero es la clave, y es la parte que se malinterpreta. No significa gastarlo todo. El dinero asignado a tu fondo de emergencia, a tu pensión o a una revisión del coche que toca dentro de nueve meses está asignado. Simplemente no está sin asignar. El dinero sin asignar es el problema que el método existe para resolver, porque el dinero sin asignar acaba convertido en dinero gastado sin que nadie haya decidido que así fuera.
Aquí tienes un mes, de principio a fin.
El mes
Un hogar con dos sueldos. Ingresos netos después de impuestos, que llegan en dos fechas:
| Ingreso | Importe |
|---|---|
| Nómina, día 1 | $2,350 |
| Nómina, día 15 | $2,350 |
| Trabajo a tiempo parcial de la pareja | $700 |
| Total a asignar | $5,400 |
Para ponerlo en escala: la Oficina de Estadísticas Laborales de EE. UU. (BLS) informó de un gasto anual medio de $78,535 por unidad de consumo en 2024, frente a un ingreso medio antes de impuestos de $104,207 (Consumer Expenditures — 2024, publicado el 19 de diciembre de 2025). Este hogar gasta por debajo de esa media, algo que conviene saber antes de comparar tus cifras con las de nadie.
Ahora, las asignaciones, en cinco grupos.
Facturas fijas — $2,684
La misma cantidad, la misma fecha, ninguna decisión.
| Línea | Importe |
|---|---|
| Alquiler | $1,650 |
| Luz y gas | $155 |
| Agua | $45 |
| Internet | $60 |
| Dos móviles | $70 |
| Seguro del coche | $142 |
| Seguro del hogar | $18 |
| Cuidado de los niños | $480 |
| Streaming y gimnasio | $64 |
| Subtotal | $2,684 |
Gasto diario — $1,135
Variable, y donde de verdad se gana o se pierde el mes.
| Línea | Importe |
|---|---|
| Supermercado | $620 |
| Comer fuera y cafés | $180 |
| Combustible | $185 |
| Hogar y cuidado personal | $95 |
| Comida y plan veterinario de la mascota | $55 |
| Subtotal | $1,135 |
Fondos de reserva — $325
Costes conocidos que no llegan cada mes. Cada uno es una cifra anual dividida entre doce.
| Línea | Al mes | Al año |
|---|---|---|
| Revisión y neumáticos del coche | $90 | $1,080 |
| Matriculación del vehículo | $20 | $240 |
| Navidad y cumpleaños | $65 | $780 |
| Dentista y médico | $50 | $600 |
| Reparaciones de la vivienda | $60 | $720 |
| Ropa | $40 | $480 |
| Subtotal | $325 | $3,900 |
Deuda — $612
| Línea | Importe |
|---|---|
| Mínimo de la tarjeta de crédito | $95 |
| Extra a la tarjeta de crédito | $205 |
| Préstamo del coche | $312 |
| Subtotal | $612 |
Ahorro — $644
| Línea | Importe |
|---|---|
| Fondo de emergencia | $444 |
| Aportación extra a la pensión | $200 |
| Subtotal | $644 |
El balance
| Grupo | Asignado | Parte del ingreso |
|---|---|---|
| Facturas fijas | $2,684 | 49.7% |
| Gasto diario | $1,135 | 21.0% |
| Fondos de reserva | $325 | 6.0% |
| Deuda | $612 | 11.3% |
| Ahorro | $644 | 11.9% |
| Total asignado | $5,400 | |
| Ingresos | $5,400 | |
| Queda por asignar | $0 |
Las partes están redondeadas a un decimal y por eso suman 99.9%. Los dólares suman exactamente $5,400, que es la columna que tiene que cuadrar.
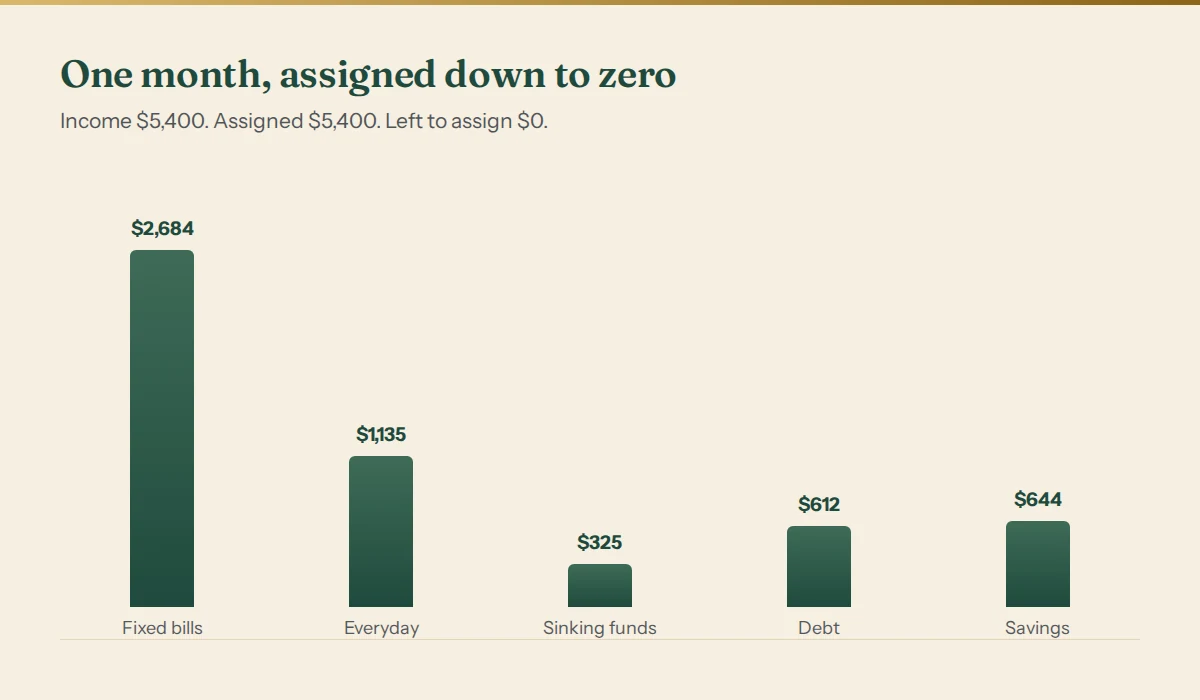
Fíjate en la línea del fondo de emergencia: $444. No $450, ni $400. La última línea que rellenas es la que hace cuadrar la columna, y esa cifra rara es el método funcionando, no un error de redondeo. Si te ves redondeando la última línea a algo bonito, has dejado de hacer presupuesto base cero y has empezado a hacer un presupuesto aproximado, que es justo lo que intentabas dejar atrás.
Fíjate también en que las facturas fijas se llevan el 49.7% del ingreso antes de tomar una sola decisión discrecional. Es la cifra más útil de la página, y es invisible en cualquier presupuesto que no obligue a cuadrar el total. La mitad del dinero de este hogar está comprometido antes de que nadie elija nada.
Los fondos de reserva son lo que lo sostiene
El grupo de $325 parece pequeño, y es la razón por la que todo sobrevive a marzo.
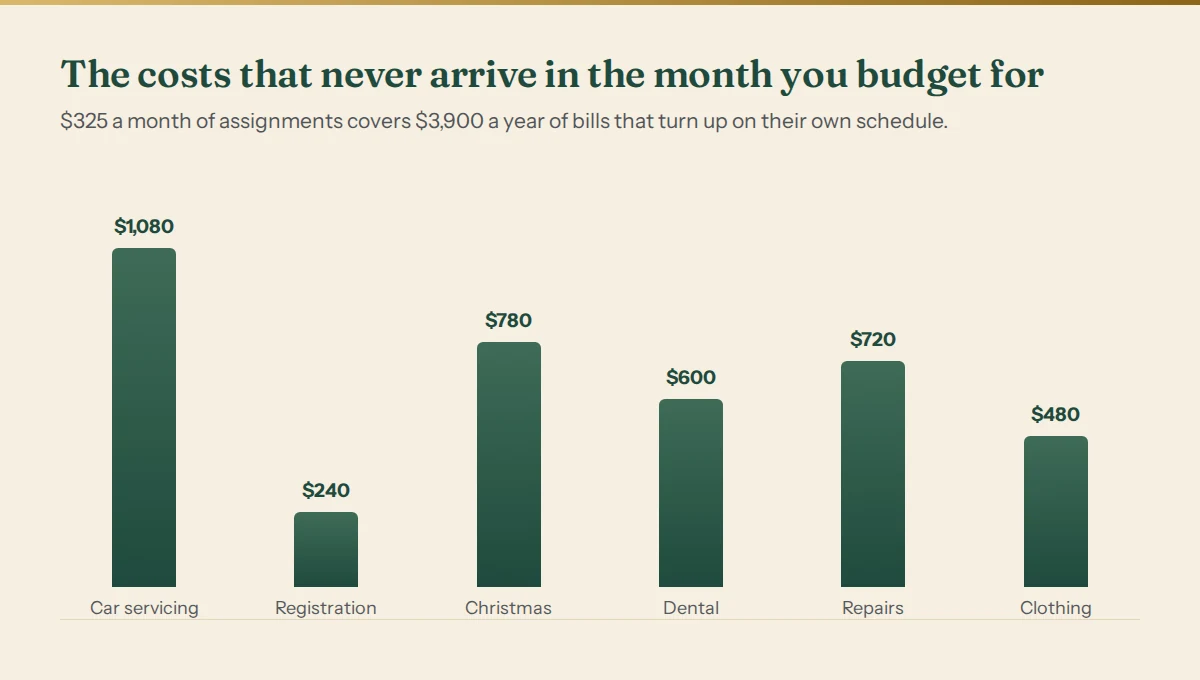
Esos seis costes suman $3,900 al año. En un presupuesto sin fondos de reserva no son menores: simplemente no están presupuestados. Aparecen como una revisión del coche de $540 en un mes que no tenía sitio para ella, y acaban en una tarjeta. Los fondos de reserva no son más que admitir que la revisión del coche no es una sorpresa. Sabes que va a llegar, sabes más o menos cuánto cuesta, y lo único realmente desconocido es el mes.
Asigna $325 a esas líneas cada mes y el gasto de Navidad de diciembre y la revisión de abril ya estarán pagados cuando lleguen. Por eso también «este mes no ahorré nada, pero no pasó nada malo» es una forma engañosa de sentir un mes. La guía de fondos de reserva explica cómo fijar las cifras anuales.
Una comprobación de sentido común para tus categorías
Si nunca has hecho un presupuesto completo, lo más difícil no es la aritmética. Es no saber si $620 para el supermercado es razonable.
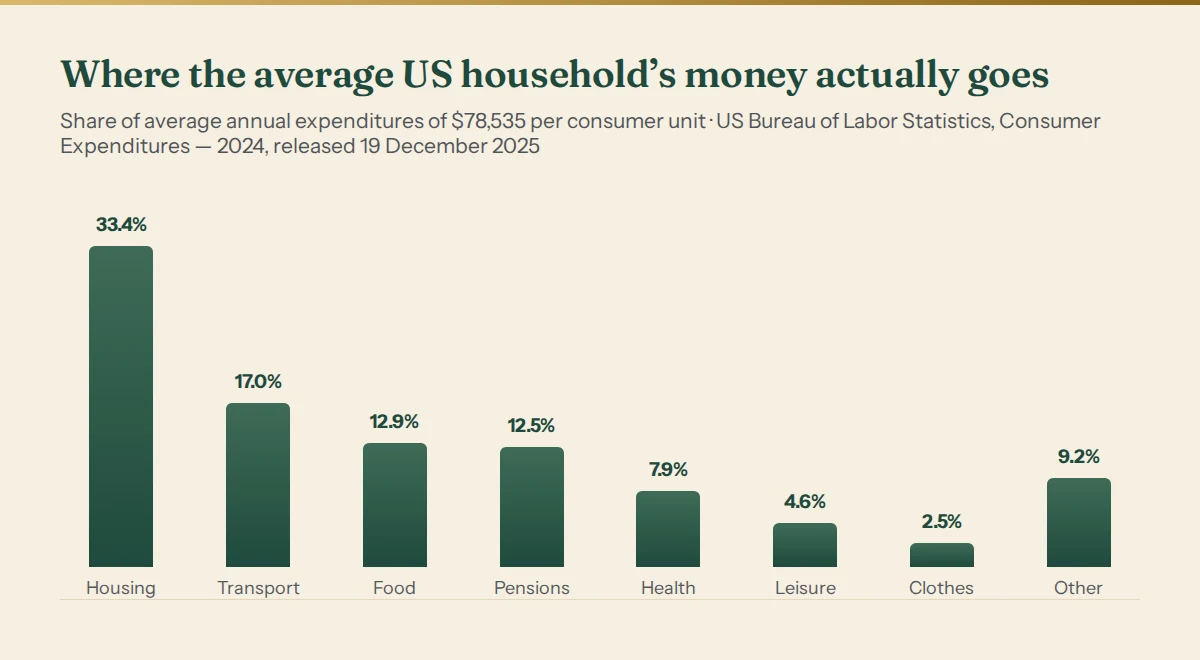
En esa encuesta, la vivienda se llevó el 33.4% del gasto de la unidad de consumo media, el transporte el 17.0%, la alimentación el 12.9% (de la que $6,224 al año en casa y $3,945 fuera de casa), los seguros personales y las pensiones el 12.5%, la salud el 7.9%, el ocio el 4.6% y la ropa y los servicios el 2.5%.
Úsalas como referencia, no como objetivo. La cifra de vivienda del BLS es más amplia que el alquiler solo, porque incluye suministros, funcionamiento del hogar y mobiliario; las líneas comparables del mes de ejemplo (alquiler, gas y luz, agua, internet) suman $1,910, o el 35.4% del ingreso. Lo bastante cerca del panorama nacional como para decirle a este hogar que la vivienda no es su punto anómalo. Tus categorías pueden ser muy distintas de la media y seguir siendo correctas para ti. Para lo que sirve la comparación es para detectar la línea que duplica lo que gasta cualquier otro, que suele ser una línea que no habías mirado en dos años.
Qué pasa cuando gastas de más
A las dos semanas, el supermercado se ha llevado $693 frente a los $620 asignados. En un presupuesto normal es un fallo que anotas y olvidas. En el presupuesto base cero es un problema aritmético con exactamente una solución válida: el dinero tiene que salir de otra línea con nombre.
| Línea | Antes | Ahora |
|---|---|---|
| Supermercado | $620 | $693 |
| Comer fuera y cafés | $180 | $107 |
| Total del gasto diario | $1,135 | $1,135 |
El grupo sigue sumando $1,135 y el mes sigue cuadrando a cero. No ha ido nada mal: se ha tomado y registrado una decisión, que es para lo que sirve un presupuesto. La alternativa, pasarte $73 en silencio y enterarte a final de mes, son los mismos $73 sin ninguna información.
Este es el hábito que hace funcionar el método, y es el que la gente se salta. El presupuesto base cero no es un acto de planificación que se hace una vez el día 1. Es una conciliación continua: cada vez que una categoría se pasa, otra baja ese mismo día.
Dónde falla de verdad el presupuesto base cero
Tres maneras reales de fallar. Ninguna se arregla esforzándose más.
1. Ingresos irregulares. El método empieza preguntando cuánto dinero recibirás este mes. Si eres freelance, trabajas a comisión o vives de propinas, no lo sabes, y un presupuesto construido sobre una suposición es peor que ninguno. Tampoco presupuestes con tu mes medio: una media es un número que a menudo no alcanzas. Fija un sueldo para ti en un percentil prudente de tu propio historial, haz el base cero con esa cifra cada mes y deja que el excedente de los meses buenos se quede en un colchón. El método de percentiles para ingresos irregulares explica el cálculo.
2. El primer mes abruma de verdad. Veinticinco líneas reunidas de memoria en una sola sentada es como mueren la mayoría de los intentos. La encuesta de presupuestos 2026 de Debt.com (publicada el 13 de julio de 2026, 1,051 adultos de EE. UU.) encontró que, entre quienes no hacen presupuesto, «lleva demasiado tiempo» fue por primera vez el motivo principal, citado por el 34% de ellos, frente al 16% del año anterior, y otro 24.34% dijo que había hecho presupuestos antes pero nunca le habían ayudado. Las dos son quejas sobre esfuerzo y recompensa, no sobre aritmética. La solución es empezar con las facturas fijas y una categoría de gasto diario, asignar todo lo demás a una sola línea llamada «otros» y desglosar esa línea en los dos meses siguientes a medida que aprendes qué hay dentro. Un presupuesto de seis líneas que mantienes gana a uno de veinticinco que abandonas el día 9.
3. El problema del arrastre. Este es el que nadie te advierte. A final de mes tienes $118 sin gastar repartidos entre categorías del día a día. ¿Qué pasa con ellos? Solo hay dos respuestas coherentes, y el fallo es no elegir ninguna.
- Arrastrarlos. El supermercado del mes siguiente empieza ya con $118 dentro. Cómodo, y va inflando en silencio tu base hasta que ya no sabes cuánto cuesta un mes normal.
- Barrerlos. Pon a cero todas las categorías del día a día a final de mes, mueve los $118 a un objetivo con nombre y empieza el mes siguiente desde tus asignaciones. Más limpio, y hace que cada mes sea comparable con el anterior.
Barrer es la mejor opción por defecto, con una excepción: los fondos de reserva siempre se arrastran, porque arrastrar es todo su propósito. Un fondo para la revisión del coche que se barre a cero cada mes no es un fondo. Así que la regla es: los fondos de reserva se arrastran, las categorías del día a día se barren, y decides cuál es cuál al crear la línea, no a final de mes cuando quieres el dinero.
Hay una cuarta situación que no es un fallo del método, pero a menudo se confunde con uno. Si tus facturas fijas y los pagos mínimos de deudas superan tus ingresos, ningún orden de asignación lo arregla. El presupuesto base cero te lo dirá al primer intento, claramente y en dólares, lo cual es información realmente útil y no es lo mismo que una solución. Es un caso para asesoramiento gratuito sobre deudas de una entidad acreditada, no para una hoja de cálculo mejor.
Hacerlo cada mes
- Empieza por el plan del mes pasado, no por una página en blanco. Después del tercer mes, las facturas fijas y los fondos de reserva apenas cambian y el ejercicio lleva quince minutos.
- Introduce primero los ingresos, y solo el dinero del que estés seguro. Una prima que quizá cobres se asigna cuando llega, no antes.
- Asigna en orden: facturas fijas, luego fondos de reserva, luego pagos mínimos de deudas, luego gasto diario, y lo que quede a ahorro y deuda extra.
- Obliga al total a dar cero. La última línea se lleva una cifra rara. Déjala.
- Concilia cada semana y mueve dinero entre líneas cada vez que una categoría se pase.
- A final de mes, barre las categorías del día a día, arrastra los fondos de reserva y vuelve a empezar.
El paso 4 es el único que necesita un total acumulado que se actualice mientras escribes, y por eso este método pertenece a una hoja de cálculo y no al papel. Nuestra Hoja de Presupuesto Anual Definitiva hace la comprobación de cero de los doce meses con saldos de fondos de reserva que se arrastran solos, y el Planificador de Presupuesto por Nómina hace lo mismo por fecha de cobro si tu dinero llega dos veces al mes en vez de una. O móntalo tú: todo lo de arriba son veinticinco filas, un SUM y una celda que lo resta de tus ingresos.
La versión corta
Asigna cada dólar a una tarea con nombre antes de que empiece el mes, obliga al total a ser exactamente igual a tus ingresos y deja que la última línea sea una cifra fea. Alimenta los costes irregulares cada mes para que dejen de ser emergencias. Cuando gastes de más, mueve el dinero desde una línea con nombre ese mismo día en lugar de enterarte a toro pasado. A final de mes, barre las categorías del día a día y arrastra los fondos de reserva. Y si tus ingresos no llegan en bloques previsibles, arregla primero ese problema, porque el presupuesto base cero no tiene respuesta para una pregunta que no puede hacer.
Fuentes: Oficina de Estadísticas Laborales de EE. UU., «Consumer Expenditures--2024» (nota de prensa USDL-25-1586, publicada el 19 de diciembre de 2025); encuesta de presupuestos 2026 de Debt.com (publicada el 13 de julio de 2026, 1,051 adultos de EE. UU., recogida mediante SurveyMonkey).



