
Orçamento base zero: como dar uma função a cada dólar
A maioria dos orçamentos é um registro do que aconteceu. O orçamento base zero é uma instrução dada antes de qualquer coisa acontecer: cada dólar que entra neste mês recebe, com antecedência, uma função com nome, até não sobrar nada sem destino.
O método inteiro é uma linha de aritmética.
renda − destinações = 0
Esse zero é o ponto central, e é a parte que as pessoas entendem errado. Ele não significa gastar tudo. Dinheiro destinado à reserva de emergência, à previdência ou a uma revisão do carro daqui a nove meses tem destino. Só não está sem destino. Dinheiro sem destino é o problema que o método existe para resolver, porque dinheiro sem destino invariavelmente vira dinheiro gasto sem que ninguém tenha decidido isso.
Aqui está um mês, do começo ao fim.
O mês
Uma casa com duas rendas. Salário líquido, depois dos impostos, chegando em duas datas:
| Renda | Valor |
|---|---|
| Salário, dia 1 | $2,350 |
| Salário, dia 15 | $2,350 |
| Trabalho de meio período do parceiro | $700 |
| Total a destinar | $5,400 |
Para ter uma escala: o US Bureau of Labor Statistics registrou gastos anuais médios de $78,535 por unidade de consumo em 2024, para uma renda média antes dos impostos de $104,207 (Consumer Expenditures — 2024, publicado em 19 de dezembro de 2025). Essa casa gasta abaixo dessa média, o que vale a pena saber antes de comparar os seus números com os de qualquer pessoa.
Agora as destinações, em cinco grupos.
Contas fixas — $2,684
Mesmo valor, mesma data, nenhuma decisão necessária.
| Linha | Valor |
|---|---|
| Aluguel | $1,650 |
| Luz e gás | $155 |
| Água | $45 |
| Internet | $60 |
| Dois celulares | $70 |
| Seguro do carro | $142 |
| Seguro residencial | $18 |
| Creche | $480 |
| Streaming e academia | $64 |
| Subtotal | $2,684 |
Gastos do dia a dia — $1,135
Variáveis, e onde o mês é de fato ganho ou perdido.
| Linha | Valor |
|---|---|
| Mercado | $620 |
| Comer fora e café | $180 |
| Combustível | $185 |
| Casa e cuidados pessoais | $95 |
| Ração e plano veterinário | $55 |
| Subtotal | $1,135 |
Fundos de reserva — $325
Custos conhecidos que não chegam todo mês. Cada um é um valor anual dividido por doze.
| Linha | Por mês | Por ano |
|---|---|---|
| Revisão do carro e pneus | $90 | $1,080 |
| Licenciamento do veículo | $20 | $240 |
| Natal e aniversários | $65 | $780 |
| Dentista e saúde | $50 | $600 |
| Reparos na casa | $60 | $720 |
| Roupas | $40 | $480 |
| Subtotal | $325 | $3,900 |
Dívidas — $612
| Linha | Valor |
|---|---|
| Mínimo do cartão de crédito | $95 |
| Extra no cartão de crédito | $205 |
| Financiamento do carro | $312 |
| Subtotal | $612 |
Poupança — $644
| Linha | Valor |
|---|---|
| Reserva de emergência | $444 |
| Complemento da previdência | $200 |
| Subtotal | $644 |
O fechamento
| Grupo | Destinado | Parte da renda |
|---|---|---|
| Contas fixas | $2,684 | 49.7% |
| Gastos do dia a dia | $1,135 | 21.0% |
| Fundos de reserva | $325 | 6.0% |
| Dívidas | $612 | 11.3% |
| Poupança | $644 | 11.9% |
| Total destinado | $5,400 | |
| Renda | $5,400 | |
| Falta destinar | $0 |
As partes estão arredondadas para uma casa decimal e por isso somam 99.9%. Os dólares somam exatamente $5,400, e essa é a coluna que precisa estar certa.
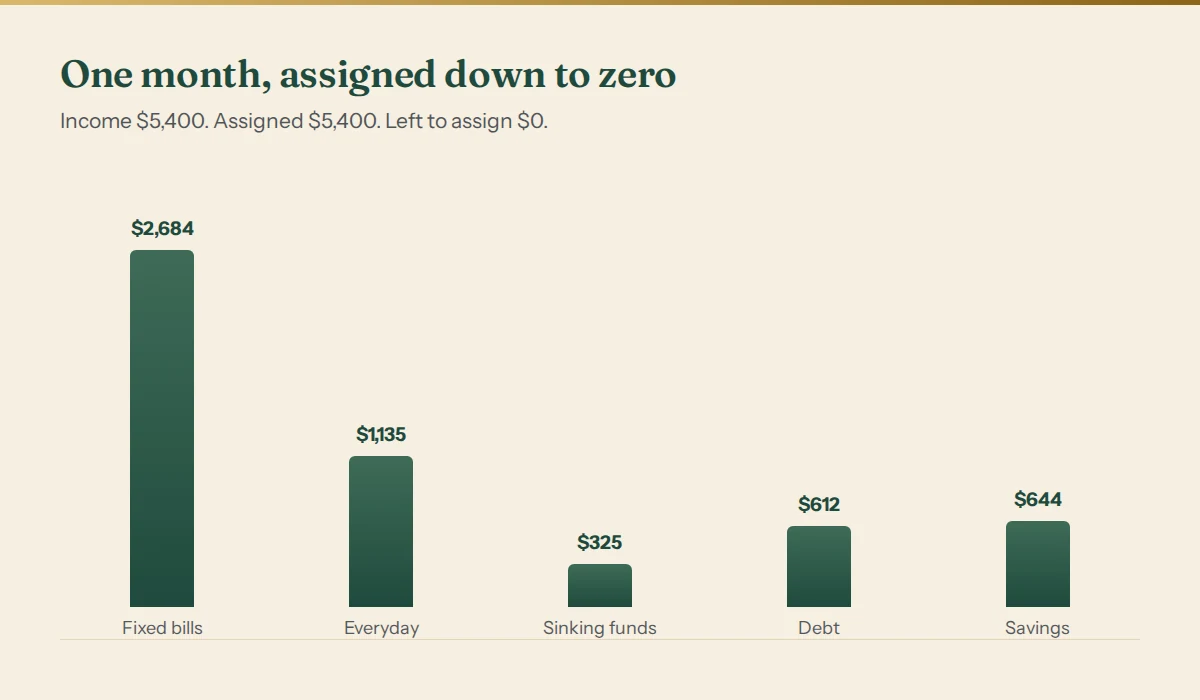
Repare na linha da reserva de emergência: $444. Não $450, não $400. A última linha que você preenche é o que fizer a coluna fechar, e esse número esquisito é o método funcionando, não um erro de arredondamento. Se você se pegar arredondando a última linha para algo redondinho, parou de fazer orçamento base zero e começou a fazer orçamento aproximado, que é exatamente o que você estava tentando deixar para trás.
Repare também que as contas fixas levam 49.7% da renda antes de qualquer decisão sobre gastos livres. É o número mais útil da página, e ele fica invisível em qualquer orçamento que não force o total. Metade do dinheiro dessa casa está comprometida antes de alguém escolher qualquer coisa.
Os fundos de reserva são a parte que faz tudo se sustentar
O grupo de $325 parece pequeno, e é o motivo de tudo sobreviver a março.
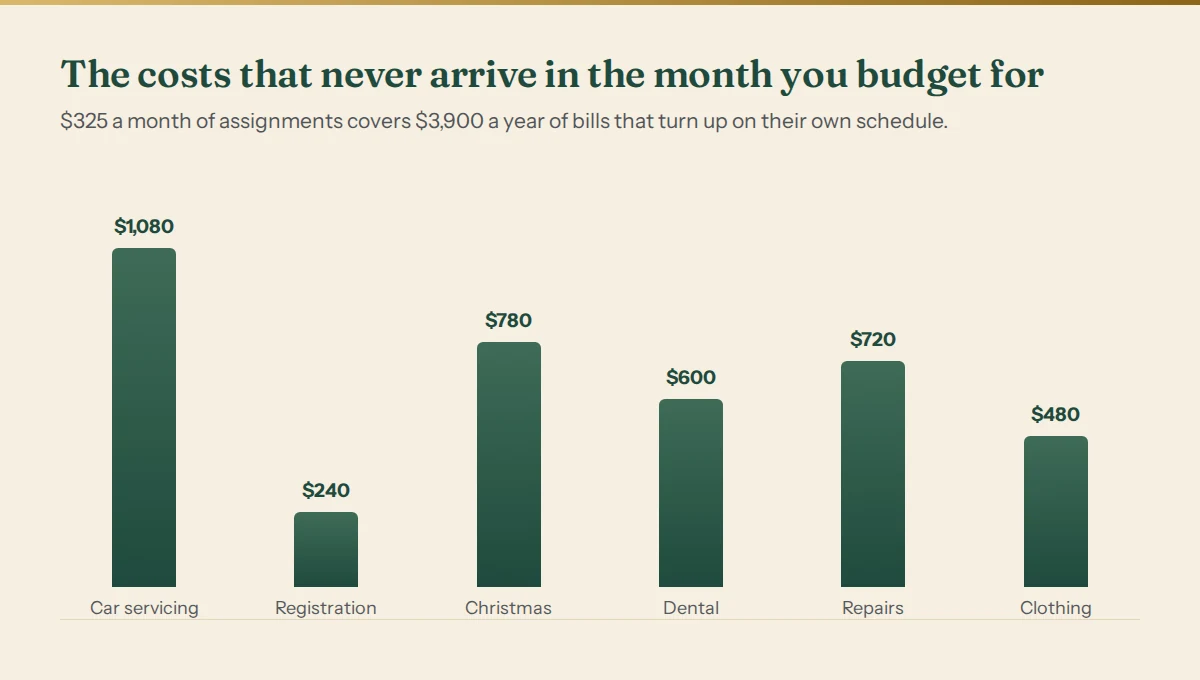
Esses seis custos somam $3,900 por ano. Num orçamento sem fundos de reserva eles não são menores, só não estão orçados: aparecem como uma revisão de $540 num mês que não tinha espaço para ela e vão para o cartão. Os fundos de reserva são simplesmente admitir que a revisão do carro não é surpresa. Você sabe que ela vem, sabe mais ou menos quanto custa, e a única incógnita real é o mês.
Destine $325 a essas linhas todo mês e tanto o gasto de Natal em dezembro quanto a revisão de abril já estarão pagos quando acontecerem. É também por isso que «não poupei nada neste mês, mas nada deu errado» é uma impressão enganosa sobre um mês. O guia dedicado aos fundos de reserva mostra como definir os valores anuais.
Uma conferência de bom senso nas suas categorias
Se você nunca escreveu um orçamento completo, a parte mais difícil não é a aritmética. É não saber se $620 de mercado é razoável.
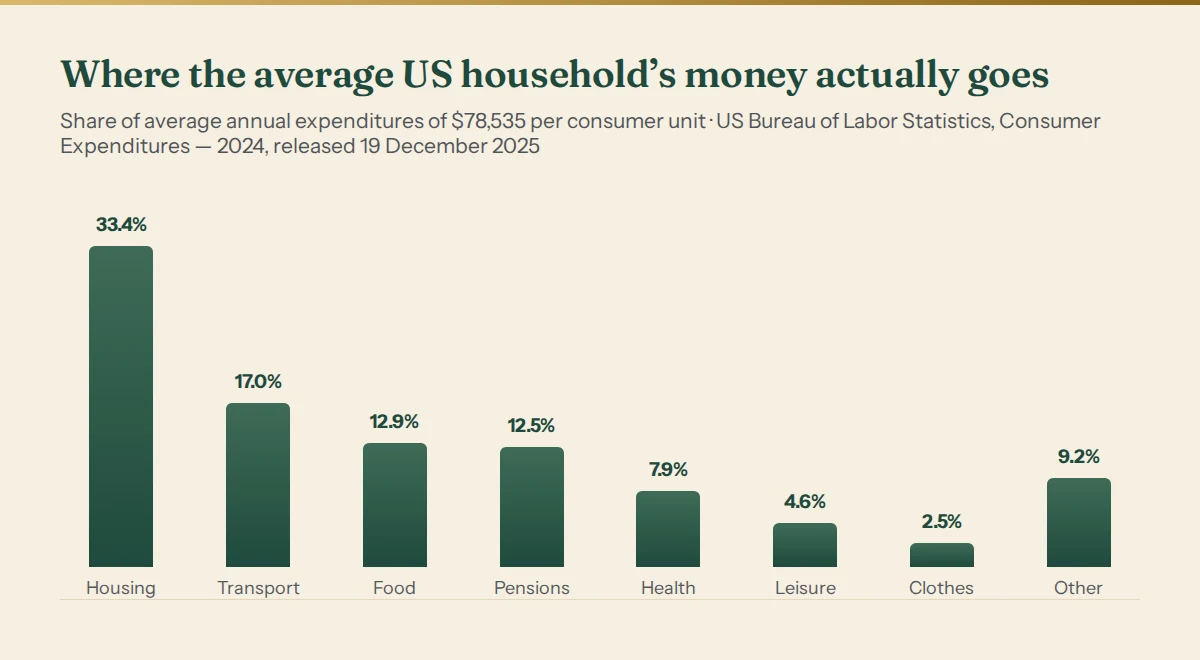
Nessa pesquisa, a moradia ficou com 33.4% dos gastos da unidade de consumo média, o transporte com 17.0%, a alimentação com 12.9% (dos quais $6,224 por ano em casa e $3,945 fora de casa), seguros pessoais e previdência com 12.5%, a saúde com 7.9%, o lazer com 4.6% e vestuário e serviços com 2.5%.
Use esses números como referência, não como meta. O valor de moradia do BLS é mais amplo do que só o aluguel, porque inclui contas de consumo, manutenção da casa e mobília; as linhas comparáveis do mês de exemplo (aluguel, luz e gás, água, internet) chegam a $1,910, ou 35.4% da renda. Perto o bastante do quadro nacional para dizer a essa casa que a moradia não é o seu ponto fora da curva. As suas categorias podem ser muito diferentes da média e mesmo assim estar certas para você. A comparação serve para pegar a linha que é o dobro do que todo mundo gasta, que normalmente é uma linha que você não olhava havia dois anos.
O que acontece quando você gasta demais
Duas semanas depois, o mercado já levou $693 contra os $620 destinados. Num orçamento comum, isso é um fracasso que você anota e esquece. No orçamento base zero, é um problema aritmético com exatamente uma solução válida: o dinheiro precisa sair de outra linha com nome.
| Linha | Era | Agora |
|---|---|---|
| Mercado | $620 | $693 |
| Comer fora e café | $180 | $107 |
| Total do grupo dia a dia | $1,135 | $1,135 |
O grupo continua somando $1,135 e o mês continua fechando em zero. Nada deu errado — uma decisão foi tomada e registrada, e é para isso que serve um orçamento. A alternativa, passar $73 do limite em silêncio e descobrir no fim do mês, são os mesmos $73 sem nenhuma informação.
Esse é o hábito que faz o método funcionar, e é o que as pessoas pulam. O orçamento base zero não é um ato de planejamento feito uma vez no dia 1. É uma conciliação contínua: sempre que uma categoria estoura, outra é reduzida no mesmo dia.
Onde o orçamento base zero realmente falha
Três modos reais de falha. Nenhum deles se resolve com mais esforço.
1. Renda irregular. O método começa perguntando quanto dinheiro você vai receber neste mês. Se você é freelancer, trabalha por comissão ou recebe gorjetas, você não sabe, e um orçamento montado num palpite é pior do que nenhum. Também não orce pelo seu mês médio — uma média é um número que você frequentemente não alcança. Defina um salário fixo para si mesmo num percentil conservador do seu próprio histórico, faça o base zero desse valor todo mês e deixe o excedente dos meses bons num colchão. O método do percentil para renda irregular mostra o cálculo.
2. O primeiro mês é realmente esmagador. Vinte e cinco linhas montadas de memória numa sentada só é como a maioria das tentativas morre. O 2026 Budgeting Survey da Debt.com (publicado em 13 de julho de 2026, 1,051 adultos dos EUA) constatou que, entre quem não faz orçamento, «leva tempo demais» foi o principal motivo pela primeira vez, citado por 34% de quem não orça, contra 16% no ano anterior — e outros 24.34% disseram que já tinham feito orçamento, mas que nunca tinha ajudado. As duas são queixas sobre esforço e retorno, não sobre aritmética. A solução é começar com as contas fixas e uma categoria do dia a dia, destinar todo o resto a uma única linha chamada «outros» e ir dividindo essa linha nos dois meses seguintes, à medida que você descobre o que realmente está nela. Um orçamento de seis linhas que você mantém ganha de um de vinte e cinco que você abandona no dia 9.
3. O problema da sobra. É aquele sobre o qual ninguém avisa. No fim do mês, há $118 não gastos espalhados pelas categorias do dia a dia. O que acontece com eles? Só há duas respostas coerentes, e a falha é não escolher nenhuma.
- Levar adiante. O mercado do mês seguinte já começa com $118 dentro. É confortável, e vai inflando em silêncio a sua base até você não saber mais quanto custa um mês normal.
- Varrer. Zere todas as categorias do dia a dia no fim do mês, mova os $118 para uma meta com nome e comece o mês seguinte a partir das suas destinações. É mais limpo, e torna cada mês comparável ao anterior.
Varrer é o melhor padrão, com uma exceção: os fundos de reserva sempre precisam ser levados adiante, porque é para isso que eles existem. Um fundo para a revisão do carro que é varrido a zero todo mês não é um fundo. Então a regra é: fundos de reserva se acumulam, categorias do dia a dia são varridas, e você decide qual é qual ao criar a linha, não no fim do mês, quando quer o dinheiro.
Há uma quarta situação que não é uma falha do método, mas muitas vezes é confundida com uma. Se as suas contas fixas e os pagamentos mínimos das dívidas passam da sua renda, nenhuma ordem de destinação resolve isso. O orçamento base zero vai mostrar isso já na primeira tentativa, com clareza e em dólares, o que é uma informação realmente útil, mas não é a mesma coisa que uma solução. É um caso para orientação gratuita e regulamentada sobre dívidas, não para uma planilha melhor.
Fazendo isso todo mês
- Comece pelo plano do mês anterior, não por uma página em branco. A partir do terceiro mês, as contas fixas e os fundos de reserva quase não mudam e o exercício leva quinze minutos.
- Lance a renda primeiro, e só o dinheiro de que você tem certeza. Um bônus que talvez venha é destinado quando chegar, não antes.
- Destine nesta ordem: contas fixas, depois fundos de reserva, depois pagamentos mínimos das dívidas, depois gastos do dia a dia, depois o que sobrar para poupança e amortização extra.
- Force o total a zero. A última linha fica com um número estranho. Deixe.
- Concilie toda semana e mova dinheiro entre linhas sempre que uma categoria estourar.
- Varra as categorias do dia a dia no fim do mês, leve adiante os fundos de reserva e recomece.
O passo 4 é o único que exige um total que se atualiza enquanto você digita, e é por isso que esse método pertence a uma planilha, e não ao papel. A nossa Planilha de Orçamento Anual Completa faz a conferência do zero nos doze meses, com saldos dos fundos de reserva que passam sozinhos para o mês seguinte, e o Planejador de Orçamento por Salário faz o mesmo por data de pagamento, se o seu dinheiro chega duas vezes por mês em vez de uma. Ou monte você mesmo: tudo o que está acima são vinte e cinco linhas, um SUM e uma célula que o subtrai da sua renda.
A versão curta
Dê uma função com nome a cada dólar antes de o mês começar, force o total a ser exatamente igual à sua renda e deixe a última linha ficar com um número feio. Alimente os custos irregulares todo mês para que deixem de ser emergências. Quando gastar demais, tire o dinheiro de uma linha com nome no mesmo dia, em vez de perceber depois. Varra as categorias do dia a dia no fim do mês e leve adiante os fundos de reserva. E, se a sua renda não chega em parcelas previsíveis, resolva esse problema primeiro, porque o orçamento base zero não tem resposta para uma pergunta que ele não consegue fazer.
Fontes: US Bureau of Labor Statistics, «Consumer Expenditures--2024» (comunicado USDL-25-1586, publicado em 19 de dezembro de 2025); 2026 Budgeting Survey da Debt.com (publicado em 13 de julho de 2026, 1,051 adultos dos EUA, coletado via SurveyMonkey).



