
Was, wenn mein größter Kunde später zahlt? Net 30 zu Net 60
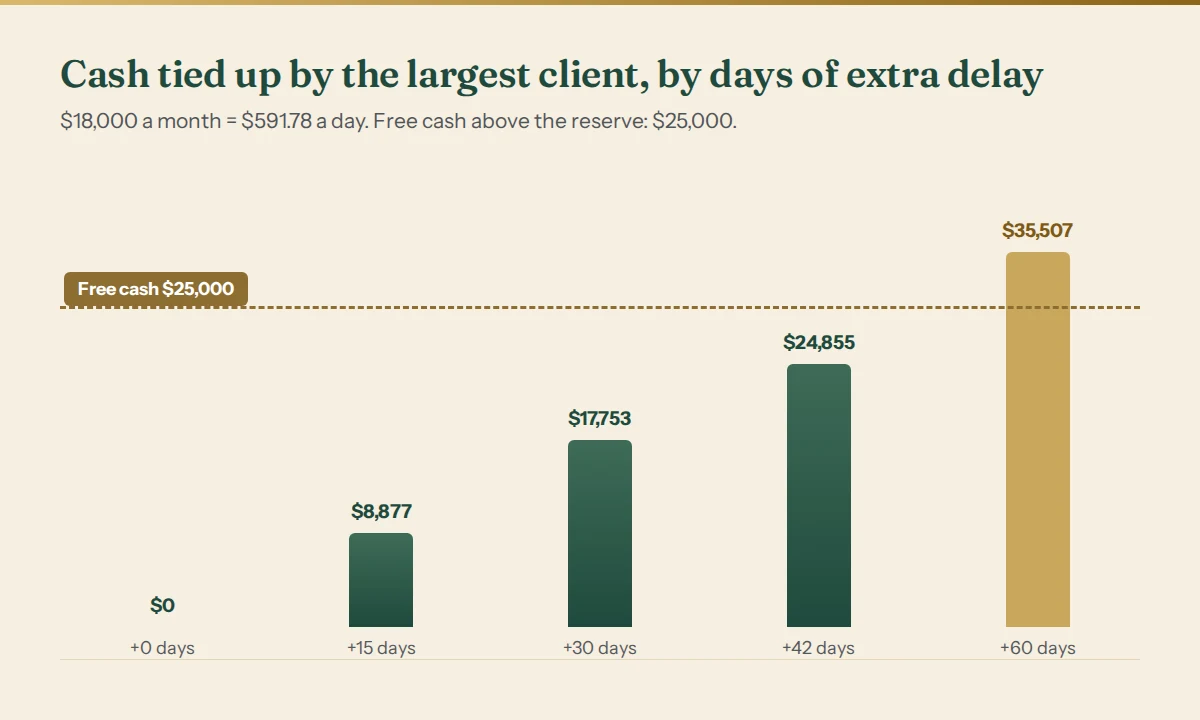
Wechselt ein Kunde von Net 30 auf Net 60, verlierst du das Geld nicht — aber ein zusätzlicher Monatsumsatz dieses Kunden ist plötzlich gebunden und bleibt gebunden, solange die neuen Fristen gelten. Die Größe des Lochs ist einfach: Tagesumsatz mit diesem Kunden × zusätzliche Tage. Ist das Loch größer als dein Geld über der Reserve, bricht die Reserve; im Beispiel unten passiert das nach 42 zusätzlichen Tagen.
Darum kann eine „kleine“ Friständerung bei einem großen Kunden mehr schaden, als einen kleinen Kunden ganz zu verlieren.
Die Formel
- Tagesumsatz = Monatsumsatz mit dem Kunden × 12 ÷ 365.
- Cash-Loch = Tagesumsatz × zusätzliche Verzugstage.
- Tage, die du verkraftest = Geld über der Reserve ÷ Tagesumsatz.
- Kosten des Wartens = Betrag × deine Kapitalkosten × Tage ÷ 365. So viel kostet dich die Verzögerung an Zinsen — gezahlten oder nicht gesparten.
Das Loch öffnet sich einmal, solange die ersten Rechnungen mit längerer Frist offen sind, und bleibt dann gleich groß. Es schließt sich erst, wenn die Fristen zurückgehen oder der Kunde geht.
Schritt für Schritt
- Nimm den durchschnittlichen Monatsumsatz mit dem Kunden aus den letzten drei bis sechs Monaten.
- Rechne ihn in einen Tagesumsatz um (× 12 ÷ 365).
- Multipliziere mit den zusätzlichen Tagen, die die neuen Fristen oder die Verspätung bringen.
- Vergleiche mit deinem Geld über der Reserve. Ist das Loch größer, musst du vor Beginn der neuen Fristen handeln, nicht danach.
- Bepreise die Verzögerung mit deinen Kapitalkosten, damit du weißt, was du hergibst.
- Leg die Reihenfolge fest: zuerst Überfälliges eintreiben, dann über Anzahlungen, Meilensteine oder eine kürzere Frist verhandeln.
Ein Rechenbeispiel
Ein kleines Ingenieurbüro stellt $60,000 im Monat in Rechnung. Der größte Kunde macht 30% davon aus — $18,000 im Monat. Das Büro hat $40,000 auf dem Konto und hält $15,000 Reserve, also sind $25,000 frei.
Der Tagesumsatz mit diesem Kunden beträgt $18,000 × 12 ÷ 365 = $591.78 am Tag.
| Kunde zahlt | Zusätzliche Tage | Gebundenes Geld | Passt in $25,000? |
|---|---|---|---|
| Net 30 (heute) | 0 | $0 | Ja |
| Net 60 | 30 | $17,753.42 | Ja |
| Net 90 | 60 | $35,506.85 | Nein |
Das Büro verkraftet 42 zusätzliche Tage — $25,000 ÷ $591.78. Net 60 passt, mit rund $7,000 Luft. Net 90 oder Net 60 mit zwei Wochen Verspätung bricht die Reserve.
Was es kostet: Bei 12% Kapitalkosten kosten 30 zusätzliche Tage Warten auf einen Monat mit $18,000 $177.53 — rund 0.99% der Rechnung. Über ein Jahr Net 60 kostet der dauerhaft gebundene Monat etwa $2,160. Diese Zahl gehört in die Verhandlung: Ein Kunde, der doppelt so viel Zeit will, verlangt rund ein Prozent Rabatt, ob er es sagt oder nicht.
Was du zuerst tust
- Treib ein, was schon überfällig ist — die älteste, größte Rechnung zuerst; sie macht pro Anruf am meisten Geld frei.
- Bitte um Anzahlung oder Meilenstein-Rechnungen für neue Aufträge, damit zu jedem Zeitpunkt weniger offen ist.
- Biete einen Tausch an: längere Fristen gegen einen höheren Preis oder eine Anzahlung, denn die Verzögerung hat Kosten, die du benennen kannst.
- Sichere dir eine Reservefinanzierung, bevor du sie brauchst — ein Rahmen, der bei guten Zahlen vereinbart wird, ist leichter zu bekommen.
- Stopp neue Arbeit zum alten Preis, wenn sich die Fristen ändern und nichts davon möglich ist.
Häufige Fehler
- Es für ein Ein-Monats-Problem halten. Das Loch bleibt offen, solange die neuen Fristen gelten.
- Auf den Gewinn statt aufs Geld schauen. Net 60 ändert deinen Gewinn überhaupt nicht — genau deshalb rutscht es durch.
- Verspätung zusätzlich zur Frist ignorieren. Ein Kunde, der Net 60 zehn Tage zu spät zahlt, ist in Wahrheit bei Net 70.
- Alle Rechnungen gleich behandeln. Mahne in der Reihenfolge der Cash-Wirkung, nicht nach Datum.
- Fristen im Meeting zusagen. Miss zuerst das Loch; das dauert fünf Minuten.
Häufige Fragen
Darf ich Verzugszinsen berechnen?
In vielen Ländern ja, und manche haben gesetzliche Regeln für Zahlungsverzug zwischen Unternehmen. Die Details hängen von Rechtsordnung und Vertrag ab, also prüf das Recht, das für dich gilt, und halte die Bedingungen schriftlich fest, bevor die Arbeit beginnt.
Was ist ein normales Zahlungsziel?
Das hängt von Branche und Land ab; 30 Tage sind häufig, und große Unternehmen verlangen oft länger. Für dich zählt nicht, was normal ist, sondern ob dein Geld es tragen kann — genau die Rechnung oben.
Soll ich Factoring nutzen?
Es kann das Loch überbrücken, gegen Gebühr. Vergleiche seine Gesamtkosten mit den berechneten Kosten des Wartens und damit, einfach um eine Anzahlung zu bitten.
Woher weiß ich, welche Rechnung ich zuerst anmahne?
Die, deren Verzögerung deinen tiefsten Kontostand am stärksten drücken würde — meist die größte bald fällige beim Kunden mit der schlechtesten Zahlungshistorie.
Erst ein schneller Check: Der kostenlose Zahlungsziel-Rechner (auf Englisch) bewertet den Wechsel von Net 30 auf Net 60 oder 90 — die einmalige Liquiditätslücke, ihre jährlichen Kosten und das längste Zahlungsziel, das dein Geld trägt.
Prüf deine eigenen Zahlen
Der Business Decision X-Ray führt den Zahlungsverzugs-Test für jeden Kunden und jede Rechnung durch: was Net 30, 60 und 90 mit deinem tiefsten Kontostand machen, wie viele Verzugstage du verkraftest, welche Rechnung du zuerst eintreibst und welche Anzahlung die Lücke schließt. Offene Demo aller Bereiche ohne Anmeldung; danach ab $40 pro Monat.
Die Kosten des Wartens oben nutzen dieselbe Formel wie unser kostenloser Rechner für Verzugskosten. Das ist Entscheidungshilfe, keine Finanz- oder Rechtsberatung.

