
Et si mon plus gros client paie en retard ? De Net 30 à Net 60
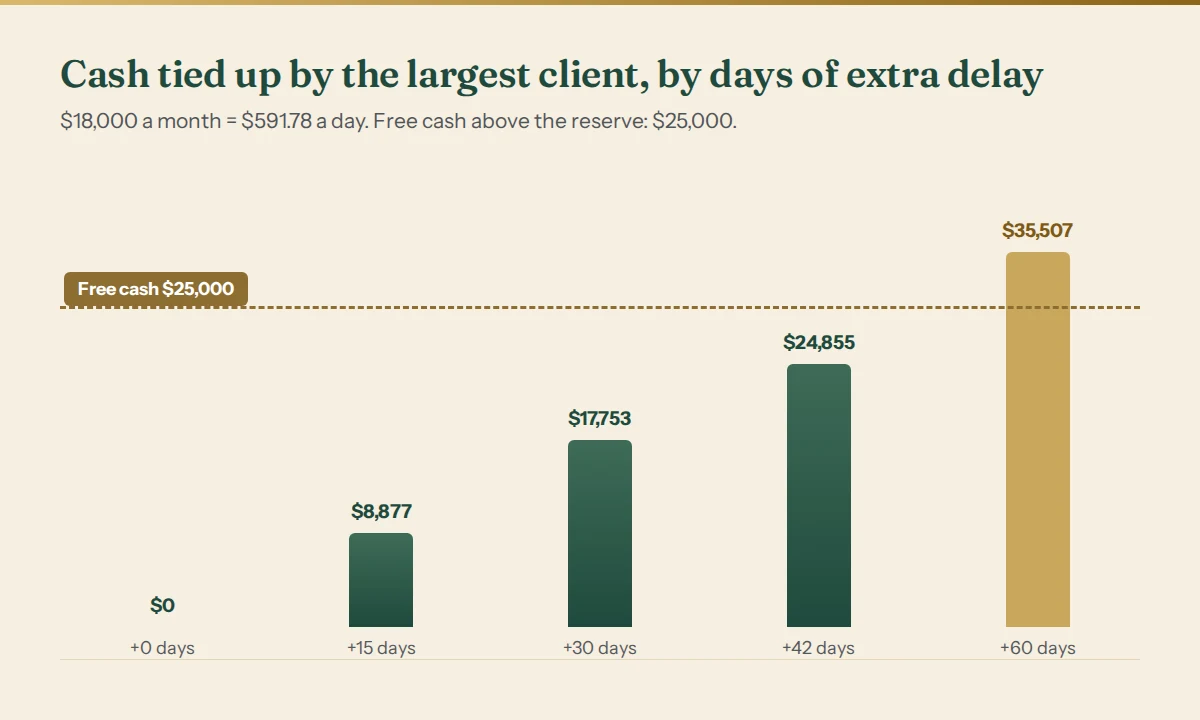
Quand un client passe de Net 30 à Net 60, vous ne perdez pas l'argent — mais un mois supplémentaire de facturation de ce client se retrouve soudain immobilisé, et le reste tant que durent les nouvelles conditions. La taille du trou est simple : facturation quotidienne à ce client × les jours supplémentaires. Si le trou dépasse votre trésorerie au-dessus de la réserve, la réserve cède ; dans l'exemple ci-dessous, cela arrive au-delà de 42 jours supplémentaires.
C'est pourquoi un « petit » changement de conditions chez un gros client peut faire plus mal que la perte pure et simple d'un petit client.
La formule
- Facturation quotidienne = la facturation mensuelle du client × 12 ÷ 365.
- Trou de trésorerie = facturation quotidienne × jours de retard supplémentaires.
- Jours que vous pouvez absorber = trésorerie au-dessus de votre réserve ÷ facturation quotidienne.
- Coût de l'attente = montant × votre coût de l'argent × jours ÷ 365. C'est ce que le retard vous coûte en intérêts, ou en intérêts que vous auriez économisés.
Le trou s'ouvre une fois, pendant que les premières factures au délai allongé sont en cours, puis reste à cette taille. Il ne se referme que si les conditions reviennent en arrière ou si le client part.
Étape par étape
- Prenez la facturation mensuelle moyenne du client sur les trois à six derniers mois.
- Convertissez-la en facturation quotidienne (× 12 ÷ 365).
- Multipliez par les jours supplémentaires qu'ajoutent les nouvelles conditions ou le retard.
- Comparez avec votre trésorerie au-dessus de la réserve. Si le trou est plus grand, vous devez agir avant l'entrée en vigueur des conditions, pas après.
- Chiffrez le retard à votre coût de l'argent, pour savoir ce que vous concédez.
- Décidez de l'ordre de votre réponse : encaissez d'abord ce qui est échu, puis négociez acomptes, jalons ou délai plus court.
Un exemple chiffré
Un petit bureau d'études facture $60,000 par mois. Son plus gros client en représente 30% — $18,000 par mois. Le bureau a $40,000 en banque et conserve une réserve de $15,000 ; $25,000 sont donc libres.
La facturation quotidienne à ce client est de $18,000 × 12 ÷ 365 = $591.78 par jour.
| Le client paie | Jours supplémentaires | Trésorerie immobilisée | Tient dans $25,000 ? |
|---|---|---|---|
| Net 30 (aujourd'hui) | 0 | $0 | Oui |
| Net 60 | 30 | $17,753.42 | Oui |
| Net 90 | 60 | $35,506.85 | Non |
Le bureau peut absorber 42 jours supplémentaires — $25,000 ÷ $591.78. Net 60 passe, avec environ $7,000 de marge. Net 90, ou Net 60 payé avec deux semaines de retard, fait céder la réserve.
Ce que cela coûte : à un coût de l'argent de 12%, attendre 30 jours de plus pour les $18,000 d'un mois coûte $177.53 — environ 0.99% de la facture. Sur une année en Net 60, le mois immobilisé en permanence coûte à peu près $2,160. C'est le chiffre à apporter à la négociation : un client qui veut deux fois plus de temps demande une remise d'environ un pour cent, qu'il le dise ou non.
Quoi faire en premier
- Encaissez ce qui est déjà échu — réclamez d'abord la facture la plus ancienne et la plus importante ; c'est elle qui libère le plus de trésorerie par appel.
- Demandez un acompte ou une facturation par jalons sur les nouveaux travaux, pour qu'il y ait moins d'encours à tout moment.
- Proposez un échange : des délais plus longs contre un prix plus élevé ou un acompte, puisque le retard a un coût que vous pouvez chiffrer.
- Préparez un financement de secours avant d'en avoir besoin — une facilité négociée quand les chiffres sont bons s'obtient plus facilement.
- Arrêtez d'accepter de nouveaux travaux à l'ancien prix si les conditions changent et que rien de ce qui précède n'est possible.
Erreurs fréquentes
- Penser que c'est un problème d'un mois. Le trou reste ouvert tant que durent les nouvelles conditions.
- Regarder le bénéfice, pas la trésorerie. Net 60 ne change absolument rien à votre bénéfice, c'est pourquoi cela passe inaperçu.
- Ignorer le retard qui s'ajoute aux conditions. Un client qui paie à Net 60 avec dix jours de retard est en réalité à Net 70.
- Traiter toutes les factures de la même façon. Relancez par ordre d'impact sur la trésorerie, pas par ordre de date.
- Accepter les conditions en réunion. Mesurez d'abord le trou ; cela prend cinq minutes.
Questions fréquentes
Puis-je facturer des intérêts sur les retards de paiement ?
Dans de nombreux pays, oui, et certains ont des règles légales sur les retards de paiement entre entreprises. Les modalités varient selon la juridiction et le contrat ; vérifiez donc le droit qui vous est applicable et inscrivez les conditions par écrit avant le début du travail.
Quel est un délai de paiement normal ?
Cela varie selon le secteur et le pays ; 30 jours est courant, et les grandes entreprises demandent souvent plus. Ce qui compte pour vous, ce n'est pas ce qui est normal, mais si votre trésorerie peut le supporter — c'est précisément le calcul ci-dessus.
Faut-il recourir à l'affacturage ou au financement de factures ?
Cela peut combler le trou, moyennant un prix. Comparez son coût total au coût de l'attente que vous avez calculé, et à la simple demande d'un acompte.
Comment savoir quelle facture relancer en premier ?
Celle dont le retard ferait le plus baisser votre solde le plus bas — généralement la plus grosse, à l'échéance la plus proche, du client au pire historique de paiement.
D'abord, une vérification rapide : le calculateur de délais de paiement gratuit chiffre le passage de Net 30 à Net 60 ou 90 — le trou de trésorerie ponctuel, son coût annuel et le délai le plus long que votre trésorerie peut supporter.
Vérifiez vos propres chiffres
Le Business Decision X-Ray applique le test des retards de paiement à chaque client et chaque facture : ce que Net 30, 60 et 90 font à votre solde le plus bas, combien de jours de retard vous pouvez absorber, quelle facture relancer en premier et l'acompte qui comble le trou. Démo ouverte de toutes les sections, sans inscription ; ensuite à partir de $40 par mois.
Le coût de l'attente ci-dessus utilise la même formule que notre calculateur du coût des retards de paiement gratuit. Ceci est une aide à la décision, pas un conseil financier ou juridique.

