
¿Qué anticipo debería pedir en un pedido grande?
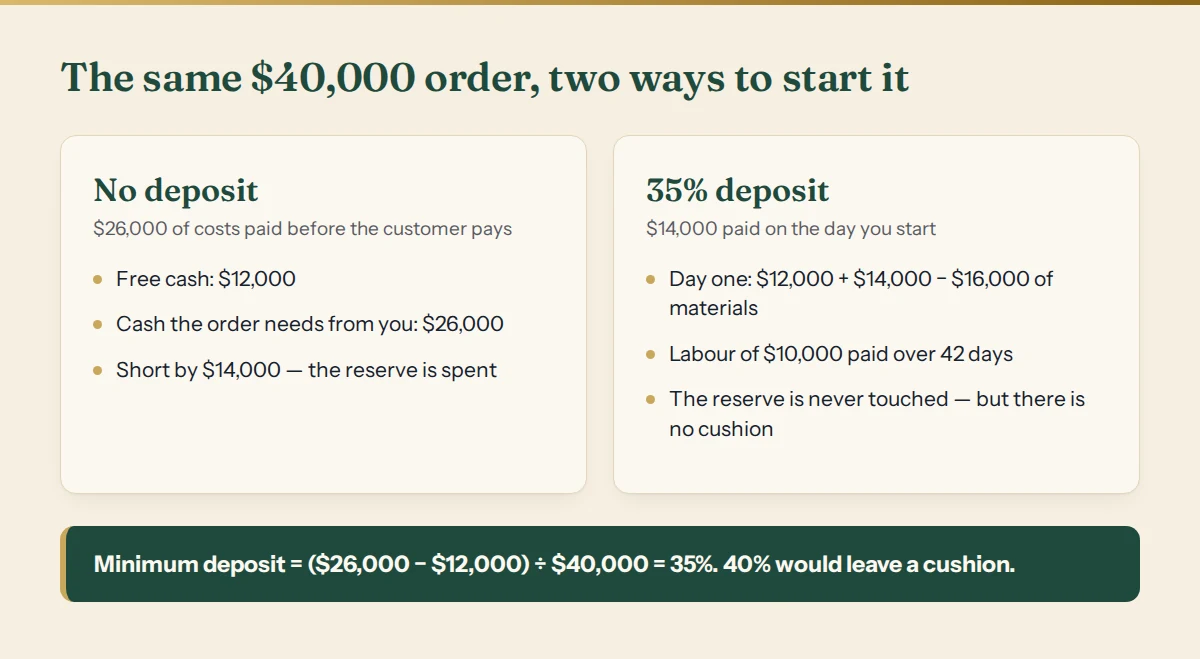
Pide como mínimo lo suficiente para cubrir los costes que pagas antes de que pague el cliente, menos la caja de la que puedes prescindir sin bajar de tu reserva. En porcentaje: anticipo mínimo % = (costes pagados antes del cobro − caja libre) ÷ precio del pedido. En el ejemplo de abajo es un 35%: por debajo, un pedido rentable llevaría al negocio por debajo de su reserva antes de que el cliente pague un céntimo.
Un anticipo no es una cuestión de confianza. Es una cuestión de quién financia el pedido mientras se hace, y durante cuánto tiempo.
La fórmula
- Costes pagados antes del cobro: materiales, subcontratistas y mano de obra que pagas entre aceptar el pedido y recibir el pago final.
- Caja libre: la caja por encima de tu reserva que el resto del negocio no necesita durante esas semanas.
- Hueco de caja = costes pagados antes del cobro − caja libre.
- Anticipo mínimo = hueco de caja ÷ precio. Si el hueco es cero o negativo, en sentido estricto no necesitas anticipo, aunque puede que aun así quieras uno.
Hay dos números más que te ayudan a fijar el precio y las condiciones:
- Días hasta el cobro = días de producción + plazo de pago (+ el retraso que suele añadir este cliente).
- Precio mínimo = coste directo + el coste de financiar ese coste hasta que cobres (coste directo × tu coste del dinero × días ÷ 365). Por debajo, el pedido pierde dinero en cuanto cuentas el dinero inmovilizado en él.
Paso a paso
- Enumera cada coste del pedido y cuándo lo pagas.
- Suma la parte que se paga antes del pago final del cliente.
- Toma tu caja libre para esas mismas semanas: la caja por encima de tu reserva, después de las facturas del resto del negocio.
- Calcula el hueco y divídelo entre el precio. Redondea hacia arriba, no hacia abajo.
- Añade un margen si el cliente ya ha pagado tarde otras veces o si la producción podría alargarse.
- Comprueba el precio mínimo para que el anticipo no esconda un pedido que no compensa.
Un ejemplo resuelto
A un taller de muebles le ofrecen un pedido de $40,000. Cuesta $26,000 fabricarlo: $16,000 de materiales comprados por adelantado y $10,000 de mano de obra durante los 42 días de producción. El cliente quiere Net 30 después de la entrega, así que el taller cobra 72 días después de empezar. Tiene $12,000 de caja libre por encima de su reserva.
- Hueco de caja: $26,000 − $12,000 = $14,000.
- Anticipo mínimo: $14,000 ÷ $40,000 = 35%, es decir, $14,000.
Con un anticipo del 35%, la caja del taller por encima de la reserva pasa a $10,000 el primer día ($12,000 + $14,000 − $16,000), baja a cero a medida que se paga la mano de obra y se queda en cero hasta que paga el cliente. Funciona, pero por los pelos. Un 40% de anticipo cubriría los materiales por completo y dejaría un colchón; también lo haría facturar un segundo pago parcial en la entrega.
Comprobación del precio: los $26,000 de coste quedan inmovilizados 72 días. Con un coste del dinero del 12%, eso cuesta $615.46, así que el precio mínimo es de $26,615.46. A $40,000, el pedido gana $14,000 antes de gastos generales y supera el mínimo con holgura; el anticipo protege la caja, no el beneficio. Si el cliente paga con 15 días de retraso el saldo de $26,000, la espera extra cuesta otros $128.22: poco en dinero, mucho en riesgo, porque para entonces al taller no le queda colchón.
Cómo pedirlo
- Vincúlalo a los materiales. «El anticipo cubre la madera y los herrajes que pedimos esta semana» es una razón que los clientes aceptan.
- Ofrece pagos por etapas en lugar de una sola suma grande: por ejemplo, anticipo, un pago en un hito de producción y el resto a la entrega.
- Ponlo en el presupuesto, no en un mensaje posterior. Un anticipo que aparece después de acordar el precio parece una condición nueva.
- Negocia, no cedas. Si el cliente quiere un anticipo menor, pide plazos de pago más cortos o un precio más alto.
Errores habituales
- Usar una cifra redonda por costumbre. Un cincuenta por ciento es demasiado para algunos pedidos y no basta para otros.
- Olvidar que el resto del negocio sigue teniendo facturas. La caja libre es lo que queda después de ellas, no el saldo del banco.
- Ignorar el plazo de pago. El mismo pedido con Net 60 en lugar de Net 30 necesita el mismo anticipo, pero un colchón más largo.
- Empezar a trabajar antes de que el anticipo esté cobrado.
- Confundir beneficio con caja. Un pedido muy rentable puede romper igualmente la reserva en la tercera semana.
Preguntas frecuentes
¿Qué porcentaje de anticipo es normal?
Varía según el oficio y el país, y entre el trabajo a medida y los artículos en stock. La pregunta útil no es qué es lo normal, sino qué necesita tu caja: usa la fórmula y después compárala con lo que tus clientes están acostumbrados a pagar.
¿Se devuelve el anticipo?
Depende de tu contrato y de la ley del lugar donde vendes. Deja por escrito qué pasa con el anticipo si el cliente cancela, y revisa las normas de consumo si vendes a particulares.
¿Y si el cliente rechaza cualquier anticipo?
Entonces acorta el hueco de otra forma: pagos por etapas, un plazo de pago más corto, crédito del proveedor en los materiales o un precio que pague la financiación. Si nada de eso es posible, puede que el pedido sea simplemente demasiado grande para tu caja actual.
¿El anticipo cuenta como ingreso?
Para planificar la caja es dinero que entra; en contabilidad suele tratarse como un adelanto hasta que se entrega el trabajo. Pregunta a tu asesor cómo registrarlo.
Primero, una comprobación rápida: la calculadora de anticipo gratuita encuentra el anticipo más pequeño que mantiene tu caja por encima de su reserva en un pedido, con todos los demás porcentajes al lado.
Comprueba tus propios números
El Business Decision X-Ray tiene un comprobador de operaciones que pasa un pedido propuesto por todo tu negocio día a día y te da el anticipo mínimo seguro, el plazo de pago más largo que puedes asumir y el precio mínimo antes de firmar. Demo abierta de todas las secciones, sin registro; después, desde $40 al mes.
El precio mínimo de arriba usa la misma fórmula que nuestra calculadora de precio mínimo gratuita. Esto es apoyo a la decisión, no asesoramiento financiero, fiscal ni legal.

