
Come fissare il fido di un cliente e un acconto sicuro
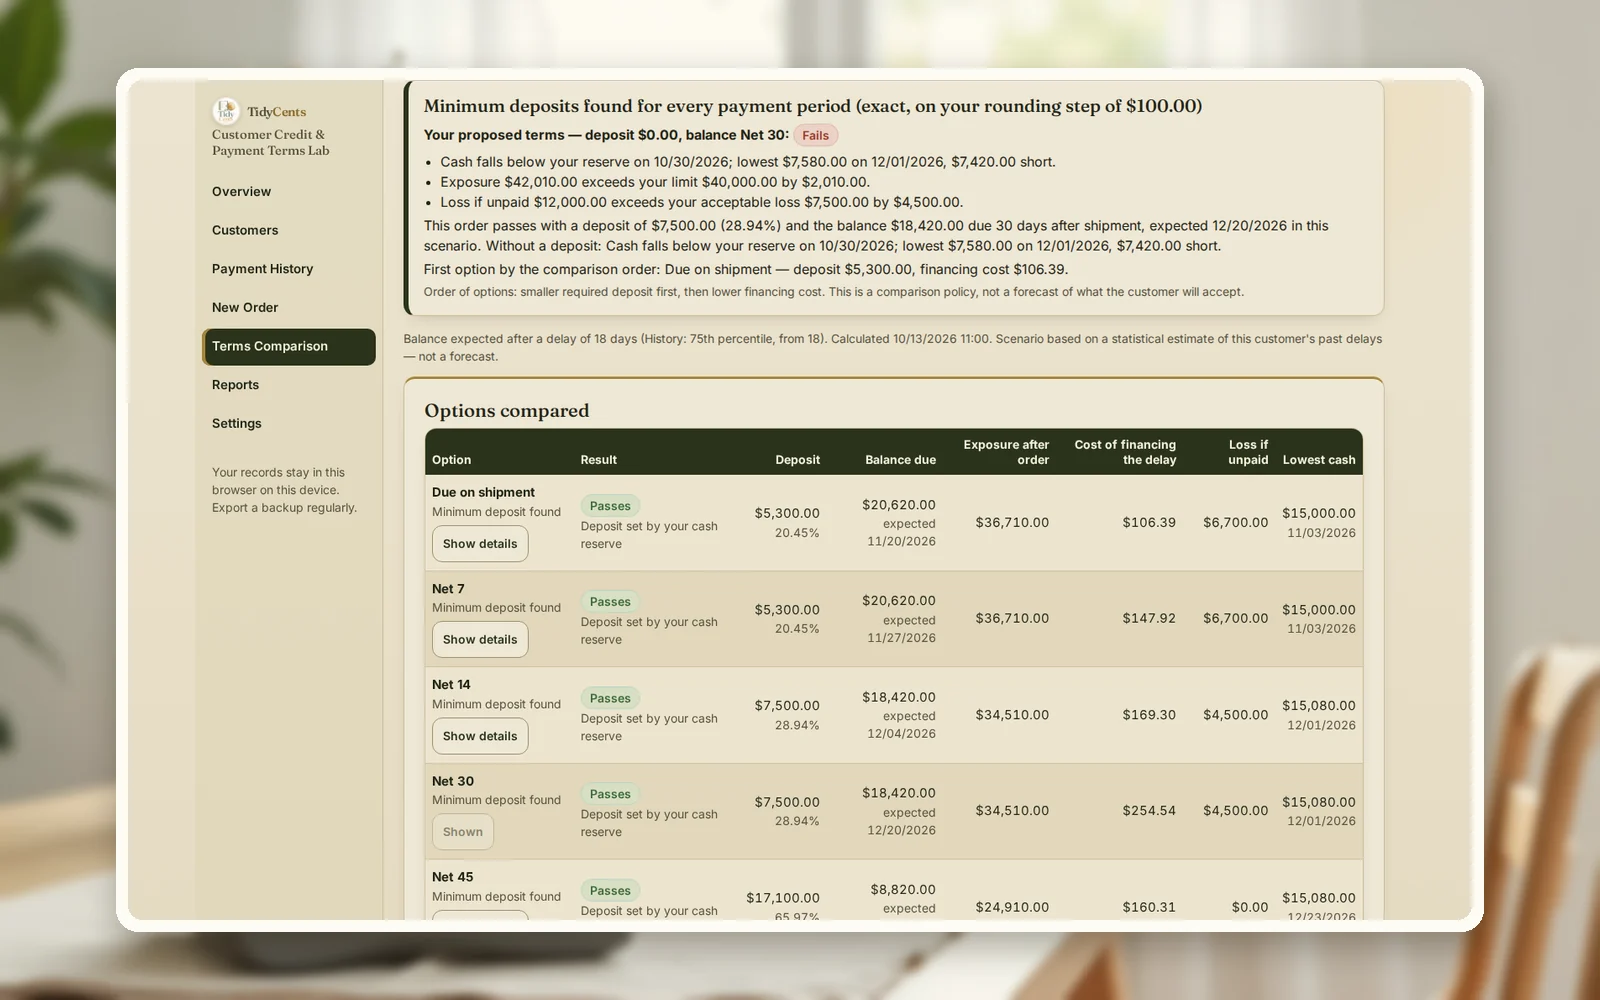
Fissa il fido prima dell'ordine, non dopo: decidi quanto questo cliente può doverti al massimo in contemporanea e quanto puoi permetterti di perdere se non pagasse mai. Poi prova ogni ordine contro tre cose: il fido, la perdita accettabile e la tua riserva di cassa in ogni giorno fino all'arrivo dei soldi. Se l'ordine non supera una di queste, la risposta non è «no», ma un acconto o un termine più breve, sufficienti a superarle tutte e tre. Nell'esempio qui sotto, Net 30 senza acconto fallisce tutte e tre le prove; Net 30 con un acconto di $7,500 le supera.
I ritardi di pagamento sono abbastanza frequenti da doverli pianificare. L'EU Payment Observatory riporta che nel 2024 oltre metà delle imprese ha avuto difficoltà per pagamenti in ritardo, e che termini di pagamento più lunghi si accompagnano a tempi effettivi di pagamento più lunghi nell'87% dei casi analizzati.
Perché «è un buon cliente» non è una decisione di credito
Una dilazione è un prestito. Quando spedisci a Net 30, paghi subito materiali, stipendi e imposta, e il cliente paga dopo — a volte molto dopo. Possono andare storte tre cose diverse, e ognuna ha il suo numero:
- L'esposizione cresce. Ogni fattura aperta si aggiunge a quanto il cliente ti deve. Un rapporto lungo e cordiale è proprio il modo in cui l'esposizione supera un limite che non avresti mai accettato tutto in una volta.
- La perdita che puoi assorbire è più piccola della fattura. Se non paga, perdi i soldi già spesi più il costo del recupero, meno quanto riesci a recuperare.
- La tua cassa scende prima che arrivino i suoi soldi. Stipendi e affitto non aspettano la sua data di pagamento.
Una buona storia di pagamenti riduce la probabilità del problema; non ne cambia la dimensione se accade.
La formula
- Esposizione dopo l'ordine = quanto il cliente deve già + il saldo non pagato di questo ordine. Deve restare ≤ al fido.
- Perdita se non paga = quanto paghi per l'ordine + costo del recupero − quanto puoi recuperare − acconto. Deve restare ≤ alla perdita accettabile.
- Prova di cassa = cassa di oggi + incassi − pagamenti, giorno per giorno, con i soldi del cliente in arrivo alla scadenza più il suo ritardo abituale. Deve restare ≥ alla riserva.
- Costo del finanziamento = saldo non pagato × il tuo costo del denaro × giorni di attesa ÷ 365.
- Acconto minimo sicuro = il maggiore dei tre ammanchi (oltre il fido, oltre la perdita, sotto la riserva), arrotondato per eccesso.
Un esempio completo
I numeri vengono dalla demo di Credito clienti e condizioni di pagamento: un laboratorio di ceramica immaginario e il suo cliente Harbor Lane Interiors. Il laboratorio ha fissato per questo cliente un fido di $40,000 e una perdita accettabile di $7,500; il cliente deve già $16,090. Il laboratorio ha $40,000 in banca e una riserva di $15,000.
Il nuovo ordine: 1,200 vasi smaltati per $24,000 più $1,920 di imposta — $25,920 in totale, con un margine lordo di $8,400. Il laboratorio paga $14,500 di materiali prima della spedizione e $600 dopo; in caso di problemi potrebbe recuperare merce per circa $4,000, e il recupero crediti costerebbe circa $900. Dalla storia di pagamenti del cliente, il laboratorio ricava che al 75° percentile paga 18 giorni dopo la scadenza. Il cliente chiede Net 30 senza acconto.
| Condizioni | Acconto | Esposizione (fido $40,000) | Perdita se non paga (max $7,500) | Cassa minima (riserva $15,000) | Supera? |
|---|---|---|---|---|---|
| Net 30, senza acconto | $0 | $42,010 | $12,000 | $7,580 | No — falliscono tutte e tre |
| Pagamento alla consegna | $5,300 (20.45%) | $36,710 | $6,700 | $15,000 | Sì |
| Net 30 | $7,500 (28.94%) | $34,510 | $4,500 | $15,080 | Sì |
| Net 45 | $17,100 (65.97%) | $24,910 | $0 | $15,080 | Sì |
Leggi prima la prima riga. Net 30 senza acconto porterebbe il cliente $2,010 oltre il fido, metterebbe a rischio $12,000 contro $7,500 accettabili e farebbe scendere la cassa del laboratorio sotto la riserva per 32 giorni, a partire dagli stipendi di fine ottobre, con un minimo di $7,580. Sono tre motivi separati per dire «così no».
La seconda e la terza riga mostrano cosa funziona. Net 30 passa con un acconto di $7,500 — circa il 29% della fattura. Il vincolo che conta è la riserva di cassa, non il fido: il fido da solo richiederebbe $2,010, la regola della perdita $4,500. Termini più lunghi chiedono molto di più in anticipo, perché i soldi arrivano dopo gli stipendi di dicembre e il leasing del forno.
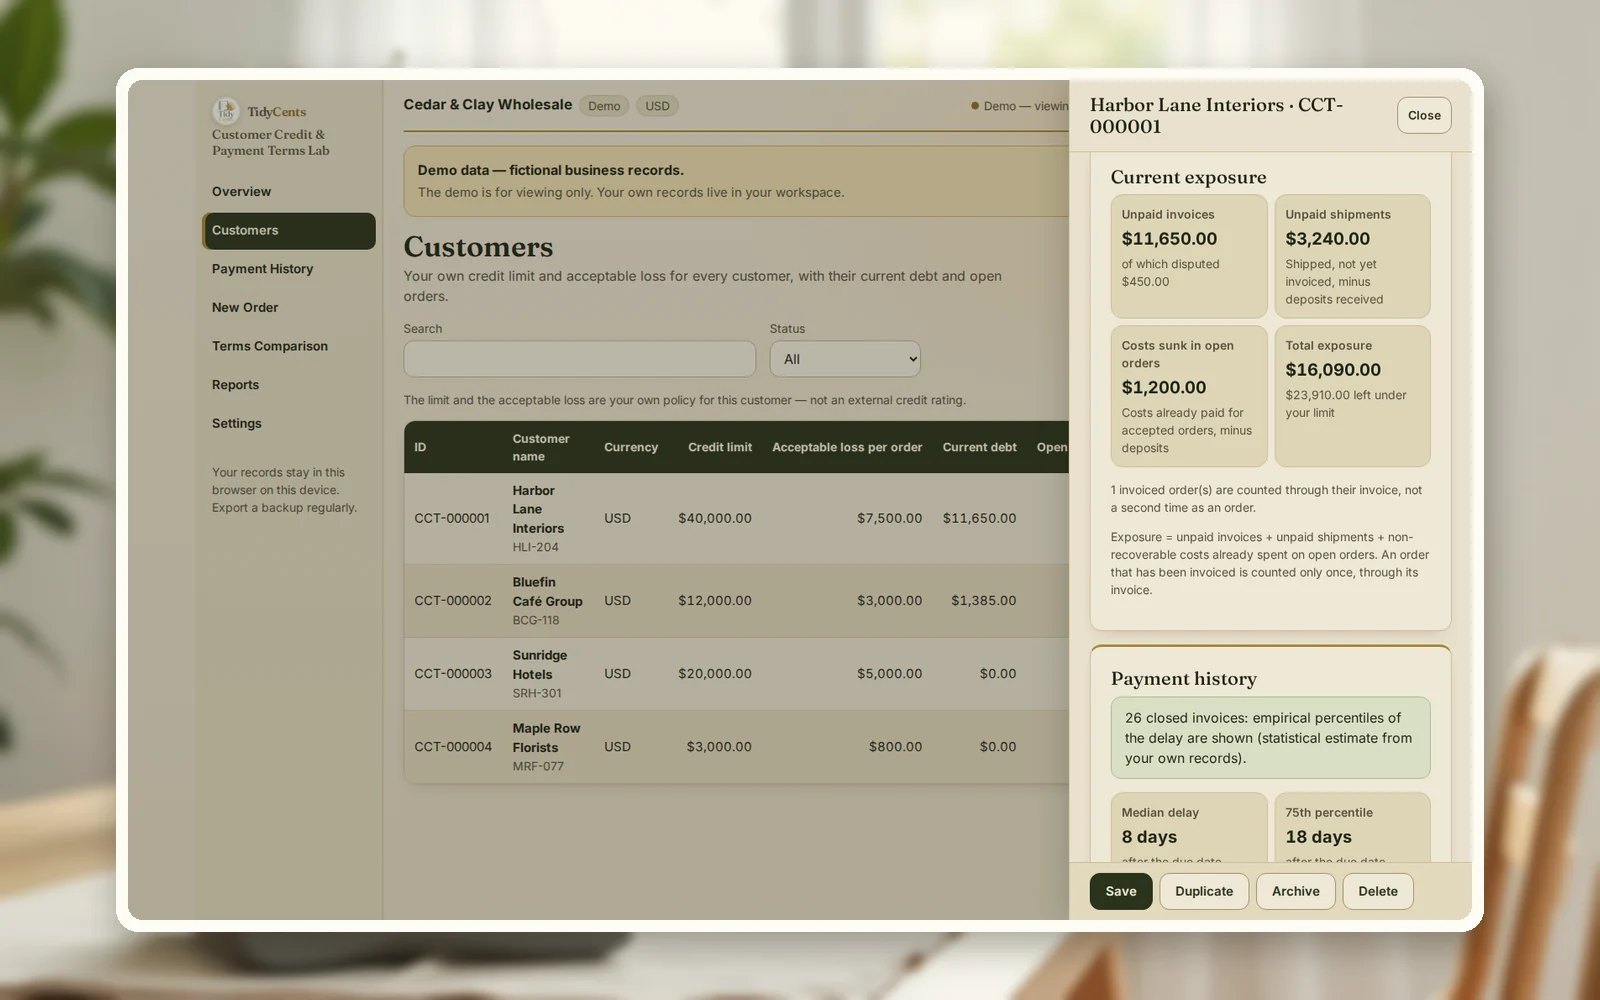
Altri due numeri aiutano a trattare. Aspettare costa: con un costo del denaro dell'11%, portare il saldo di $18,420 per 48 giorni costa $254.54. E se il cliente offre di pagare 10 giorni prima, per il laboratorio vale al massimo $201.79 — circa l'1.1% del saldo; uno sconto per pagamento anticipato più alto costerebbe più di quanto fa risparmiare.
Passo dopo passo: fissa un fido e prova un ordine
- Annota due numeri per cliente: il massimo che può doverti in contemporanea (fido) e il massimo che potresti perdere senza danni veri (perdita accettabile).
- Somma quanto deve oggi — tutte le fatture aperte meno le note di credito.
- Inserisci l'ordine come cassa: prezzo, imposta, cosa paghi prima e dopo la spedizione, e quando.
- Usa il suo ritardo reale, non quello del contratto: con quanto ritardo paga di solito? Un percentile alto è più prudente della media.
- Metti l'incasso nel tuo calendario di cassa accanto a stipendi, affitto e fornitori, e trova il giorno più basso.
- Controlla le tre prove; se una fallisce, trova l'acconto più piccolo o il termine più breve che le superi tutte e tre.
- Decidi cosa offrire: un acconto, pagamenti a stati di avanzamento, un termine più breve o un primo ordine più piccolo.
Errori comuni
- Fissare il fido dopo l'ordine. A quel punto si parla del cliente, non dei tuoi numeri.
- Contare tutta la fattura come rischio. La perdita è il denaro speso più il costo del recupero, meno quanto recuperi.
- Prendere il termine del contratto come data di incasso. Usa la storia reale del cliente; qui aggiunge 18 giorni.
- Dimenticare l'imposta. Potresti dover versare l'imposta prima che il cliente te la paghi.
- Offrire uno sconto per pagamento anticipato senza prezzarlo. Qui, più di $201.79 per 10 giorni sarebbe una perdita.
- Trattare un rischio ignoto come zero. Se non conosci la probabilità di insolvenza, il laboratorio mostra la regola della perdita invece di inventare una probabilità.
Quando aiuta uno strumento
Un ordine contro un fido sta su un taccuino. Più clienti con pagamenti parziali, note di credito e ritardi diversi, no. Credito clienti e condizioni di pagamento conserva fido, perdita accettabile e storia dei pagamenti di ogni cliente, misura il suo ritardo reale, prova ogni combinazione di acconto e termine sul tuo calendario di cassa e mostra quale vincolo conta — con «Come è calcolato» accanto a ogni cifra. Aritmetica decimale esatta, nessuna supposizione dell'IA. Per un primo controllo veloce, il calcolatore gratuito dei termini di pagamento e il calcolatore dell'acconto (in inglese) danno i numeri puntuali.
Apri la demo con il laboratorio di ceramica dell'esempio — tutte le schermate, senza registrazione — poi aggiungi i tuoi clienti e ordini.
Apri Credito clienti e condizioni di pagamentoTutti gli strumenti per decisioni e cassa
Guide correlate: quanto acconto chiedere, se il tuo cliente più grande paga in ritardo e come recuperare le fatture scadute.
Domande frequenti
Come fisso il fido per un cliente nuovo senza storia?
Parti basso e aumenta con le prove. Un approccio comune è limitare i primi ordini a quanto potresti perdere senza danni, chiedere un acconto e alzare il fido dopo varie fatture pagate puntuali. Senza storia, usa un'ipotesi di ritardo prudente invece del termine contrattuale.
Quale acconto è ragionevole con Net 30?
Non esiste una percentuale unica. L'acconto giusto è il più piccolo che tiene l'esposizione sotto il fido, la perdita entro l'accettabile e la cassa sopra la riserva — nell'esempio, $7,500, circa il 29%. In un altro mese, con gli stipendi in un'altra data, la risposta può cambiare.
Conviene offrire uno sconto per pagamento anticipato?
Solo se costa meno di quanto il denaro vale per te. Valuta i giorni guadagnati al tuo costo del denaro: qui pagare 10 giorni prima vale al massimo $201.79. Uno sconto maggiore paga al cliente più di quanto guadagni.
Un'assicurazione crediti o un garante sostituiscono questo controllo?
Possono ridurre quanto rischi di perdere, e puoi inserirlo come perdita accettabile più bassa o importo recuperabile più alto. Non cambiano quando arrivano i soldi, quindi la prova della riserva resta. Verifica le condizioni della polizza con l'assicuratore.
E se il cliente rifiuta l'acconto?
Offri un termine più breve, pagamenti a stati di avanzamento o una prima consegna più piccola, e prova ogni opzione. Se nessuna passa, l'ordine come richiesto è un rischio che hai misurato e scartato — non una vendita persa per prudenza.
Fonti
- Commissione europea, EU Payment Observatory — analisi e rapporto annuale 2025 — oltre metà delle imprese ha segnalato difficoltà per ritardi di pagamento nel 2024; termini più lunghi associati a tempi di pagamento più lunghi nell'87% dei casi.
Questo è un supporto alle decisioni, non una consulenza finanziaria, creditizia o legale.
Strumenti citati in questa guida
 Strumento interattivo
Credito clienti e condizioni di pagamento
Verifica il prossimo ordine di un cliente rispetto al tuo limite di credito, alla tua riserva di cassa e alla perdita accettabile prima di concordare le condizioni di pagamento.

