
Cómo fijar el límite de crédito de un cliente y el anticipo
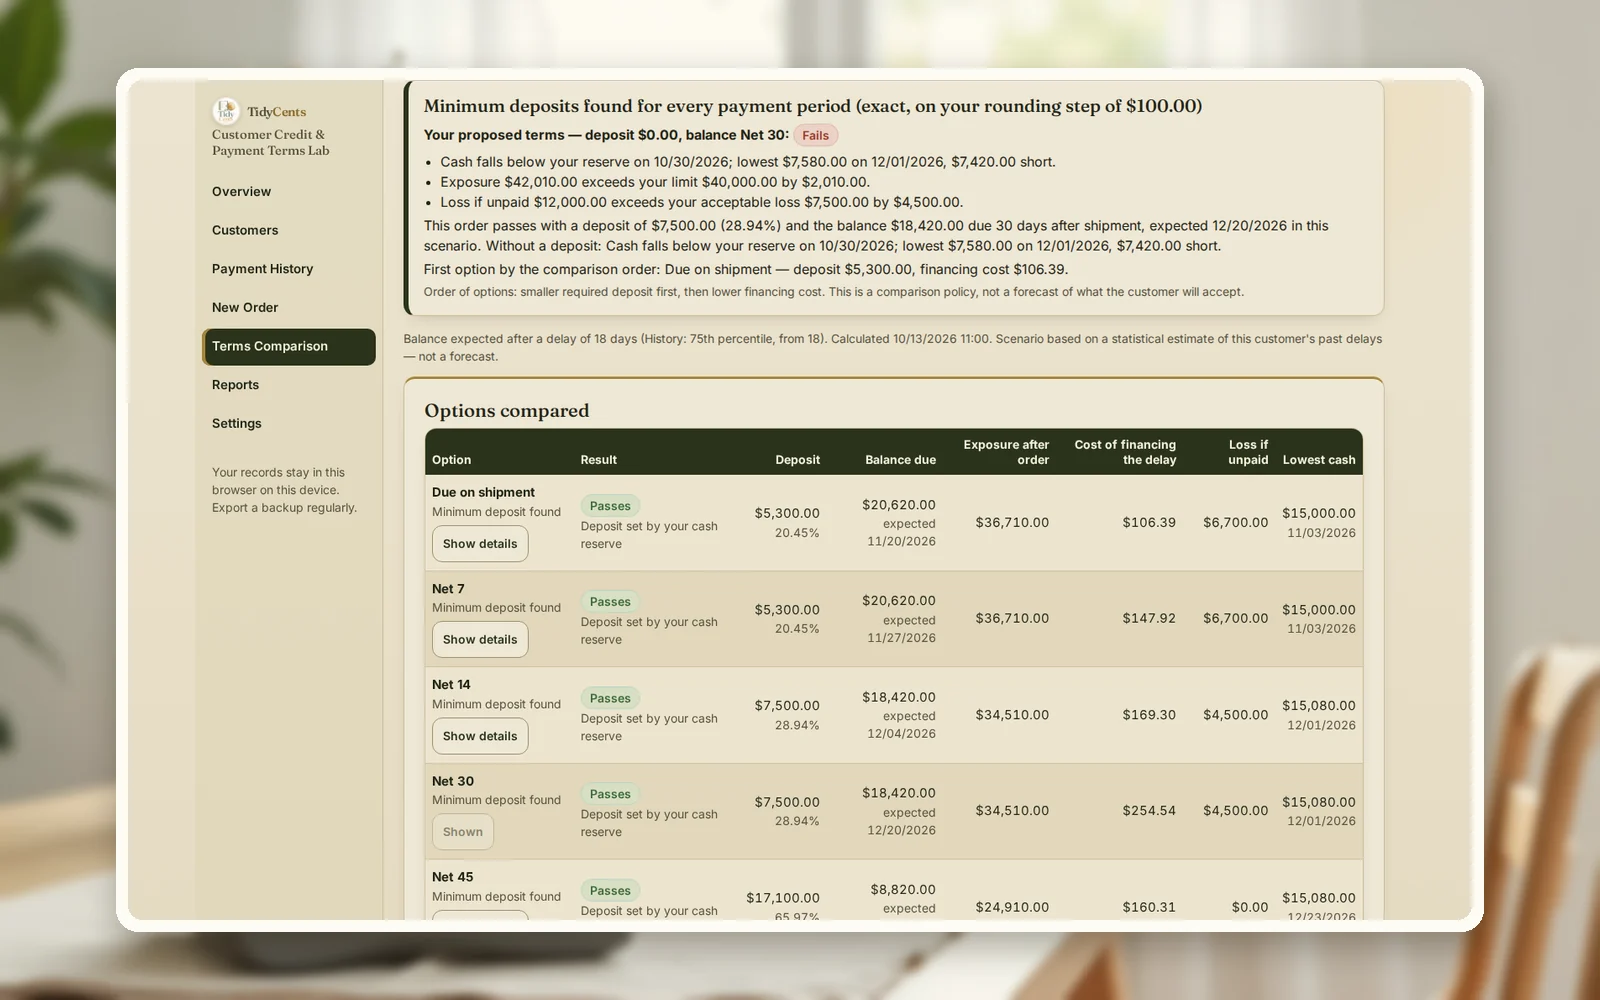
Fija el límite de crédito antes del pedido, no después: decide lo máximo que este cliente puede deberte a la vez y lo máximo que puedes permitirte perder si no paga nunca. Después prueba cada pedido contra tres cosas: el límite, la pérdida aceptable y tu reserva de caja cada día hasta que llegue el dinero. Si el pedido falla en alguna, la respuesta no es «no», sino un anticipo o un plazo más corto que basten para pasar las tres. En el ejemplo de abajo, Net 30 sin anticipo falla las tres pruebas; Net 30 con un anticipo de $7,500 las pasa.
Los retrasos son tan frecuentes que hay que planificarlos. El EU Payment Observatory informa de que más de la mitad de las empresas tuvo dificultades por pagos tardíos en 2024, y de que los plazos de pago más largos van unidos a periodos reales de cobro más largos en el 87% de los casos analizados.
Por qué «es un buen cliente» no es una decisión de crédito
Un aplazamiento es un préstamo. Cuando envías a Net 30, pagas ahora los materiales, los sueldos y el impuesto, y el cliente paga después, a veces mucho después. Pueden fallar tres cosas distintas, y cada una tiene su número:
- La deuda viva crece. Cada factura abierta se suma a lo que te debe el cliente. Una relación larga y cordial es justo como la deuda supera un límite que nunca habrías aceptado de golpe.
- La pérdida que puedes asumir es menor que la factura. Si no paga, pierdes el dinero ya gastado más el coste de reclamar, menos lo que puedas recuperar.
- Tu caja baja antes de que llegue su dinero. Las nóminas y el alquiler no esperan a su fecha de pago.
Un buen historial de pagos reduce la probabilidad de un problema; no cambia su tamaño si ocurre.
La fórmula
- Deuda viva tras el pedido = lo que ya debe el cliente + el saldo pendiente de este pedido. Debe quedar ≤ el límite de crédito.
- Pérdida si no paga = lo que pagas por el pedido + coste de reclamar − lo que puedes recuperar − anticipo. Debe quedar ≤ la pérdida aceptable.
- Prueba de caja = caja de hoy + cobros − pagos, día a día, con el dinero del cliente llegando en el vencimiento más su retraso habitual. Debe quedar ≥ tu reserva.
- Coste de financiación = saldo pendiente × tu coste del dinero × días de espera ÷ 365.
- Anticipo mínimo seguro = el mayor de los tres déficits (sobre el límite, sobre la pérdida, bajo la reserva), redondeado hacia arriba.
Un ejemplo resuelto
Las cifras salen de la demo de Crédito de clientes y condiciones de pago: un taller de cerámica ficticio y su cliente Harbor Lane Interiors. El taller fijó para este cliente un límite de crédito de $40,000 y una pérdida aceptable de $7,500; el cliente ya debe $16,090. El taller tiene $40,000 en el banco y una reserva de $15,000.
El nuevo pedido: 1,200 jarrones esmaltados por $24,000 más $1,920 de impuesto, $25,920 en total, con un margen bruto de $8,400. El taller paga $14,500 de materiales antes del envío y $600 después; podría recuperar mercancía por unos $4,000 si algo saliera mal, y reclamar costaría unos $900. Con el propio historial de pagos del cliente, el laboratorio calcula que en el percentil 75 paga 18 días después del vencimiento. El cliente pide Net 30 sin anticipo.
| Condiciones | Anticipo | Deuda viva (límite $40,000) | Pérdida si no paga (máx. $7,500) | Caja más baja (reserva $15,000) | ¿Pasa? |
|---|---|---|---|---|---|
| Net 30, sin anticipo | $0 | $42,010 | $12,000 | $7,580 | No — fallan las tres |
| Pago a la entrega | $5,300 (20.45%) | $36,710 | $6,700 | $15,000 | Sí |
| Net 30 | $7,500 (28.94%) | $34,510 | $4,500 | $15,080 | Sí |
| Net 45 | $17,100 (65.97%) | $24,910 | $0 | $15,080 | Sí |
Lee primero la primera fila. Net 30 sin anticipo pondría al cliente $2,010 por encima del límite, arriesgaría $12,000 frente a unos $7,500 aceptables y dejaría la caja del taller bajo la reserva durante 32 días, empezando por la nómina de finales de octubre, con un mínimo de $7,580. Son tres motivos distintos para decir «así no».
La segunda y la tercera fila muestran lo que funciona. Net 30 pasa con un anticipo de $7,500, alrededor del 29% de la factura. La restricción que manda es la reserva de caja, no el límite de crédito: el límite solo pediría $2,010, y la regla de pérdida $4,500. Los plazos más largos exigen mucho más por adelantado, porque el dinero llega después de la nómina de diciembre y del leasing del horno.
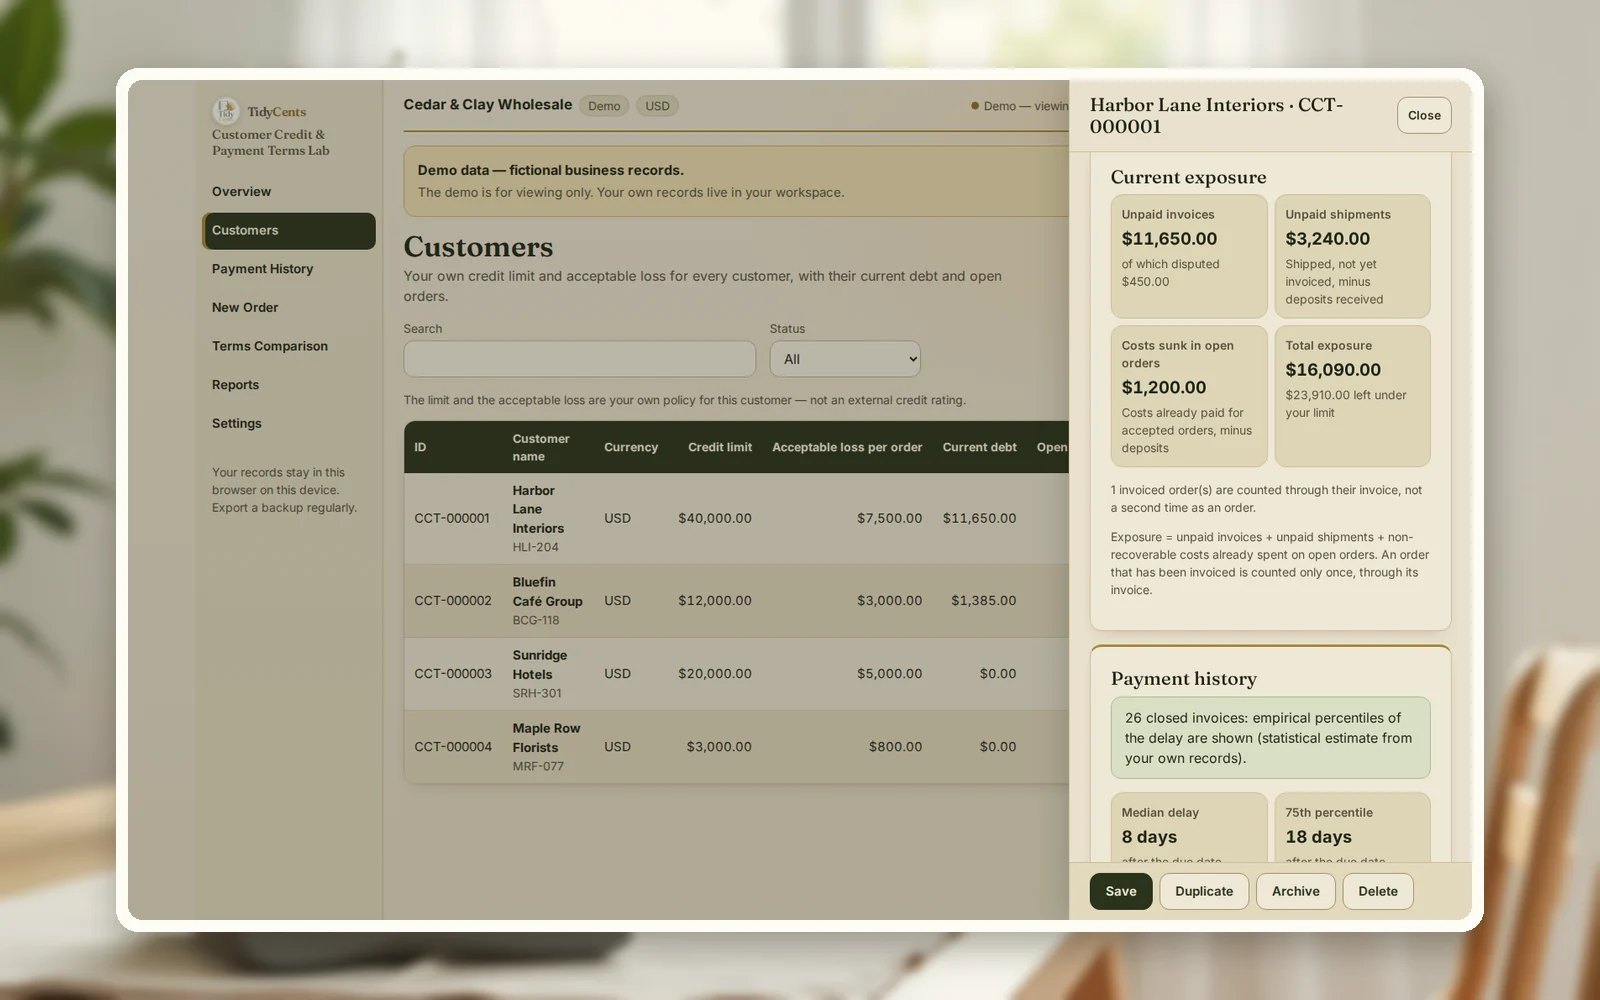
Dos cifras más ayudan a negociar. Esperar cuesta dinero: con un coste del dinero del 11%, sostener el saldo de $18,420 durante 48 días cuesta $254.54. Y si el cliente ofrece pagar 10 días antes, eso vale como mucho $201.79 para el taller, alrededor del 1.1% del saldo; un descuento por pronto pago mayor costaría más de lo que ahorra.
Paso a paso: fija un límite y prueba un pedido
- Apunta dos cifras por cliente: lo máximo que puede deberte a la vez (límite de crédito) y lo máximo que podrías perder sin daño real (pérdida aceptable).
- Suma lo que debe hoy: todas las facturas abiertas menos las notas de abono.
- Introduce el pedido como dinero: precio, impuesto, lo que pagas antes y después del envío, y cuándo.
- Usa su retraso real, no el del contrato: ¿con cuánto retraso suele pagar? Un percentil alto es más seguro que la media.
- Pon el cobro en tu calendario de caja junto a nóminas, alquiler y proveedores, y busca el día más bajo.
- Comprueba las tres pruebas; si alguna falla, busca el anticipo más pequeño o el plazo más corto que pase las tres.
- Decide qué ofrecer: anticipo, pagos por fases, plazo más corto o un primer pedido más pequeño.
Errores habituales
- Fijar el límite después del pedido. Para entonces la conversación trata del cliente, no de tus números.
- Contar toda la factura como riesgo. La pérdida es tu dinero gastado más el coste de reclamar, menos lo que recuperas.
- Tomar el plazo del contrato como fecha de cobro. Usa el historial real del cliente; aquí añade 18 días.
- Olvidar el impuesto. Puede que debas el impuesto antes de que el cliente te lo pague.
- Ofrecer descuento por pronto pago sin ponerle precio. Aquí, más de $201.79 por 10 días sería una pérdida.
- Tratar el riesgo desconocido como cero. Si no conoces la probabilidad de impago, el laboratorio muestra la regla de pérdida en lugar de inventar una probabilidad.
Cuándo ayuda una herramienta
Un pedido contra un límite cabe en una libreta. Varios clientes con pagos parciales, abonos y retrasos distintos, no. Crédito de clientes y condiciones de pago guarda el límite, la pérdida aceptable y el historial de pagos de cada cliente, mide su retraso real, prueba cada combinación de anticipo y plazo contra tu calendario de caja y muestra qué restricción manda, con «Cómo se calcula» junto a cada cifra. Aritmética decimal exacta, sin conjeturas de IA. Para una primera comprobación rápida, la calculadora gratuita de condiciones de pago y la calculadora de anticipo (en inglés) dan las cifras puntuales.
Abre la demo con el taller de cerámica del ejemplo —todas las pantallas, sin registro— y luego añade tus propios clientes y pedidos.
Abrir Crédito de clientes y condiciones de pagoTodas las herramientas de decisiones y caja
Guías relacionadas: cuánto anticipo pedir, qué pasa si tu mayor cliente paga tarde y cómo cobrar facturas vencidas.
Preguntas frecuentes
¿Cómo fijo un límite de crédito para un cliente nuevo sin historial?
Empieza con poco y amplíalo con pruebas. Lo habitual es limitar los primeros pedidos a lo que podrías perder sin daño, pedir un anticipo y subir el límite tras varias facturas pagadas a tiempo. Sin historial, usa una hipótesis de retraso prudente en lugar del plazo del contrato.
¿Qué anticipo es razonable con Net 30?
No hay un porcentaje único. El anticipo correcto es el más pequeño que mantiene la deuda bajo el límite, la pérdida dentro de lo aceptable y la caja por encima de la reserva: en el ejemplo, $7,500, alrededor del 29%. Otro mes, con la nómina en otra fecha, puede dar otra respuesta.
¿Debo ofrecer descuento por pronto pago?
Solo si cuesta menos de lo que el dinero vale para ti. Valora los días ahorrados a tu coste del dinero: aquí, pagar 10 días antes vale como mucho $201.79. Un descuento mayor paga al cliente más de lo que ganas.
¿Un seguro de crédito o un avalista sustituyen esta comprobación?
Pueden reducir lo que puedes perder, y puedes introducirlo como una pérdida aceptable menor o un importe recuperable mayor. No cambian cuándo llega el dinero, así que la prueba de la reserva sigue aplicándose. Consulta las condiciones de la póliza con la aseguradora.
¿Y si el cliente rechaza el anticipo?
Ofrece un plazo más corto, pagos por fases o una primera entrega más pequeña, y prueba cada opción. Si ninguna pasa, el pedido tal como lo piden es un riesgo que has medido y rechazado, no una venta perdida por prudencia.
Fuentes
- Comisión Europea, EU Payment Observatory — análisis e informe anual 2025 — más de la mitad de las empresas declaró dificultades por pagos tardíos en 2024; plazos más largos asociados a periodos de pago más largos en el 87% de los casos.
Esto es apoyo a la decisión, no asesoramiento financiero, crediticio ni legal.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Crédito de clientes y condiciones de pago
Prueba el próximo pedido de un cliente contra tu límite de crédito, tu reserva de caja y tu pérdida aceptable antes de aceptar condiciones de pago.

