
Kreditlimit für Kunden festlegen – und die sichere Anzahlung
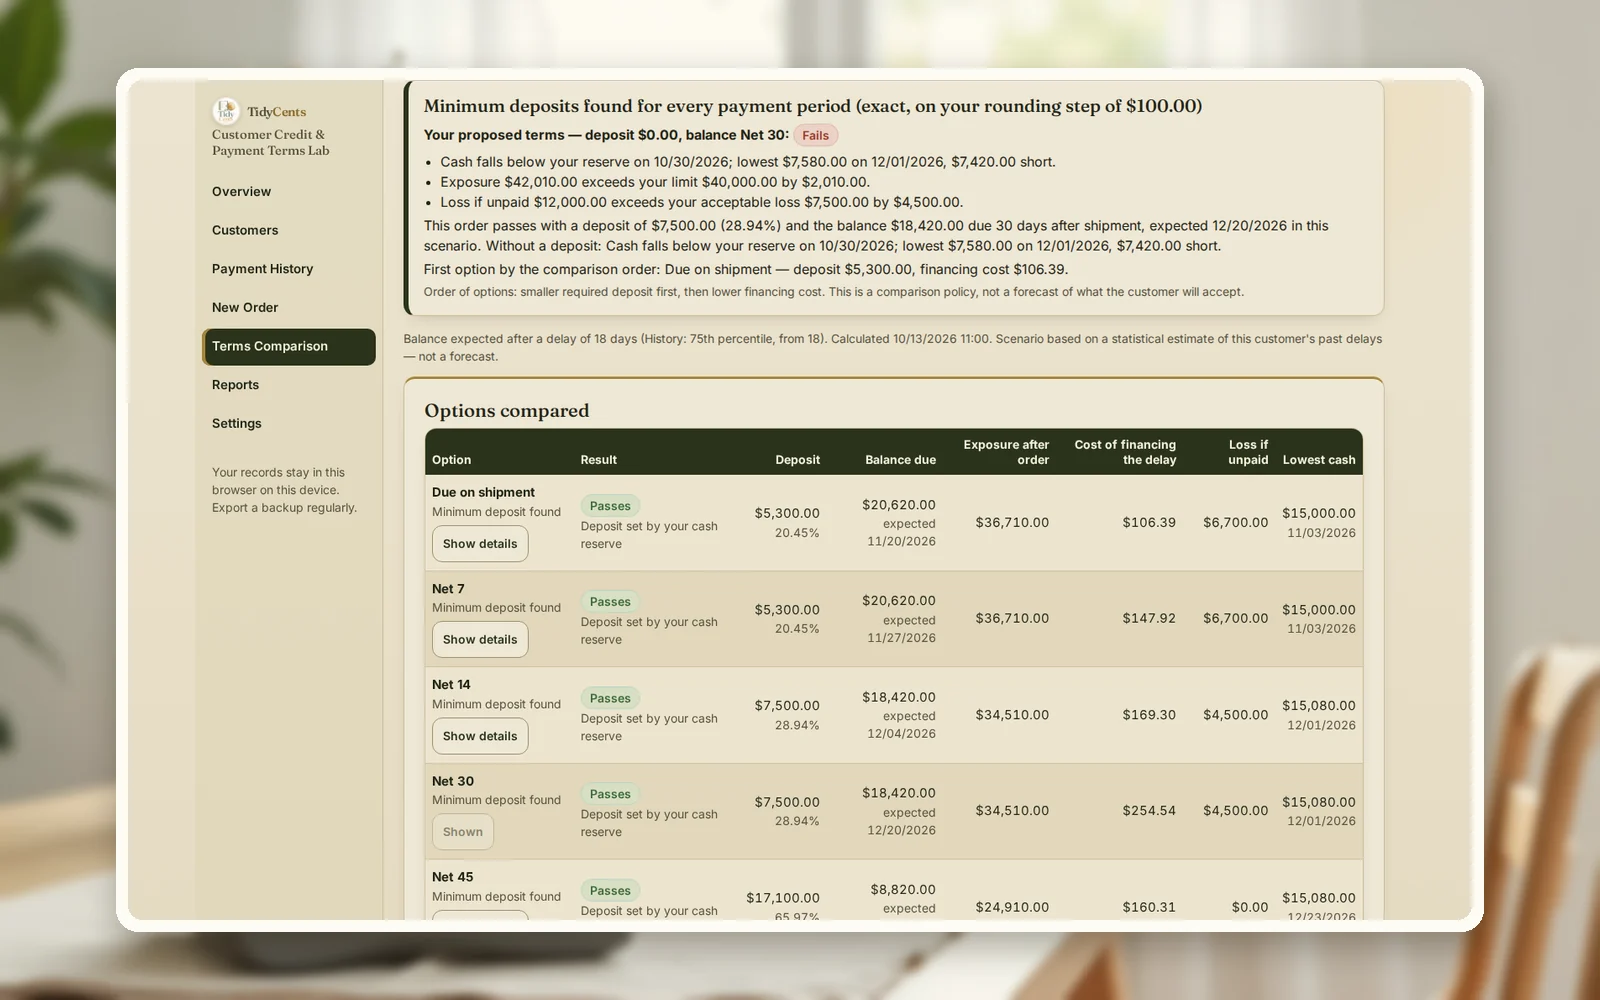
Leg das Kreditlimit vor dem Auftrag fest, nicht danach: Entscheide, wie viel dieser Kunde dir höchstens gleichzeitig schulden darf und wie viel du dir leisten kannst zu verlieren, wenn er nie zahlt. Dann prüfst du jeden Auftrag gegen drei Dinge — das Limit, den verkraftbaren Verlust und deine Reserve an jedem Tag, bis das Geld da ist. Fällt der Auftrag bei einem davon durch, heißt die Antwort nicht „nein“, sondern eine Anzahlung oder ein kürzeres Zahlungsziel, groß genug für alle drei. Im Beispiel unten fällt Net 30 ohne Anzahlung bei allen drei Prüfungen durch; Net 30 mit $7,500 Anzahlung besteht.
Zahlungsverzug ist so häufig, dass du ihn einplanen solltest. Die EU Payment Observatory berichtet, dass 2024 mehr als die Hälfte der Unternehmen Probleme mit verspäteten Zahlungen hatte und dass längere Zahlungsziele in 87% der untersuchten Fälle mit längeren tatsächlichen Zahlungsdauern einhergingen.
Warum „das ist ein guter Kunde“ keine Kreditentscheidung ist
Ein Zahlungsziel ist ein Kredit. Lieferst du mit Net 30, zahlst du Material, Löhne und Steuer jetzt, und der Kunde zahlt später — manchmal viel später. Drei verschiedene Dinge können schiefgehen, und jedes hat seine eigene Zahl:
- Das offene Volumen wächst. Jede offene Rechnung erhöht, was der Kunde dir schuldet. Gerade eine lange, freundliche Beziehung lässt das Volumen über eine Grenze kriechen, der du auf einen Schlag nie zugestimmt hättest.
- Der Verlust, den du verkraftest, ist kleiner als die Rechnung. Zahlt der Kunde nicht, verlierst du das schon ausgegebene Geld plus die Inkassokosten, minus das, was du zurückholen kannst.
- Dein Kontostand sinkt, bevor sein Geld kommt. Löhne und Miete warten nicht auf seinen Zahltag.
Eine gute Zahlungshistorie senkt die Wahrscheinlichkeit eines Problems; sie ändert nicht die Größe des Problems, wenn es eintritt.
Die Formel
- Offenes Volumen nach dem Auftrag = was der Kunde schon schuldet + offener Betrag dieses Auftrags. Muss ≤ Kreditlimit bleiben.
- Verlust bei Nichtzahlung = deine Kosten für den Auftrag + Inkassokosten − was du zurückholen kannst − Anzahlung. Muss ≤ verkraftbarer Verlust bleiben.
- Geldtest = heutiger Bestand + Einnahmen − Zahlungen, Tag für Tag, wobei das Geld des Kunden am Fälligkeitstag plus seinem üblichen Verzug eintrifft. Muss ≥ Reserve bleiben.
- Finanzierungskosten = offener Betrag × deine Kapitalkosten × Wartetage ÷ 365.
- Kleinste sichere Anzahlung = die größte der drei Lücken (über dem Limit, über dem Verlust, unter der Reserve), aufgerundet.
Ein Rechenbeispiel
Die Zahlen stammen aus der Demo von Kundenkredit & Zahlungsziel-Labor: eine erfundene Keramikwerkstatt und ihr Kunde Harbor Lane Interiors. Die Werkstatt hat für diesen Kunden ein Kreditlimit von $40,000 und einen verkraftbaren Verlust von $7,500 festgelegt; er schuldet bereits $16,090. Auf dem Konto liegen $40,000, die Reserve beträgt $15,000.
Der neue Auftrag: 1,200 glasierte Vasen für $24,000 plus $1,920 Steuer — $25,920 insgesamt, bei $8,400 Rohertrag. Die Werkstatt zahlt $14,500 Material vor dem Versand und $600 danach; im Ernstfall ließe sich Ware für etwa $4,000 zurückholen, und Inkasso würde rund $900 kosten. Aus der eigenen Zahlungshistorie des Kunden ermittelt das Labor, dass er am 75. Perzentil 18 Tage nach Fälligkeit zahlt. Der Kunde möchte Net 30 ohne Anzahlung.
| Bedingungen | Anzahlung | Offenes Volumen (Limit $40,000) | Verlust bei Nichtzahlung (max. $7,500) | Niedrigster Kontostand (Reserve $15,000) | Besteht? |
|---|---|---|---|---|---|
| Net 30, ohne Anzahlung | $0 | $42,010 | $12,000 | $7,580 | Nein — alle drei fallen durch |
| Fällig bei Lieferung | $5,300 (20.45%) | $36,710 | $6,700 | $15,000 | Ja |
| Net 30 | $7,500 (28.94%) | $34,510 | $4,500 | $15,080 | Ja |
| Net 45 | $17,100 (65.97%) | $24,910 | $0 | $15,080 | Ja |
Lies zuerst die erste Zeile. Net 30 ohne Anzahlung würde den Kunden $2,010 über das Limit bringen, $12,000 riskieren bei verkraftbaren $7,500 und den Kontostand der Werkstatt 32 Tage lang unter die Reserve drücken, beginnend mit den Löhnen Ende Oktober, mit einem Tiefstand von $7,580. Das sind drei getrennte Gründe für „so nicht“.
Die zweite und dritte Zeile zeigen, was funktioniert. Net 30 besteht mit $7,500 Anzahlung — rund 29% der Rechnung. Die bindende Grenze ist die Reserve, nicht das Kreditlimit: Für das Limit allein wären $2,010 nötig, für die Verlustregel $4,500. Längere Ziele brauchen viel mehr vorab, weil das Geld erst nach den Dezemberlöhnen und der Ofen-Leasingrate eintrifft.
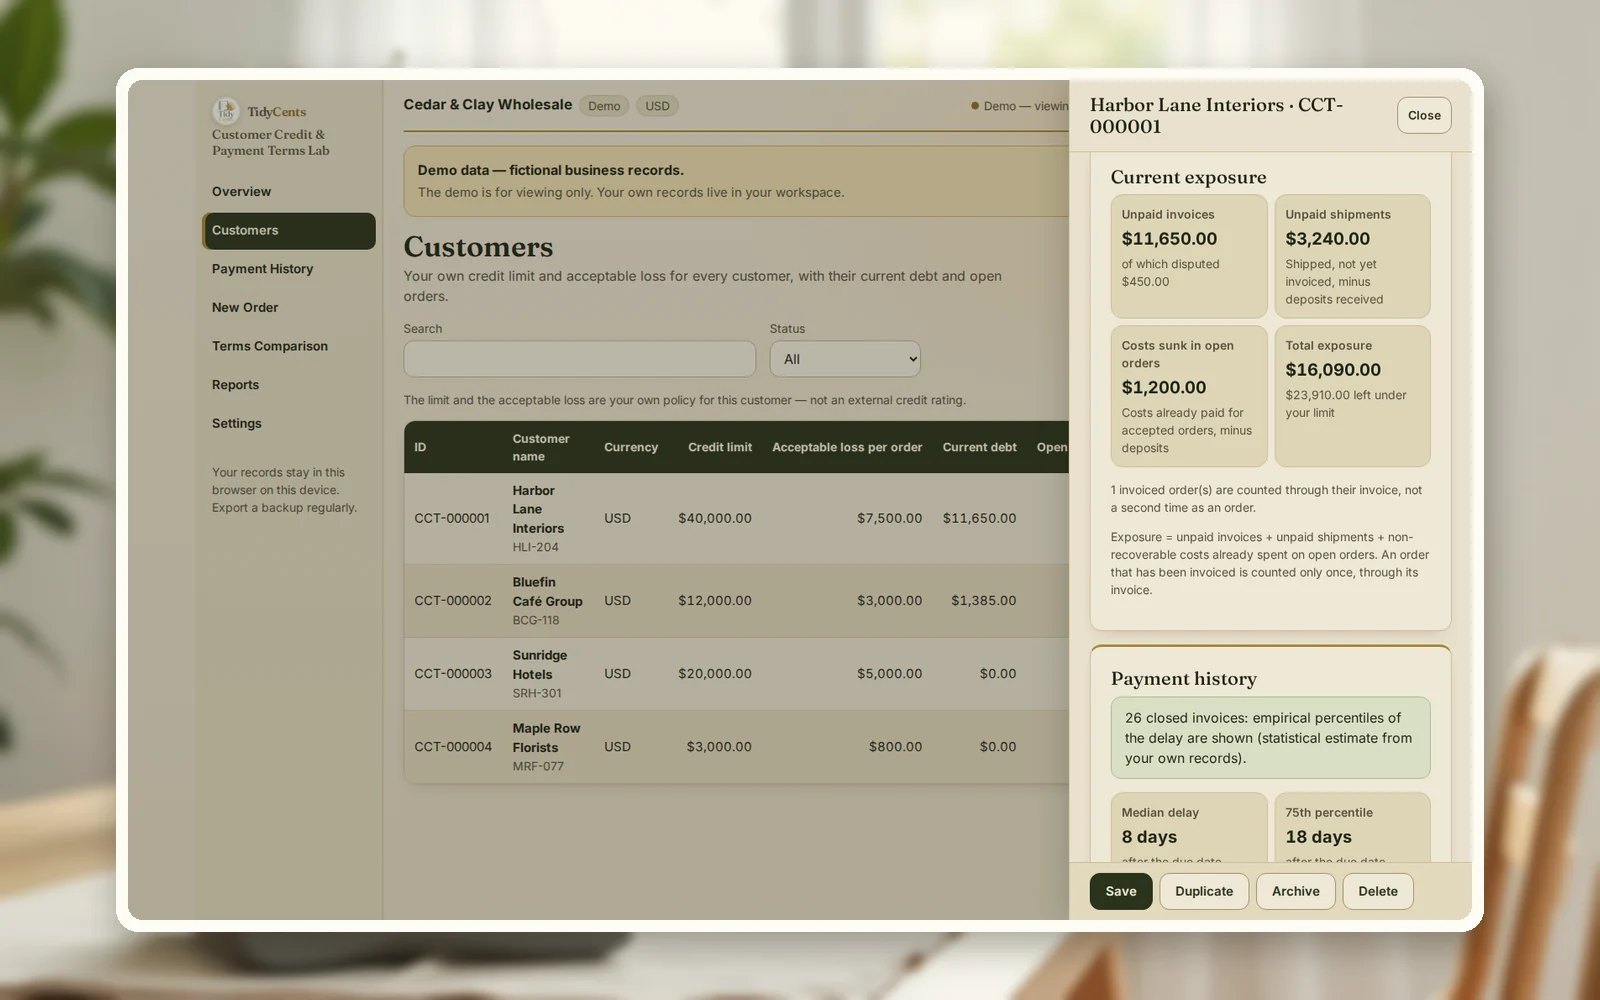
Zwei weitere Zahlen helfen in der Verhandlung. Warten kostet Geld: Bei 11% Kapitalkosten kostet es $254.54, den offenen Betrag von $18,420 für 48 Tage zu tragen. Und bietet der Kunde an, 10 Tage früher zu zahlen, ist das der Werkstatt höchstens $201.79 wert — etwa 1.1% des offenen Betrags; ein höheres Skonto kostet mehr, als es spart.
Schritt für Schritt: Limit festlegen und Auftrag prüfen
- Notiere pro Kunde zwei Zahlen: das Höchste, was er dir gleichzeitig schulden darf (Kreditlimit), und das Höchste, was du ohne echten Schaden verlieren kannst (verkraftbarer Verlust).
- Addiere, was er heute schuldet — alle offenen Rechnungen abzüglich Gutschriften.
- Erfasse den Auftrag als Geld: Preis, Steuer, was du vor und nach dem Versand zahlst und wann.
- Nimm seinen echten Verzug, nicht das Vertragsziel: Wie spät zahlt er üblicherweise? Ein hohes Perzentil ist sicherer als der Durchschnitt.
- Setz die Zahlung in deinen Geldkalender neben Löhne, Miete und Lieferanten und finde den niedrigsten Tag.
- Prüf die drei Tests; fällt einer durch, finde die kleinste Anzahlung oder das kürzeste Ziel, bei dem alle drei bestehen.
- Entscheide, was du anbietest: Anzahlung, Teilzahlungen, kürzeres Ziel oder einen kleineren ersten Auftrag.
Häufige Fehler
- Das Limit erst nach dem Auftrag festlegen. Dann geht es im Gespräch um den Kunden, nicht um deine Zahlen.
- Die ganze Rechnung als Risiko zählen. Der Verlust ist dein ausgegebenes Geld plus Inkassokosten, minus was du zurückholst.
- Das Vertragsziel als Zahltag nehmen. Nutze die echte Historie des Kunden; hier kommen 18 Tage dazu.
- Die Steuer vergessen. Unter Umständen schuldest du die Steuer, bevor der Kunde sie dir zahlt.
- Skonto anbieten, ohne es zu bepreisen. Hier wären mehr als $201.79 für 10 Tage ein Verlust.
- Unbekanntes Risiko als null behandeln. Kennst du die Ausfallwahrscheinlichkeit nicht, zeigt das Labor die Verlustregel, statt eine Wahrscheinlichkeit zu raten.
Wann ein Tool hilft
Ein Auftrag gegen ein Limit passt auf einen Notizzettel. Mehrere Kunden mit Teilzahlungen, Gutschriften und unterschiedlichem Verzug nicht. Kundenkredit & Zahlungsziel-Labor speichert Limit, verkraftbaren Verlust und Zahlungshistorie jedes Kunden, misst seinen echten Verzug, prüft jede Kombination aus Anzahlung und Ziel gegen deinen Geldkalender und zeigt, welche Grenze bindet — mit „So berechnet“ neben jeder Zahl. Exakte Dezimalrechnung, kein KI-Raten. Für einen schnellen ersten Check liefern der kostenlose Zahlungszielrechner und der Anzahlungsrechner (auf Englisch) die einmaligen Zahlen.
Öffne die Demo mit der Keramikwerkstatt von oben — alle Ansichten, ohne Anmeldung — und leg dann deine eigenen Kunden und Aufträge an.
Kundenkredit & Zahlungsziel-Labor öffnenAlle Tools für Entscheidungen und Liquidität
Passende Ratgeber: wie viel Anzahlung du verlangen solltest, wenn dein größter Kunde später zahlt und überfällige Rechnungen eintreiben.
Häufige Fragen
Wie lege ich ein Kreditlimit für einen neuen Kunden ohne Historie fest?
Fang klein an und erhöhe mit Belegen. Üblich ist, die ersten Aufträge auf das zu begrenzen, was du ohne Schaden verlieren könntest, eine Anzahlung zu verlangen und das Limit nach mehreren pünktlich bezahlten Rechnungen anzuheben. Ohne Historie nimm eine vorsichtige Verzugsannahme statt des Vertragsziels.
Welche Anzahlung ist bei Net 30 angemessen?
Es gibt keinen festen Prozentsatz. Richtig ist die kleinste Anzahlung, bei der das offene Volumen unter dem Limit, der Verlust im verkraftbaren Rahmen und dein Kontostand über der Reserve bleibt — im Beispiel $7,500, rund 29%. In einem anderen Monat, mit Löhnen an einem anderen Tag, kann die Antwort anders lauten.
Soll ich Skonto für frühe Zahlung anbieten?
Nur wenn es weniger kostet, als dir das Geld wert ist. Bewerte die gesparten Tage mit deinen Kapitalkosten: Hier sind 10 Tage früher höchstens $201.79 wert. Ein höheres Skonto zahlt dem Kunden mehr, als du gewinnst.
Ersetzt eine Warenkreditversicherung oder ein Bürge diese Prüfung?
Sie können verringern, was du verlieren kannst, und das kannst du als kleineren verkraftbaren Verlust oder größeren rückholbaren Betrag eintragen. Am Zeitpunkt des Geldeingangs ändern sie nichts, also bleibt der Reservetest. Prüf die Policenbedingungen beim Anbieter.
Was, wenn der Kunde keine Anzahlung leisten will?
Biete ein kürzeres Ziel, Teilzahlungen oder eine kleinere erste Lieferung an und prüf jede Variante. Besteht keine, ist der Auftrag wie gewünscht ein Risiko, das du gemessen und abgelehnt hast — kein Umsatz, den du aus Vorsicht verloren hast.
Quellen
- Europäische Kommission, EU Payment Observatory — Analysen und Jahresbericht 2025 — mehr als die Hälfte der Unternehmen meldete 2024 Probleme mit Zahlungsverzug; längere Ziele gehen in 87% der Fälle mit längeren Zahlungsdauern einher.
Das ist Entscheidungshilfe, keine Finanz-, Kredit- oder Rechtsberatung.
In diesem Leitfaden erwähnte Tools
 Interaktives Tool
Kundenkredit & Zahlungsziel-Labor
Prüfe den nächsten Auftrag eines Kunden gegen dein Kreditlimit, deine Liquiditätsreserve und deinen akzeptablen Verlust, bevor du Zahlungsbedingungen zusagst.

