
Кредитный лимит клиента и безопасный аванс: как считать
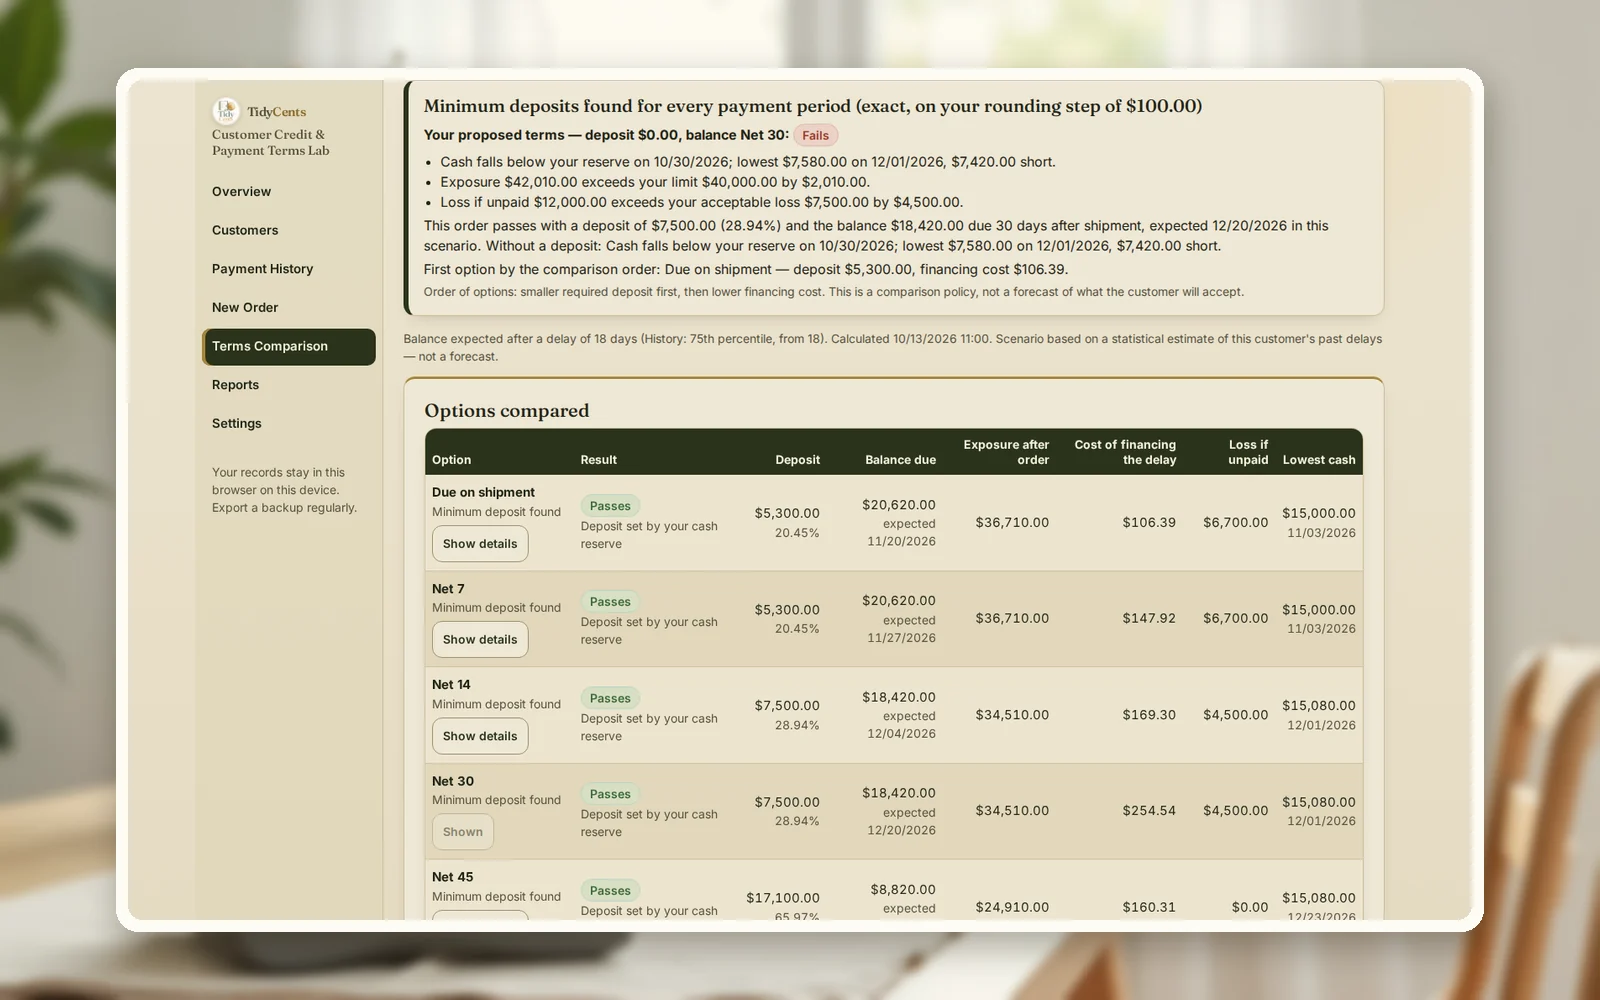
Устанавливайте кредитный лимит до заказа, а не после: решите, сколько этот клиент может быть должен вам одновременно и сколько вы можете позволить себе потерять, если он не заплатит никогда. Затем проверяйте каждый заказ по трём условиям — лимит, допустимый убыток и денежный резерв в каждый день до прихода денег. Если заказ не проходит хотя бы одно, ответ не «нет», а аванс или более короткий срок, достаточные, чтобы пройти все три. В примере ниже Net 30 без аванса проваливает все три проверки; Net 30 с авансом $7,500 проходит.
Просрочки настолько обычны, что их нужно планировать. EU Payment Observatory сообщает, что в 2024 году больше половины компаний сталкивались с трудностями из-за просроченных оплат, а более длинные условия оплаты сопровождались более длинными фактическими сроками оплаты в 87% проанализированных случаев.
Почему «это хороший клиент» — не кредитное решение
Отсрочка — это заём. Отгружая на условиях Net 30, вы платите за материалы, зарплату и налог сейчас, а клиент платит позже — иногда намного позже. Пойти не так могут три разные вещи, и у каждой своя цифра:
- Растёт задолженность. Каждый открытый счёт добавляется к долгу клиента. Долгие дружеские отношения — именно так задолженность незаметно переходит границу, на которую вы никогда не согласились бы разом.
- Убыток, который вы выдержите, меньше суммы счёта. Если клиент не заплатит, вы теряете уже потраченные деньги плюс расходы на взыскание минус то, что удастся вернуть.
- Деньги проседают раньше, чем приходит оплата. Зарплата и аренда не ждут даты платежа клиента.
Хорошая платёжная история снижает вероятность проблемы, но не меняет её размер, если проблема случится.
Формула
- Задолженность после заказа = текущий долг клиента + неоплаченный остаток этого заказа. Должна оставаться ≤ кредитного лимита.
- Убыток при неоплате = ваши расходы на заказ + расходы на взыскание − то, что можно вернуть − аванс. Должен оставаться ≤ допустимого убытка.
- Проверка денег = сегодняшний остаток + поступления − платежи, день за днём, причём деньги клиента приходят в срок оплаты плюс его обычная задержка. Остаток должен быть ≥ резерва.
- Стоимость финансирования = неоплаченный остаток × ваша стоимость денег × дни ожидания ÷ 365.
- Минимальный безопасный аванс = наибольшая из трёх нехваток (превышение лимита, превышение убытка, недостача до резерва), округлённая вверх.
Пример расчёта
Цифры взяты из демо инструмента «Безопасная отсрочка: лимит клиента, аванс и условия оплаты»: вымышленная керамическая мастерская и её клиент Harbor Lane Interiors. Мастерская установила этому клиенту кредитный лимит $40,000 и допустимый убыток $7,500; клиент уже должен $16,090. На счёте мастерской $40,000, резерв — $15,000.
Новый заказ: 1,200 глазурованных ваз за $24,000 плюс $1,920 налога — всего $25,920, валовая прибыль $8,400. До отгрузки мастерская платит $14,500 за материалы и $600 после; в случае проблем можно вернуть товара примерно на $4,000, а взыскание обойдётся примерно в $900. По собственной платёжной истории клиента инструмент находит, что на 75-м процентиле он платит через 18 дней после срока. Клиент просит Net 30 без аванса.
| Условия | Аванс | Задолженность (лимит $40,000) | Убыток при неоплате (макс. $7,500) | Минимум денег (резерв $15,000) | Проходит? |
|---|---|---|---|---|---|
| Net 30, без аванса | $0 | $42,010 | $12,000 | $7,580 | Нет — все три не проходят |
| Оплата при отгрузке | $5,300 (20.45%) | $36,710 | $6,700 | $15,000 | Да |
| Net 30 | $7,500 (28.94%) | $34,510 | $4,500 | $15,080 | Да |
| Net 45 | $17,100 (65.97%) | $24,910 | $0 | $15,080 | Да |
Сначала прочитайте первую строку. Net 30 без аванса вывел бы клиента на $2,010 за лимит, поставил бы под риск $12,000 при допустимых $7,500 и опустил бы деньги мастерской ниже резерва на 32 дня, начиная с зарплаты в конце октября, с минимумом $7,580. Это три отдельные причины сказать «не на таких условиях».
Вторая и третья строки показывают, что сработает. Net 30 проходит с авансом $7,500 — около 29% счёта. Связывающее ограничение здесь — денежный резерв, а не кредитный лимит: одному лимиту хватило бы $2,010, правилу убытка — $4,500. Более длинные сроки требуют гораздо большего аванса, потому что деньги приходят уже после декабрьской зарплаты и лизинга печи.
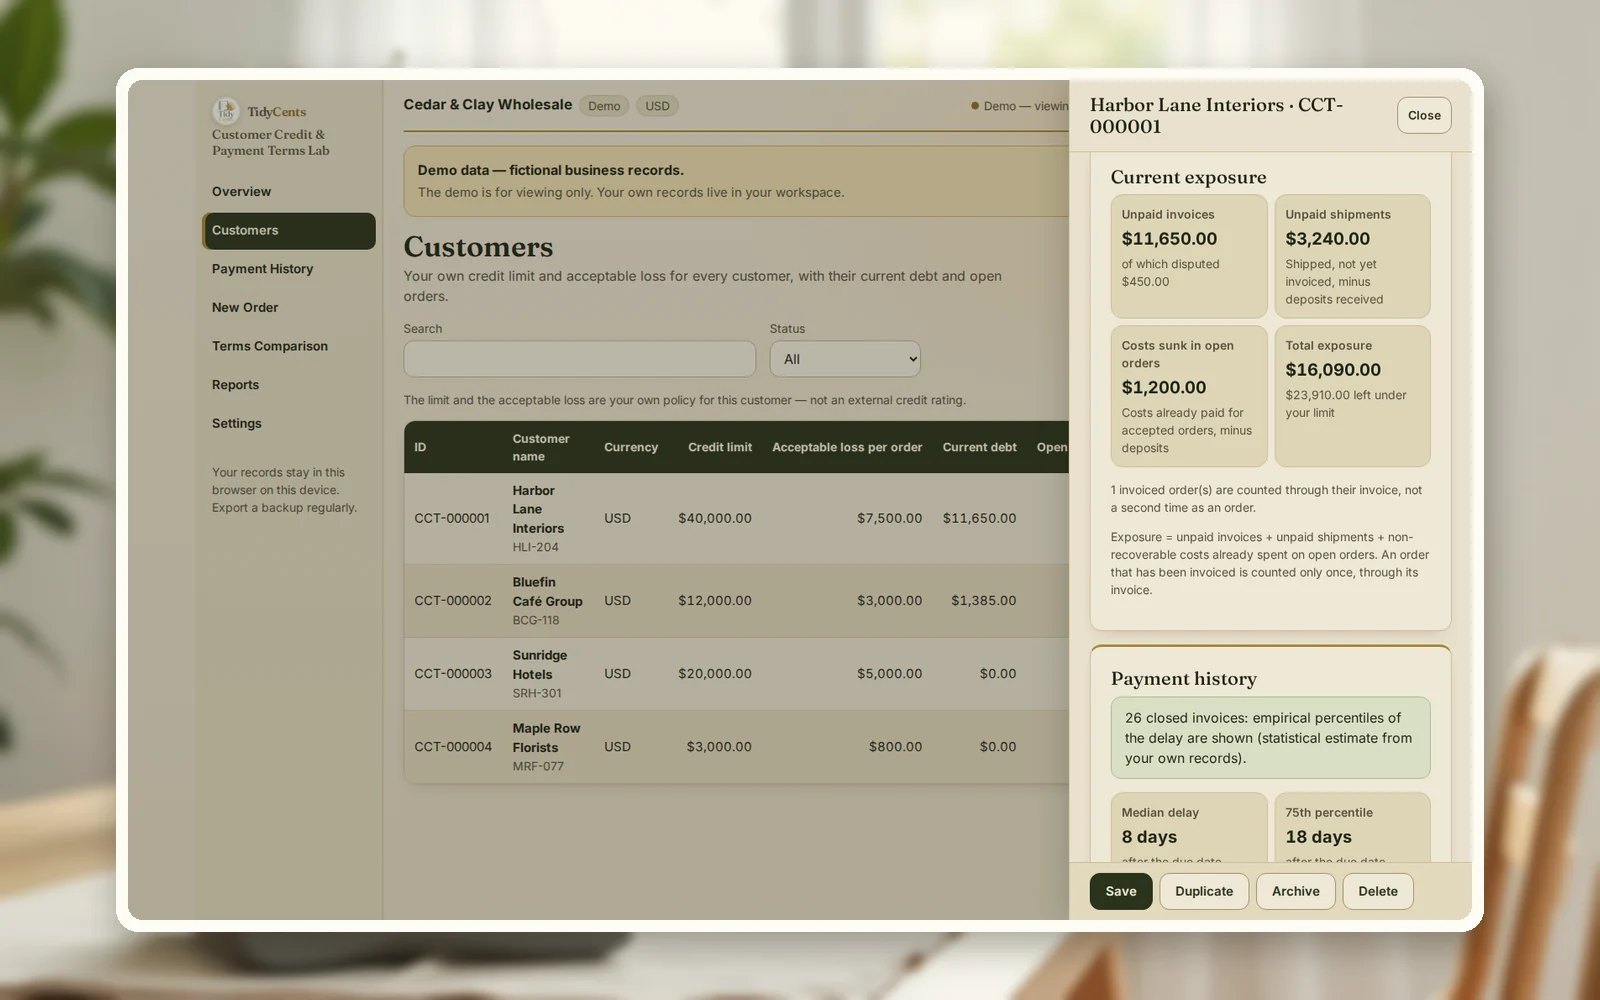
Ещё две цифры помогают в переговорах. Ожидание стоит денег: при стоимости денег 11% держать остаток $18,420 в течение 48 дней стоит $254.54. А если клиент предложит заплатить на 10 дней раньше, для мастерской это стоит не больше $201.79 — около 1.1% остатка; скидка за раннюю оплату больше этой суммы обойдётся дороже, чем сэкономит.
Пошагово: как установить лимит и проверить заказ
- Запишите по две цифры на клиента: максимальный одновременный долг (кредитный лимит) и максимум, который вы можете потерять без серьёзного ущерба (допустимый убыток).
- Сложите текущий долг — все открытые счета за вычетом кредит-нот.
- Внесите заказ как деньги: цена, налог, что и когда вы платите до и после отгрузки.
- Берите реальную задержку клиента, а не договорную: насколько поздно он обычно платит? Высокий процентиль надёжнее среднего.
- Поставьте оплату в денежный календарь рядом с зарплатой, арендой и поставщиками и найдите самый низкий день.
- Проверьте три условия; если одно не проходит, найдите минимальный аванс или самый короткий срок, при которых проходят все три.
- Решите, что предложить: аванс, оплату этапами, более короткий срок или меньший первый заказ.
Типичные ошибки
- Ставить лимит после заказа. К этому моменту разговор идёт о клиенте, а не о ваших цифрах.
- Считать риском весь счёт. Убыток — это потраченные деньги плюс расходы на взыскание минус то, что можно вернуть.
- Брать срок по договору как дату оплаты. Используйте реальную историю клиента; здесь она добавляет 18 дней.
- Забыть о налоге. Налог вы можете быть обязаны заплатить раньше, чем клиент оплатит его вам.
- Давать скидку за раннюю оплату, не посчитав её цену. Здесь больше $201.79 за 10 дней было бы убытком.
- Считать неизвестный риск нулём. Если вероятность неоплаты неизвестна, инструмент показывает правило убытка, а не угадывает вероятность.
Когда помогает инструмент
Один заказ против одного лимита помещается на листке. Несколько клиентов с частичными оплатами, кредит-нотами и разными задержками — уже нет. Инструмент «Безопасная отсрочка: лимит клиента, аванс и условия оплаты» хранит лимит, допустимый убыток и платёжную историю каждого клиента, измеряет его реальную задержку, проверяет каждую комбинацию аванса и срока по вашему денежному календарю и показывает, какое ограничение связывает, — с пояснением «Как рассчитано» у каждой цифры. Точная десятичная арифметика, без догадок ИИ. Для быстрой первой проверки бесплатные калькулятор условий оплаты и калькулятор аванса (на английском) дают разовые цифры.
Откройте демо с керамической мастерской из примера — все экраны, без регистрации, — затем добавьте своих клиентов и заказы.
Открыть «Безопасная отсрочка: лимит клиента, аванс и условия оплаты»Все инструменты решений и денежного потока
Связанные статьи: какой аванс просить, что, если крупнейший клиент платит с опозданием и как взыскать просроченные счета.
Вопросы и ответы
Как установить кредитный лимит новому клиенту без истории?
Начните с малого и увеличивайте по фактам. Распространённый подход — ограничить первые заказы суммой, которую можно потерять без ущерба, попросить аванс и поднять лимит после нескольких вовремя оплаченных счетов. Без истории берите осторожное допущение о задержке, а не договорный срок.
Какой аванс разумен при Net 30?
Единого процента нет. Правильный аванс — минимальный, при котором задолженность остаётся под лимитом, убыток — в допустимых пределах, а деньги — выше резерва; в примере это $7,500, около 29%. В другом месяце, с зарплатой в другой день, ответ может быть другим.
Стоит ли давать скидку за раннюю оплату?
Только если она стоит меньше, чем деньги стоят для вас. Оцените сэкономленные дни по вашей стоимости денег: здесь оплата на 10 дней раньше стоит не больше $201.79. Скидка больше этой суммы платит клиенту больше, чем получаете вы.
Заменяет ли эту проверку страхование кредита или поручитель?
Они могут уменьшить возможный убыток, и это можно внести как меньший допустимый убыток или большую возвращаемую сумму. Но они не меняют момент прихода денег, поэтому проверка резерва всё равно нужна. Условия полиса уточняйте у страховщика.
Что делать, если клиент отказывается от аванса?
Предложите более короткий срок, оплату этапами или меньшую первую поставку и проверьте каждый вариант. Если ни один не проходит, заказ на запрошенных условиях — это измеренный риск, от которого вы отказались, а не продажа, потерянная из-за осторожности.
Источники
- Европейская комиссия, EU Payment Observatory — аналитика и годовой отчёт 2025 — больше половины компаний сообщили о трудностях из-за просрочек в 2024 году; более длинные условия связаны с более длинными сроками оплаты в 87% случаев.
Это поддержка решений, а не финансовая, кредитная или юридическая консультация.
Инструменты из этого руководства
 Интерактивный инструмент
Безопасная отсрочка: лимит клиента, аванс и условия оплаты
Проверьте следующий заказ клиента на соответствие вашему кредитному лимиту, денежному резерву и допустимому убытку, прежде чем соглашаться на условия оплаты.

