
Como definir o limite de crédito do cliente e a entrada
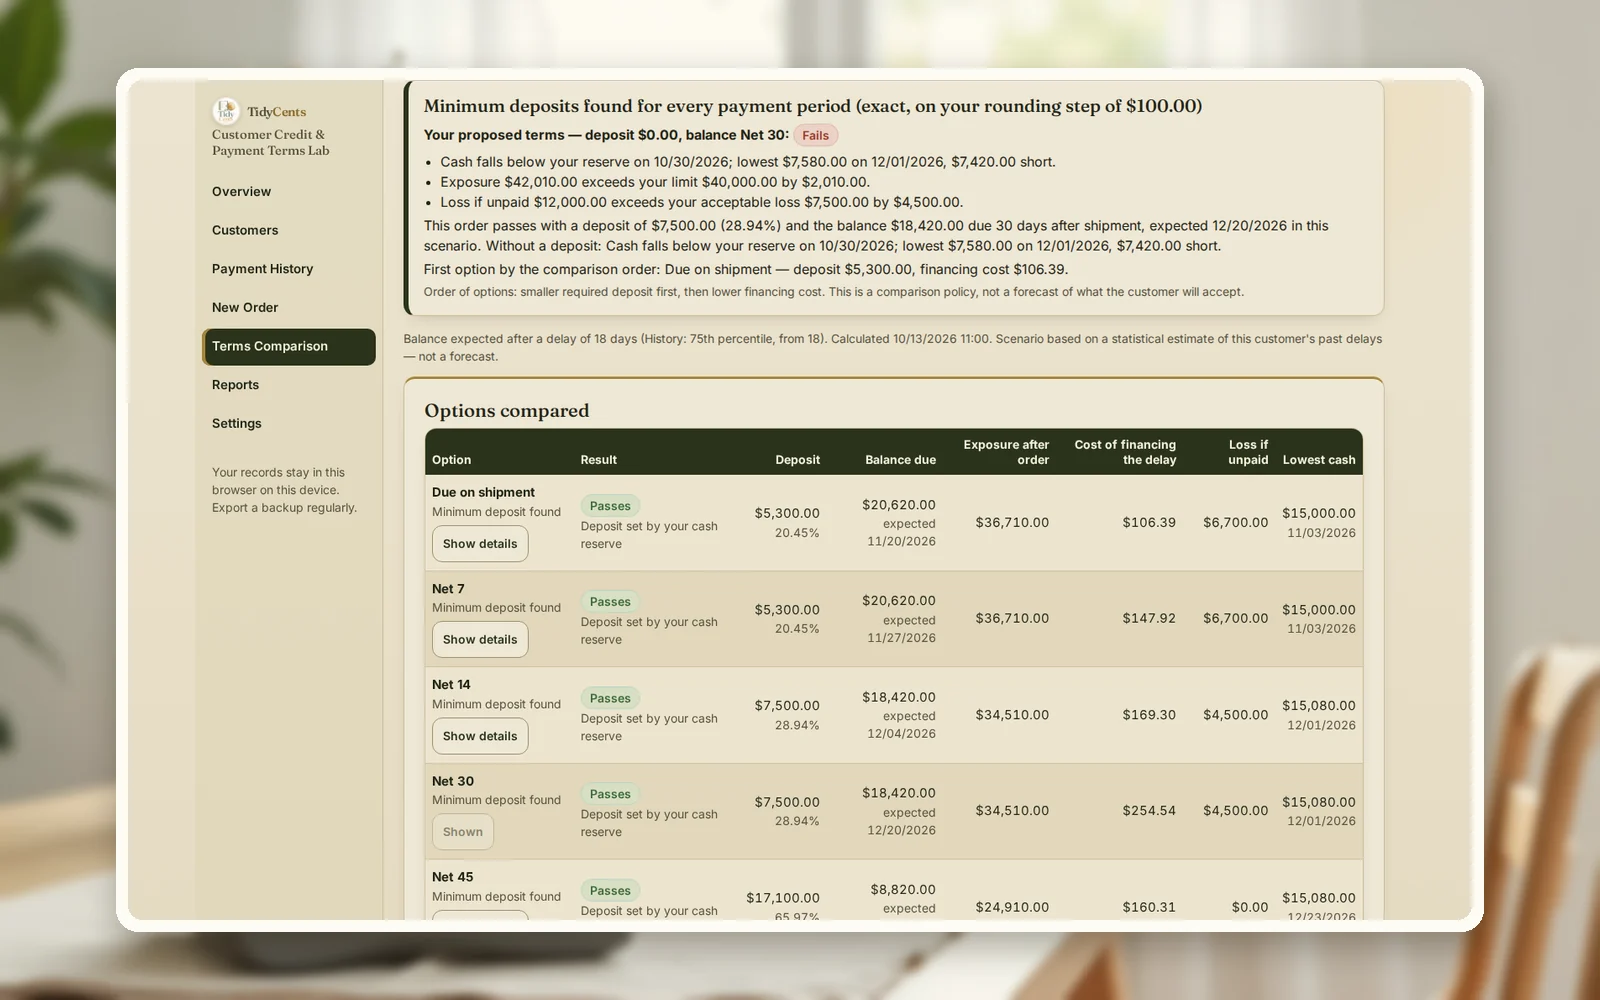
Defina o limite de crédito antes do pedido, não depois: decida o máximo que este cliente pode lhe dever ao mesmo tempo e o máximo que você pode se dar ao luxo de perder se ele nunca pagar. Depois teste cada pedido contra três coisas — o limite, a perda aceitável e a sua reserva de caixa em todos os dias até o dinheiro chegar. Se o pedido falhar em alguma, a resposta não é «não», e sim uma entrada ou um prazo mais curto, suficientes para passar nas três. No exemplo abaixo, Net 30 sem entrada falha nos três testes; Net 30 com entrada de $7,500 passa.
Atrasos são comuns o bastante para entrar no planejamento. O EU Payment Observatory informa que mais da metade das empresas teve dificuldades com pagamentos atrasados em 2024, e que prazos de pagamento mais longos vêm acompanhados de prazos efetivos de recebimento mais longos em 87% dos casos analisados.
Por que «é um bom cliente» não é uma decisão de crédito
Um prazo é um empréstimo. Quando você entrega em Net 30, paga agora o material, os salários e o imposto, e o cliente paga depois — às vezes muito depois. Três coisas diferentes podem dar errado, e cada uma tem o seu número:
- O saldo em aberto cresce. Cada fatura aberta soma ao que o cliente lhe deve. Um relacionamento longo e amigável é justamente como o saldo passa de um limite que você nunca aceitaria de uma vez.
- A perda que você aguenta é menor que a fatura. Se ele não pagar, você perde o dinheiro já gasto mais o custo da cobrança, menos o que conseguir recuperar.
- O seu caixa cai antes de o dinheiro dele chegar. Folha e aluguel não esperam a data de pagamento dele.
Um bom histórico de pagamento reduz a chance de um problema; não muda o tamanho do problema se ele acontecer.
A fórmula
- Saldo em aberto após o pedido = o que o cliente já deve + o saldo não pago deste pedido. Deve ficar ≤ o limite de crédito.
- Perda se não pagar = o que você paga pelo pedido + custo de cobrança − o que pode recuperar − entrada. Deve ficar ≤ a perda aceitável.
- Teste de caixa = caixa de hoje + recebimentos − pagamentos, dia a dia, com o dinheiro do cliente chegando no vencimento mais o atraso habitual dele. Deve ficar ≥ a reserva.
- Custo de financiamento = saldo não pago × seu custo do dinheiro × dias de espera ÷ 365.
- Menor entrada segura = o maior dos três déficits (acima do limite, acima da perda, abaixo da reserva), arredondado para cima.
Um exemplo completo
Os números vêm da demo de Crédito de clientes e condições de pagamento: um ateliê de cerâmica fictício e seu cliente Harbor Lane Interiors. O ateliê definiu para esse cliente um limite de crédito de $40,000 e uma perda aceitável de $7,500; o cliente já deve $16,090. O ateliê tem $40,000 no banco e uma reserva de $15,000.
O novo pedido: 1,200 vasos esmaltados por $24,000 mais $1,920 de imposto — $25,920 no total, com lucro bruto de $8,400. O ateliê paga $14,500 de material antes do envio e $600 depois; poderia recuperar cerca de $4,000 em mercadoria se algo desse errado, e a cobrança custaria cerca de $900. Pelo próprio histórico de pagamentos do cliente, o laboratório calcula que, no percentil 75, ele paga 18 dias após o vencimento. O cliente pede Net 30 sem entrada.
| Condições | Entrada | Saldo em aberto (limite $40,000) | Perda se não pagar (máx. $7,500) | Menor caixa (reserva $15,000) | Passa? |
|---|---|---|---|---|---|
| Net 30, sem entrada | $0 | $42,010 | $12,000 | $7,580 | Não — os três falham |
| Pagamento na entrega | $5,300 (20.45%) | $36,710 | $6,700 | $15,000 | Sim |
| Net 30 | $7,500 (28.94%) | $34,510 | $4,500 | $15,080 | Sim |
| Net 45 | $17,100 (65.97%) | $24,910 | $0 | $15,080 | Sim |
Leia primeiro a primeira linha. Net 30 sem entrada deixaria o cliente $2,010 acima do limite, poria em risco $12,000 contra $7,500 aceitáveis e levaria o caixa do ateliê abaixo da reserva por 32 dias, a começar pela folha do fim de outubro, com mínimo de $7,580. São três motivos separados para dizer «assim não».
A segunda e a terceira linhas mostram o que funciona. Net 30 passa com entrada de $7,500 — cerca de 29% da fatura. A restrição que manda é a reserva de caixa, não o limite de crédito: o limite sozinho exigiria $2,010, e a regra de perda $4,500. Prazos mais longos exigem muito mais adiantado, porque o dinheiro chega depois da folha de dezembro e do leasing do forno.
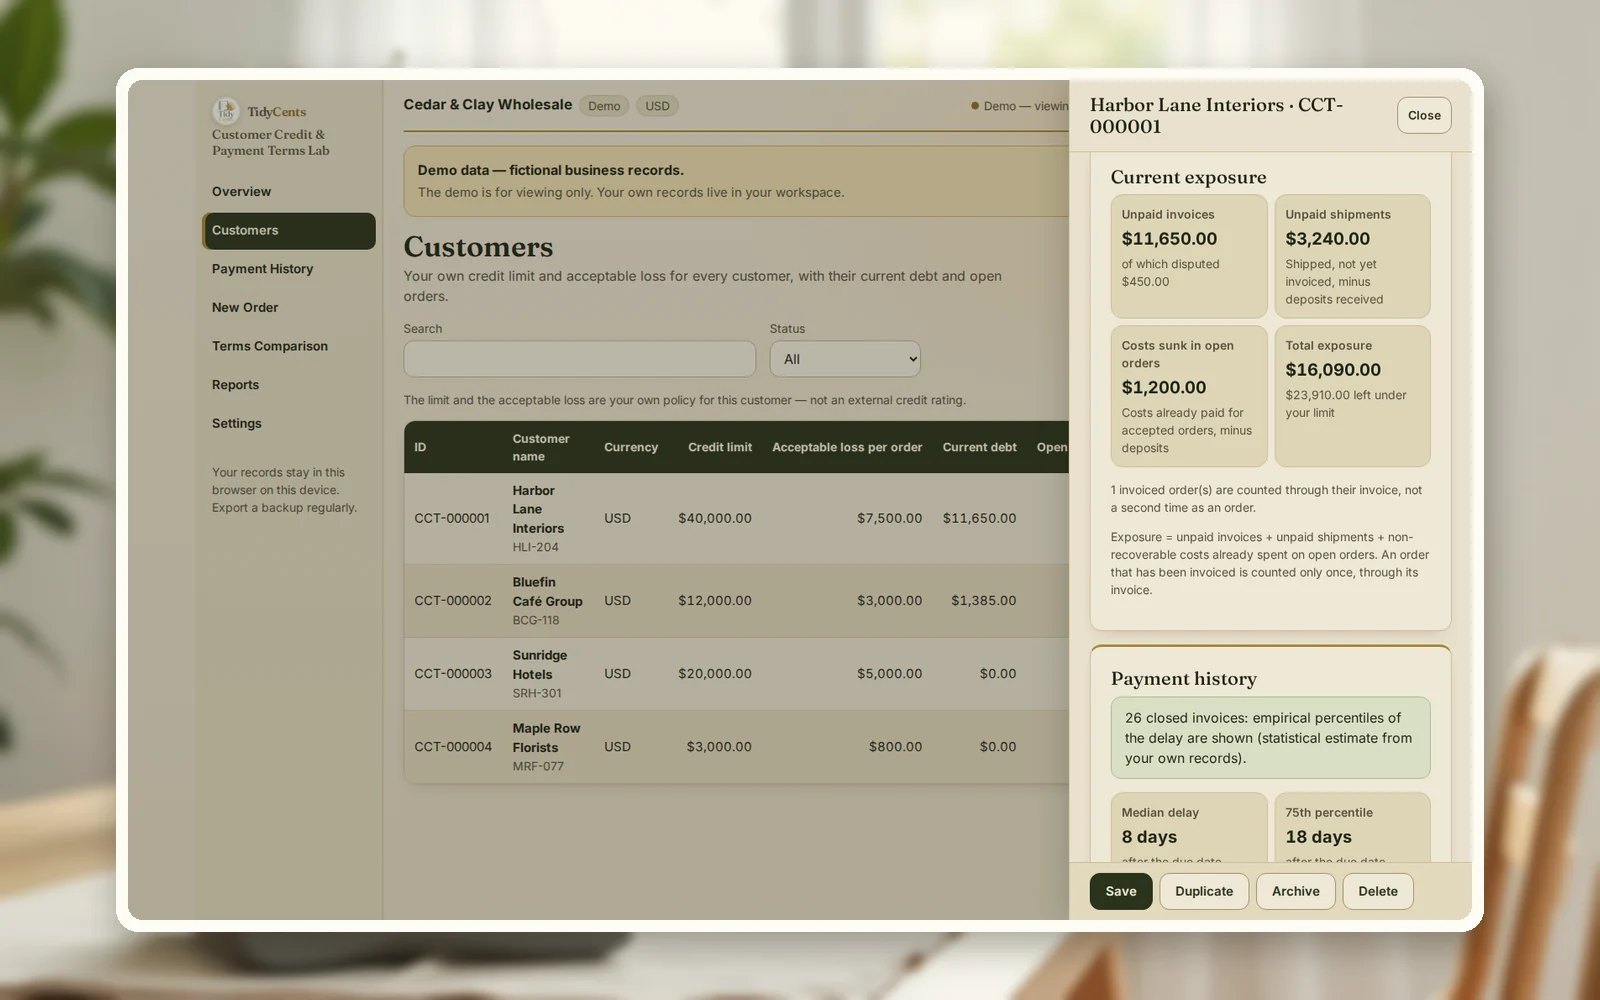
Mais dois números ajudam na negociação. Esperar custa dinheiro: com custo do dinheiro de 11%, carregar o saldo de $18,420 por 48 dias custa $254.54. E se o cliente oferecer pagar 10 dias antes, isso vale no máximo $201.79 para o ateliê — cerca de 1.1% do saldo; um desconto por pagamento antecipado maior que isso custaria mais do que economiza.
Passo a passo: defina um limite e teste um pedido
- Anote dois números por cliente: o máximo que ele pode lhe dever ao mesmo tempo (limite de crédito) e o máximo que você poderia perder sem dano real (perda aceitável).
- Some o que ele deve hoje — todas as faturas abertas menos as notas de crédito.
- Registre o pedido como dinheiro: preço, imposto, o que você paga antes e depois do envio, e quando.
- Use o atraso real dele, não o do contrato: com quanto atraso ele costuma pagar? Um percentil alto é mais seguro que a média.
- Coloque o recebimento no seu calendário de caixa junto com folha, aluguel e fornecedores, e encontre o dia mais baixo.
- Verifique os três testes; se algum falhar, encontre a menor entrada ou o prazo mais curto que passe nos três.
- Decida o que oferecer: entrada, pagamentos por etapa, prazo mais curto ou um primeiro pedido menor.
Erros comuns
- Definir o limite depois do pedido. A essa altura a conversa é sobre o cliente, não sobre os seus números.
- Contar a fatura inteira como risco. A perda é o seu dinheiro gasto mais o custo de cobrança, menos o que você recupera.
- Usar o prazo do contrato como data de recebimento. Use o histórico real do cliente; aqui ele acrescenta 18 dias.
- Esquecer o imposto. Você pode dever o imposto antes de o cliente pagá-lo a você.
- Oferecer desconto por antecipação sem calcular o preço. Aqui, mais de $201.79 por 10 dias seria prejuízo.
- Tratar risco desconhecido como zero. Se você não sabe a chance de calote, o laboratório mostra a regra de perda em vez de inventar uma probabilidade.
Quando uma ferramenta ajuda
Um pedido contra um limite cabe num bloco de notas. Vários clientes com pagamentos parciais, notas de crédito e atrasos diferentes, não. Crédito de clientes e condições de pagamento guarda o limite, a perda aceitável e o histórico de pagamentos de cada cliente, mede o atraso real, testa cada combinação de entrada e prazo contra o seu calendário de caixa e mostra qual restrição manda — com «Como foi calculado» ao lado de cada número. Aritmética decimal exata, sem palpites de IA. Para uma primeira verificação rápida, a calculadora gratuita de prazos de pagamento e a calculadora de entrada (em inglês) dão os números pontuais.
Abra a demo com o ateliê de cerâmica do exemplo — todas as telas, sem cadastro — e depois adicione seus próprios clientes e pedidos.
Abrir Crédito de clientes e condições de pagamentoTodas as ferramentas de decisão e caixa
Guias relacionados: quanto de entrada pedir, e se o seu maior cliente pagar atrasado e como cobrar faturas vencidas.
Perguntas frequentes
Como definir o limite de crédito de um cliente novo, sem histórico?
Comece pequeno e aumente com evidências. Uma abordagem comum é limitar os primeiros pedidos ao que você poderia perder sem dano, pedir entrada e subir o limite depois de várias faturas pagas em dia. Sem histórico, use uma hipótese de atraso prudente em vez do prazo do contrato.
Qual entrada é razoável em Net 30?
Não existe um percentual único. A entrada certa é a menor que mantém o saldo abaixo do limite, a perda dentro do aceitável e o caixa acima da reserva — no exemplo, $7,500, cerca de 29%. Em outro mês, com a folha em outra data, a resposta pode mudar.
Devo oferecer desconto por pagamento antecipado?
Só se custar menos do que o dinheiro vale para você. Avalie os dias ganhos pelo seu custo do dinheiro: aqui, pagar 10 dias antes vale no máximo $201.79. Um desconto maior paga ao cliente mais do que você ganha.
Seguro de crédito ou um fiador substituem essa verificação?
Eles podem reduzir o que você pode perder, e isso pode ser registrado como uma perda aceitável menor ou um valor recuperável maior. Não mudam quando o dinheiro chega, então o teste da reserva continua valendo. Confira as condições da apólice com a seguradora.
E se o cliente recusar a entrada?
Ofereça prazo mais curto, pagamentos por etapa ou uma primeira entrega menor, e teste cada opção. Se nenhuma passar, o pedido como foi pedido é um risco que você mediu e recusou — não uma venda perdida por cautela.
Fontes
- Comissão Europeia, EU Payment Observatory — análises e relatório anual 2025 — mais da metade das empresas relatou dificuldades com atrasos em 2024; prazos mais longos associados a prazos de pagamento mais longos em 87% dos casos.
Isto é apoio à decisão, não consultoria financeira, de crédito ou jurídica.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Crédito de clientes e condições de pagamento
Teste o próximo pedido de um cliente contra seu limite de crédito, sua reserva de caixa e sua perda aceitável antes de aceitar condições de pagamento.

