
Kredietlimiet voor een klant en een veilige aanbetaling
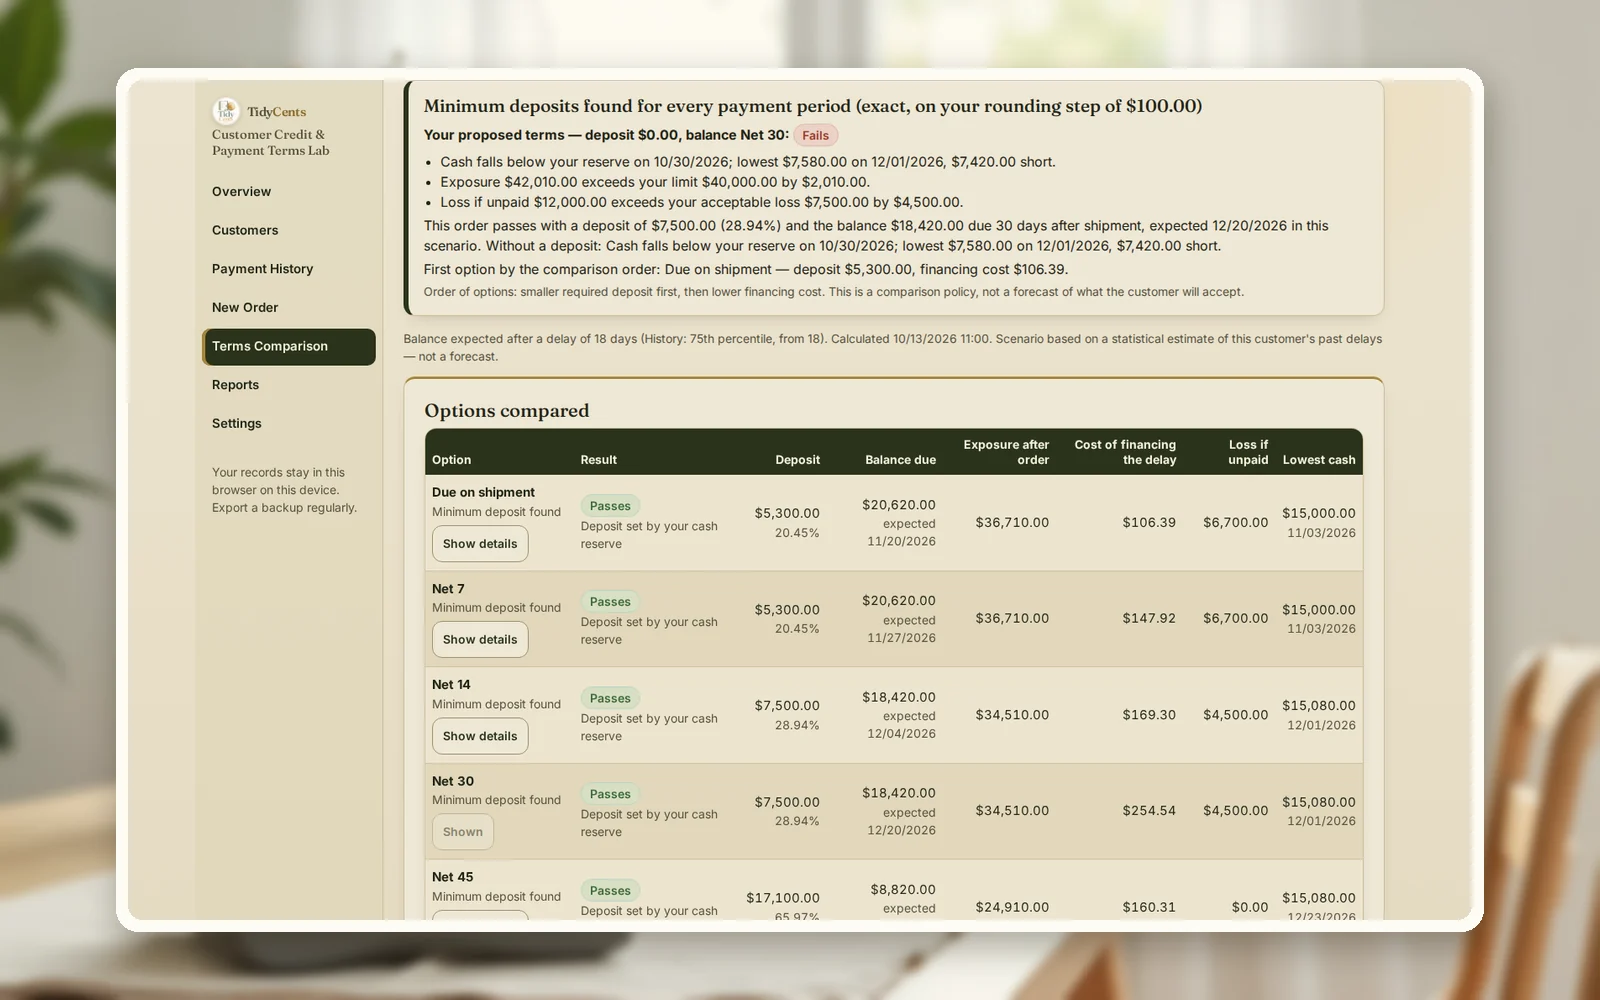
Bepaal het kredietlimiet vóór de order, niet erna: beslis hoeveel deze klant je maximaal tegelijk mag schuldig zijn en hoeveel je kunt missen als hij nooit betaalt. Toets daarna elke order aan drie dingen — het limiet, het aanvaardbare verlies en je kasbuffer op elke dag tot het geld binnen is. Faalt de order op één ervan, dan is het antwoord niet „nee”, maar een aanbetaling of kortere termijn die groot genoeg is om alle drie te halen. In het voorbeeld hieronder faalt Net 30 zonder aanbetaling op alle drie; Net 30 met $7,500 aanbetaling slaagt.
Late betaling komt zo vaak voor dat je erop moet plannen. Het EU Payment Observatory meldt dat in 2024 meer dan de helft van de bedrijven problemen had met late betalingen, en dat langere betaaltermijnen in 87% van de onderzochte gevallen samengaan met langere werkelijke betaaltijden.
Waarom „het is een goede klant” geen kredietbeslissing is
Een betaaltermijn is een lening. Lever je op Net 30, dan betaal jij nu het materiaal, de lonen en de belasting, en de klant betaalt later — soms veel later. Drie verschillende dingen kunnen misgaan, en elk heeft een eigen getal:
- Het openstaande bedrag groeit. Elke open factuur telt op bij wat de klant je schuldig is. Juist een lange, vriendelijke relatie laat dat bedrag over een grens kruipen waar je in één keer nooit mee had ingestemd.
- Het verlies dat je aankunt is kleiner dan de factuur. Betaalt hij niet, dan verlies je het al uitgegeven geld plus de incassokosten, min wat je kunt terughalen.
- Je kassaldo zakt voordat zijn geld binnenkomt. Lonen en huur wachten niet op zijn betaaldatum.
Een goede betaalgeschiedenis verkleint de kans op een probleem; ze verandert de omvang van het probleem niet als het gebeurt.
De formule
- Openstaand na de order = wat de klant al schuldig is + het onbetaalde saldo van deze order. Moet ≤ het kredietlimiet blijven.
- Verlies bij niet-betalen = wat jij voor de order betaalt + incassokosten − wat je kunt terughalen − aanbetaling. Moet ≤ het aanvaardbare verlies blijven.
- Kastoets = kas vandaag + ontvangsten − betalingen, dag voor dag, waarbij het geld van de klant binnenkomt op de vervaldag plus zijn gebruikelijke vertraging. Moet ≥ je buffer blijven.
- Financieringskosten = onbetaald saldo × jouw kosten van geld × wachtdagen ÷ 365.
- Kleinste veilige aanbetaling = de grootste van de drie tekorten (boven het limiet, boven het verlies, onder de buffer), naar boven afgerond.
Een uitgewerkt voorbeeld
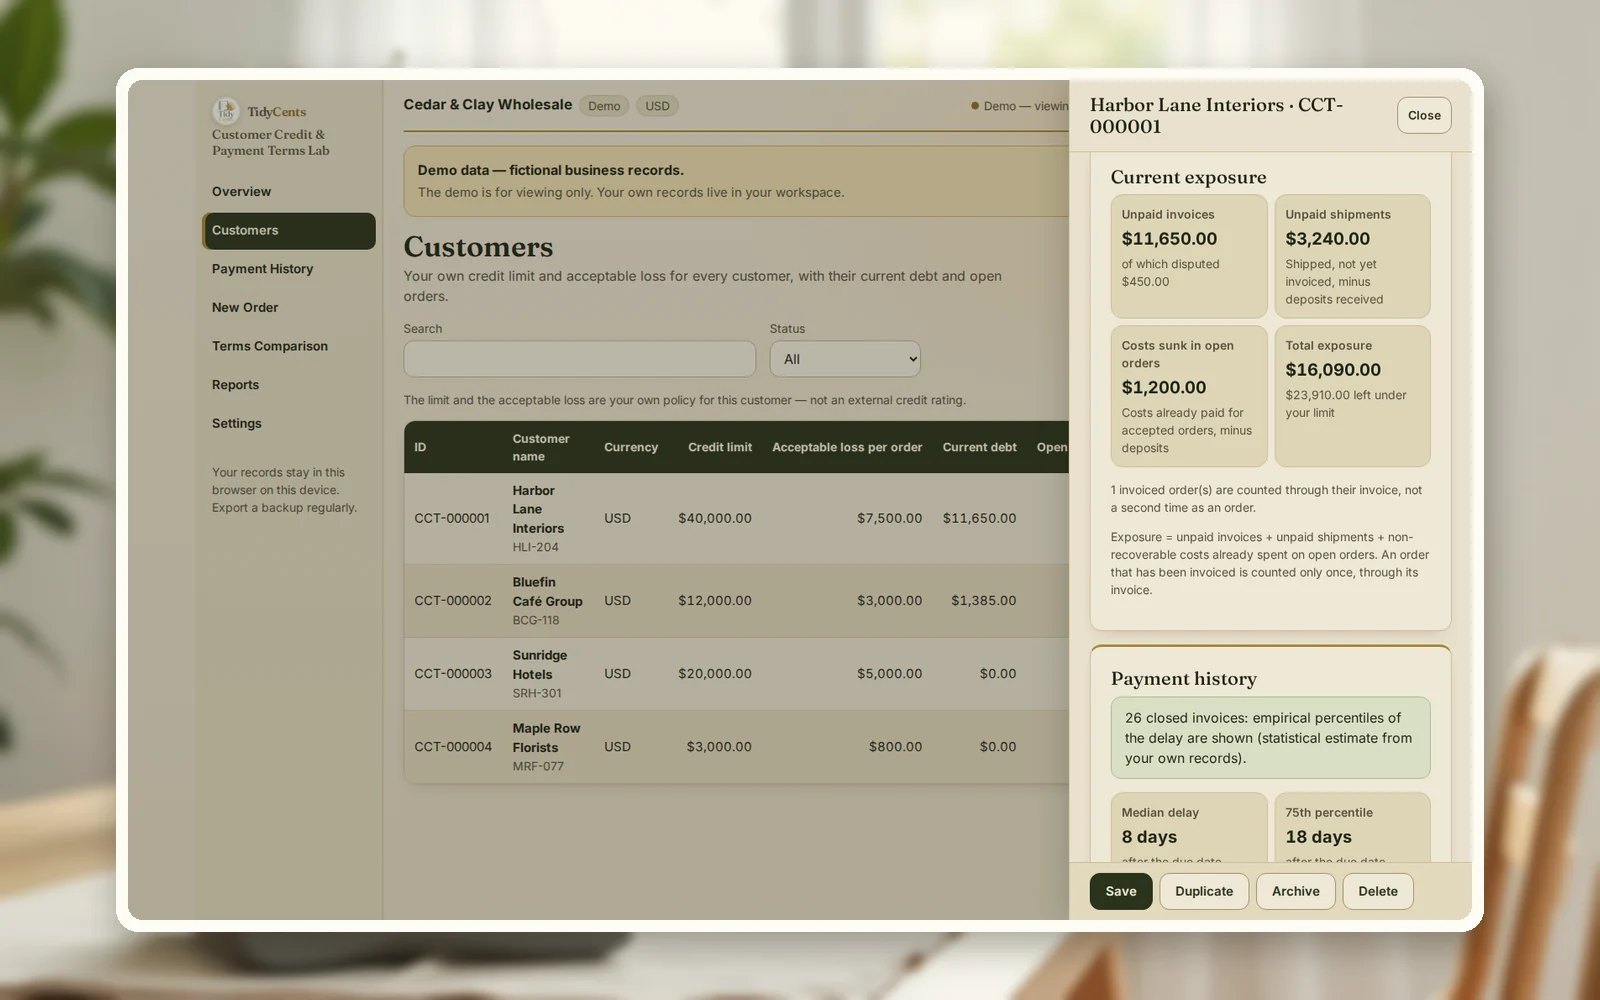
De cijfers komen uit de demo van Klantkrediet & betalingstermijnen: een fictief keramiekatelier en zijn klant Harbor Lane Interiors. Het atelier stelde voor deze klant een kredietlimiet van $40,000 en een aanvaardbaar verlies van $7,500 vast; de klant is al $16,090 schuldig. Het atelier heeft $40,000 op de bank en een buffer van $15,000.
De nieuwe order: 1,200 geglazuurde vazen voor $24,000 plus $1,920 belasting — $25,920 in totaal, met een brutowinst van $8,400. Het atelier betaalt $14,500 materiaal vóór verzending en $600 daarna; bij problemen is ongeveer $4,000 aan goederen terug te halen, en incasso zou zo'n $900 kosten. Uit de eigen betaalgeschiedenis van de klant berekent het lab dat hij op het 75e percentiel 18 dagen na de vervaldag betaalt. De klant vraagt Net 30 zonder aanbetaling.
| Voorwaarden | Aanbetaling | Openstaand (limiet $40,000) | Verlies bij niet-betalen (max. $7,500) | Laagste kas (buffer $15,000) | Slaagt? |
|---|---|---|---|---|---|
| Net 30, geen aanbetaling | $0 | $42,010 | $12,000 | $7,580 | Nee — alle drie falen |
| Betalen bij levering | $5,300 (20.45%) | $36,710 | $6,700 | $15,000 | Ja |
| Net 30 | $7,500 (28.94%) | $34,510 | $4,500 | $15,080 | Ja |
| Net 45 | $17,100 (65.97%) | $24,910 | $0 | $15,080 | Ja |
Lees eerst de eerste rij. Net 30 zonder aanbetaling zou de klant $2,010 over het limiet brengen, $12,000 riskeren tegenover een aanvaardbare $7,500 en de kas van het atelier 32 dagen onder de buffer duwen, te beginnen bij de lonen eind oktober, met een dieptepunt van $7,580. Dat zijn drie aparte redenen om „zo niet” te zeggen.
De tweede en derde rij laten zien wat wel werkt. Net 30 slaagt met $7,500 aanbetaling — ongeveer 29% van de factuur. De bepalende grens is de kasbuffer, niet het kredietlimiet: het limiet alleen zou $2,010 vragen, de verliesregel $4,500. Langere termijnen vragen veel meer vooraf, omdat het geld pas binnenkomt na de decemberlonen en de leasetermijn van de oven.
Nog twee cijfers helpen bij het onderhandelen. Wachten kost geld: bij 11% kosten van geld kost het $254.54 om het saldo van $18,420 gedurende 48 dagen te dragen. En biedt de klant aan 10 dagen eerder te betalen, dan is dat het atelier hooguit $201.79 waard — ongeveer 1.1% van het saldo; een hogere korting voor vroeg betalen kost meer dan ze oplevert.
Stap voor stap: limiet bepalen en order toetsen
- Noteer per klant twee getallen: het meeste dat hij je tegelijk schuldig mag zijn (kredietlimiet) en het meeste dat je kunt verliezen zonder echte schade (aanvaardbaar verlies).
- Tel op wat hij nu schuldig is — alle open facturen min creditnota's.
- Voer de order in als geld: prijs, belasting, wat je vóór en na verzending betaalt en wanneer.
- Gebruik zijn echte vertraging, niet de contracttermijn: hoe laat betaalt hij meestal? Een hoog percentiel is veiliger dan het gemiddelde.
- Zet de betaling in je kaskalender naast lonen, huur en leveranciers, en zoek de laagste dag.
- Controleer de drie toetsen; faalt er één, zoek dan de kleinste aanbetaling of kortste termijn waarbij alle drie slagen.
- Beslis wat je aanbiedt: aanbetaling, betaling in delen, een kortere termijn of een kleinere eerste order.
Veelgemaakte fouten
- Het limiet pas na de order bepalen. Dan gaat het gesprek over de klant, niet over jouw cijfers.
- De hele factuur als risico tellen. Het verlies is je uitgegeven geld plus incassokosten, min wat je terughaalt.
- De contracttermijn als betaaldatum nemen. Gebruik de echte geschiedenis van de klant; hier komt er 18 dagen bij.
- De belasting vergeten. Mogelijk moet je de belasting afdragen voordat de klant haar aan jou betaalt.
- Korting voor vroeg betalen bieden zonder die te prijzen. Hier zou meer dan $201.79 voor 10 dagen een verlies zijn.
- Onbekend risico als nul behandelen. Ken je de kans op wanbetaling niet, dan toont het lab de verliesregel in plaats van een kans te gokken.
Wanneer een tool helpt
Eén order tegen één limiet past op een kladblok. Meerdere klanten met deelbetalingen, creditnota's en verschillende vertragingen niet. Klantkrediet & betalingstermijnen bewaart per klant het limiet, het aanvaardbare verlies en de betaalgeschiedenis, meet de echte vertraging, toetst elke combinatie van aanbetaling en termijn aan je kaskalender en toont welke grens bepalend is — met „Zo berekend” naast elk cijfer. Exacte decimale rekenkunde, geen AI-gokwerk. Voor een snelle eerste check geven de gratis calculator voor betaaltermijnen en de aanbetalingscalculator (in het Engels) de losse cijfers.
Open de demo met het keramiekatelier uit het voorbeeld — alle schermen, zonder account — en voeg daarna je eigen klanten en orders toe.
Klantkrediet & betalingstermijnen openenAlle tools voor beslissingen en kasstroom
Gerelateerde gidsen: hoeveel aanbetaling je vraagt, als je grootste klant te laat betaalt en achterstallige facturen innen.
Veelgestelde vragen
Hoe bepaal ik een kredietlimiet voor een nieuwe klant zonder geschiedenis?
Begin klein en verhoog op basis van bewijs. Gebruikelijk is de eerste orders te beperken tot wat je zonder schade kunt verliezen, een aanbetaling te vragen en het limiet te verhogen na een aantal op tijd betaalde facturen. Zonder geschiedenis neem je een voorzichtige vertraging aan in plaats van de contracttermijn.
Welke aanbetaling is redelijk bij Net 30?
Er is geen vast percentage. De juiste aanbetaling is de kleinste waarbij het openstaande bedrag onder het limiet blijft, het verlies binnen het aanvaardbare en de kas boven de buffer — in het voorbeeld $7,500, ongeveer 29%. Een andere maand, met de lonen op een andere datum, kan een ander antwoord geven.
Moet ik korting geven voor vroeg betalen?
Alleen als die minder kost dan het geld jou waard is. Waardeer de gewonnen dagen tegen je kosten van geld: hier is 10 dagen eerder betalen hooguit $201.79 waard. Een hogere korting betaalt de klant meer dan jij wint.
Vervangt een kredietverzekering of een borg deze controle?
Ze kunnen verkleinen wat je kunt verliezen, en dat kun je invoeren als een kleiner aanvaardbaar verlies of een groter terug te halen bedrag. Ze veranderen niet wanneer het geld binnenkomt, dus de buffertoets blijft gelden. Controleer de polisvoorwaarden bij de verzekeraar.
Wat als de klant geen aanbetaling wil doen?
Bied een kortere termijn, betaling in delen of een kleinere eerste levering aan en toets elke optie. Slaagt er geen, dan is de order zoals gevraagd een risico dat je hebt gemeten en afgewezen — geen omzet die je uit voorzichtigheid hebt gemist.
Bronnen
- Europese Commissie, EU Payment Observatory — analyses en jaarverslag 2025 — meer dan de helft van de bedrijven meldde in 2024 problemen met late betalingen; langere termijnen gaan in 87% van de gevallen samen met langere betaaltijden.
Dit is beslisondersteuning, geen financieel, krediet- of juridisch advies.
Tools uit deze gids
 Interactieve tool
Klantkrediet & betalingstermijnen
Toets de volgende order van een klant aan je kredietlimiet, je kasreserve en je aanvaardbare verlies voordat je betalingsvoorwaarden afspreekt.

