
Come fare uno stress test sul flusso di cassa della tua piccola impresa
Uno stress test sul flusso di cassa pone una domanda in tre modi: di quanto possono calare le vendite, di quanto possono salire i costi e quanto più tardi possono pagare i clienti prima che la tua cassa scenda sotto il livello che ti rifiuti di oltrepassare? Prova ogni shock da solo per trovare il suo punto di rottura, poi combinali, perché i guai veri raramente arrivano uno alla volta. L'esempio qui sotto sopravvive a ogni shock preso singolarmente e rompe comunque la riserva nel sesto mese quando arrivano tutti e tre insieme.
Per iniziare ti servono quattro numeri: fatturato mensile, margine lordo, impegni mensili e cassa sopra la riserva.
I quattro numeri
- Margine lordo = fatturato × margine lordo percentuale. Ciò che resta delle vendite dopo i costi diretti.
- Impegni = i costi mensili che non si muovono con le vendite: affitto, stipendi, rate dei prestiti, compenso del titolare, accantonamento per le imposte.
- Avanzo = margine lordo − impegni. Il tuo cuscinetto mensile.
- Cassa libera = cassa in banca − la tua riserva.
I tre shock e le loro formule
1. Le vendite calano. Il calo permanente che puoi reggere senza perdere soldi è avanzo ÷ margine lordo. Se devi solo superare una flessione di n mesi, puoi anche spendere la cassa libera: (avanzo + cassa libera ÷ n) ÷ margine lordo.
2. I costi salgono. L'aumento degli impegni che puoi assorbire senza perdere soldi è avanzo ÷ impegni.
3. I clienti pagano più tardi. Un ritardo blocca in un colpo solo vendite giornaliere × giorni in più di cassa; vendite giornaliere = vendite mensili × 12 ÷ 365. Se rallentano solo alcuni clienti, usa la loro quota delle vendite.
Tutti e tre insieme. Applica le vendite più basse e i costi più alti per ottenere il nuovo risultato mensile, sottrai dalla cassa libera il buco del ritardo e dividi ciò che resta per la perdita mensile. Ecco quanti mesi hai.
Un esempio completo
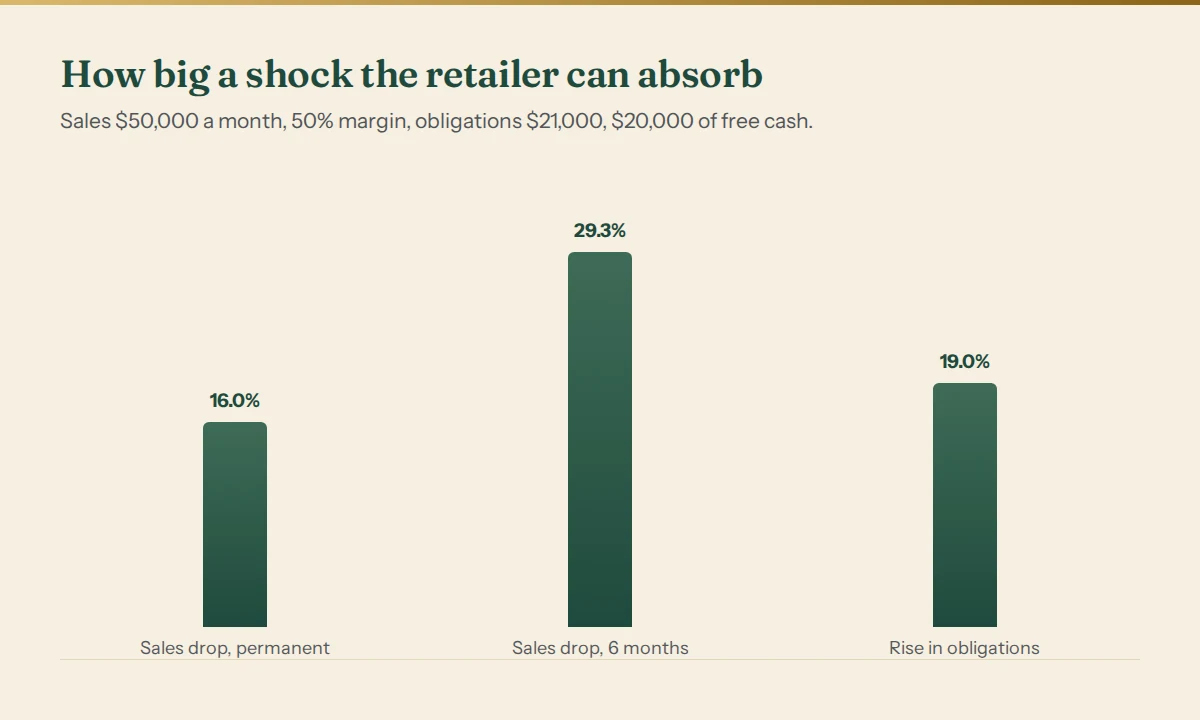
Un piccolo negozio online vende $50,000 al mese con un margine lordo del 50%, quindi il margine lordo è di $25,000. I suoi impegni sono $21,000, il che lascia un avanzo di $4,000. Ha $20,000 di cassa sopra la riserva.
Le vendite di pareggio sono $21,000 ÷ 0.50 = $42,000; le vendite del negozio possono calare del 16% prima di arrivare a quella linea.
| Shock | Punto di rottura | Significato |
|---|---|---|
| Le vendite calano, in modo permanente | 16.0% | Qualsiasi calo maggiore fa perdere soldi ogni mese |
| Le vendite calano per 6 mesi | 29.3% | Superabile una volta, spendendo la cassa libera |
| Gli impegni salgono | 19.0% | Qualsiasi aumento maggiore fa perdere soldi ogni mese |
Tutti e tre in una volta. Le vendite calano del 15%, gli impegni salgono del 12% e i clienti che valgono il 40% delle vendite iniziano a pagare 15 giorni più tardi:
- Vendite $42,500, margine lordo $21,250.
- Impegni $23,520.
- Risultato mensile: una perdita di $2,270.
- Buco del ritardo: $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, quindi la cassa libera scende subito a $11,616.44.
- $11,616.44 ÷ $2,270 = 5.1 mesi: la riserva si rompe durante il sesto mese.
Ogni shock, da solo, restava dentro i punti di rottura qui sopra. Insieme, danno al titolare circa cinque mesi per reagire, ed è questo il vero risultato di uno stress test: non un verdetto, ma una scadenza.
Cosa annotare
Per ogni scenario registra quattro cose:
- Cosa si rompe per primo: la riserva, gli stipendi, una rata del prestito.
- Quando: il mese o, meglio, la data.
- Di quanto: l'entità dell'ammanco.
- La modifica più piccola che lo risolve: un aumento di prezzo, un taglio di costi, un acconto, termini di pagamento più brevi.
La quarta riga è quella che si salta, ed è l'unica su cui puoi agire.
L'aumento dei costi non è un'ipotesi: nella Small Business Credit Survey 2025 della Federal Reserve, su 6,525 imprese statunitensi con dipendenti, l'aumento dei costi di beni, servizi e salari è stata la difficoltà finanziaria più citata dei 12 mesi precedenti (Fed Small Business, 2026 Report on Employer Firms).
Errori comuni
- Stressare il fatturato invece del margine lordo. Un calo delle vendite del 20% non taglia il profitto del 20% del fatturato; taglia il margine lordo.
- Testare solo uno shock alla volta. Vendite lente e clienti lenti a pagare di solito arrivano insieme.
- Dimenticare il buco una tantum che apre un ritardo nei pagamenti.
- Usare un mese medio. Fai il test sul tuo mese più debole, o su un mese con un versamento trimestrale delle imposte.
- Fermarsi a «ce la faremmo». Annota sempre la data e la soluzione.
Domande frequenti
Ogni quanto dovrei fare lo stress test?
Ogni trimestre è un ritmo sensato, e di nuovo ogni volta che cambia qualcosa di grosso: una nuova assunzione, un nuovo prestito, un grande cliente che arriva o se ne va.
Quali dimensioni di shock dovrei usare?
Usa dimensioni che hai già visto: il tuo mese peggiore degli ultimi due anni, l'aumento di prezzo più grande di un fornitore, il ritardo più lungo di un grande cliente. Poi aggiungi uno scenario peggiore di qualsiasi cosa tu abbia visto.
È la stessa cosa di una previsione di cassa?
Una previsione mostra il percorso atteso; uno stress test mostra quanto puoi essere spinto lontano da quel percorso prima che qualcosa si rompa. Ti serve prima la previsione, perché lo stress test parte da lì.
Mi serve un software di contabilità?
No. I quattro numeri qui sopra vengono dal saldo bancario e dai dati del mese scorso. Un software aiuta nella versione giorno per giorno, dove le date degli stipendi e i termini di pagamento decidono esattamente quando il saldo scende.
Prima, controlli rapidi: il Calcolatore del calo delle vendite, il Calcolatore dell'autonomia di cassa e il Calcolatore del rischio di concentrazione dei clienti, tutti gratuiti, rispondono ciascuno a una di queste domande partendo da pochi numeri mensili.
Controlla i tuoi numeri
Il Business Decision X-Ray esegue nove test giorno per giorno sul tuo calendario reale di stipendi, fatture, imposte e termini dei clienti, disegna la mappa di calore della sopravvivenza per ogni combinazione di vendite più basse e clienti più lenti e si chiude con un piano NOW / NEXT / MONITOR datato. Demo aperta di ogni sezione, senza registrazione; poi da $40 al mese.
La linea di pareggio qui sopra usa la stessa formula del nostro calcolatore del punto di pareggio gratuito. Questo è un supporto alle decisioni, non una consulenza finanziaria, fiscale o legale.

