
Como fazer um teste de estresse no fluxo de caixa da sua pequena empresa
Um teste de estresse do fluxo de caixa faz uma pergunta de três jeitos: quanto as vendas podem cair, quanto os custos podem subir e quanto mais tarde os clientes podem pagar antes que o seu caixa fique abaixo do nível do qual você se recusa a descer? Teste cada choque sozinho para encontrar o ponto de ruptura e depois combine-os, porque os problemas de verdade raramente chegam um de cada vez. O exemplo abaixo sobrevive a cada choque isolado e mesmo assim rompe a reserva no sexto mês quando os três chegam juntos.
Você precisa de quatro números para começar: receita mensal, margem bruta, obrigações mensais e caixa acima da sua reserva.
Os quatro números
- Lucro bruto = receita × margem bruta. O que sobra das vendas depois dos custos diretos.
- Obrigações = os custos mensais que não acompanham as vendas: aluguel, folha de pagamento, parcelas de empréstimos, retirada do dono, imposto separado.
- Superávit = lucro bruto − obrigações. O seu colchão mensal.
- Caixa livre = caixa no banco − a sua reserva.
Os três choques e as suas fórmulas
1. As vendas caem. A queda permanente que você aguenta sem perder dinheiro é superávit ÷ lucro bruto. Se você só precisa sobreviver a uma baixa de n meses, também pode gastar o caixa livre: (superávit + caixa livre ÷ n) ÷ lucro bruto.
2. Os custos sobem. O aumento das obrigações que você consegue absorver sem perder dinheiro é superávit ÷ obrigações.
3. Os clientes pagam mais tarde. Um atraso prende de uma vez vendas diárias × dias extras de caixa — vendas diárias = vendas mensais × 12 ÷ 365. Se só alguns clientes desaceleram, use a fatia deles nas vendas.
Os três juntos. Aplique as vendas menores e os custos maiores para chegar ao novo resultado mensal, subtraia do caixa livre o buraco do atraso e divida o que sobrar pelo prejuízo mensal. É quantos meses você tem.
Um exemplo completo
Uma pequena loja online vende $50,000 por mês com margem bruta de 50%, então o lucro bruto é de $25,000. As obrigações somam $21,000, o que deixa um superávit de $4,000. Ela tem $20,000 de caixa acima da reserva.
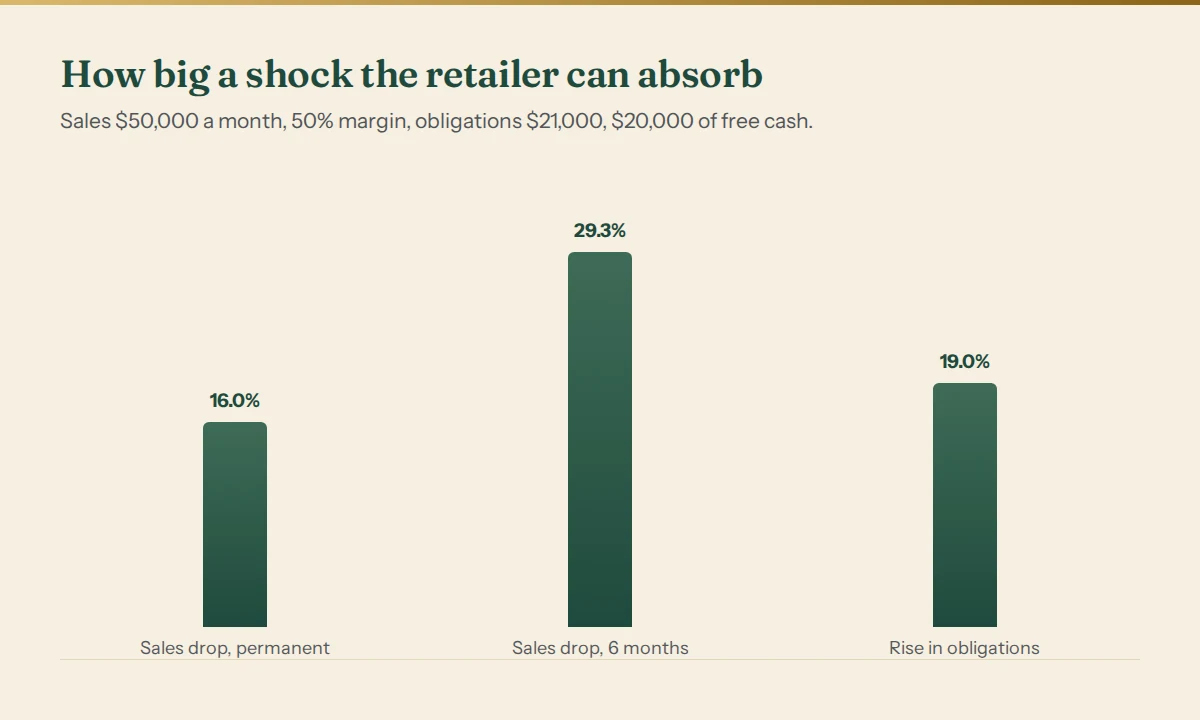
As vendas de equilíbrio são $21,000 ÷ 0.50 = $42,000; as vendas da loja podem cair 16% antes de chegar a essa linha.
| Choque | Ponto de ruptura | O que significa |
|---|---|---|
| Vendas caem, de forma permanente | 16.0% | Qualquer queda maior dá prejuízo todo mês |
| Vendas caem por 6 meses | 29.3% | Dá para sobreviver uma vez, gastando o caixa livre |
| Obrigações sobem | 19.0% | Qualquer aumento maior dá prejuízo todo mês |
Os três de uma vez. As vendas caem 15%, as obrigações sobem 12% e os clientes que respondem por 40% das vendas passam a pagar 15 dias mais tarde:
- Vendas de $42,500, lucro bruto de $21,250.
- Obrigações de $23,520.
- Resultado mensal: um prejuízo de $2,270.
- Buraco do atraso: $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, então o caixa livre cai de uma vez para $11,616.44.
- $11,616.44 ÷ $2,270 = 5.1 meses: a reserva rompe durante o sexto mês.
Cada choque, sozinho, estava dentro dos pontos de ruptura acima. Juntos, eles dão ao dono cerca de cinco meses para reagir — e esse é o resultado real de um teste de estresse: não um veredito, mas um prazo.
O que anotar
Para cada cenário, registre quatro coisas:
- O que quebra primeiro — a reserva, a folha de pagamento, uma parcela de empréstimo.
- Quando — o mês ou, melhor ainda, a data.
- Por quanto — o tamanho do rombo.
- A menor mudança que resolve — um aumento de preço, um corte de custo, um sinal, um prazo de pagamento mais curto.
A quarta linha é a que as pessoas pulam, e a única sobre a qual dá para agir.
O aumento de custos não é hipotético: na Small Business Credit Survey de 2025 do Federal Reserve, com 6,525 empresas empregadoras dos EUA, o aumento dos custos de mercadorias, serviços e salários foi o desafio financeiro mais citado dos 12 meses anteriores (Fed Small Business, 2026 Report on Employer Firms).
Erros comuns
- Estressar a receita em vez do lucro bruto. Uma queda de 20% nas vendas não corta do lucro 20% da receita; ela corta o lucro bruto.
- Testar só um choque de cada vez. Vendas fracas e clientes que pagam devagar costumam chegar juntos.
- Esquecer o buraco único que um atraso de pagamento abre.
- Usar um mês médio. Faça o teste no seu mês mais fraco, ou num mês com um pagamento trimestral de impostos.
- Parar em «a gente sobreviveria». Sempre anote a data e a correção.
Perguntas frequentes
Com que frequência devo fazer o teste de estresse?
Trimestralmente é um ritmo sensato, e de novo sempre que algo grande mudar: uma contratação, um empréstimo novo, um cliente grande chegando ou indo embora.
Que tamanhos de choque devo usar?
Use tamanhos que você já viu: o seu pior mês dos últimos dois anos, o maior aumento de preço de um fornecedor, o maior atraso que um cliente grande já teve. Depois acrescente um cenário pior do que qualquer coisa que você já viu.
Isso é o mesmo que uma projeção de fluxo de caixa?
Uma projeção mostra o caminho esperado; um teste de estresse mostra quanto você pode ser empurrado para longe desse caminho antes que algo quebre. Você precisa primeiro da projeção, porque o teste de estresse parte dela.
Preciso de um software de contabilidade para isso?
Não. Os quatro números acima vêm do saldo do banco e dos números do mês passado. Um software ajuda na versão dia a dia, em que as datas da folha e os prazos de pagamento decidem exatamente quando o saldo afunda.
Primeiro, conferências rápidas: a Calculadora de Queda nas Vendas, a Calculadora de Fôlego de Caixa e a Calculadora de Risco de Concentração de Clientes, todas gratuitas, respondem cada uma a uma dessas perguntas a partir de alguns números mensais.
Confira os seus próprios números
O Business Decision X-Ray roda nove testes dia a dia sobre o seu calendário real de folha de pagamento, contas, impostos e prazos de clientes, desenha o mapa de calor de sobrevivência de todas as combinações de vendas menores e clientes mais lentos e termina com um plano NOW / NEXT / MONITOR com datas. Demonstração aberta de todas as seções, sem cadastro; depois, a partir de $40 por mês.
A linha de equilíbrio acima usa a mesma fórmula da nossa calculadora de ponto de equilíbrio gratuita. Isto é apoio à decisão, não aconselhamento financeiro, tributário ou jurídico.

