
Zo doe je een stresstest op de kasstroom van je kleine bedrijf
Een stresstest op je kasstroom stelt één vraag op drie manieren: hoeveel kan de omzet dalen, hoeveel kunnen de kosten stijgen en hoeveel later kunnen klanten betalen voordat je kas onder het niveau zakt waar je niet onder wilt komen? Test elke schok afzonderlijk om het breekpunt te vinden en combineer ze daarna, want echte problemen komen zelden één voor één. Het voorbeeld hieronder overleeft elke schok afzonderlijk en breekt toch zijn reserve in maand zes als ze alle drie tegelijk komen.
Om te beginnen heb je vier getallen nodig: maandomzet, brutomarge, maandelijkse verplichtingen en kas boven je reserve.
De vier getallen
- Brutowinst = omzet × brutomarge. Wat er van de verkoop overblijft na de directe kosten.
- Verplichtingen = de maandelijkse kosten die niet meebewegen met de omzet: huur, salarissen, aflossingen, loon van de eigenaar, belastingreservering.
- Overschot = brutowinst − verplichtingen. Je maandelijkse buffer.
- Vrije kas = kas op de bank − je reserve.
De drie schokken en hun formules
1. De omzet daalt. De blijvende daling die je kunt opvangen zonder geld te verliezen is overschot ÷ brutowinst. Hoef je maar een dip van n maanden te overleven, dan kun je ook vrije kas uitgeven: (overschot + vrije kas ÷ n) ÷ brutowinst.
2. De kosten stijgen. De stijging van de verplichtingen die je kunt opvangen zonder geld te verliezen is overschot ÷ verplichtingen.
3. Klanten betalen later. Een vertraging zet in één keer dagomzet × extra dagen aan kas vast; dagomzet = maandomzet × 12 ÷ 365. Vertragen maar een paar klanten, gebruik dan hun aandeel in de omzet.
Alle drie tegelijk. Pas de lagere omzet en de hogere kosten toe om het nieuwe maandresultaat te krijgen, trek het vertragingsgat af van de vrije kas en deel wat overblijft door het maandverlies. Zoveel maanden heb je.
Een uitgewerkt voorbeeld
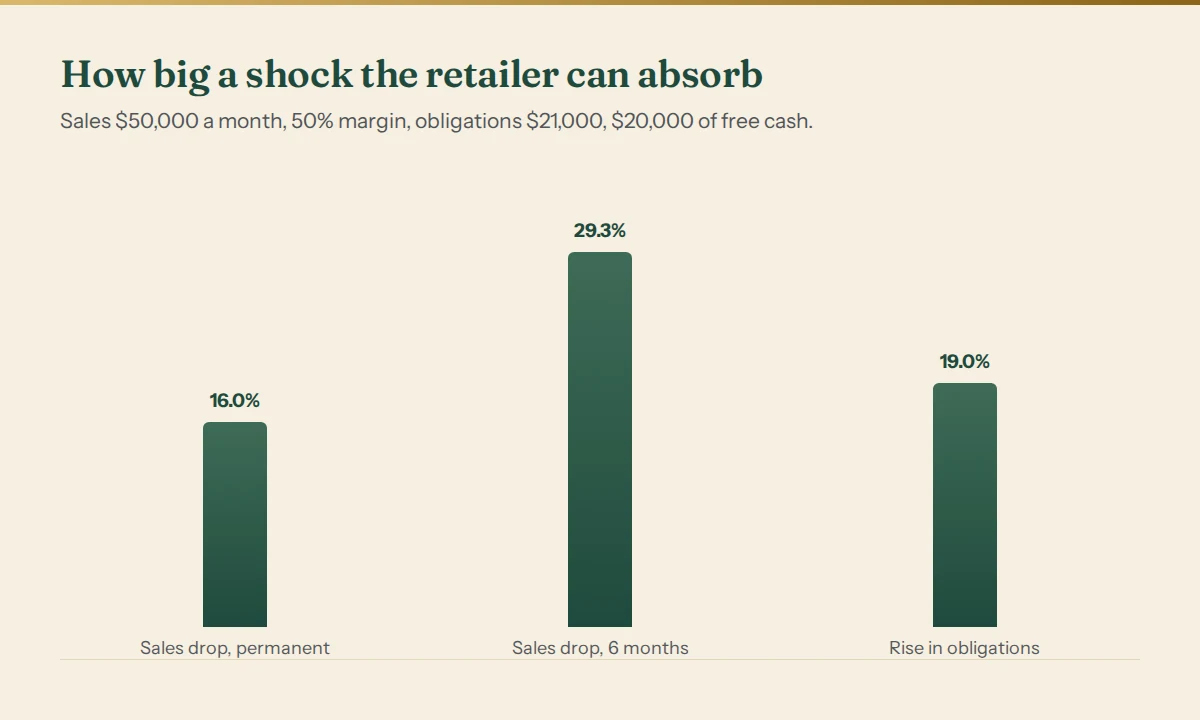
Een kleine webwinkel verkoopt $50,000 per maand tegen een brutomarge van 50%, dus de brutowinst is $25,000. De verplichtingen zijn $21,000, wat een overschot van $4,000 oplevert. De winkel heeft $20,000 kas boven de reserve.
De break-evenomzet is $21,000 ÷ 0.50 = $42,000; de omzet van de winkel kan 16% dalen voordat die lijn wordt bereikt.
| Schok | Breekpunt | Betekenis |
|---|---|---|
| Omzet daalt, blijvend | 16.0% | Elke grotere daling kost elke maand geld |
| Omzet daalt 6 maanden lang | 29.3% | Eén keer te overleven, door de vrije kas uit te geven |
| Verplichtingen stijgen | 19.0% | Elke grotere stijging kost elke maand geld |
Alle drie tegelijk. De omzet daalt 15%, de verplichtingen stijgen 12% en klanten die samen 40% van de omzet uitmaken gaan 15 dagen later betalen:
- Omzet $42,500, brutowinst $21,250.
- Verplichtingen $23,520.
- Maandresultaat: een verlies van $2,270.
- Vertragingsgat: $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, dus de vrije kas zakt in één keer naar $11,616.44.
- $11,616.44 ÷ $2,270 = 5.1 maanden: de reserve breekt in de loop van maand zes.
Elke schok bleef afzonderlijk binnen de breekpunten hierboven. Samen geven ze de eigenaar ongeveer vijf maanden om te reageren, en dat is de echte uitkomst van een stresstest: geen oordeel, maar een deadline.
Wat je opschrijft
Leg per scenario vier dingen vast:
- Wat er eerst breekt: de reserve, de salarissen, een aflossing.
- Wanneer: de maand, of beter nog, de datum.
- Met hoeveel: de omvang van het tekort.
- De kleinste verandering die het oplost: een prijsverhoging, een kostenbesparing, een aanbetaling, een kortere betalingstermijn.
De vierde regel is de regel die mensen overslaan, en de enige waar je iets mee kunt.
Stijgende kosten zijn geen theorie: in de Small Business Credit Survey 2025 van de Federal Reserve onder 6,525 Amerikaanse werkgevers waren stijgende kosten van goederen, diensten en lonen de vaakst genoemde financiële uitdaging van de voorgaande 12 maanden (Fed Small Business, 2026 Report on Employer Firms).
Veelgemaakte fouten
- De omzet stresstesten in plaats van de brutowinst. Een omzetdaling van 20% haalt niet 20% van de omzet van je winst af; ze haalt het van je brutowinst af.
- Alleen één schok tegelijk testen. Trage verkoop en trage betalers komen meestal samen.
- Het eenmalige gat vergeten dat een betalingsachterstand slaat.
- Een gemiddelde maand gebruiken. Doe de test op je zwakste maand, of op een maand met een kwartaalbetaling van belasting erin.
- Stoppen bij «we zouden het overleven». Schrijf altijd de datum en de oplossing op.
Veelgestelde vragen
Hoe vaak moet ik een stresstest doen?
Elk kwartaal is een verstandig ritme, en opnieuw telkens als er iets groots verandert: een nieuwe medewerker, een nieuwe lening, een grote klant die komt of gaat.
Welke schokgroottes moet ik gebruiken?
Gebruik groottes die je al hebt meegemaakt: je slechtste maand van de afgelopen twee jaar, de grootste prijsverhoging van een leverancier, de langste vertraging van een grote klant. Voeg daarna één scenario toe dat erger is dan alles wat je hebt gezien.
Is dit hetzelfde als een kasstroomprognose?
Een prognose toont het pad dat je verwacht; een stresstest toont hoe ver je van dat pad kunt worden geduwd voordat er iets breekt. Je hebt eerst de prognose nodig, want de stresstest begint daar.
Heb ik hier boekhoudsoftware voor nodig?
Nee. De vier getallen hierboven komen uit je banksaldo en de cijfers van vorige maand. Software helpt bij de versie per dag, waarin salarisdata en betalingstermijnen bepalen wanneer het saldo precies wegzakt.
Eerst snelle checks: de gratis omzetdaling-calculator, runway-calculator en calculator voor klantconcentratierisico beantwoorden elk één van deze vragen op basis van een paar maandcijfers.
Controleer je eigen cijfers
De Business Decision X-Ray draait negen tests dag voor dag op je echte planning van salarissen, rekeningen, belasting en klanttermijnen, tekent de overlevings-heatmap van elke combinatie van lagere omzet en tragere betalers en eindigt met een NOW / NEXT / MONITOR-plan met data. Open demo van elk onderdeel, zonder registratie; daarna vanaf $40 per maand.
De break-evenlijn hierboven gebruikt dezelfde formule als onze gratis break-even-rekenhulp. Dit is beslissingsondersteuning, geen financieel, fiscaal of juridisch advies.

