
Comment faire un stress test de la trésorerie de votre petite entreprise
Un stress test de trésorerie pose une seule question de trois façons : de combien les ventes peuvent-elles baisser, de combien les coûts peuvent-ils augmenter, et de combien de jours les clients peuvent-ils retarder leurs paiements avant que votre trésorerie ne passe sous le niveau que vous refusez de franchir ? Testez chaque choc seul pour trouver son point de rupture, puis combinez-les, car les vrais ennuis arrivent rarement un par un. L'exemple ci-dessous survit à chaque choc pris isolément, et fait pourtant céder sa réserve au sixième mois quand les trois arrivent ensemble.
Pour commencer, il vous faut quatre chiffres : chiffre d'affaires mensuel, taux de marge brute, charges mensuelles et trésorerie au-dessus de votre réserve.
Les quatre chiffres
- Marge brute = chiffre d'affaires × taux de marge brute. Ce qui reste des ventes après les coûts directs.
- Charges = les coûts mensuels qui ne varient pas avec les ventes : loyer, salaires, remboursements d'emprunts, rémunération du dirigeant, provision pour impôts.
- Excédent = marge brute − charges. Votre coussin mensuel.
- Trésorerie libre = trésorerie en banque − votre réserve.
Les trois chocs et leurs formules
1. Les ventes baissent. La baisse permanente que vous pouvez encaisser sans perdre d'argent est excédent ÷ marge brute. Si vous n'avez qu'à survivre à un creux de n mois, vous pouvez aussi puiser dans la trésorerie libre : (excédent + trésorerie libre ÷ n) ÷ marge brute.
2. Les coûts augmentent. La hausse des charges que vous pouvez absorber sans perdre d'argent est excédent ÷ charges.
3. Les clients paient plus tard. Un retard immobilise d'un coup ventes quotidiennes × jours supplémentaires de trésorerie — ventes quotidiennes = ventes mensuelles × 12 ÷ 365. Si seuls certains clients ralentissent, utilisez leur part des ventes.
Les trois ensemble. Appliquez les ventes plus faibles et les coûts plus élevés pour obtenir le nouveau résultat mensuel, soustrayez de la trésorerie libre le trou créé par le retard, et divisez ce qui reste par la perte mensuelle. C'est le nombre de mois dont vous disposez.
Un exemple chiffré
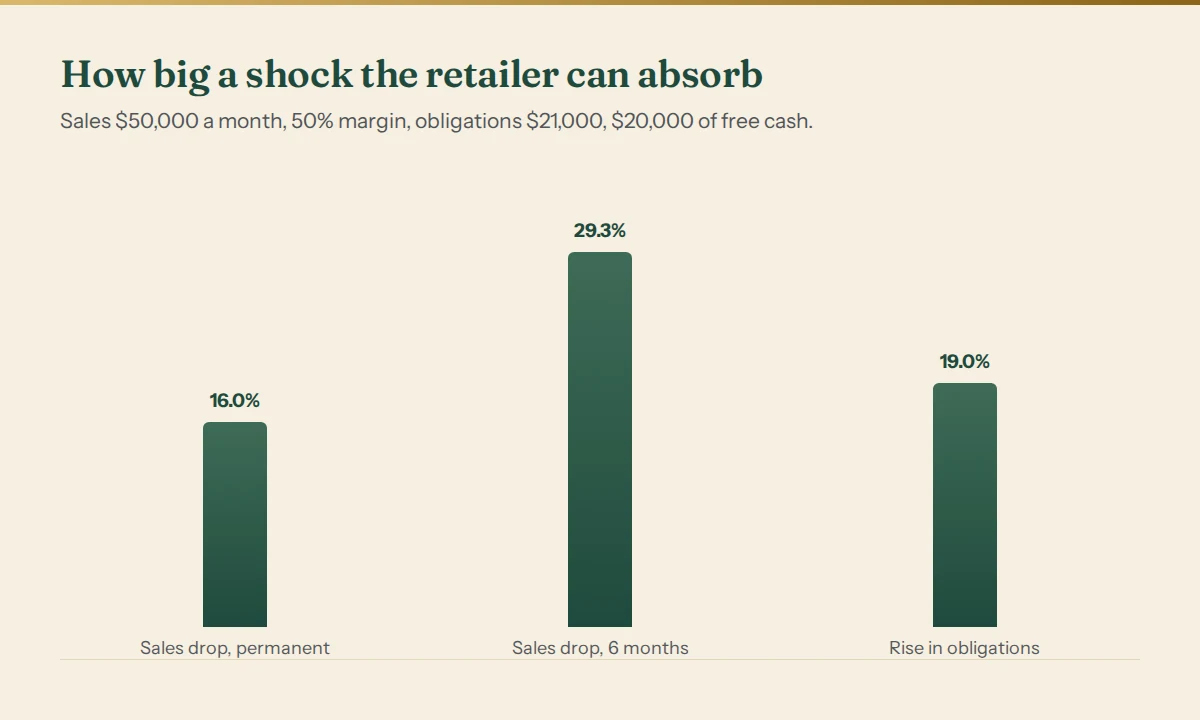
Une petite boutique en ligne vend pour $50,000 par mois avec un taux de marge brute de 50%, la marge brute est donc de $25,000. Ses charges s'élèvent à $21,000, ce qui laisse un excédent de $4,000. Elle dispose de $20,000 de trésorerie au-dessus de sa réserve.
Les ventes d'équilibre sont de $21,000 ÷ 0.50 = $42,000 ; les ventes de la boutique peuvent baisser de 16% avant d'atteindre cette ligne.
| Choc | Point de rupture | Signification |
|---|---|---|
| Baisse permanente des ventes | 16.0% | Toute baisse plus forte fait perdre de l'argent chaque mois |
| Baisse des ventes pendant 6 mois | 29.3% | Supportable une fois, en dépensant la trésorerie libre |
| Hausse des charges | 19.0% | Toute hausse plus forte fait perdre de l'argent chaque mois |
Les trois à la fois. Les ventes baissent de 15%, les charges augmentent de 12%, et les clients qui représentent 40% des ventes commencent à payer avec 15 jours de retard :
- Ventes de $42,500, marge brute de $21,250.
- Charges de $23,520.
- Résultat mensuel : une perte de $2,270.
- Trou dû au retard : $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, la trésorerie libre tombe donc d'un coup à $11,616.44.
- $11,616.44 ÷ $2,270 = 5.1 mois : la réserve cède au cours du sixième mois.
Chaque choc pris seul restait dans les limites ci-dessus. Ensemble, ils laissent au dirigeant environ cinq mois pour réagir — et c'est là le vrai résultat d'un stress test : pas un verdict, mais une échéance.
Ce qu'il faut noter
Pour chaque scénario, notez quatre choses :
- Ce qui cède en premier — la réserve, la paie, une échéance d'emprunt.
- Quand — le mois, ou mieux, la date.
- De combien — le montant du manque.
- Le plus petit changement qui règle le problème — une hausse de prix, une baisse de coût, un acompte, un délai de paiement plus court.
La quatrième ligne est celle que l'on saute, et c'est la seule sur laquelle vous pouvez agir.
La hausse des coûts n'est pas une hypothèse : dans la Small Business Credit Survey 2025 de la Réserve fédérale, menée auprès de 6,525 entreprises américaines employeuses, la hausse du coût des biens, des services et des salaires était la difficulté financière la plus souvent citée sur les 12 mois précédents (Fed Small Business, 2026 Report on Employer Firms).
Erreurs fréquentes
- Stresser le chiffre d'affaires au lieu de la marge brute. Une baisse de 20% des ventes ne réduit pas le bénéfice de 20% du chiffre d'affaires ; elle réduit la marge brute.
- Ne tester qu'un choc à la fois. Ventes en berne et clients lents arrivent généralement ensemble.
- Oublier le trou ponctuel que crée un retard de paiement.
- Utiliser un mois moyen. Faites le test sur votre mois le plus faible, ou sur un mois qui comporte un paiement d'impôt trimestriel.
- S'arrêter à « on tiendrait ». Notez toujours la date et la solution.
Questions fréquentes
À quelle fréquence faire un stress test ?
Une fois par trimestre est un rythme raisonnable, et de nouveau à chaque changement important : une embauche, un nouvel emprunt, un gros client qui arrive ou qui part.
Quelle taille de chocs utiliser ?
Utilisez des tailles que vous avez déjà connues : votre pire mois des deux dernières années, la plus forte hausse de prix d'un fournisseur, le plus long retard jamais pris par un gros client. Ajoutez ensuite un scénario pire que tout ce que vous avez vécu.
Est-ce la même chose qu'une prévision de trésorerie ?
Une prévision montre la trajectoire attendue ; un stress test montre jusqu'où vous pouvez être écarté de cette trajectoire avant que quelque chose ne cède. Il vous faut d'abord la prévision, puisque le stress test part d'elle.
Ai-je besoin d'un logiciel de comptabilité pour cela ?
Non. Les quatre chiffres ci-dessus proviennent de votre solde bancaire et des chiffres du mois dernier. Un logiciel aide pour la version jour par jour, où les dates de paie et les délais de paiement décident exactement du moment où le solde plonge.
D'abord, des vérifications rapides : les calculateurs gratuits de baisse des ventes, d'autonomie de trésorerie et de concentration clients répondent chacun à l'une de ces questions à partir de quelques chiffres mensuels.
Vérifiez vos propres chiffres
Le Business Decision X-Ray exécute neuf tests jour par jour sur votre calendrier réel de salaires, de factures, d'impôts et de délais clients, trace la carte thermique de survie pour chaque combinaison de ventes plus faibles et de clients plus lents, et se termine par un plan NOW / NEXT / MONITOR daté. Démo ouverte de toutes les sections, sans inscription ; ensuite à partir de $40 par mois.
La ligne d'équilibre ci-dessus utilise la même formule que notre calculateur de seuil de rentabilité gratuit. Ceci est une aide à la décision, pas un conseil financier, fiscal ou juridique.

