
Стресс-тест денежного потока малого бизнеса
Стресс-тест денежного потока задаёт один вопрос тремя способами: насколько могут упасть продажи, насколько могут вырасти расходы и насколько позже могут платить клиенты, прежде чем ваши деньги опустятся ниже уровня, под который вы не готовы уходить? Проверьте каждый удар отдельно, чтобы найти его точку разлома, а затем объедините их, потому что настоящие неприятности редко приходят по одной. Бизнес из примера ниже выдерживает каждый удар по отдельности — и всё равно ломает резерв на шестом месяце, когда все три приходят вместе.
Для начала нужны четыре числа: месячная выручка, валовая маржа, ежемесячные обязательства и деньги сверх резерва.
Четыре числа
- Валовая прибыль = выручка × валовая маржа. То, что остаётся от продаж после прямых затрат.
- Обязательства = ежемесячные расходы, которые не зависят от продаж: аренда, зарплаты, платежи по кредиту, оплата владельца, налоговый резерв.
- Излишек = валовая прибыль − обязательства. Ваша ежемесячная подушка.
- Свободные деньги = деньги на счёте − ваш резерв.
Три удара и их формулы
1. Продажи падают. Постоянное падение, которое можно выдержать без убытка, — излишек ÷ валовая прибыль. Если нужно пережить спад длиной n месяцев, можно тратить и свободные деньги: (излишек + свободные деньги ÷ n) ÷ валовая прибыль.
2. Расходы растут. Рост обязательств, который можно выдержать без убытка, — излишек ÷ обязательства.
3. Клиенты платят позже. Задержка сразу замораживает дневные продажи × лишние дни денег — дневные продажи = месячные продажи × 12 ÷ 365. Если замедляются только некоторые клиенты, берите их долю продаж.
Все три вместе. Примените сниженные продажи и выросшие расходы, чтобы получить новый месячный результат, вычтите дыру от задержки из свободных денег и разделите остаток на месячный убыток. Столько месяцев у вас есть.
Разобранный пример
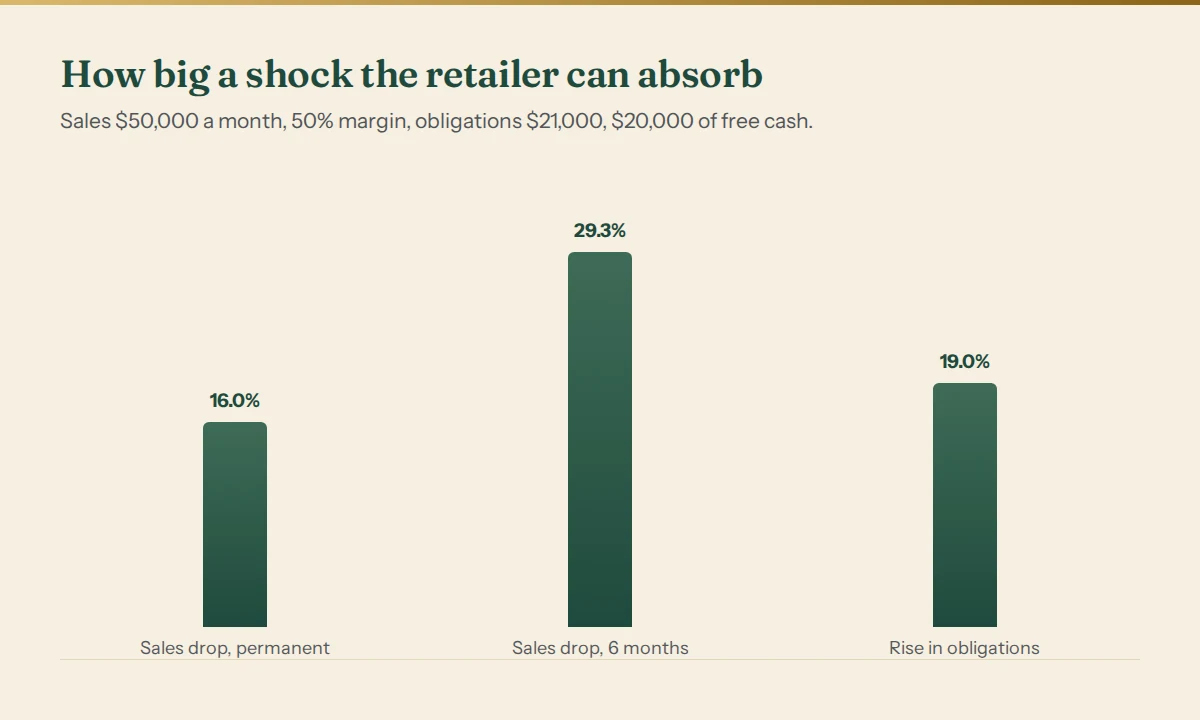
Небольшой интернет-магазин продаёт на $50,000 в месяц при валовой марже 50%, так что валовая прибыль — $25,000. Его обязательства — $21,000, что оставляет излишек $4,000. Сверх резерва у него $20,000.
Безубыточные продажи — $21,000 ÷ 0,50 = $42,000; продажи магазина могут упасть на 16%, прежде чем дойдут до этой линии.
| Удар | Точка разлома | Что это значит |
|---|---|---|
| Продажи падают навсегда | 16.0% | Любое большее падение означает убыток каждый месяц |
| Продажи падают на 6 месяцев | 29.3% | Можно пережить один раз, потратив свободные деньги |
| Обязательства растут | 19.0% | Любой больший рост означает убыток каждый месяц |
Все три сразу. Продажи падают на 15%, обязательства растут на 12%, а клиенты, дающие 40% продаж, начинают платить на 15 дней позже:
- Продажи $42,500, валовая прибыль $21,250.
- Обязательства $23,520.
- Месячный результат: убыток $2,270.
- Дыра от задержки: $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, так что свободные деньги сразу падают до $11,616.44.
- $11,616.44 ÷ $2,270 = 5,1 месяца: резерв ломается на шестом месяце.
Каждый удар по отдельности был в пределах точек разлома выше. Вместе они дают владельцу около пяти месяцев на реакцию — и это и есть настоящий результат стресс-теста: не приговор, а крайний срок.
Что записать
Для каждого сценария запишите четыре вещи:
- Что ломается первым — резерв, зарплата, платёж по кредиту.
- Когда — месяц, а лучше дата.
- На сколько — размер нехватки.
- Самое маленькое изменение, которое это исправляет — повышение цены, сокращение расхода, предоплата, более короткий срок оплаты.
Четвёртую строку обычно пропускают, а это единственная, по которой можно действовать.
Рост расходов — не гипотеза: в обследовании Small Business Credit Survey 2025 года Федеральной резервной системы среди 6,525 американских компаний с сотрудниками рост стоимости товаров, услуг и зарплат был самой частой финансовой трудностью предыдущих 12 месяцев (Fed Small Business, 2026 Report on Employer Firms).
Частые ошибки
- Нагружать выручку, а не валовую прибыль. Падение продаж на 20% не срезает прибыль на 20% выручки; оно срезает валовую прибыль.
- Проверять удары только по одному. Слабые продажи и медленные плательщики обычно приходят вместе.
- Забывать разовую дыру, которую открывает задержка оплаты.
- Брать средний месяц. Проводите тест на самом слабом месяце или на месяце с квартальным налогом.
- Останавливаться на «переживём». Всегда записывайте дату и исправление.
Вопросы и ответы
Как часто проводить стресс-тест?
Раз в квартал — разумный ритм, и дополнительно при любом крупном изменении: новый сотрудник, новый кредит, приход или уход крупного клиента.
Какие размеры ударов брать?
Те, что вы уже видели: худший месяц за последние два года, самое большое повышение цены у поставщика, самую позднюю оплату крупного клиента. Затем добавьте один сценарий хуже всего, что вы видели.
Это то же, что прогноз денежного потока?
Прогноз показывает ожидаемый путь; стресс-тест показывает, насколько далеко от него вас можно столкнуть, прежде чем что-то сломается. Сначала нужен прогноз — стресс-тест начинается от него.
Нужна ли для этого бухгалтерская программа?
Нет. Четыре числа выше берутся из остатка на счёте и цифр прошлого месяца. Программа помогает с версией по дням, где даты зарплат и сроки оплаты решают, когда именно остаток проседает.
Сначала быстрые проверки: бесплатные калькулятор падения продаж, калькулятор запаса денег и калькулятор зависимости от клиентов (на английском) отвечают каждый на один из этих вопросов по нескольким месячным цифрам.
Проверьте свои цифры
Business Decision X-Ray проводит девять проверок по дням на вашем реальном графике зарплат, счетов, налогов и условий клиентов, строит тепловую карту выживания для всех сочетаний более низких продаж и более медленных плательщиков и заканчивается планом NOW / NEXT / MONITOR с датами. Открытое демо всех разделов без регистрации; затем от $40 в месяц.
Линия безубыточности выше считается по той же формуле, что и в нашем бесплатном калькуляторе безубыточности. Это поддержка решений, а не финансовая, налоговая или юридическая консультация.

