
Cómo hacer una prueba de estrés al flujo de caja de tu pequeño negocio
Una prueba de estrés del flujo de caja hace una sola pregunta de tres maneras: ¿cuánto pueden caer las ventas, cuánto pueden subir los costes y cuánto más tarde pueden pagar los clientes antes de que tu caja baje del nivel por debajo del cual no quieres estar? Prueba cada golpe por separado para encontrar su punto de ruptura y después combínalos, porque los problemas de verdad rara vez llegan de uno en uno. El ejemplo de abajo sobrevive a cada golpe por separado y aun así rompe su reserva en el sexto mes cuando llegan los tres juntos.
Para empezar necesitas cuatro números: ingresos mensuales, margen bruto, obligaciones mensuales y caja por encima de tu reserva.
Los cuatro números
- Beneficio bruto = ingresos × margen bruto. Lo que queda de las ventas después de los costes directos.
- Obligaciones = los costes mensuales que no se mueven con las ventas: alquiler, nóminas, cuotas de préstamos, sueldo del dueño, impuestos apartados.
- Superávit = beneficio bruto − obligaciones. Tu colchón mensual.
- Caja libre = caja en el banco − tu reserva.
Los tres golpes y sus fórmulas
1. Caen las ventas. La caída permanente que puedes asumir sin perder dinero es superávit ÷ beneficio bruto. Si solo necesitas sobrevivir a un bache de n meses, también puedes gastar caja libre: (superávit + caja libre ÷ n) ÷ beneficio bruto.
2. Suben los costes. La subida de obligaciones que puedes absorber sin perder dinero es superávit ÷ obligaciones.
3. Los clientes pagan más tarde. Un retraso inmoviliza de golpe ventas diarias × días extra de caja; ventas diarias = ventas mensuales × 12 ÷ 365. Si solo se retrasan algunos clientes, usa su parte de las ventas.
Los tres juntos. Aplica las ventas más bajas y los costes más altos para obtener el nuevo resultado mensual, resta de la caja libre el agujero del retraso y divide lo que quede entre la pérdida mensual. Esos son los meses que tienes.
Un ejemplo resuelto
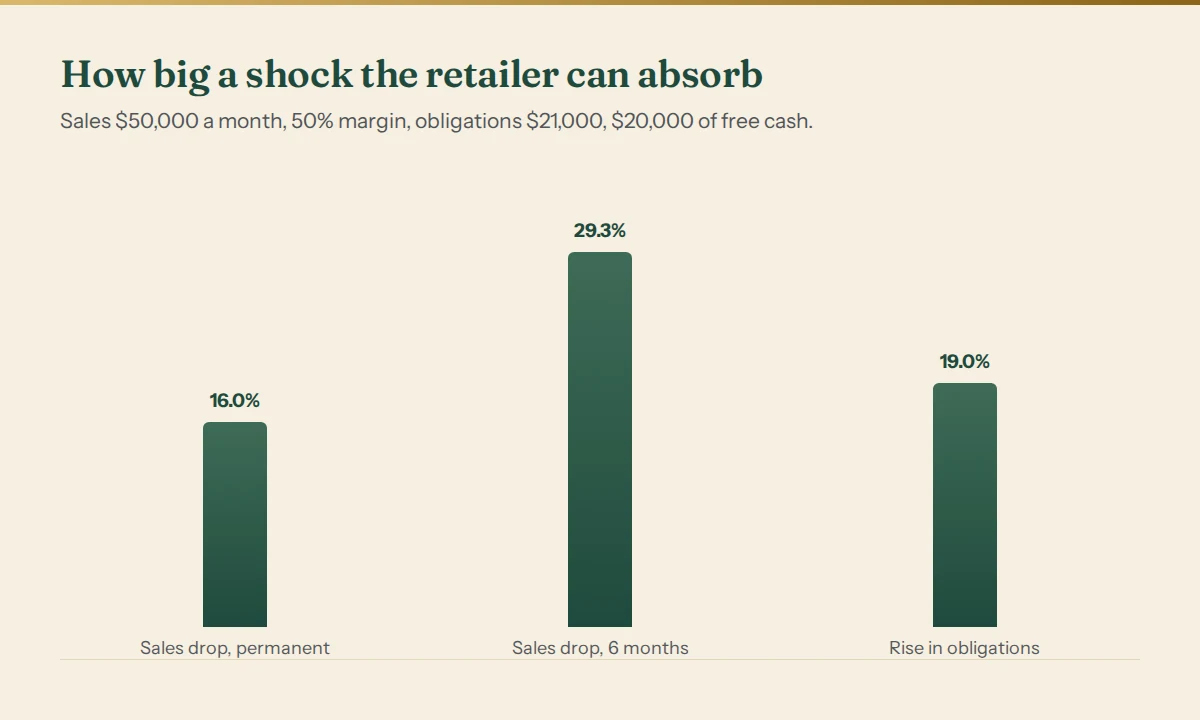
Una pequeña tienda online vende $50,000 al mes con un margen bruto del 50%, así que el beneficio bruto es de $25,000. Sus obligaciones son de $21,000, lo que deja un superávit de $4,000. Tiene $20,000 de caja por encima de su reserva.
Las ventas de equilibrio son $21,000 ÷ 0.50 = $42,000; las ventas de la tienda pueden caer un 16% antes de llegar a esa línea.
| Golpe | Punto de ruptura | Qué significa |
|---|---|---|
| Caída permanente de ventas | 16.0% | Cualquier caída mayor pierde dinero cada mes |
| Caída de ventas durante 6 meses | 29.3% | Se sobrevive una vez, gastando la caja libre |
| Subida de obligaciones | 19.0% | Cualquier subida mayor pierde dinero cada mes |
Los tres a la vez. Las ventas caen un 15%, las obligaciones suben un 12% y los clientes que suponen el 40% de las ventas empiezan a pagar 15 días más tarde:
- Ventas de $42,500, beneficio bruto de $21,250.
- Obligaciones de $23,520.
- Resultado mensual: una pérdida de $2,270.
- Agujero por el retraso: $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, así que la caja libre cae de golpe a $11,616.44.
- $11,616.44 ÷ $2,270 = 5.1 meses: la reserva se rompe durante el sexto mes.
Cada golpe por separado estaba dentro de los puntos de ruptura de arriba. Juntos, le dan al dueño unos cinco meses para reaccionar, y ese es el verdadero resultado de una prueba de estrés: no un veredicto, sino una fecha límite.
Qué apuntar
Para cada escenario, apunta cuatro cosas:
- Qué se rompe primero: la reserva, las nóminas, la cuota de un préstamo.
- Cuándo: el mes o, mejor, la fecha.
- Por cuánto: el tamaño del déficit.
- El cambio más pequeño que lo arregla: una subida de precio, un recorte de costes, un anticipo, un plazo de pago más corto.
La cuarta línea es la que la gente se salta, y la única sobre la que puedes actuar.
La subida de costes no es una hipótesis: en la Small Business Credit Survey 2025 de la Reserva Federal, con 6,525 empresas estadounidenses con empleados, la subida del coste de bienes, servicios y salarios fue el problema financiero más citado de los 12 meses anteriores (Fed Small Business, 2026 Report on Employer Firms).
Errores habituales
- Estresar los ingresos en lugar del beneficio bruto. Una caída del 20% de las ventas no reduce el beneficio en un 20% de los ingresos; reduce el beneficio bruto.
- Probar solo un golpe cada vez. Las ventas flojas y los clientes lentos suelen llegar juntos.
- Olvidar el agujero puntual que abre un retraso en los cobros.
- Usar un mes medio. Haz la prueba con tu mes más flojo, o con un mes que incluya un pago trimestral de impuestos.
- Quedarse en «sobreviviríamos». Apunta siempre la fecha y la solución.
Preguntas frecuentes
¿Cada cuánto debo hacer una prueba de estrés?
Una vez por trimestre es un ritmo sensato, y de nuevo cada vez que cambie algo grande: una contratación, un préstamo nuevo, un cliente grande que llega o que se va.
¿Qué tamaño de golpes debo usar?
Usa tamaños que hayas vivido: tu peor mes de los dos últimos años, la mayor subida de precio de un proveedor, lo más tarde que te ha pagado nunca un cliente grande. Después añade un escenario peor que cualquier cosa que hayas visto.
¿Es lo mismo que una previsión de flujo de caja?
Una previsión muestra el camino que esperas; una prueba de estrés muestra cuánto pueden apartarte de ese camino antes de que algo se rompa. Necesitas primero la previsión, porque la prueba de estrés parte de ella.
¿Necesito un programa de contabilidad para esto?
No. Los cuatro números de arriba salen de tu saldo bancario y de las cifras del mes pasado. El software ayuda con la versión día a día, en la que las fechas de nómina y los plazos de pago deciden exactamente cuándo baja el saldo.
Primero, comprobaciones rápidas: las calculadoras gratuitas de caída de ventas, de autonomía de caja y de concentración de clientes responden cada una a una de estas preguntas con unos pocos números mensuales.
Comprueba tus propios números
El Business Decision X-Ray ejecuta nueve pruebas día a día sobre tu calendario real de nóminas, facturas, impuestos y plazos de clientes, dibuja el mapa de calor de supervivencia de cada combinación de menos ventas y clientes más lentos y termina con un plan NOW / NEXT / MONITOR con fechas. Demo abierta de todas las secciones, sin registro; después, desde $40 al mes.
La línea de equilibrio de arriba usa la misma fórmula que nuestra calculadora de punto de equilibrio gratuita. Esto es apoyo a la decisión, no asesoramiento financiero, fiscal ni legal.

