
Cashflow-Stresstest für kleine Unternehmen: so geht’s
Ein Cashflow-Stresstest stellt eine Frage auf drei Arten: Wie weit kann der Umsatz fallen, wie stark können die Kosten steigen und wie viel später können Kunden zahlen, bevor dein Geld unter die Grenze fällt, die du nicht unterschreiten willst? Teste jeden Schock einzeln, um seine Bruchstelle zu finden, und kombiniere sie dann, denn echter Ärger kommt selten allein. Das Beispiel unten übersteht jeden Schock für sich — und bricht trotzdem im sechsten Monat seine Reserve, wenn alle drei zusammen kommen.
Zum Start brauchst du vier Zahlen: Monatsumsatz, Rohertragsmarge, monatliche Verpflichtungen und Geld über deiner Reserve.
Die vier Zahlen
- Rohertrag = Umsatz × Rohertragsmarge. Was vom Umsatz nach direkten Kosten übrig bleibt.
- Verpflichtungen = die Monatskosten, die sich nicht mit dem Umsatz bewegen: Miete, Löhne, Kreditraten, Unternehmerlohn, Steuerrücklage.
- Überschuss = Rohertrag − Verpflichtungen. Dein monatliches Polster.
- Freies Geld = Kontostand − deine Reserve.
Die drei Schocks und ihre Formeln
1. Der Umsatz fällt. Der dauerhafte Rückgang, den du ohne Verlust verkraftest, ist Überschuss ÷ Rohertrag. Musst du nur eine Flaute von n Monaten überstehen, kannst du auch freies Geld ausgeben: (Überschuss + freies Geld ÷ n) ÷ Rohertrag.
2. Die Kosten steigen. Der Anstieg der Verpflichtungen, den du ohne Verlust verkraftest, ist Überschuss ÷ Verpflichtungen.
3. Kunden zahlen später. Eine Verzögerung bindet auf einen Schlag Tagesumsatz × zusätzliche Tage an Geld — Tagesumsatz = Monatsumsatz × 12 ÷ 365. Werden nur manche Kunden langsamer, nimm ihren Anteil am Umsatz.
Alle drei zusammen. Setz den niedrigeren Umsatz und die höheren Kosten an, um das neue Monatsergebnis zu erhalten, zieh das Verzugsloch vom freien Geld ab und teile den Rest durch den Monatsverlust. So viele Monate hast du.
Ein Rechenbeispiel
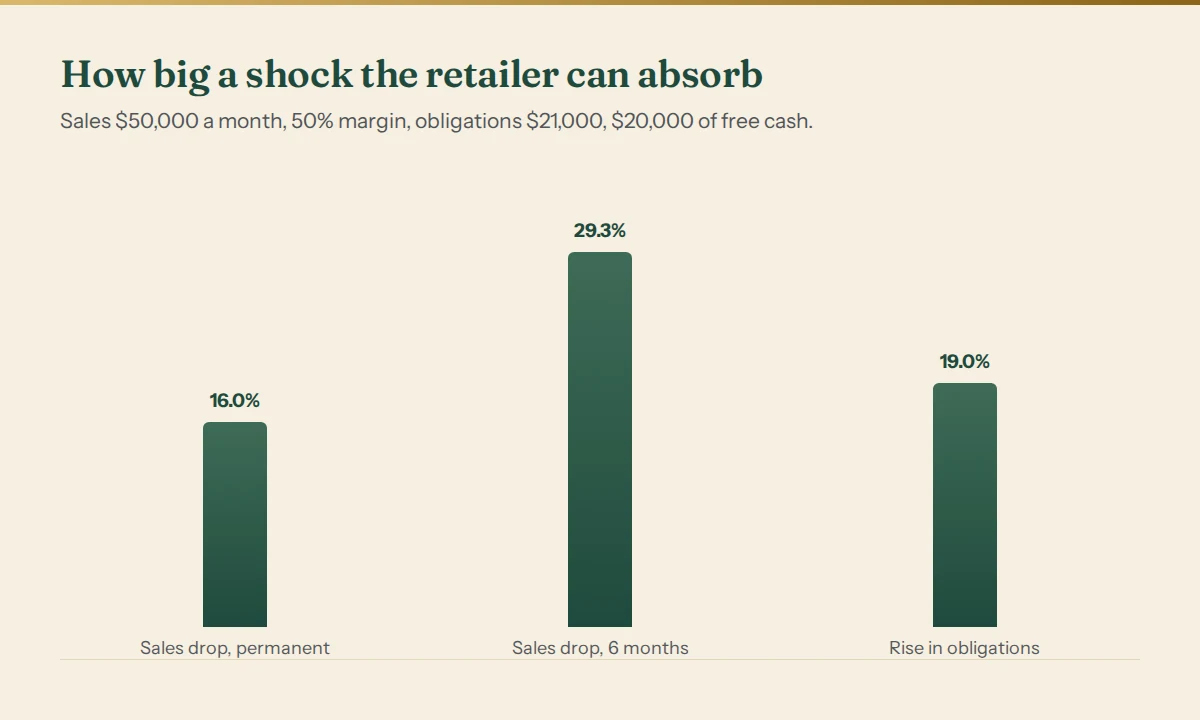
Ein kleiner Onlinehändler verkauft für $50,000 im Monat bei 50% Rohertragsmarge, der Rohertrag liegt also bei $25,000. Seine Verpflichtungen betragen $21,000, was einen Überschuss von $4,000 lässt. Er hat $20,000 über seiner Reserve.
Der Break-even-Umsatz liegt bei $21,000 ÷ 0,50 = $42,000; der Umsatz kann um 16% fallen, bevor er diese Linie erreicht.
| Schock | Bruchstelle | Bedeutung |
|---|---|---|
| Umsatz fällt, dauerhaft | 16.0% | Jeder größere Rückgang heißt Verlust in jedem Monat |
| Umsatz fällt für 6 Monate | 29.3% | Einmal überlebbar, indem das freie Geld aufgebraucht wird |
| Verpflichtungen steigen | 19.0% | Jeder größere Anstieg heißt Verlust in jedem Monat |
Alle drei auf einmal. Der Umsatz fällt um 15%, die Verpflichtungen steigen um 12%, und Kunden, die 40% des Umsatzes ausmachen, zahlen 15 Tage später:
- Umsatz $42,500, Rohertrag $21,250.
- Verpflichtungen $23,520.
- Monatsergebnis: ein Verlust von $2,270.
- Verzugsloch: $42,500 × 40% × 12 ÷ 365 × 15 = $8,383.56, das freie Geld fällt also sofort auf $11,616.44.
- $11,616.44 ÷ $2,270 = 5,1 Monate: Die Reserve bricht im sechsten Monat.
Jeder Schock für sich lag innerhalb der Bruchstellen oben. Zusammen geben sie dem Inhaber etwa fünf Monate zum Reagieren — und genau das ist das eigentliche Ergebnis eines Stresstests: kein Urteil, sondern eine Frist.
Was du notierst
Für jedes Szenario notierst du vier Dinge:
- Was zuerst bricht — die Reserve, die Löhne, eine Kreditrate.
- Wann — den Monat, besser das Datum.
- Um wie viel — die Größe des Fehlbetrags.
- Die kleinste Änderung, die es behebt — eine Preiserhöhung, eine Kostensenkung, eine Anzahlung, ein kürzeres Zahlungsziel.
Die vierte Zeile wird meist übersprungen, und sie ist die einzige, nach der du handeln kannst.
Steigende Kosten sind keine Hypothese: Im Small Business Credit Survey 2025 der US-Notenbank unter 6,525 US-Unternehmen mit Angestellten war der Anstieg der Kosten für Waren, Dienstleistungen und Löhne die am häufigsten genannte finanzielle Herausforderung der vorangegangenen 12 Monate (Fed Small Business, 2026 Report on Employer Firms).
Häufige Fehler
- Den Umsatz statt des Rohertrags stressen. Ein Umsatzrückgang um 20% kürzt den Gewinn nicht um 20% des Umsatzes; er kürzt den Rohertrag.
- Schocks nur einzeln testen. Schwacher Umsatz und langsame Zahler kommen meist zusammen.
- Das einmalige Loch vergessen, das ein Zahlungsverzug reißt.
- Einen Durchschnittsmonat nehmen. Teste deinen schwächsten Monat oder einen mit Quartalssteuer.
- Bei „wir überleben“ aufhören. Notiere immer das Datum und die Lösung.
Häufige Fragen
Wie oft sollte ich einen Stresstest machen?
Vierteljährlich ist ein sinnvoller Rhythmus, und zusätzlich immer, wenn sich etwas Großes ändert: eine Einstellung, ein neuer Kredit, ein großer Kunde, der kommt oder geht.
Welche Schockgrößen soll ich nehmen?
Größen, die du schon erlebt hast: deinen schlechtesten Monat der letzten zwei Jahre, die größte Preiserhöhung eines Lieferanten, die späteste Zahlung eines großen Kunden. Dann füg ein Szenario hinzu, das schlimmer ist als alles, was du erlebt hast.
Ist das dasselbe wie eine Cashflow-Prognose?
Eine Prognose zeigt deinen erwarteten Weg; ein Stresstest zeigt, wie weit du davon abgedrängt werden kannst, bevor etwas bricht. Du brauchst zuerst die Prognose, denn der Stresstest startet von ihr.
Brauche ich dafür Buchhaltungssoftware?
Nein. Die vier Zahlen oben kommen aus deinem Kontostand und den Zahlen des letzten Monats. Software hilft bei der tagesgenauen Version, in der Lohntermine und Zahlungsziele bestimmen, wann genau der Kontostand absackt.
Erst schnelle Checks: Der kostenlose Umsatzrückgang-Rechner, Cash-Runway-Rechner und Kundenkonzentrations-Rechner (auf Englisch) beantworten jeweils eine dieser Fragen aus wenigen Monatszahlen.
Prüf deine eigenen Zahlen
Der Business Decision X-Ray führt neun Tests Tag für Tag auf deinem echten Plan aus Löhnen, Rechnungen, Steuern und Kundenfristen durch, zeichnet die Überlebens-Heatmap für jede Kombination aus weniger Umsatz und langsameren Zahlern und endet mit einem datierten NOW-/NEXT-/MONITOR-Plan. Offene Demo aller Bereiche ohne Anmeldung; danach ab $40 pro Monat.
Die Break-even-Linie oben nutzt dieselbe Formel wie unser kostenloser Break-even-Rechner. Das ist Entscheidungshilfe, keine Finanz-, Steuer- oder Rechtsberatung.

