
Acerto de CAM: como conferir as despesas comuns cobradas pelo locador
Para conferir um acerto de despesas comuns (CAM), refaça os números do locador a partir do seu contrato: comece pelo conjunto de despesas recuperáveis, aplique o ajuste de ocupação, a taxa de administração, o teto e qualquer ano-base ou limite de despesas exatamente na ordem que o contrato define, multiplique pela sua quota e subtraia os adiantamentos que você pagou. Depois compare o resultado linha por linha com o demonstrativo. Quando o contrato não é claro sobre uma despesa, mostre o resultado como faixa e pergunte — um item duvidoso é uma pergunta, não prova de erro. No exemplo abaixo, o mesmo conjunto de $100,000 dá uma cobrança de $10,500 ou de $11,025, dependendo só de o teto vir antes ou depois da taxa de administração.
Por que é difícil conferir as despesas comuns
Um demonstrativo anual é um número feito de muitos passos:
- A ordem muda o resultado. Um teto antes ou depois da taxa de administração gera cobranças diferentes.
- O ajuste de ocupação vale só para custos variáveis. Ajustar custos fixos infla o conjunto.
- Há dois tipos de teto. Tetos cumulativos e não cumulativos dão limites bem diferentes.
- Algumas despesas não são recuperáveis. Obras de capital e itens parecidos dependem da redação do contrato.
- A sua quota muda. Alterações de área e anos incompletos mudam a quota ao longo do ano.
A fórmula
- Ajuste de ocupação = custos fixos + custos variáveis × max(1, ocupação-alvo ÷ ocupação real).
- Taxa de administração = percentual da taxa × a base indicada no contrato.
- Limite do teto = valor do ano anterior × (1 + percentual) no teto não cumulativo, ou valor do ano-base × (1 + percentual) para cada ano desde então no cumulativo; permitido = o menor entre o conjunto antes do teto e o limite.
- A sua quota = sua área ÷ área de referência do contrato × dias ocupados ÷ dias do ano, ou o percentual fixo do contrato.
- Acerto = conjunto permitido × sua quota − adiantamentos pagos − créditos.
Um exemplo com números
Um contrato simples: quota fixa de 10%, ajuste dos custos variáveis para 95% de ocupação, taxa de administração de 5% e um teto não cumulativo de 5% sobre o conjunto com a taxa, calculado sobre os $100,000 reais do ano anterior. Neste ano os custos são $40,000 variáveis e $60,000 fixos, e o prédio esteve 80% ocupado. Você pagou $9,000 em adiantamentos.
| Passo, na ordem do contrato | Cálculo | Conjunto |
|---|---|---|
| Conjunto de despesas | $40,000 + $60,000 | $100,000 |
| Ajuste de ocupação | $60,000 + $40,000 × 95 ÷ 80 | $107,500 |
| Taxa de administração 5% | $107,500 + $5,375 | $112,875 |
| Teto 5% sobre o ano anterior | limite $100,000 × 1.05 = $105,000 | $105,000 |
| Sua quota 10% | $105,000 × 10% | $10,500 |
| Acerto | $10,500 − $9,000 de adiantamentos | $1,500 a pagar |
Se o contrato aplicar o teto antes da taxa de administração, o conjunto limitado é $105,000, a taxa é $5,250, o conjunto passa a $110,250 e a sua cobrança a $11,025: um acerto de $2,025, ou $525 a mais pelos mesmos custos.
Cumulativo ou não cumulativo? Considere um valor de ano-base de $100,000, um teto de 5%, $80,000 reais no ano anterior e $120,000 antes do teto neste ano. Um teto cumulativo dois anos depois do ano-base permite $100,000 × 1.05 × 1.05 = $110,250. Um teto não cumulativo sobre o real do ano anterior permite $80,000 × 1.05 = $84,000. Qual vale é o contrato que decide.
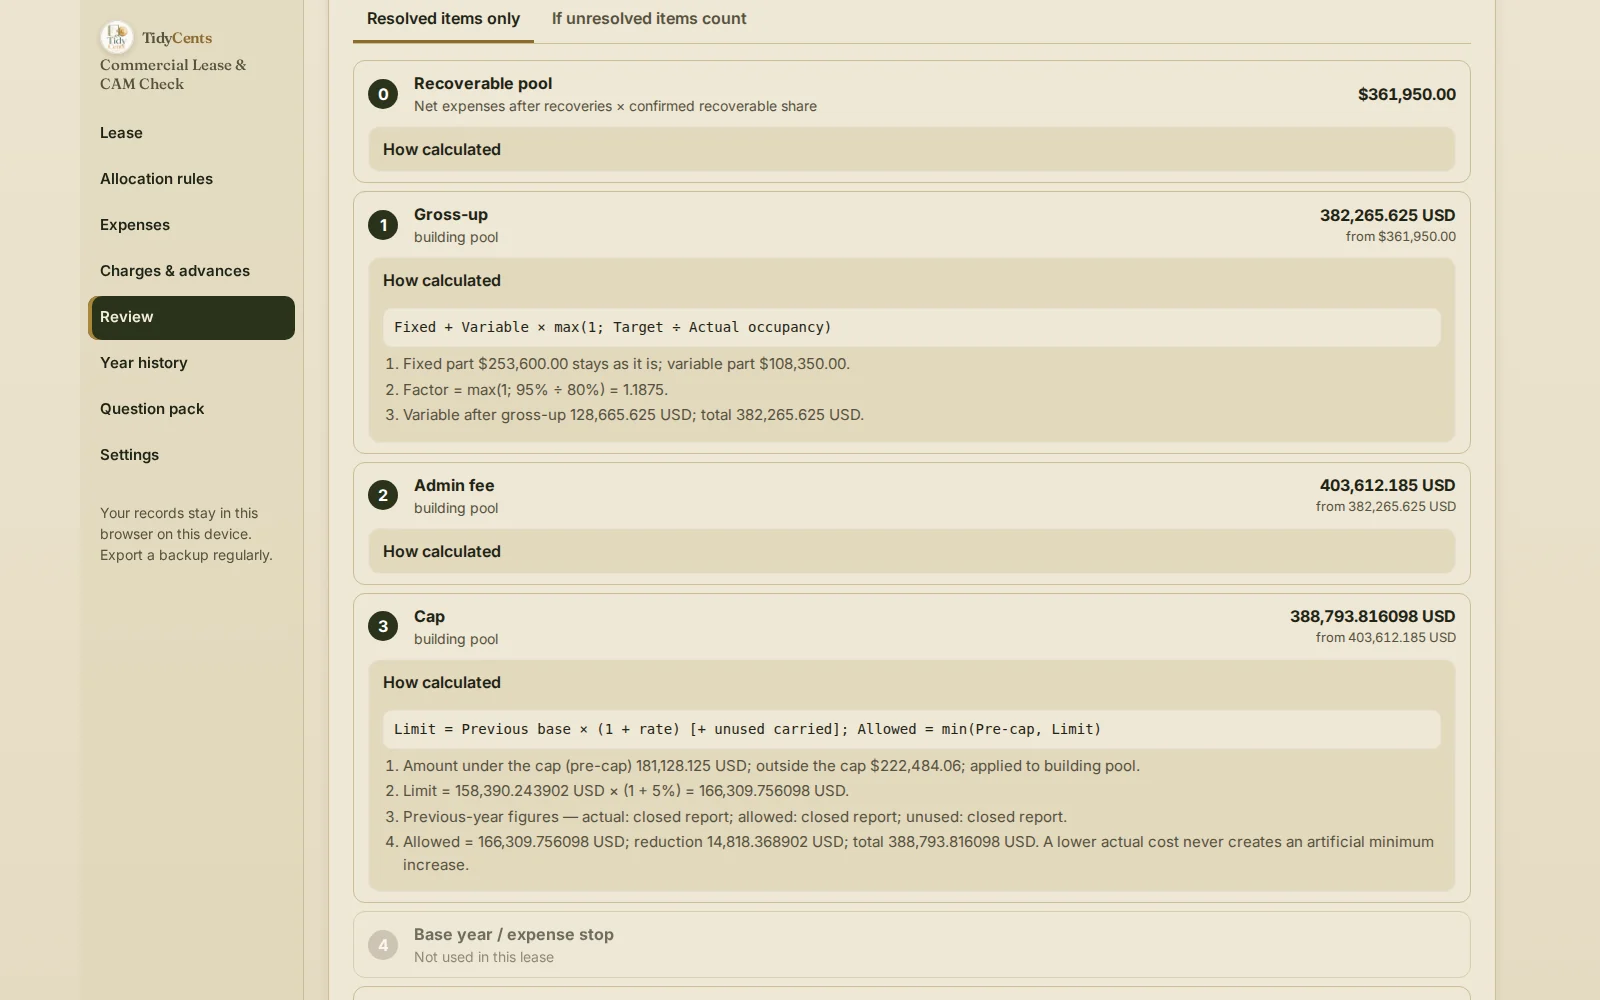
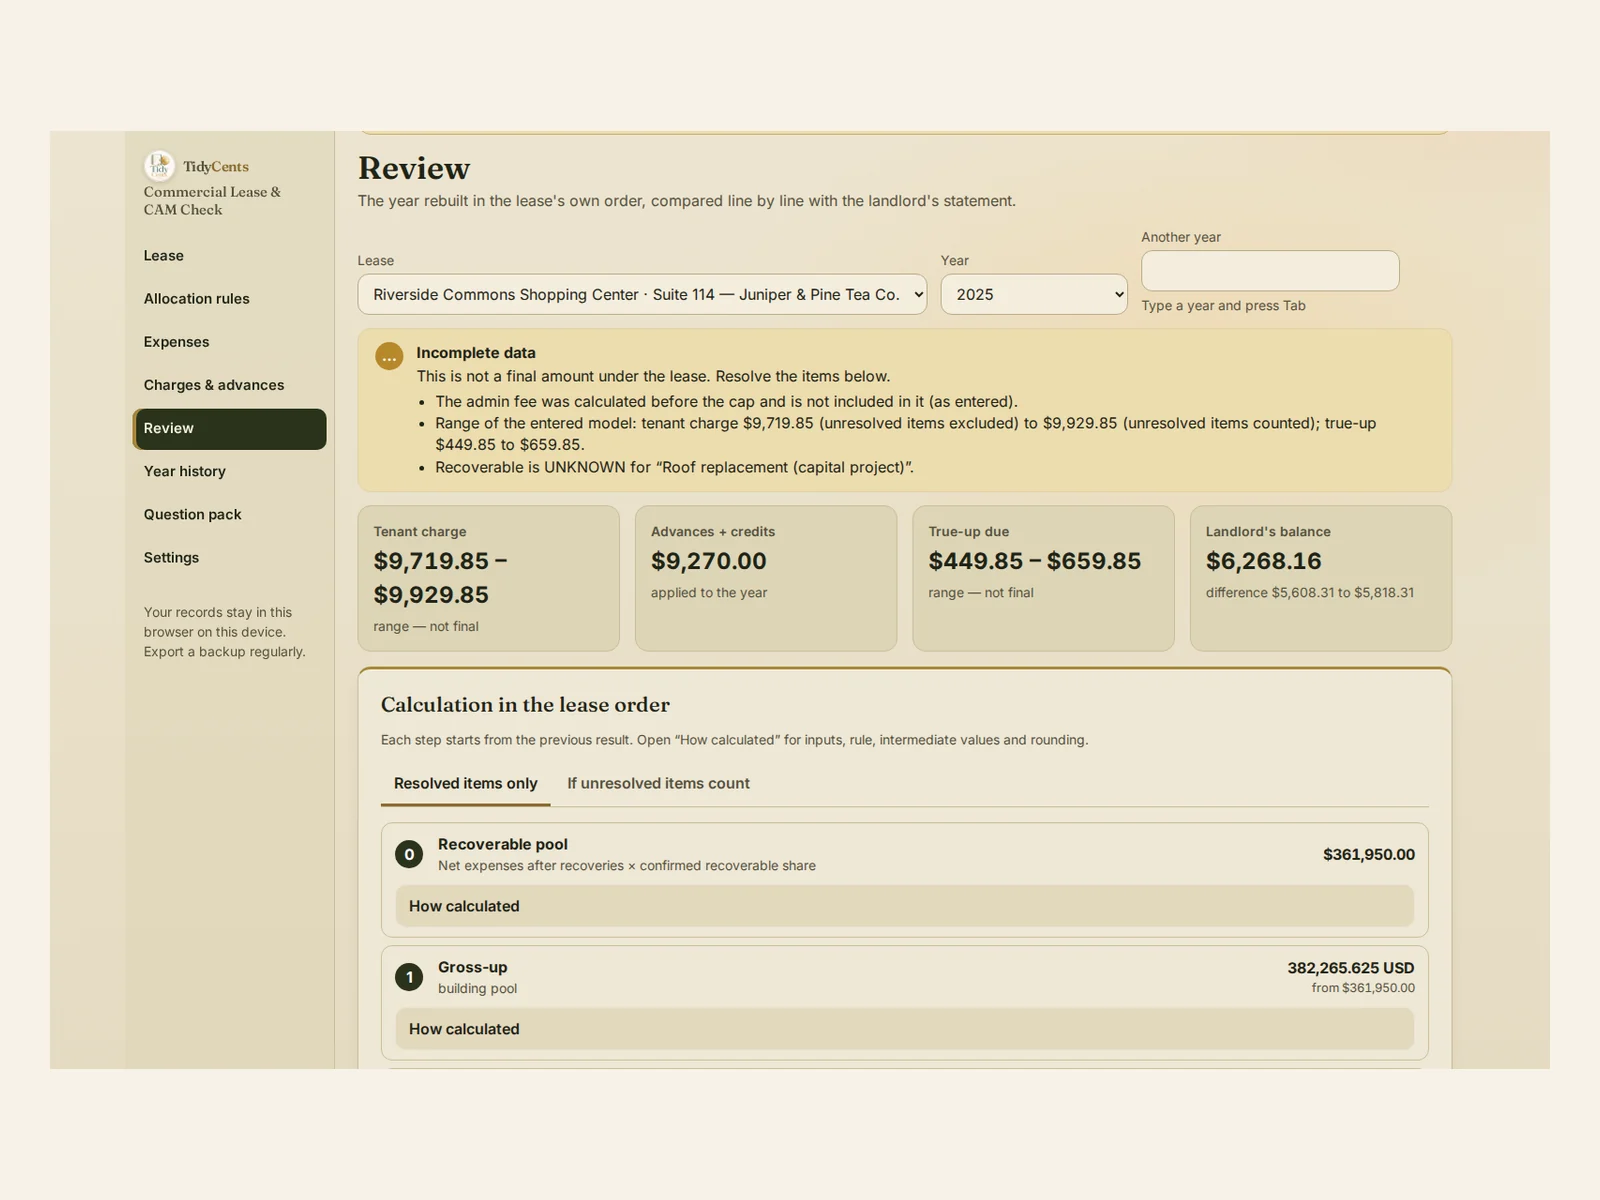
O que a demo mostra. Na demo de Locação comercial e CAM, uma casa de chá num shopping tem um conjunto recuperável de $361,950. O ajuste de ocupação vale só para a parte variável, $108,350, com um fator de 95% ÷ 80% = 1.1875. Se a troca de um telhado é recuperável está marcado como desconhecido, então a cobrança do locatário aparece como faixa, de $9,719.85 a $9,929.85, e não como valor final. Com $9,270.00 de adiantamentos e créditos, o acerto fica entre $449.85 e $659.85. O demonstrativo do locador pede $6,268.16 — de $5,608.31 a $5,818.31 a mais que o valor refeito —, o que vira uma solicitação documentada de comprovantes.
Passo a passo: conferir um acerto de despesas comuns
- Cadastre as condições do contrato com a cláusula e a página de cada uma: quota ou área e área de referência, rateio proporcional, prazos do demonstrativo e de contestação.
- Classifique cada categoria de despesa: recuperável, controlável, variável e dentro da base da taxa de administração — sim, não ou desconhecido.
- Anote a ordem das operações que o contrato usa para ajuste, taxa, teto e ano-base ou limite de despesas.
- Lance o ano: notas com recuperações, adiantamentos, créditos, ocupação real e o demonstrativo do locador.
- Refaça a cobrança passo a passo e deixe os itens duvidosos como faixa.
- Compare linha por linha: correto, diferença de cálculo, dúvida de classificação ou documento faltando.
- Envie as perguntas antes do prazo de contestação, com o cálculo e a cláusula.
- Feche o ano com um relatório salvo, para que correções posteriores não o reescrevam.
Erros comuns
- Aplicar os passos na ordem errada. A ordem do contrato faz parte do cálculo.
- Ajustar custos fixos pela ocupação. Só a parte variável depende da ocupação.
- Usar o tipo errado de teto. Limites cumulativos e não cumulativos podem diferir em milhares.
- Perder o prazo de contestação. Uma pergunta atrasada pode não ser aceita.
- Tratar um item duvidoso como cobrança indevida. Peça comprovantes em vez de afirmar um erro.
- Esquecer adiantamentos e créditos. O acerto é o que sobra depois deles.
Quando uma ferramenta ajuda
Uma planilha consegue multiplicar um conjunto por uma quota. Raramente segue a ordem de operações do contrato, separa custos variáveis e fixos para o ajuste, lida com tetos cumulativos e não cumulativos, mostra itens não resolvidos como faixa e transforma cada diferença numa pergunta com a sua cláusula. Locação comercial e CAM faz isso, e cada passo abre os seus dados e o arredondamento. A ferramenta calcula com as condições que você cadastra; não interpreta redação ambígua nem decide se uma despesa é legalmente recuperável. Aritmética exata, sem palpites de IA. Para não perder datas de renovação e aviso prévio, veja o Contract Renewal & Obligation Control.
Abra a demo com a casa de chá acima — todas as telas, sem cadastro — e depois inclua o seu contrato e o seu ano.
Guias relacionados: prazos de aviso em contratos com renovação automática, alugar ou comprar equipamento e quanto tempo minha empresa aguenta sem vendas.
Perguntas frequentes
Como se calcula o acerto anual de CAM?
Pegue o conjunto permitido depois do ajuste, da taxa de administração, do teto e de qualquer ano-base, multiplique pela sua quota e subtraia os adiantamentos e créditos pagos. No exemplo, $10,500 − $9,000 = $1,500.
O que é o ajuste de ocupação nas despesas comuns?
Um ajuste que eleva a parte variável dos custos ao valor que teria na ocupação-alvo definida no seu contrato, quando o prédio está menos ocupado. Os custos fixos ficam como estão.
Qual a diferença entre teto cumulativo e não cumulativo?
O teto cumulativo cresce a cada ano a partir de um valor de ano-base; o não cumulativo cresce a partir do número do ano anterior. No exemplo, os limites são $110,250 e $84,000.
O que faço se uma cobrança parecer errada?
Refaça-a pelo seu contrato, separe diferenças de cálculo de dúvidas de classificação e envie uma solicitação documentada de comprovantes antes do prazo de contestação do contrato.
Isto é apoio à decisão, não orientação jurídica: se uma despesa é recuperável pelo seu contrato e pela lei local está fora do alcance da ferramenta.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Locação comercial e CAM
Reconstrua as cobranças de áreas comuns (CAM) e despesas operacionais a partir das condições do contrato, pagamentos e comprovantes.

