Como calcular o imposto sobre combustível IFTA, passo a passo (trimestre calculado)
Tudo o que segue é a declaração trimestral do International Fuel Tax Agreement (IFTA) para diesel, pelas regras dos Estados Unidos. A conta é a mesma em todas as jurisdições participantes, porque vem da própria declaração; o exemplo calculado usa as alíquotas oficiais do diesel do Q1 2026 do formulário IFTA-105 de Nova York (3/26), e as alíquotas mudam todo trimestre, então trate os valores em dólares como um exemplo calculado, e não como a resposta deste trimestre. Limites de registro, licenças e adesivos não são tratados aqui — o assunto é só como se forma o número da última linha, porque é essa a parte que as planilhas caseiras erram.
Como o IFTA é calculado, em um parágrafo?
Pegue todas as milhas que a frota rodou e todos os galões que ela comprou, divida um pelo outro para ter um MPG médio da frota e use esse MPG para calcular quantos galões foram queimados em cada estado — as milhas naquele estado divididas pelo MPG da frota. Dos galões queimados em cada estado, subtraia os galões que você comprou lá; multiplique o que sobrar pela alíquota desse estado. Um estado em que você comprou mais do que queimou vira um crédito à alíquota dele, e os créditos compensam as dívidas dentro da mesma declaração. Some as linhas de sobretaxa de Indiana, Kentucky e Virgínia, que as compras nunca reduzem, e o total é o cheque — ou a restituição.
Cada uma dessas regras está citada das instruções do formulário IFTA-101 (o IFTA-101-I do estado de Nova York); o texto exato está nas fontes no fim.
Um trimestre calculado
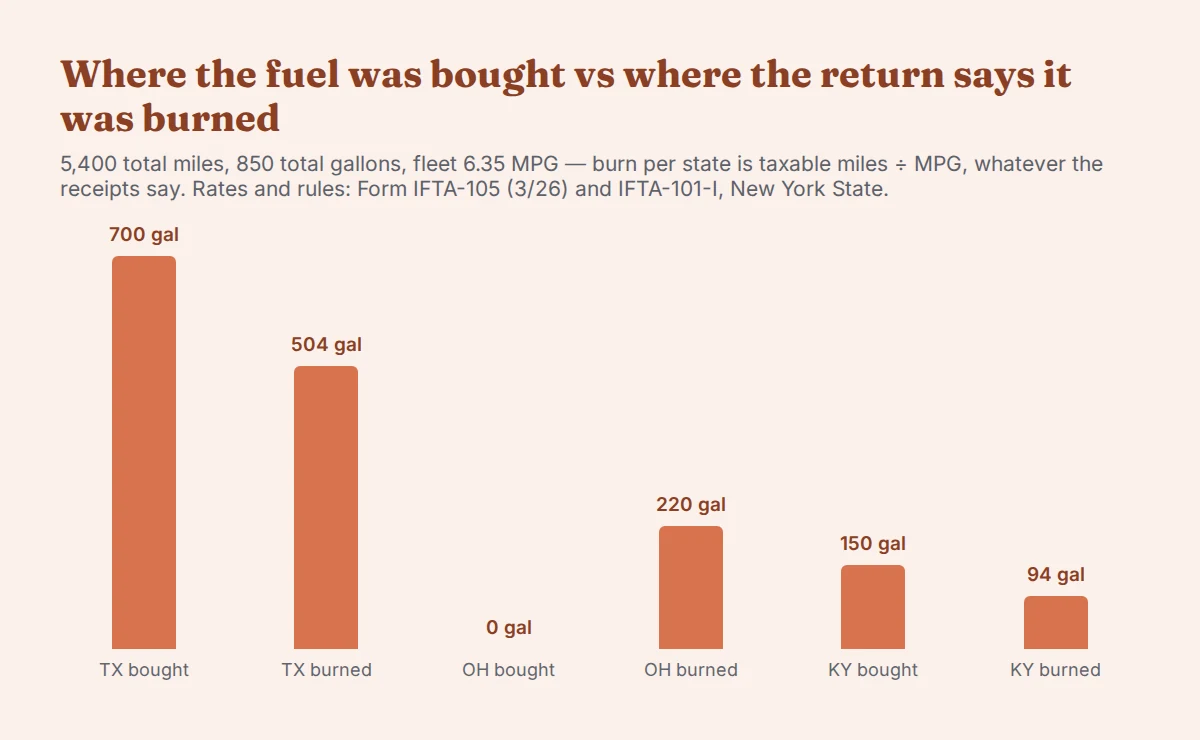
Um cavalo mecânico roda 5,400 milhas no trimestre: 3,200 no Texas, 1,400 em Ohio, 600 em Kentucky, mais 200 milhas fora de jurisdições IFTA. Ele compra 850 galões de diesel: 700 no Texas, 150 em Kentucky, nenhum em Ohio. A mesma viagem já vem carregada na nossa calculadora IFTA gratuita — com a tabela de alíquotas do trimestre indicado na página —, para você mudar qualquer número e ver a declaração se refazer.
MPG da frota = 5,400 ÷ 850 = 6.35 (o formulário arredonda o MPG para duas casas decimais).
| Linha | Milhas tributáveis | Galões tributáveis | Galões com imposto pago | Galões líquidos | Alíquota | Imposto |
|---|---|---|---|---|---|---|
| Texas — combustível | 3,200 | 504 | 700 | −196 | $0.20 | −$39.20 |
| Ohio — combustível | 1,400 | 220 | 0 | 220 | $0.47 | $103.40 |
| Kentucky — combustível | 600 | 94 | 150 | −56 | $0.22 | −$12.32 |
| Kentucky — sobretaxa | — | 94 | não subtraídos | — | $0.105 | $9.87 |
| Total a pagar | $61.75 |
As linhas de combustível dão $51.88 líquidos, a sobretaxa acrescenta $9.87 e o trimestre custa $61.75 — mesmo com dois dos três estados devendo dinheiro ao motorista. Alíquotas do diesel: Q1 2026 pelo formulário IFTA-105 (3/26).
Por que devo a Ohio se nunca comprei combustível lá?
Porque o IFTA tributa o consumo, e o consumo segue o hodômetro, não as notas. A própria regra do formulário: os galões tributáveis de uma jurisdição são as milhas tributáveis dela divididas pelo MPG médio da frota — 1,400 milhas em Ohio ÷ 6.35 MPG = 220 galões de diesel de Ohio, e à alíquota de $0.47 de Ohio isso dá $103.40, seja quem for que vendeu o combustível.
O espelho disso é o Texas: 700 galões comprados, só 504 queimados, então o imposto do Texas sobre 196 galões foi pago na bomba por um combustível queimado em outro lugar. Isso vira um crédito à alíquota do próprio Texas — 196 × $0.20 = $39.20 —, e dentro da mesma declaração esse crédito paga a maior parte da conta de Ohio. Esse é todo o desenho do IFTA: você paga na bomba onde for mais conveniente, e a declaração trimestral transfere o imposto para onde as milhas aconteceram.
Como se calcula o MPG da frota, e por que tudo é arredondado?
O MPG da frota é todas as milhas em todo lugar ÷ todos os galões em todo lugar — incluindo milhas e combustível fora de jurisdições IFTA, e é por isso que as 200 milhas fora do IFTA do exemplo estão dentro dos 6.35, embora não exista linha para elas na declaração. As instruções arredondam para duas casas decimais (o próprio exemplo delas: 4.567 vira 4.57), e milhas e galões são declarados como números inteiros, com as metades arredondadas para cima (1234.5 vira 1235).
O arredondamento não é cosmético. Os galões tributáveis de cada estado saem do mesmo MPG da frota, então um abastecimento que mexe o MPG em um centésimo mexe todas as linhas da declaração ao mesmo tempo — é por isso que duas planilhas com as mesmas viagens podem divergir em dólares de verdade se uma arredonda numa etapa diferente. A nossa calculadora arredonda onde o formulário arredonda, em cada etapa, e mostra cada valor intermediário para você comparar com a sua própria planilha.
O que é a linha de sobretaxa, e por que ela é devida mesmo quando o estado me deve?
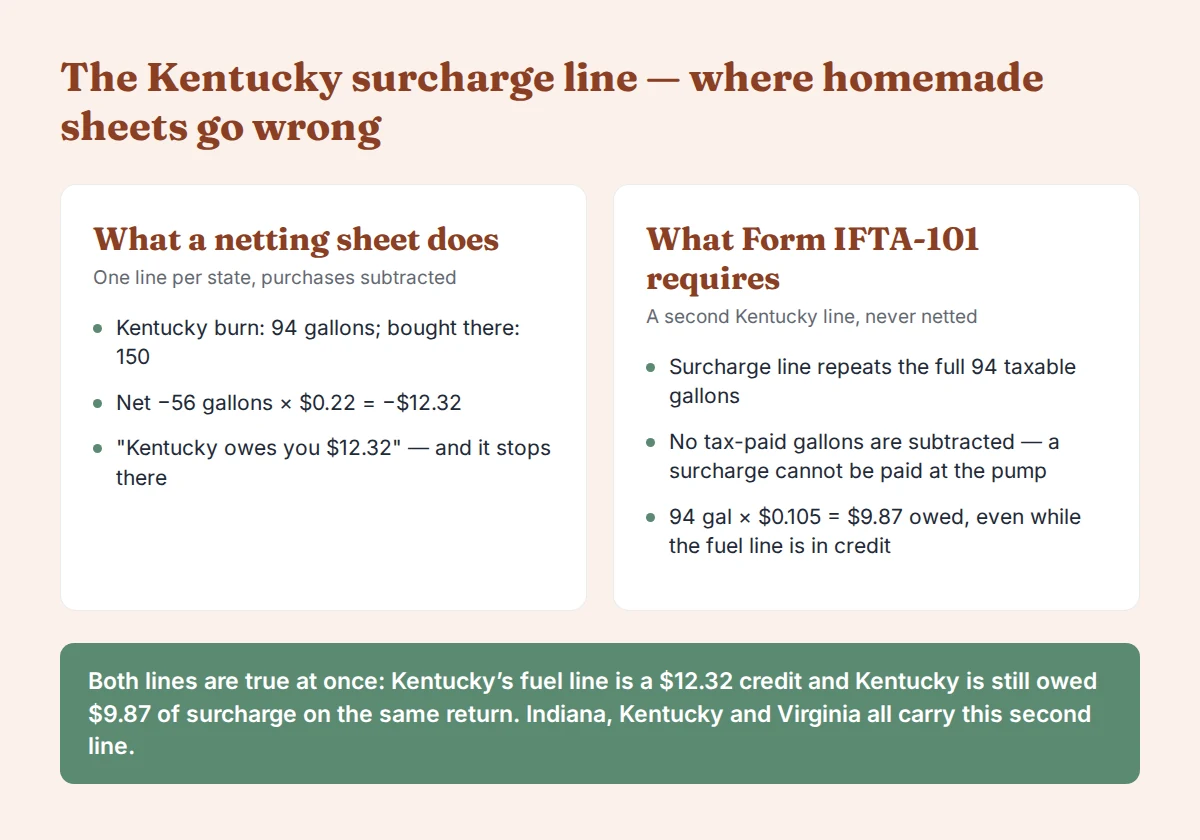
Indiana, Kentucky e Virgínia acrescentam uma segunda linha à declaração: uma sobretaxa sobre todos os galões tributáveis queimados lá, sem descontar o combustível comprado lá — como a sobretaxa não é cobrada na bomba, ela não pode ter sido paga antecipadamente, então é sempre devida.
No trimestre calculado, isso produz o par de linhas mais estranho que quem declara pela primeira vez encontra. A linha de combustível de Kentucky é um crédito: 94 queimados − 150 comprados = −56 galões × $0.22 = −$12.32. E Kentucky ainda tem direito a $9.87: a linha de sobretaxa repete os 94 galões tributáveis inteiros × $0.105. As duas linhas estão certas ao mesmo tempo, e uma planilha que as compensa num único número de Kentucky declara as duas errado.
Uma observação por honestidade: na tabela oficial de alíquotas que verificamos, a alíquota da sobretaxa de Indiana não estava legível, então a nossa calculadora marca a linha de sobretaxa de Indiana como «não verificado» em vez de mostrar um número chutado. Confira Indiana na matriz de alíquotas vigente da IFTA, Inc. ou na tabela do seu estado-base antes de declarar.
Faz diferença onde eu compro combustível?
Na declaração, enorme; na sua conta bancária, muito menos do que a declaração faz parecer. As mesmas 5,400 milhas e os mesmos 850 galões geram uma conta de $61.75 quando todos os abastecimentos grandes acontecem no Texas, $34.75 se 100 desses galões forem comprados em Ohio e $3.47 se as compras acompanharem o consumo estado por estado — uma variação de $58.28 com exatamente os mesmos trajetos.
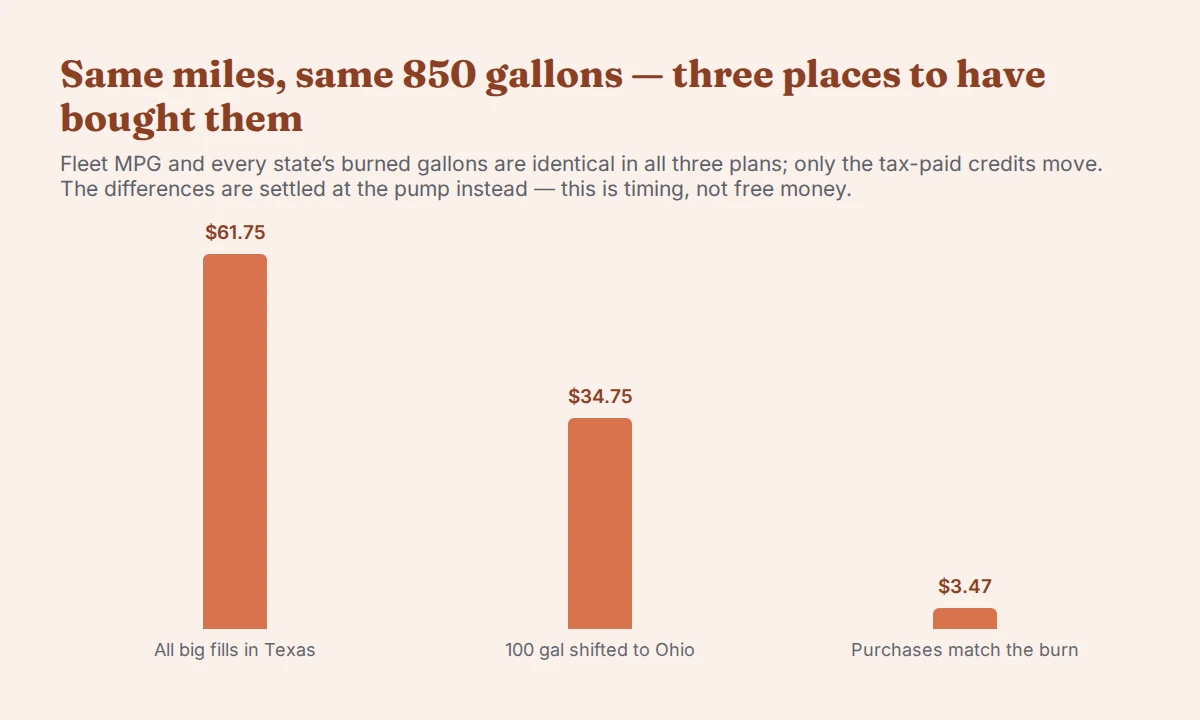
Mas essa variação é uma questão de quando, não dinheiro grátis. O imposto que você não deve na declaração é imposto que você já pagou na bomba: comprar em Ohio entrega a Ohio os $0.47 por galão no momento da venda, em vez de na hora da declaração. O que muda de fato o custo do trimestre é o preço na bomba antes dos impostos — um estado com bomba barata porque o imposto sobre combustível é baixo, como o Texas deste exemplo, devolve a diferença para você como uma conta na declaração, não como economia. Comparar os preços da bomba sem o imposto de cada estado é a comparação que compensa; a declaração depois só leva o imposto para onde estiveram as milhas, como foi pensada para fazer.
Quando vencem as declarações IFTA de 2026?
Os prazos trimestrais, segundo o FAQ de IFTA do Colorado Department of Revenue: 30 de abril (janeiro–março), 31 de julho (abril–junho), 31 de outubro (julho–setembro) e 31 de janeiro (outubro–dezembro), e «se o vencimento cair num fim de semana ou feriado estadual, o vencimento passa para o próximo dia útil». Em 2026, 31 de outubro cai num sábado, então a declaração do terceiro trimestre vai para o próximo dia útil — confirme a data exata com a sua jurisdição-base.
O que este passo a passo deixa de fora
Declarações reais têm partes que este artigo deliberadamente não calcula, e dizer isso é melhor do que fingir o contrário: juros por entrega atrasada (as instruções os fixam em dois pontos acima da taxa federal de pagamento insuficiente, mas a mecânica mês a mês é assunto à parte); combustíveis que não são diesel, que têm as próprias colunas de alíquota; o imposto KYU de Kentucky por peso e distância, o HUT de Nova York e o imposto por peso e milha do Oregon, que são impostos separados que correm ao lado do IFTA, e não dentro dele; e as regras de milhas isentas, que variam por jurisdição. Se uma planilha diz fazer tudo isso numa única aba, peça que ela mostre as fontes linha por linha.
A versão curta
MPG da frota com todas as milhas e todos os galões; consumo por estado com milhas ÷ MPG; subtraia o que você comprou lá; multiplique pela alíquota do estado; deixe os créditos compensarem as dívidas; some as sobretaxas de Indiana, Kentucky e Virgínia, que nenhuma compra toca. A calculadora IFTA gratuita faz exatamente essa conta, com cada valor intermediário à vista e sem cadastro. Se o problema maior é a papelada do trimestre — notas, registros por caminhão, a contabilidade por trás do Schedule C —, é para isso que existe a nossa planilha de contabilidade, e os pagamentos trimestrais estimados do imposto de renda do próprio caminhoneiro autônomo são o tema do motor de impostos para autônomos dos EUA. O pacote de amostra gratuito mostra como construímos esses arquivos antes de você gastar qualquer coisa.
De onde vêm estes números. Cada número deste artigo — a tabela calculada, os dois créditos, a sobretaxa, os três planos de compra — é recalculado na compilação pelo mesmo modelo verificado de forma independente com que a página da nossa calculadora é conferida (14 casos de teste, 1,658 verificações), e o artigo não compila se algum número se afastar do modelo. Nada aqui foi digitado à mão.
Fontes. Formulário IFTA-101-I, instruções do formulário IFTA-101 (estado de Nova York) — MPG da frota (item E), galões tributáveis (coluna K), galões com imposto pago e créditos (colunas L, M, O), regras da linha de sobretaxa e a lista Indiana–Kentucky–Virgínia, exemplos de arredondamento · Formulário IFTA-105 (3/26), estado de Nova York — alíquotas finais do diesel do Q1 2026 usadas no exemplo calculado · Colorado Department of Revenue, FAQ de IFTA — prazos trimestrais e a regra do próximo dia útil (acessado em 2 de setembro de 2026)