Cómo calcular el impuesto IFTA sobre el combustible, paso a paso (trimestre resuelto)
Todo lo que sigue es la declaración trimestral del International Fuel Tax Agreement (IFTA) para diésel, con las reglas de Estados Unidos. La aritmética es la misma en todas las jurisdicciones miembro porque sale de la propia declaración; el ejemplo resuelto usa los tipos oficiales del diésel del Q1 2026 del formulario IFTA-105 de Nueva York (3/26), y los tipos cambian cada trimestre, así que toma las cifras en dólares como un ejemplo resuelto y no como la respuesta de este trimestre. Aquí no se tratan umbrales de registro, licencias ni adhesivos: solo cómo se forma la cifra de la última línea, porque esa es la parte que las hojas de cálculo caseras hacen mal.
¿Cómo se calcula el IFTA, en un párrafo?
Toma todas las millas que recorrió la flota y todos los galones que compró, divídelos para obtener un MPG medio de la flota y usa ese MPG para calcular cuántos galones se quemaron en cada estado: las millas en ese estado divididas entre el MPG de la flota. A los galones quemados en cada estado réstales los galones que compraste allí; multiplica lo que quede por el tipo de ese estado. Un estado en el que compraste más de lo que quemaste se convierte en un crédito a su propio tipo, y los créditos compensan las deudas dentro de la misma declaración. Suma las líneas de recargo de Indiana, Kentucky y Virginia, que las compras nunca reducen, y el total es el cheque, o la devolución.
Cada una de esas reglas está citada de las instrucciones del formulario IFTA-101 (el IFTA-101-I del estado de Nueva York); la redacción exacta está en las fuentes del final.
Un trimestre resuelto
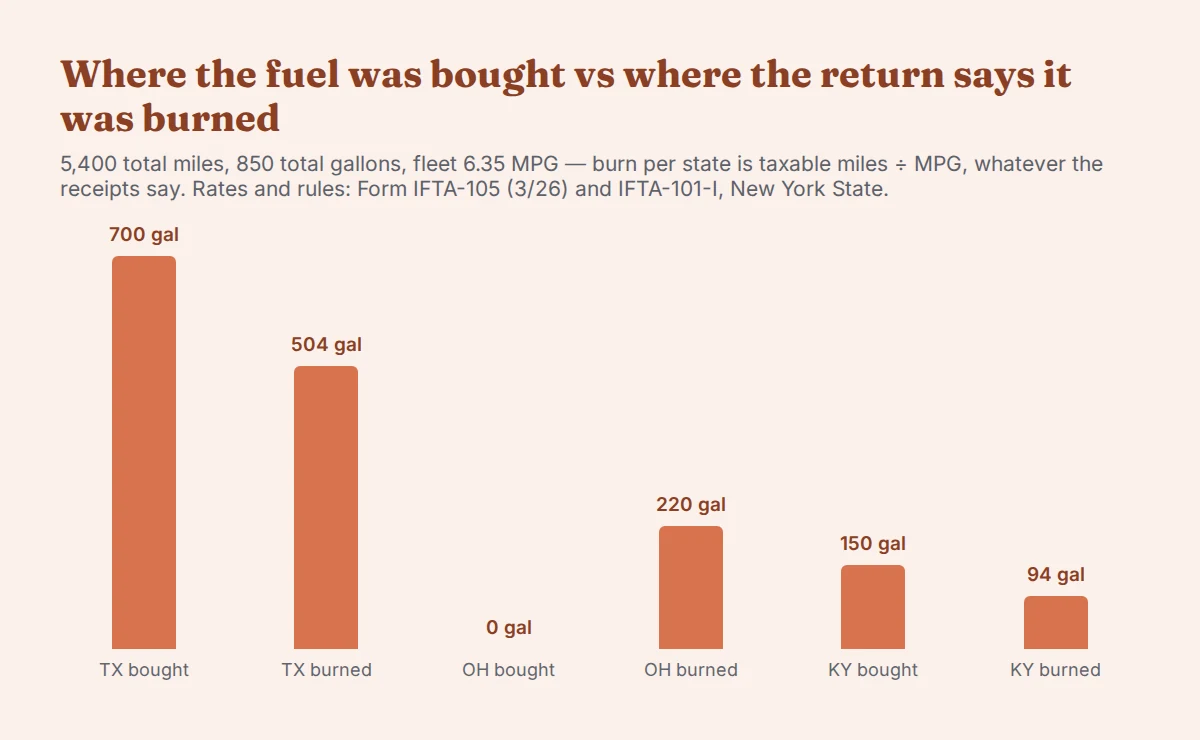
Una cabeza tractora recorre 5,400 millas en el trimestre: 3,200 en Texas, 1,400 en Ohio, 600 en Kentucky, más 200 millas fuera de jurisdicciones IFTA. Compra 850 galones de diésel: 700 en Texas, 150 en Kentucky y ninguno en Ohio. El mismo viaje viene precargado en nuestra calculadora IFTA gratuita — con la tabla de tipos del trimestre que indique la página —, así que puedes cambiar cualquier número y ver cómo se rehace la declaración.
MPG de la flota = 5,400 ÷ 850 = 6.35 (el formulario redondea el MPG a dos decimales).
| Línea | Millas gravables | Galones gravables | Galones con impuesto pagado | Galones netos | Tipo | Impuesto |
|---|---|---|---|---|---|---|
| Texas — combustible | 3,200 | 504 | 700 | −196 | $0.20 | −$39.20 |
| Ohio — combustible | 1,400 | 220 | 0 | 220 | $0.47 | $103.40 |
| Kentucky — combustible | 600 | 94 | 150 | −56 | $0.22 | −$12.32 |
| Kentucky — recargo | — | 94 | no se restan | — | $0.105 | $9.87 |
| Total a pagar | $61.75 |
Las líneas de combustible suman en neto $51.88, el recargo añade $9.87 y el trimestre cuesta $61.75, aunque dos de los tres estados le deben dinero al conductor. Tipos del diésel: Q1 2026 según el formulario IFTA-105 (3/26).
¿Por qué le debo a Ohio si nunca compré combustible allí?
Porque el IFTA grava el consumo, y el consumo sigue al cuentakilómetros, no a los tiques. La propia regla del formulario: los galones gravables de una jurisdicción son sus millas gravables divididas entre el MPG medio de la flota: 1,400 millas en Ohio ÷ 6.35 MPG = 220 galones de diésel de Ohio, y al tipo de $0.47 de Ohio son $103.40, lo haya vendido quien lo haya vendido.
La imagen inversa es Texas: 700 galones comprados y solo 504 quemados, así que en el surtidor se pagó el impuesto de Texas por 196 galones que se quemaron en otro sitio. Eso se convierte en un crédito al propio tipo de Texas — 196 × $0.20 = $39.20 —, y dentro de la misma declaración ese crédito paga la mayor parte de la factura de Ohio. Ese es todo el diseño del IFTA: pagas en el surtidor donde te venga bien, y la declaración trimestral traslada el impuesto a donde se hicieron las millas.
¿Cómo se calcula el MPG de la flota y por qué se redondea todo?
El MPG de la flota es todas las millas en todas partes ÷ todos los galones en todas partes, incluidas las millas y el combustible fuera de jurisdicciones IFTA, y por eso las 200 millas no IFTA del ejemplo están dentro del 6.35 aunque no exista ninguna línea para ellas. Las instrucciones lo redondean a dos decimales (su propio ejemplo: 4.567 pasa a 4.57), y las millas y los galones se declaran como números enteros, redondeando las mitades hacia arriba (1234.5 pasa a 1235).
El redondeo no es cosmético. Los galones gravables de cada estado salen del mismo MPG de la flota, así que un repostaje que mueve el MPG una centésima mueve a la vez todas las líneas de la declaración, y por eso dos hojas de cálculo con los mismos viajes pueden discrepar en dólares reales si una redondea en un paso distinto. Nuestra calculadora redondea donde redondea el formulario, en cada paso, y muestra cada valor intermedio para que puedas compararlo con tu propia hoja.
¿Qué es la línea de recargo y por qué se debe incluso cuando el estado me debe a mí?
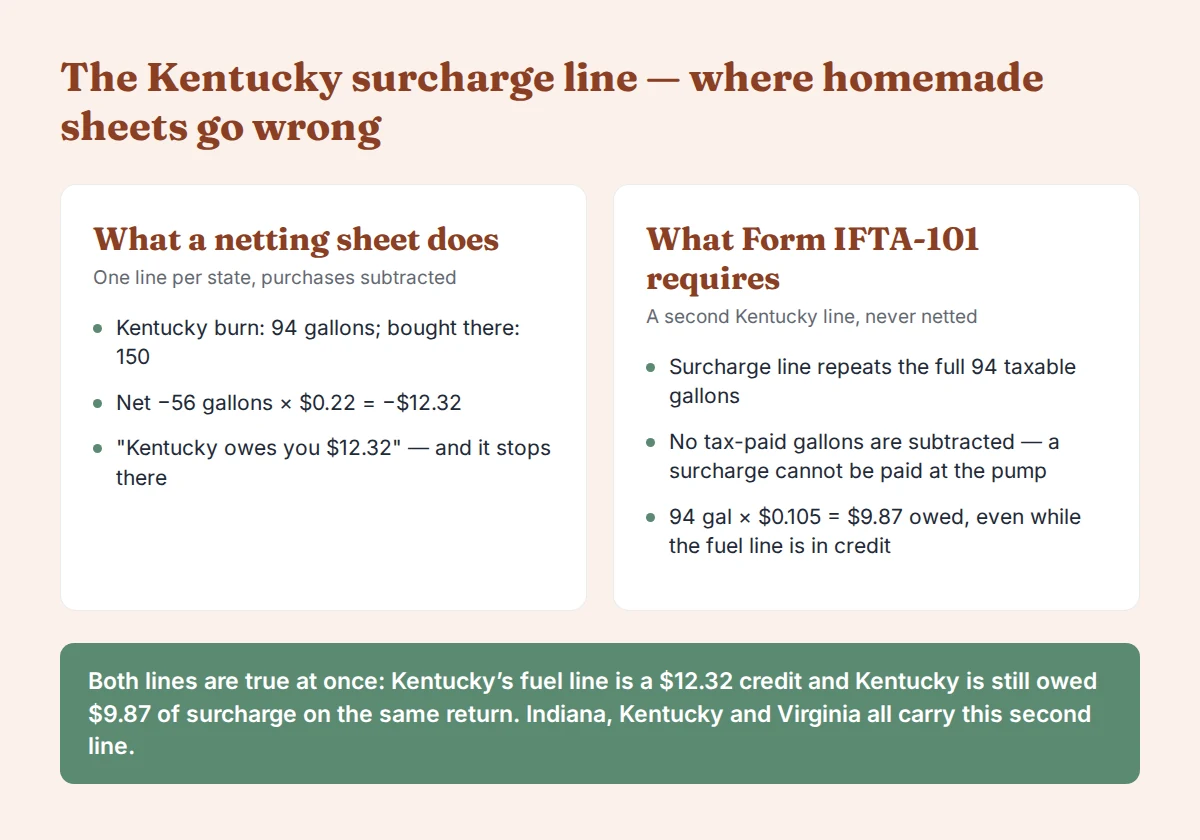
Indiana, Kentucky y Virginia añaden una segunda línea a la declaración: un recargo sobre todos los galones gravables quemados allí, sin restar el combustible comprado allí, porque un recargo no se cobra en el surtidor, no puede estar prepagado y por eso siempre se debe.
En el trimestre resuelto eso produce la pareja de líneas más extraña que encuentra quien declara por primera vez. La línea de combustible de Kentucky es un crédito: 94 quemados − 150 comprados = −56 galones × $0.22 = −$12.32. Y a Kentucky se le siguen debiendo $9.87: la línea de recargo repite los 94 galones gravables completos × $0.105. Las dos líneas son correctas a la vez, y una hoja que las compensa en una sola cifra de Kentucky declara mal las dos.
Una nota de honestidad: en la tabla oficial de tipos que verificamos, el tipo del recargo de Indiana no era legible, así que nuestra calculadora marca la línea de recargo de Indiana como «no verificado» en lugar de imprimir una cifra supuesta. Comprueba Indiana en la matriz de tipos vigente de IFTA, Inc. o en la tabla de tu estado base antes de presentar la declaración.
¿Importa dónde compro el combustible?
En la declaración, muchísimo; en tu cuenta bancaria, mucho menos de lo que hace parecer la declaración. Las mismas 5,400 millas y los mismos 850 galones producen una factura de $61.75 cuando todos los repostajes grandes se hacen en Texas, $34.75 si 100 de esos galones se compran en Ohio y $3.47 si las compras coinciden con lo quemado estado por estado: una oscilación de $58.28 con una conducción idéntica.
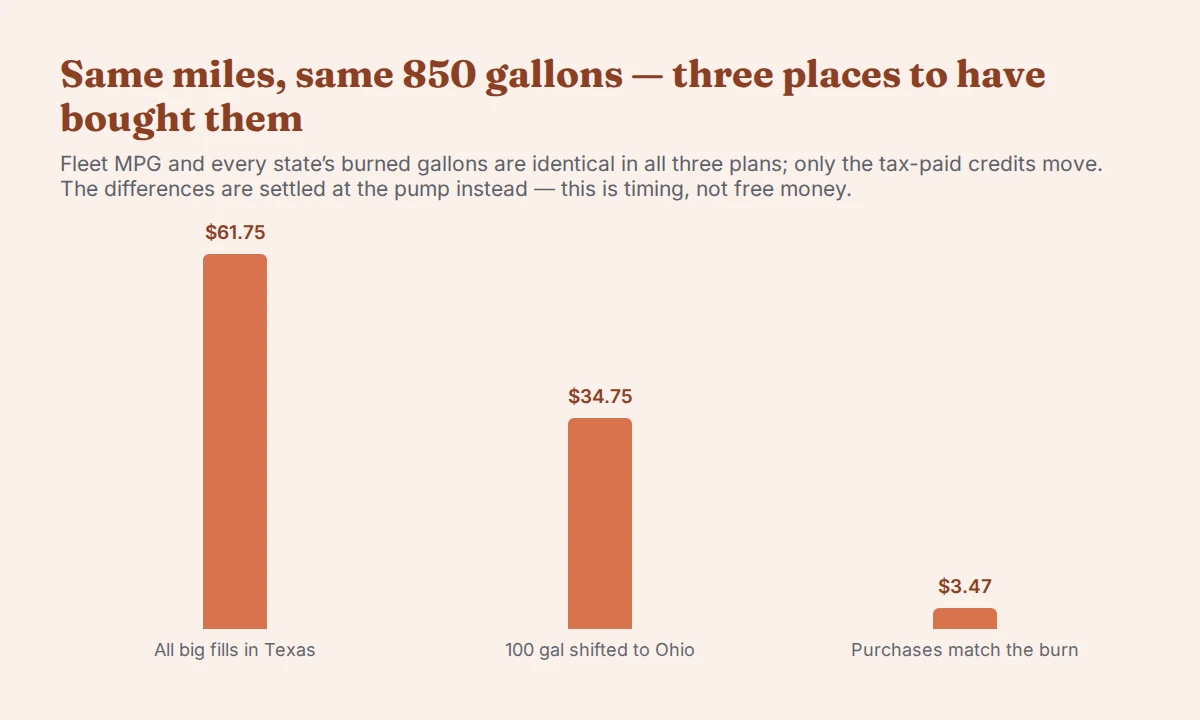
Pero esa oscilación es una cuestión de calendario, no dinero gratis. El impuesto que no debes en la declaración es impuesto que ya pagaste en el surtidor: comprar en Ohio le da a Ohio sus $0.47 por galón en el momento de la venta en lugar de al presentar la declaración. Lo que cambia de verdad el coste del trimestre es el precio en surtidor antes de impuestos: un estado con el surtidor barato porque su impuesto sobre el combustible es bajo, como el Texas de este ejemplo, te devuelve la diferencia como una factura al declarar, no como un ahorro. Comparar los precios del surtidor quitando el impuesto de cada estado es la comparación que compensa; la declaración simplemente traslada el impuesto a donde estuvieron las millas, como se diseñó.
¿Cuándo vencen las declaraciones IFTA de 2026?
Los plazos trimestrales, según las preguntas frecuentes sobre IFTA del Colorado Department of Revenue: 30 de abril (enero–marzo), 31 de julio (abril–junio), 31 de octubre (julio–septiembre) y 31 de enero (octubre–diciembre), y «si la fecha de vencimiento cae en fin de semana o festivo estatal, la fecha de vencimiento es el siguiente día hábil». En 2026, el 31 de octubre cae en sábado, así que la declaración del tercer trimestre pasa al siguiente día hábil; confirma la fecha exacta con tu jurisdicción base.
Lo que deja fuera esta explicación
Las declaraciones reales incluyen piezas que este artículo deliberadamente no calcula, y decirlo es mejor que fingir lo contrario: los intereses por presentación tardía (las instrucciones los fijan en dos puntos por encima del tipo federal por pago insuficiente, pero la mecánica mes a mes es un tema aparte); los combustibles distintos del diésel, que tienen sus propias columnas de tipos; el impuesto KYU de Kentucky por peso y distancia, el HUT de Nueva York y el impuesto por peso y milla de Oregón, que son impuestos separados que van junto al IFTA, no dentro; y las reglas de millas exentas, que varían según la jurisdicción. Si una hoja de cálculo dice hacer todo eso en una sola pestaña, pídele que muestre sus fuentes línea a línea.
La versión corta
MPG de la flota con todas las millas y todos los galones; lo quemado por estado con millas ÷ MPG; resta lo que compraste allí; multiplica por el tipo del estado; deja que los créditos compensen las deudas; suma los recargos de Indiana, Kentucky y Virginia, que ninguna compra toca. La calculadora IFTA gratuita hace exactamente esta aritmética con cada valor intermedio a la vista y sin registro. Si el problema más amplio es el papeleo del trimestre — tiques, registros por camión, la contabilidad que hay detrás del Schedule C —, para eso existe nuestra hoja de contabilidad, y las estimaciones trimestrales del impuesto sobre la renta del propio camionero autónomo son el tema del motor de impuestos para autónomos de EE. UU.. El pack de muestra gratuito enseña cómo construimos estos archivos antes de que gastes nada.
De dónde salen estas cifras. Cada cifra de este artículo — la tabla resuelta, los dos créditos, el recargo, los tres planes de compra — se recalcula al compilar con el mismo modelo verificado de forma independiente con el que se contrasta la página de nuestra calculadora (14 casos de prueba, 1,658 comprobaciones), y el artículo no se compila si alguna cifra se aparta del modelo. Nada de esto está tecleado a mano.
Fuentes. Formulario IFTA-101-I, instrucciones del formulario IFTA-101 (estado de Nueva York) — MPG de la flota (apartado E), galones gravables (columna K), galones con impuesto pagado y créditos (columnas L, M, O), reglas de la línea de recargo y la lista Indiana–Kentucky–Virginia, ejemplos de redondeo · Formulario IFTA-105 (3/26), estado de Nueva York — tipos definitivos del diésel del Q1 2026 usados en el ejemplo resuelto · Colorado Department of Revenue, preguntas frecuentes sobre IFTA — plazos trimestrales y la regla del siguiente día hábil (consultado el 2 de septiembre de 2026)