Comment calculer la taxe sur le carburant IFTA, étape par étape (trimestre chiffré)
Tout ce qui suit concerne la déclaration trimestrielle de l'International Fuel Tax Agreement (IFTA) pour le diesel, selon les règles des États-Unis. Le calcul est le même dans toutes les juridictions membres, car il découle de la déclaration elle-même ; l'exemple chiffré utilise les taux officiels du diesel du Q1 2026 tirés du formulaire IFTA-105 de l'État de New York (3/26), et les taux changent chaque trimestre : considérez donc les montants en dollars comme un exemple chiffré et non comme la réponse pour ce trimestre. Les seuils d'immatriculation, licences et vignettes ne sont pas traités ici — il s'agit uniquement de la façon dont se forme le chiffre de la dernière ligne, car c'est la partie que les tableurs maison font mal.
Comment l'IFTA se calcule-t-il, en un paragraphe ?
Prenez tous les miles parcourus par la flotte et tous les gallons qu'elle a achetés, divisez-les pour obtenir un MPG moyen de flotte, et utilisez ce MPG pour calculer combien de gallons ont été consommés dans chaque État — les miles dans cet État divisés par le MPG de la flotte. Soustrayez des gallons consommés dans chaque État les gallons que vous y avez achetés ; multipliez le reste par le taux de cet État. Un État où vous avez acheté plus que vous n'avez consommé devient un crédit à son propre taux, et les crédits compensent les dettes au sein de la même déclaration. Ajoutez les lignes de surtaxe de l'Indiana, du Kentucky et de la Virginie, que les achats ne réduisent jamais, et la somme est le chèque — ou le remboursement.
Chacune de ces règles est citée d'après les instructions du formulaire IFTA-101 (l'IFTA-101-I de l'État de New York) ; la formulation exacte figure dans les sources à la fin.
Un trimestre chiffré
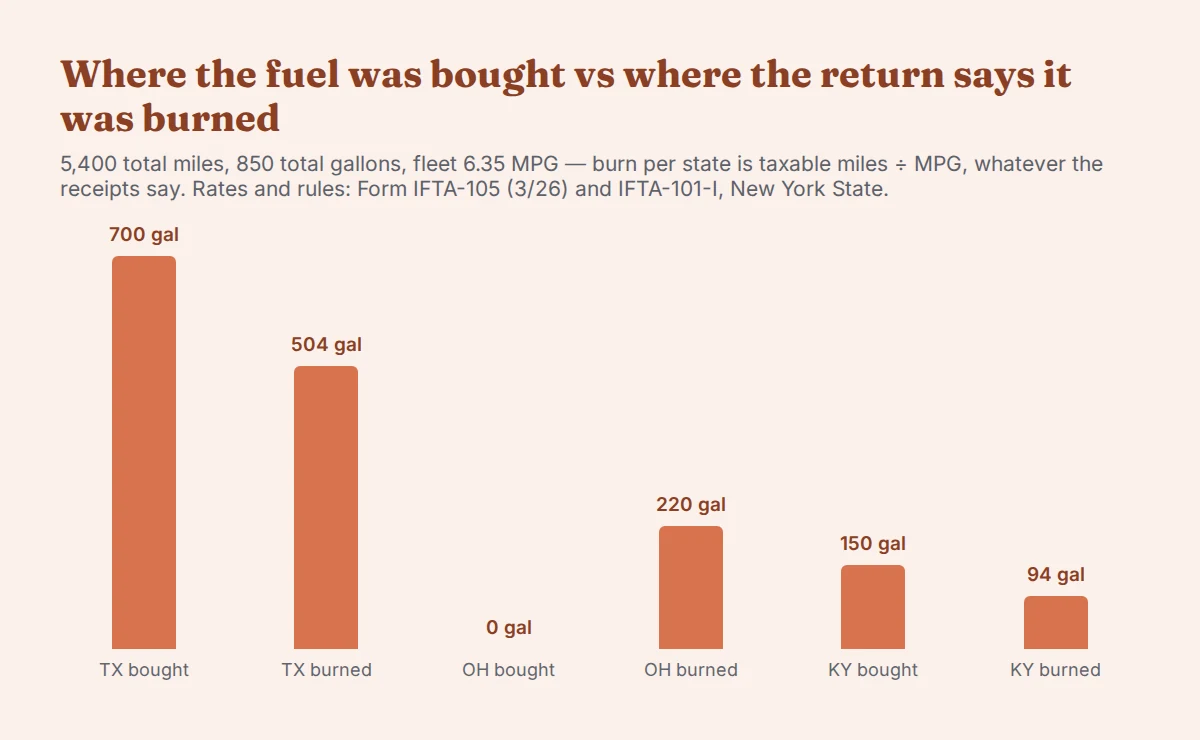
Un tracteur routier parcourt 5,400 miles dans le trimestre : 3,200 au Texas, 1,400 dans l'Ohio, 600 dans le Kentucky, plus 200 miles hors juridictions IFTA. Il achète 850 gallons de diesel : 700 au Texas, 150 dans le Kentucky, aucun dans l'Ohio. Le même trajet est préchargé dans notre calculateur IFTA gratuit — avec la table des taux du trimestre indiqué sur la page —, pour que vous puissiez modifier n'importe quel chiffre et voir la déclaration se recomposer.
MPG de la flotte = 5,400 ÷ 850 = 6.35 (le formulaire arrondit le MPG à deux décimales).
| Ligne | Miles imposables | Gallons imposables | Gallons taxe payée | Gallons nets | Taux | Taxe |
|---|---|---|---|---|---|---|
| Texas — carburant | 3,200 | 504 | 700 | −196 | $0.20 | −$39.20 |
| Ohio — carburant | 1,400 | 220 | 0 | 220 | $0.47 | $103.40 |
| Kentucky — carburant | 600 | 94 | 150 | −56 | $0.22 | −$12.32 |
| Kentucky — surtaxe | — | 94 | non déduits | — | $0.105 | $9.87 |
| Total à payer | $61.75 |
Les lignes carburant donnent net $51.88, la surtaxe ajoute $9.87, et le trimestre coûte $61.75 — alors que deux des trois États doivent de l'argent au chauffeur. Taux du diesel : Q1 2026 selon le formulaire IFTA-105 (3/26).
Pourquoi dois-je de l'argent à l'Ohio alors que je n'y ai jamais acheté de carburant ?
Parce que l'IFTA taxe la consommation, et que la consommation suit le compteur kilométrique, pas les tickets. La règle même du formulaire : les gallons imposables d'une juridiction sont ses miles imposables divisés par le MPG moyen de la flotte — 1,400 miles dans l'Ohio ÷ 6.35 MPG = 220 gallons de diesel de l'Ohio, et au taux de l'Ohio de $0.47 cela fait $103.40, quel que soit le vendeur du carburant.
L'image inverse, c'est le Texas : 700 gallons achetés, seulement 504 consommés, donc la taxe texane de 196 gallons a été payée à la pompe pour du carburant consommé ailleurs. Cela devient un crédit au propre taux du Texas — 196 × $0.20 = $39.20 —, et dans la même déclaration ce crédit règle l'essentiel de la facture de l'Ohio. C'est toute la conception de l'IFTA : vous payez à la pompe là où c'est pratique, et la déclaration trimestrielle réaffecte la taxe là où les miles ont été parcourus.
Comment calcule-t-on le MPG de la flotte, et pourquoi tout est-il arrondi ?
Le MPG de la flotte, c'est tous les miles partout ÷ tous les gallons partout — y compris les miles et le carburant hors juridictions IFTA, ce qui explique que les 200 miles hors IFTA de l'exemple soient inclus dans les 6.35 même s'ils n'ont aucune ligne dans la déclaration. Les instructions l'arrondissent à deux décimales (leur propre exemple : 4.567 devient 4.57), et les miles et gallons sont déclarés en nombres entiers, les moitiés étant arrondies au supérieur (1234.5 devient 1235).
L'arrondi n'est pas cosmétique. Les gallons imposables de chaque État découlent du même MPG de flotte, si bien qu'un plein qui fait bouger le MPG d'un centième modifie en même temps toutes les lignes de la déclaration — c'est pourquoi deux tableurs alimentés avec les mêmes trajets peuvent diverger de vrais dollars si l'un arrondit à une étape différente. Notre calculateur arrondit là où arrondit le formulaire, à chaque étape, et affiche chaque valeur intermédiaire pour que vous puissiez la comparer à votre propre tableur.
Qu'est-ce que la ligne de surtaxe, et pourquoi est-elle due même quand l'État me doit de l'argent ?
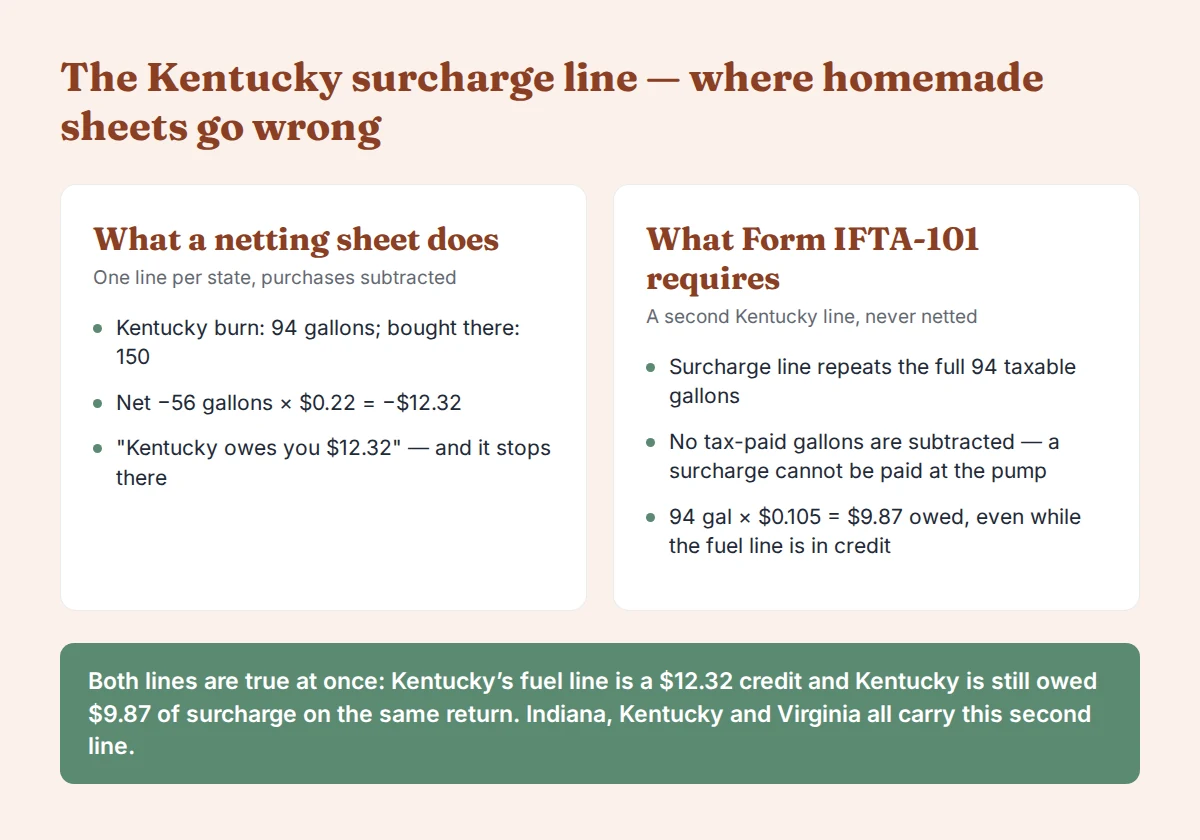
L'Indiana, le Kentucky et la Virginie ajoutent une seconde ligne à la déclaration : une surtaxe sur la totalité des gallons imposables consommés sur leur territoire, sans rien déduire pour le carburant qui y a été acheté — une surtaxe n'étant pas perçue à la pompe, elle ne peut pas avoir été prépayée, donc elle est toujours due.
Dans le trimestre chiffré, cela produit la paire de lignes la plus étrange que rencontre un premier déclarant. La ligne carburant du Kentucky est un crédit : 94 consommés − 150 achetés = −56 gallons × $0.22 = −$12.32. Et le Kentucky a pourtant droit à $9.87 : la ligne de surtaxe reprend la totalité des 94 gallons imposables × $0.105. Les deux lignes sont justes en même temps, et un tableur qui les compense en un seul chiffre pour le Kentucky déclare mal les deux.
Une remarque par souci d'honnêteté : dans la table officielle des taux que nous avons vérifiée, le taux de surtaxe de l'Indiana n'était pas lisible ; notre calculateur marque donc la ligne de surtaxe de l'Indiana comme « non vérifié » au lieu d'afficher un chiffre supposé. Vérifiez l'Indiana dans la matrice des taux en vigueur d'IFTA, Inc. ou dans la table de votre État de rattachement avant de déclarer.
Est-ce important de savoir où j'achète mon carburant ?
Sur la déclaration, énormément ; sur votre compte en banque, bien moins que la déclaration ne le laisse croire. Les mêmes 5,400 miles et les mêmes 850 gallons donnent une facture de $61.75 quand tous les gros pleins sont faits au Texas, de $34.75 si 100 de ces gallons sont achetés dans l'Ohio, et de $3.47 si les achats correspondent à la consommation État par État — un écart de $58.28 pour une conduite identique.
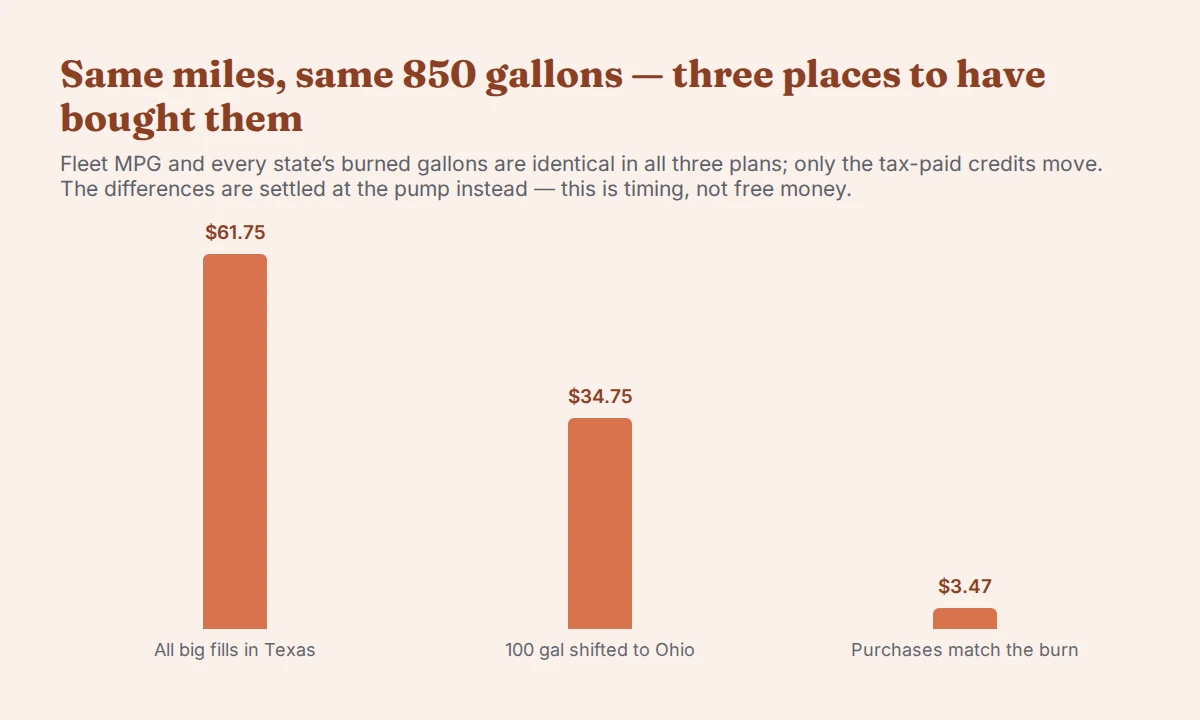
Mais cet écart est une question de calendrier, pas de l'argent gratuit. La taxe que vous ne devez pas sur la déclaration est une taxe que vous avez déjà payée à la pompe : acheter dans l'Ohio donne à l'Ohio ses $0.47 par gallon au moment de la vente plutôt qu'au moment de la déclaration. Ce qui change vraiment le coût du trimestre, c'est le prix à la pompe hors taxe — un État où la pompe est bon marché parce que sa taxe sur le carburant est faible, comme le Texas de cet exemple, vous renvoie la différence sous forme de facture à la déclaration, pas d'économie. Comparer les prix à la pompe hors taxe de chaque État, voilà la comparaison qui rapporte ; la déclaration se contente ensuite de réaffecter la taxe là où étaient les miles, comme prévu.
Quand les déclarations IFTA de 2026 sont-elles dues ?
Les échéances trimestrielles, selon la FAQ IFTA du Colorado Department of Revenue : 30 avril (janvier–mars), 31 juillet (avril–juin), 31 octobre (juillet–septembre) et 31 janvier (octobre–décembre), et « si l'échéance tombe un week-end ou un jour férié de l'État, l'échéance est le jour ouvrable suivant ». En 2026, le 31 octobre tombe un samedi, la déclaration du troisième trimestre est donc reportée au jour ouvrable suivant — confirmez la date exacte auprès de votre juridiction de rattachement.
Ce que cette explication laisse de côté
Les vraies déclarations comportent des éléments que cet article ne calcule volontairement pas, et le dire vaut mieux que faire semblant : les intérêts de retard de dépôt (les instructions les fixent à deux points au-dessus du taux fédéral de sous-paiement, mais la mécanique mois par mois est un sujet à part) ; les carburants autres que le diesel, qui ont leurs propres colonnes de taux ; la taxe KYU du Kentucky au poids et à la distance, la HUT de l'État de New York et la taxe au poids et au mile de l'Oregon, qui sont des taxes distinctes s'ajoutant à l'IFTA plutôt que d'en faire partie ; et les règles des miles exonérés, qui varient selon la juridiction. Si un tableur prétend faire tout cela sur un seul onglet, demandez-lui de montrer ses sources ligne par ligne.
En bref
MPG de la flotte à partir de tous les miles et de tous les gallons ; consommation par État à partir des miles ÷ MPG ; soustrayez ce que vous y avez acheté ; multipliez par le taux de l'État ; laissez les crédits compenser les dettes ; ajoutez les surtaxes de l'Indiana, du Kentucky et de la Virginie, qu'aucun achat ne touche. Le calculateur IFTA gratuit effectue exactement ce calcul en affichant chaque valeur intermédiaire, sans inscription. Si le vrai problème est la paperasse du trimestre — tickets, registres par camion, la comptabilité derrière le Schedule C —, c'est à cela que sert notre tableur de comptabilité, et les acomptes trimestriels d'impôt sur le revenu du chauffeur indépendant lui-même relèvent du moteur fiscal pour indépendants américains. Le pack d'exemples gratuit montre comment nous construisons ces fichiers avant que vous ne dépensiez quoi que ce soit.
D'où viennent ces chiffres. Chaque chiffre de cet article — le tableau chiffré, les deux crédits, la surtaxe, les trois plans d'achat — est recalculé à la compilation par le même modèle vérifié de manière indépendante auquel est confrontée la page de notre calculateur (14 jeux de test, 1,658 vérifications), et l'article ne se compile pas si un chiffre s'écarte du modèle. Rien ici n'est saisi à la main.
Sources. Formulaire IFTA-101-I, instructions du formulaire IFTA-101 (État de New York) — MPG de la flotte (rubrique E), gallons imposables (colonne K), gallons taxe payée et crédits (colonnes L, M, O), règles de la ligne de surtaxe et liste Indiana–Kentucky–Virginie, exemples d'arrondi · Formulaire IFTA-105 (3/26), État de New York — taux définitifs du diesel du Q1 2026 utilisés dans l'exemple chiffré · Colorado Department of Revenue, FAQ IFTA — échéances trimestrielles et règle du jour ouvrable suivant (consulté le 2 septembre 2026)