
¿Se te pasó un pago del impuesto estimado trimestral? Lo que cuesta de verdad (EE. UU., 2026)
Todo lo que sigue es impuesto federal de Estados Unidos, para el año fiscal 2026. La tercera cuota del año vence el martes 15 de septiembre de 2026, y por eso existe esta pieza ahora: si un pago de junio se quedó sin hacer, las semanas antes de esa fecha son cuando arreglarlo todavía sale barato. El impuesto estimado estatal corre con sus propias reglas y sus propios recargos, y nada de eso se cubre aquí.
Con estos números merece la pena ser preciso, porque este es uno de los recargos que el IRS impone con más frecuencia. En el año fiscal 2025 impuso 15.73 millones de recargos por impuesto estimado en declaraciones de personas físicas, sucesiones y fideicomisos, por un total de $12,060,514,000 — una media de $766.49 cada uno (IRS Data Book FY2025, Tabla 4-2).
¿Qué pasa si se te pasa un pago del impuesto estimado trimestral?
Empieza a correr una aritmética de tipo interés, y no pasa nada más. El cargo es el importe omitido × los días de retraso × una tasa anual — ahora mismo el 7% — dividido entre 365; no hay multa fija, ni formulario por retraso, ni carta exigiendo nada en septiembre.
Ese es todo el mecanismo. Las instrucciones del Formulario 2210 lo ponen en una línea: «El recargo se calcula por el número de días que cada pago insuficiente sigue sin pagarse». La tasa se fija cada trimestre según la sección 6621 como la tasa federal a corto plazo más 3 puntos. En 2026 ha sido del 7% en el primer trimestre, 6% en el segundo, 7% desde el 1 de julio (Rev. Rul. 2026-10), y el IRS acaba de confirmar otra vez 7% de octubre a diciembre.
De ahí salen directamente dos consecuencias. Primera: un pago que se te pasó no es una catástrofe — con números normales de freelancer son decenas de dólares, no cientos, si actúas dentro del mismo trimestre. Segunda: no hay una fecha en la que el coste llegue de golpe, así que tampoco hay una fecha en la que deje de empeorar. Es un contador.
¿Cuánto cuesta en dólares un pago que se te pasó?
Una cuota de $3,000 que vencía el 15 de junio de 2026 cuesta $51.70 si se salda el 15 de septiembre — 92 días de retraso, el 1.72% del importe. Dejada hasta que la declaración se presenta el 15 de abril de 2027, la misma omisión cuesta $173.67.
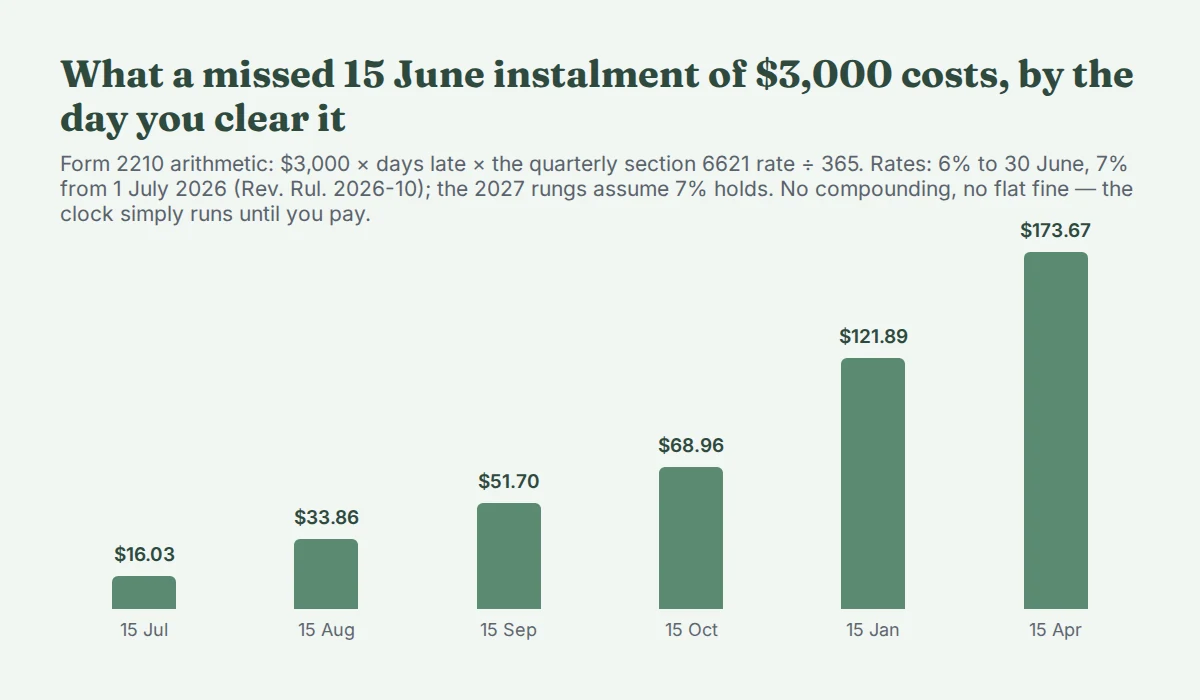
| Lo saldas el | Días de retraso | Recargo |
|---|---|---|
| 15 de julio de 2026 | 30 | $16.03 |
| 15 de agosto de 2026 | 61 | $33.86 |
| 15 de septiembre de 2026 | 92 | $51.70 |
| 15 de octubre de 2026 | 122 | $68.96 |
| 15 de enero de 2027 | 214 | $121.89 |
| 15 de abril de 2027 | 304 | $173.67 |
Cada una de esas filas está en nuestra calculadora de recargo por pago insuficiente gratuita, que aplica esta misma aritmética de conteo de días a tus propias cuotas — lo que debía ser cada una, lo que pagaste de verdad y cuándo, y la fecha en la que puedes saldar el resto — y muestra lo que cuesta un día más.
Cada mes de espera añade aproximadamente $17–18 sobre este importe; al 7%, el contador sobre $3,000 corre a unos 58 centavos al día. La escala es lineal — una omisión de $6,000 cuesta exactamente el doble de cada cifra, una de $1,500 la mitad. Las dos filas de 2027 asumen que la tasa sigue en el 7%, donde ha estado tres de los cuatro trimestres de 2026; las tasas reales de 2027 se anuncian trimestre a trimestre. Y el contador tiene un tope duro: el recargo por una cuota no pagada corre hasta la fecha en que pagas o hasta la fecha límite de la declaración, lo que llegue primero.
Las medias de arriba dicen que la mayoría lo deja correr: $766.49 de media en 15.73 millones de recargos es lo que cuesta en la práctica el «ya lo veré al declarar».
¿Esperar al 15 de septiembre o pagar ya?
Paga ya. El reloj se para el día en que llega el pago, no en la siguiente fecha trimestral — esperar al 15 de septiembre para arreglar una omisión de junio no compra nada y cuesta 58 centavos al día en nuestro ejemplo.
En septiembre vencen dos cosas distintas, y no se funden en una. La cuota atrasada de junio para su propio contador el día en que aterriza. La cuota de septiembre — que cubre los ingresos del 1 de junio al 31 de agosto — es su propio pago con su propia fecha de vencimiento, y pasarla a ella arranca un segundo contador. Salda hoy la vieja, paga la nueva antes del día 15.
No hay formulario que adjuntar ni nada que declarar al pagar tarde; el ajuste de cuentas ocurre una vez, en el Formulario 2210 con la declaración anual. Ni siquiera tienes que calcular el recargo tú mismo — el IRS lo hará encantado y te lo facturará — pero la aritmética de arriba es exactamente lo que dirá esa factura.
¿Cuánto hay que tener pagado para frenar el recargo del todo?
Lo bastante para ir en línea con el pago anual requerido: el menor entre el 90% de tu impuesto de 2026 y el 100% de tu impuesto de 2025 — el 110% si tu ingreso bruto ajustado de 2025 superó los $150,000. Cumple un cuarto de esa cifra en cada fecha y ninguna cuota queda «sin pagar» nunca, sea cual sea tu factura final.
Hecho con números para un freelancer soltero que espera $60,000 de beneficio neto en 2026 — impuesto federal $12,037, calculado con el mismo motor verificado que se entrega como nuestro libro de impuestos — cuya declaración de 2025 mostró $9,000 de impuesto con un AGI de $80,000:
- El 90% de este año: $10,833
- El 100% del año pasado: $9,000
- Pago anual requerido: el menor — $9,000, es decir cuatro cuotas de $2,250
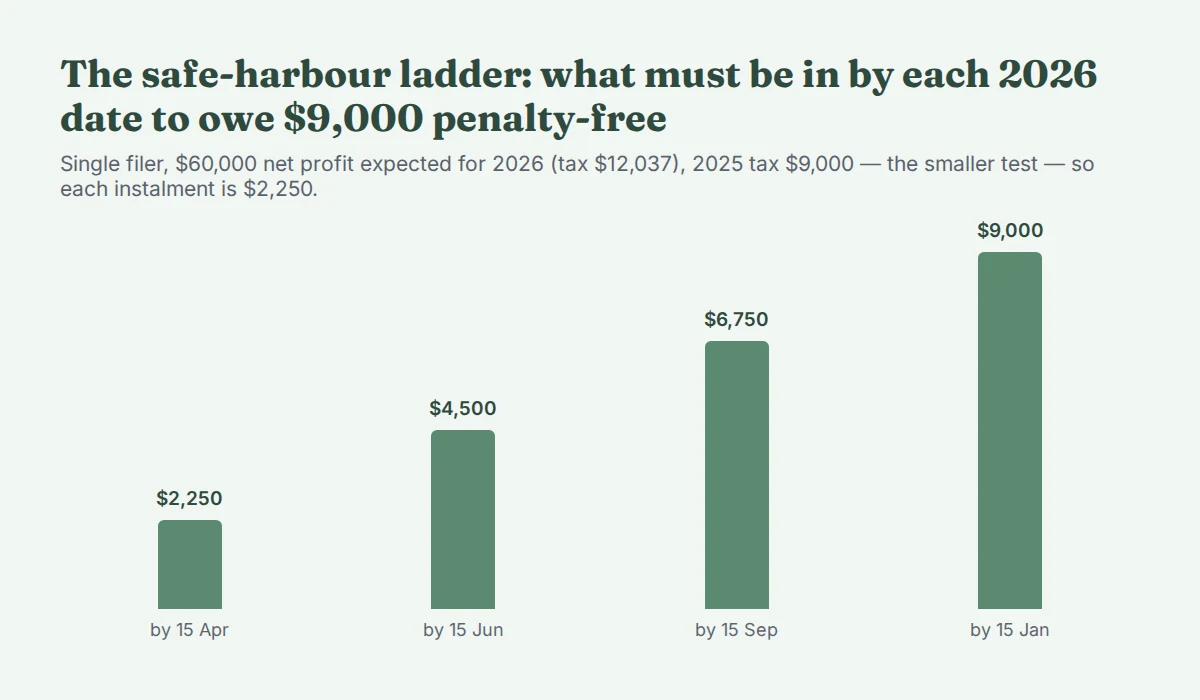
Para el 15 de septiembre deberían estar dentro $6,750 de los $9,000. Si junio se pasó, la jugada práctica a principios de septiembre es un solo pago que lleve el total del año a esa cifra — el contador viejo se para el día en que llega, y el año vuelve a estar dentro del puerto seguro.
La versión del 110% funciona igual pero no es una tarifa de castigo: la regla toma siempre la prueba menor. Un declarante con $30,000 de impuesto de 2025 sobre un AGI de $200,000 compara el 110% del anterior — $33,000 — con el 90% del actual, y si este año viene más flojo (nuestros $10,833 otra vez), paga en su lugar cuatro cuotas de $2,708 según la prueba del año en curso. Quien gana mucho tras un mal año no queda encadenado a la cifra del año pasado.
Dos salidas cierran la cuestión del todo. Si tu impuesto total menos las retenciones queda por debajo de $1,000, no hacía falta ningún pago estimado. Y si tu declaración de 2025 cubrió doce meses completos y mostró cero impuesto, vale lo mismo traiga lo que traiga 2026.
Si prefieres no hacer nada de esto a mano, nuestra calculadora del impuesto estimado trimestral gratuita calcula la obligación de 2026, las dos pruebas de puerto seguro y el calendario de cuotas a partir de tus propios números, en el navegador y sin registro.
¿Y si tus ingresos fueron irregulares — de verdad se te pasó algo?
Si la mayor parte de tu dinero de 2026 llegó después del 31 de mayo, la cuota de junio que «se te pasó» puede ser mucho menor que un cuarto de la cifra anual — quizá unos pocos cientos de dólares — porque el Anexo AI del Formulario 2210 recalcula cada cuota a partir de los ingresos realmente obtenidos en cada periodo. Para años de verdad irregulares esto no es un resquicio legal; es el método que ofrece el propio formulario.
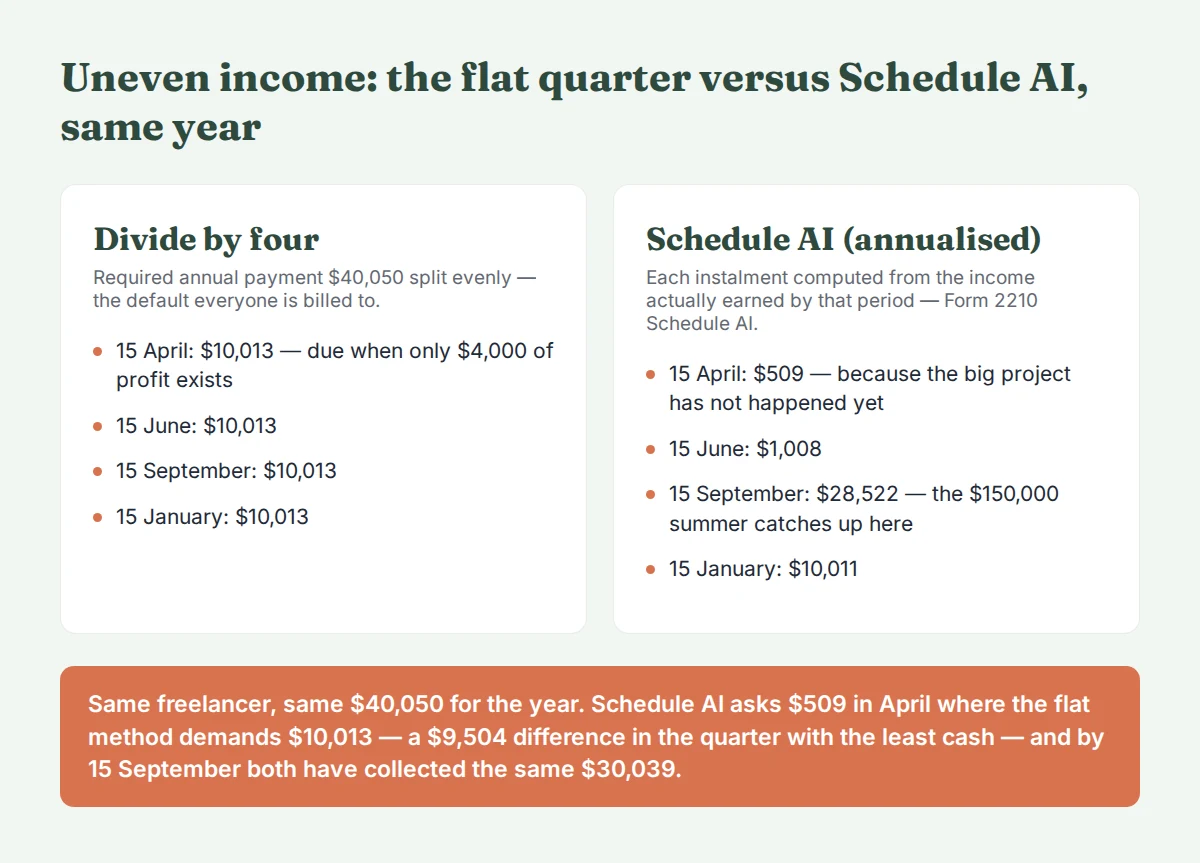
El ejemplo estrella del motor: un freelancer casi sin nada hasta junio y un proyecto de $150,000 en julio–agosto. Dividir entre cuatro exige $10,013 en cada fecha, incluido un abril en el que solo existían $4,000 de beneficio. Las cuotas del Anexo AI son $509, $1,008, $28,522 y $10,011 — los mismos $40,050 en el año, sincronizados con cuándo llegó de verdad el dinero. Para el 15 de septiembre ambos métodos han recaudado los mismos $30,039 en este ejemplo; la diferencia de $9,504 está entera en primavera, en el trimestre con menos caja.
La trampa es simétrica: la cuota de septiembre bajo el Anexo AI es mayor que la plana cuando el verano fue grande, y el método hay que elegirlo presentando el Anexo AI con la declaración, periodo a periodo, con la contabilidad que lo respalde. Nuestro libro de impuestos lleva el cálculo completo del Anexo AI en los cuatro periodos; el artículo sobre cuánto apartar cubre cuánto reservar de cada cobro para empezar.
¿Puede la retención rescatar en diciembre un pago de junio que se pasó?
Sí — este es el único arreglo de verdad retroactivo. Las instrucciones del Formulario 2210: «Para el impuesto federal sobre la renta retenido y el exceso de seguro social o de tier 1 RRTA, se considera que pagaste un cuarto de esos importes en cada fecha de vencimiento, salvo que puedas demostrar otra cosa».
Los pagos estimados cuentan el día en que llegan; la retención se considera repartida por igual entre las cuatro fechas, ocurriera cuando ocurriera. Un freelancer con un empleo W-2 aparte — o un cónyuge con uno, en declaración conjunta — puede subir la retención en los últimos meses de 2026, y un cuarto de ese extra se trata como pagado el 15 de abril, antes de que existiera la omisión. Lo mismo vale para la retención de una paga extra de fin de año. Es la única manera de poner dinero en la fecha de abril cuando la fecha de abril ya pasó.
Los pagos estimados tardíos nunca pueden hacer esto: paran el contador hacia delante pero jamás reescriben el pasado. Si no hay ningún W-2 en el hogar, esa puerta está cerrada, y pagar rápido es toda la caja de herramientas.
¿Cuándo sencillamente no se cobra el recargo?
Menos de $1,000 a deber tras las retenciones, un año anterior con impuesto cero, o una dispensa del Formulario 2210 concedida — en el resto de casos la aritmética de arriba se aplica mecánicamente. Las casillas de dispensa del formulario cubren siniestros, desastres y ciertos casos de jubilación o incapacidad, y son solicitudes, no derechos.
También merece nombrarse lo que no dispara el recargo: deber un saldo grande en abril está bien, por sí solo, mientras las pruebas de puerto seguro se hayan cumplido por el camino. El recargo vigila el calendario de los pagos, no el tamaño de la factura final. Esa distinción — enviar el importe del puerto seguro, guardar la obligación real — es el tema de la pieza sobre cuánto apartar.
La versión corta
Un pago trimestral que se pasó es un contador, no una multa: al 7% de hoy, una cuota de $3,000 omitida cuesta unos 58 centavos al día, así que saldarla en septiembre cuesta $51.70 donde abril cuesta $173.67. Paga en el momento en que lo notes; sube el total del año hasta la línea del puerto seguro ya que estás; comprueba si el Anexo AI significa que la omisión era menor de lo que crees; y si hay un W-2 en el hogar, la retención de diciembre todavía puede reparar abril. Cada cifra de aquí es aritmética sobre reglas publicadas, no consejo sobre tu declaración — una declaración con créditos, plusvalías o una corporación S tiene piezas móviles que este artículo no modela.
De dónde salen estos números. Las cifras de impuestos se calcularon con el motor que se entrega como nuestro US Self-Employed Tax Engine — federal de EE. UU., año fiscal 2026, cada constante atada al documento del IRS o de la SSA del que se leyó, 22 fixtures, 210 aserciones, contrastado con PolicyEngine US — y las cifras del recargo aplican las tasas publicadas de la sección 6621 con la propia aritmética de conteo de días del Formulario 2210, recalculadas dos veces de forma independiente antes de publicar. Quien vende online y concilia un 1099-K debería empezar por el libro de beneficio del vendedor, y el paquete de muestras gratis enseña cómo construimos estos archivos antes de que gastes nada.
Fuentes. Rev. Rul. 2026-10, Internal Revenue Bulletin 2026-22 — tasa de pago insuficiente del 7% para el trimestre que empieza el 1 de julio de 2026 · Greenback Expat Tax Services, «IRS Raises Quarterly Interest Rates Back to 7%, Effective July 1», 27 de mayo de 2026 — la tasa del Q2 2026, del 6% · FingerLakes1.com, 24 de agosto de 2026 — el 7% se mantiene para el Q4 2026 · IRS, Instructions for Form 2210 — la aritmética del recargo por conteo de días y la regla del un cuarto para la retención · IRS Data Book FY2025, Tabla 4-2 — 15,734,656 recargos de impuesto estimado por un total de $12.06bn · Fechas de vencimiento de las cuotas según el Formulario 1040-ES (2026), verificadas contra la comprobación de calendario de pagos del motor.



