
Un acompte trimestriel d'impôt estimé manqué ? Ce que ça coûte vraiment (États-Unis, 2026)
Tout ce qui suit relève de l'impôt fédéral des États-Unis, pour l'année fiscale 2026. Le troisième acompte de l'année est dû le mardi 15 septembre 2026, et c'est pour cela que ce texte existe maintenant : si un paiement de juin est passé à la trappe, les semaines avant cette date sont le moment où la réparation reste bon marché. L'impôt estimé des États fédérés suit ses propres règles et ses propres pénalités, et rien de tout cela n'est couvert ici.
Ces chiffres méritent de la précision, car c'est l'une des pénalités que l'IRS applique le plus souvent. Sur l'exercice 2025, il a établi 15.73 millions de pénalités d'impôt estimé sur les déclarations de particuliers, successions et trusts, pour un total de $12,060,514,000 — soit $766.49 en moyenne chacune (IRS Data Book FY2025, tableau 4-2).
Que se passe-t-il si vous manquez un acompte trimestriel d'impôt estimé ?
Une arithmétique de type intérêts se met à courir, et rien d'autre n'arrive. La charge, c'est le montant manqué × les jours de retard × un taux annuel — actuellement 7% — divisé par 365 ; il n'y a pas d'amende forfaitaire, pas de formulaire de retard, pas de lettre exigeant quoi que ce soit en septembre.
C'est tout le mécanisme. Les instructions du formulaire 2210 le résument en une ligne : « La pénalité se calcule pour le nombre de jours pendant lesquels chaque sous-paiement reste impayé. » Le taux est fixé chaque trimestre selon la section 6621, comme le taux fédéral à court terme plus 3 points. Pour 2026, il a été de 7% au premier trimestre, 6% au deuxième, 7% depuis le 1er juillet (Rev. Rul. 2026-10), et l'IRS vient de confirmer 7% encore pour octobre à décembre.
Deux conséquences en découlent directement. D'abord, un paiement manqué n'est pas une catastrophe — sur des chiffres ordinaires de freelance, ce sont des dizaines de dollars, pas des centaines, si vous agissez dans le même trimestre. Ensuite, il n'y a pas de date où le coût tombe d'un coup, donc pas non plus de date où il cesse d'empirer. C'est un compteur.
Combien coûte un acompte manqué, en dollars ?
Un acompte de $3,000 qui était dû le 15 juin 2026 coûte $51.70 à solder le 15 septembre — 92 jours de retard, 1.72% du montant. Laissé jusqu'au dépôt de la déclaration le 15 avril 2027, le même manquement coûte $173.67.
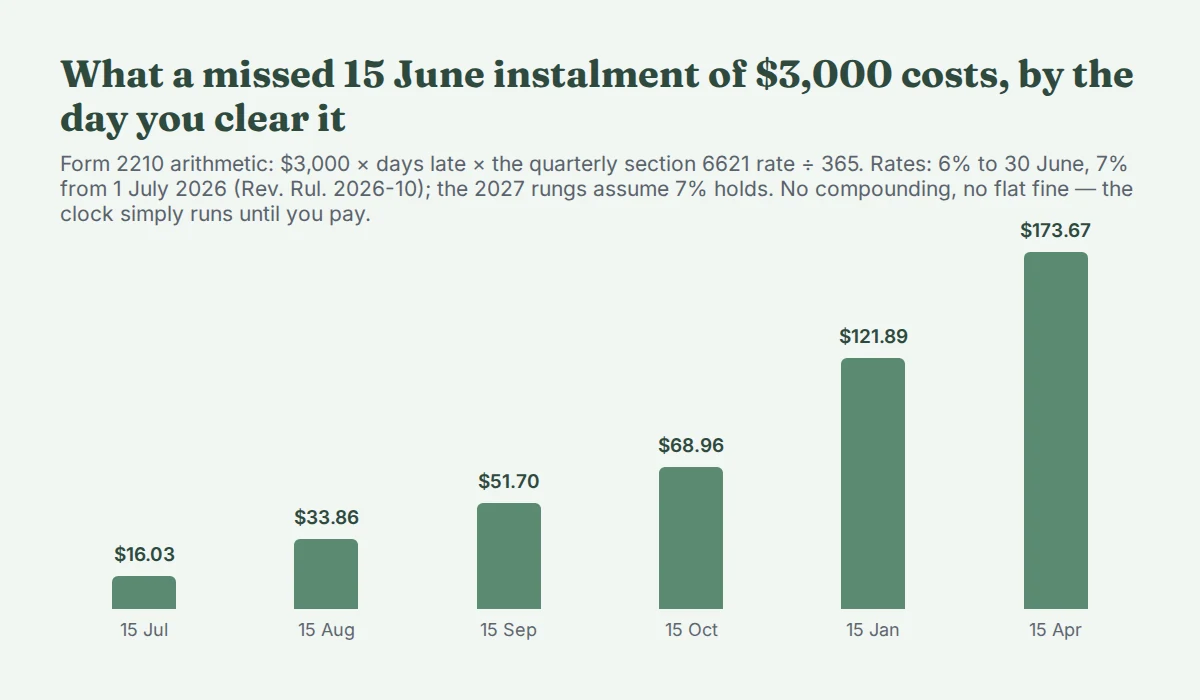
| Vous le soldez le | Jours de retard | Pénalité |
|---|---|---|
| 15 juillet 2026 | 30 | $16.03 |
| 15 août 2026 | 61 | $33.86 |
| 15 septembre 2026 | 92 | $51.70 |
| 15 octobre 2026 | 122 | $68.96 |
| 15 janvier 2027 | 214 | $121.89 |
| 15 avril 2027 | 304 | $173.67 |
Chacune de ces lignes se trouve dans notre calculateur de pénalité de sous-paiement gratuit, qui applique cette même arithmétique de décompte des jours à vos propres acomptes — ce que chacun aurait dû être, ce que vous avez réellement payé et quand, et la date à laquelle vous pouvez solder le reste — et montre ce que coûte un jour de plus.
Chaque mois d'attente ajoute environ $17–18 sur ce montant ; à 7%, le compteur sur $3,000 tourne à environ 58 cents par jour. L'échelle est linéaire — un manquement de $6,000 coûte exactement le double de chaque chiffre, un de $1,500 la moitié. Les deux lignes de 2027 supposent que le taux reste à 7%, où il s'est tenu trois des quatre trimestres de 2026 ; les taux réels de 2027 sont annoncés trimestre par trimestre. Et le compteur a un arrêt net : la pénalité sur un acompte manqué court jusqu'à la date où vous payez ou jusqu'à la date limite de la déclaration, la première des deux.
Les moyennes ci-dessus disent que la plupart des gens le laissent tourner : $766.49 sur 15.73 millions de pénalités, voilà ce que coûte en pratique le « je verrai ça au moment de déclarer ».
Attendre le 15 septembre, ou payer maintenant ?
Payez maintenant. L'horloge s'arrête le jour où le paiement arrive, pas à la prochaine échéance trimestrielle — attendre le 15 septembre pour réparer un manquement de juin n'apporte rien et coûte 58 cents par jour sur notre exemple.
Deux choses distinctes sont dues en septembre, et elles ne fusionnent pas. L'acompte de juin en retard arrête son propre compteur le jour où il atterrit. L'acompte de septembre — qui couvre les revenus du 1er juin au 31 août — est un paiement à part avec sa propre échéance, et le manquer démarre un second compteur. Soldez l'ancien aujourd'hui, payez le nouveau avant le 15.
Il n'y a aucun formulaire à joindre et rien à déclarer quand on paie en retard ; le règlement de comptes a lieu une fois, sur le formulaire 2210 avec la déclaration annuelle. Vous n'avez même pas à calculer la pénalité vous-même — l'IRS le fera volontiers et vous l'enverra en facture — mais l'arithmétique ci-dessus est exactement ce que dira cette facture.
Combien faut-il avoir versé pour arrêter la pénalité pour de bon ?
Assez pour être dans les clous du paiement annuel requis : le plus petit entre 90% de votre impôt 2026 et 100% de votre impôt 2025 — 110% si votre revenu brut ajusté 2025 dépassait $150,000. Atteignez un quart de ce nombre à chaque échéance et aucun acompte n'est jamais « manqué », quelle que soit votre facture finale.
Calculé pour un freelance célibataire attendant $60,000 de bénéfice net en 2026 — impôt fédéral $12,037, obtenu avec le même moteur vérifié qui est livré comme notre classeur fiscal — dont la déclaration 2025 montrait $9,000 d'impôt pour un AGI de $80,000 :
- 90% de cette année : $10,833
- 100% de l'an dernier : $9,000
- Paiement annuel requis : le plus petit — $9,000, soit quatre acomptes de $2,250
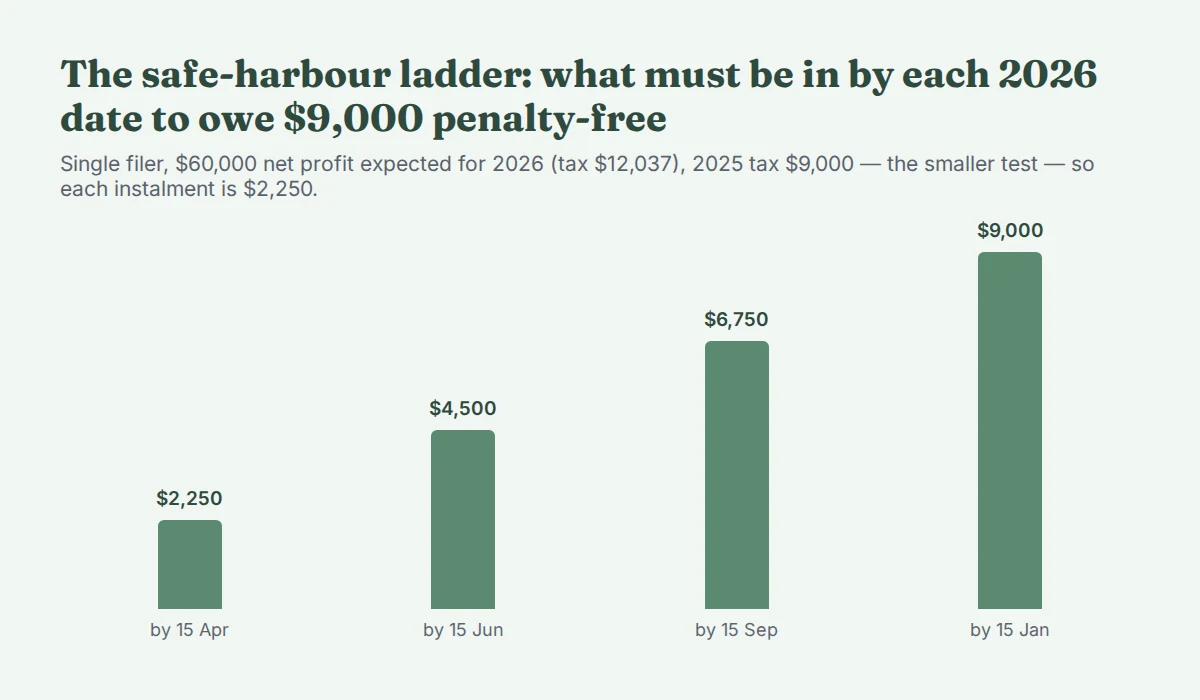
Au 15 septembre, $6,750 des $9,000 devraient être versés. Si juin a été manqué, le geste pratique début septembre est un seul paiement qui porte le total de l'année à ce chiffre — l'ancien compteur s'arrête le jour où il arrive, et l'année est de retour dans le safe harbour.
La version à 110% fonctionne pareil mais n'est pas un tarif punitif : la règle prend toujours le test le plus petit. Un déclarant avec $30,000 d'impôt 2025 pour un AGI de $200,000 compare 110% de l'antérieur — $33,000 — avec 90% du courant, et si cette année est plus maigre (nos $10,833 encore), paie plutôt quatre acomptes de $2,708 selon le test de l'année en cours. Les hauts revenus après une mauvaise année ne sont pas enchaînés au chiffre de l'an passé.
Deux sorties ferment entièrement la question. Si votre impôt total moins les retenues à la source tombe sous $1,000, aucun paiement estimé n'était requis du tout. Et si votre déclaration 2025 couvrait douze mois pleins et montrait zéro impôt, il en va de même quoi que 2026 apporte.
Si vous préférez ne rien faire de tout cela à la main, notre calculateur des acomptes trimestriels gratuit calcule la charge 2026, les deux tests de safe harbour et le calendrier des acomptes à partir de vos propres chiffres, dans le navigateur, sans inscription.
Et si vos revenus étaient irréguliers — avez-vous seulement manqué quelque chose ?
Si l'essentiel de votre argent de 2026 est arrivé après le 31 mai, l'acompte de juin que vous avez « manqué » peut être bien plus petit qu'un quart du chiffre annuel — peut-être quelques centaines de dollars — parce que l'annexe AI du formulaire 2210 recalcule chaque acompte à partir des revenus réellement gagnés à chaque période. Pour les années vraiment en dents de scie, ce n'est pas une faille ; c'est la méthode que le formulaire lui-même propose.
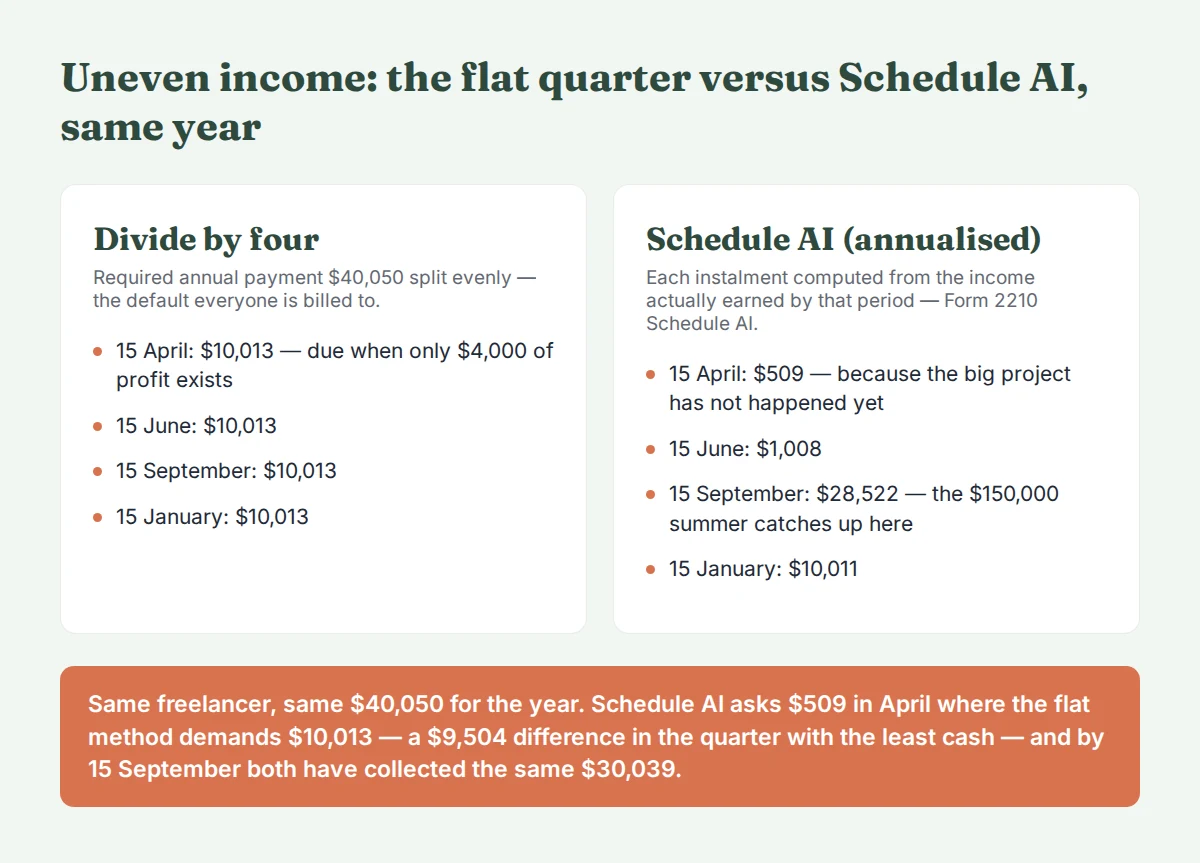
L'exemple phare du moteur : un freelance avec presque rien jusqu'en juin et un projet de $150,000 en juillet–août. La division par quatre exige $10,013 à chaque échéance, y compris un avril où seuls $4,000 de bénéfice existaient. Les acomptes de l'annexe AI sont $509, $1,008, $28,522 et $10,011 — les mêmes $40,050 sur l'année, calés sur le moment où l'argent est réellement arrivé. Au 15 septembre, les deux méthodes ont collecté les mêmes $30,039 dans cet exemple ; la différence de $9,504 se loge entièrement au printemps, dans le trimestre le moins liquide.
Le revers est symétrique : l'acompte de septembre sous l'annexe AI est plus gros que le plat quand l'été a été gros, et la méthode doit être choisie en déposant l'annexe AI avec la déclaration, période par période, avec la comptabilité pour l'appuyer. Notre classeur fiscal porte le calcul complet de l'annexe AI sur les quatre périodes ; l'article sur la mise de côté couvre combien réserver de chaque encaissement en premier lieu.
La retenue à la source peut-elle sauver en décembre un paiement de juin manqué ?
Oui — c'est la seule réparation véritablement rétroactive. Les instructions du formulaire 2210 : « Pour l'impôt fédéral sur le revenu retenu à la source et l'excédent de social security ou de tier 1 RRTA, vous êtes réputé avoir payé un quart de ces montants à chaque échéance, sauf si vous pouvez démontrer le contraire. »
Les paiements estimés comptent le jour où ils arrivent ; la retenue à la source est réputée répartie également sur les quatre échéances, quel que soit le moment où elle a réellement eu lieu. Un freelance avec un emploi W-2 à côté — ou un conjoint qui en a un, sur déclaration commune — peut relever la retenue des derniers mois de 2026, et un quart du supplément est traité comme payé le 15 avril, avant que le manquement n'existe. Il en va de même pour la retenue sur une prime de fin d'année. C'est le seul moyen de poser de l'argent sur la date d'avril une fois la date d'avril passée.
Les paiements estimés tardifs ne peuvent jamais faire cela : ils arrêtent le compteur pour l'avenir mais ne réécrivent jamais le passé. S'il n'y a de W-2 nulle part dans le foyer, cette porte est fermée, et payer vite est toute la boîte à outils.
Quand la pénalité n'est-elle simplement pas appliquée ?
Moins de $1,000 dus après retenues, une année précédente à impôt zéro, ou une dispense accordée sur le formulaire 2210 — sinon l'arithmétique ci-dessus s'applique mécaniquement. Les cases de dispense du formulaire couvrent les sinistres, les catastrophes et certains cas de retraite ou d'invalidité, et ce sont des demandes, pas des droits.
Il vaut aussi la peine de nommer ce qui ne déclenche pas la pénalité : devoir un gros solde en avril est en soi acceptable, tant que les tests de safe harbour ont été respectés en chemin. La pénalité surveille le calendrier des paiements, pas la taille de la facture finale. Cette distinction — envoyer le montant du safe harbour, garder la vraie charge — est le sujet de la pièce sur la mise de côté.
La version courte
Un acompte trimestriel manqué est un compteur, pas une amende : au 7% d'aujourd'hui, un acompte manqué de $3,000 coûte environ 58 cents par jour, donc le solder en septembre coûte $51.70 là où avril coûte $173.67. Payez dès que vous le remarquez ; remontez le total de l'année à la ligne du safe harbour pendant que vous y êtes ; vérifiez si l'annexe AI signifie que le manquement était plus petit que vous ne le pensez ; et si un W-2 existe quelque part dans le foyer, la retenue de décembre peut encore réparer avril. Chaque chiffre ici est de l'arithmétique sur des règles publiées, pas un conseil sur votre déclaration — une déclaration avec des crédits, des plus-values ou une société S dedans a des pièces mobiles que cet article ne modélise pas.
D'où viennent ces chiffres. Les montants d'impôt ont été calculés avec le moteur livré comme notre US Self-Employed Tax Engine — fédéral américain, année fiscale 2026, chaque constante rattachée au document de l'IRS ou de la SSA d'où elle a été lue, 22 fixtures, 210 assertions, recoupé avec PolicyEngine US — et les montants de pénalité appliquent les taux publiés de la section 6621 via l'arithmétique de décompte des jours propre au formulaire 2210, recalculés deux fois de façon indépendante avant publication. Les vendeurs en ligne qui rapprochent un 1099-K devraient plutôt commencer par le classeur de bénéfice vendeur, et le pack d'échantillons gratuit montre comment nous construisons ces fichiers avant que vous ne dépensiez quoi que ce soit.
Sources. Rev. Rul. 2026-10, Internal Revenue Bulletin 2026-22 — taux de sous-paiement de 7% pour le trimestre commençant le 1er juillet 2026 · Greenback Expat Tax Services, « IRS Raises Quarterly Interest Rates Back to 7%, Effective July 1 », 27 mai 2026 — le taux du Q2 2026, à 6% · FingerLakes1.com, 24 août 2026 — 7% maintenu pour le Q4 2026 · IRS, Instructions for Form 2210 — l'arithmétique de pénalité par décompte des jours et la règle du quart pour la retenue · IRS Data Book FY2025, tableau 4-2 — 15,734,656 pénalités d'impôt estimé totalisant $12.06bn · Échéances des acomptes selon le formulaire 1040-ES (2026), vérifiées contre le contrôle de calendrier de paiements du moteur.



