
Hai saltato un acconto trimestrale dell'imposta stimata? Quanto costa davvero (USA, 2026)
Tutto quello che segue è imposta federale degli Stati Uniti, per l'anno fiscale 2026. Il terzo acconto dell'anno scade martedì 15 settembre 2026, ed è per questo che questo pezzo esiste adesso: se un pagamento di giugno è rimasto indietro, le settimane prima di quella data sono il momento in cui rimediare costa ancora poco. L'imposta stimata statale corre con regole sue e sanzioni sue, e niente di tutto ciò è coperto qui.
Su questi numeri vale la pena essere precisi, perché questa è una delle sanzioni che l'IRS applica più spesso. Nell'anno fiscale 2025 ha accertato 15.73 milioni di sanzioni sull'imposta stimata su dichiarazioni di persone fisiche, successioni e trust, per un totale di $12,060,514,000 — in media $766.49 ciascuna (IRS Data Book FY2025, Tabella 4-2).
Cosa succede se salti un acconto trimestrale dell'imposta stimata?
Parte un'aritmetica in stile interessi, e non succede nient'altro. L'addebito è l'importo saltato × i giorni di ritardo × un tasso annuo — attualmente il 7% — diviso per 365; non c'è multa fissa, né modulo per il ritardo, né lettera che pretende qualcosa a settembre.
Questo è tutto il meccanismo. Le istruzioni del modulo 2210 lo mettono in una riga: «La sanzione si calcola per il numero di giorni in cui ciascun versamento carente resta non pagato». Il tasso è fissato ogni trimestre secondo la sezione 6621, come tasso federale a breve termine più 3 punti. Per il 2026 è stato del 7% nel primo trimestre, 6% nel secondo, 7% dal 1 luglio (Rev. Rul. 2026-10), e l'IRS ha appena confermato di nuovo il 7% da ottobre a dicembre.
Ne discendono direttamente due conseguenze. Prima: un pagamento saltato non è una catastrofe — su numeri ordinari da freelance sono decine di dollari, non centinaia, se agisci dentro lo stesso trimestre. Seconda: non c'è una data in cui il costo arriva tutto in una volta, quindi non c'è nemmeno una data in cui smette di peggiorare. È un contatore.
Quanto costa in dollari un acconto saltato?
Un acconto di $3,000 che scadeva il 15 giugno 2026 costa $51.70 da saldare il 15 settembre — 92 giorni di ritardo, l'1.72% dell'importo. Lasciato lì finché la dichiarazione viene presentata il 15 aprile 2027, lo stesso salto costa $173.67.
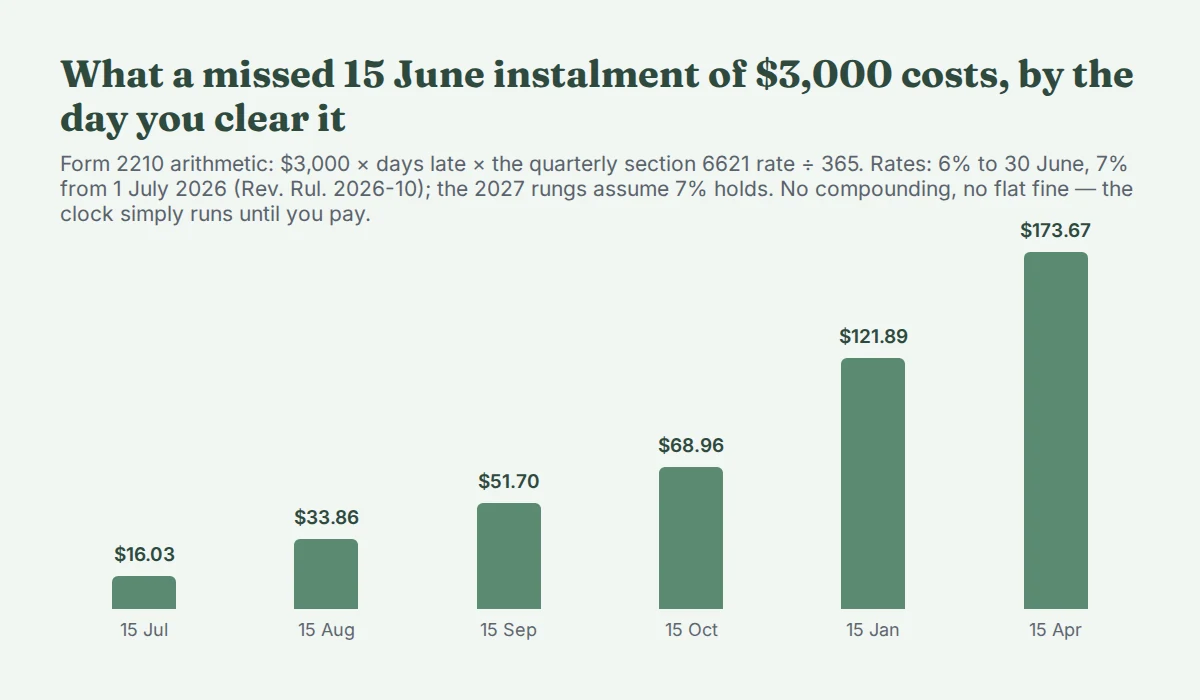
| Lo saldi il | Giorni di ritardo | Sanzione |
|---|---|---|
| 15 luglio 2026 | 30 | $16.03 |
| 15 agosto 2026 | 61 | $33.86 |
| 15 settembre 2026 | 92 | $51.70 |
| 15 ottobre 2026 | 122 | $68.96 |
| 15 gennaio 2027 | 214 | $121.89 |
| 15 aprile 2027 | 304 | $173.67 |
Ognuna di quelle righe sta nel nostro calcolatore della sanzione per versamento carente gratuito, che applica questa stessa aritmetica a conteggio di giorni ai tuoi acconti — quanto doveva essere ciascuno, quanto hai pagato davvero e quando, e la data in cui puoi saldare il resto — e mostra quanto costa un giorno in più.
Ogni mese di attesa aggiunge circa $17–18 su questo importo; al 7%, il contatore su $3,000 gira a circa 58 centesimi al giorno. La scala è lineare — un salto da $6,000 costa esattamente il doppio di ogni cifra, uno da $1,500 la metà. Le due righe del 2027 assumono che il tasso resti al 7%, dove è stato per tre dei quattro trimestri del 2026; i tassi reali del 2027 vengono annunciati trimestre per trimestre. E il contatore ha uno stop netto: la sanzione su un acconto saltato corre fino alla data in cui paghi o fino alla scadenza della dichiarazione, quella che arriva prima.
Le medie qui sopra dicono che i più lo lasciano correre: $766.49 su 15.73 milioni di accertamenti è quanto costa in pratica il «me ne occupo alla dichiarazione».
Aspettare il 15 settembre o pagare adesso?
Paga adesso. L'orologio si ferma il giorno in cui il pagamento arriva, non alla prossima scadenza trimestrale — aspettare il 15 settembre per sistemare un salto di giugno non compra niente e costa 58 centesimi al giorno nel nostro esempio.
A settembre scadono due cose distinte, e non si fondono. L'acconto di giugno in ritardo ferma il proprio contatore il giorno in cui atterra. L'acconto di settembre — che copre il reddito dal 1 giugno al 31 agosto — è un pagamento a sé con la sua scadenza, e saltare quello fa partire un secondo contatore. Salda oggi il vecchio, paga il nuovo entro il 15.
Non c'è alcun modulo da allegare e niente da dichiarare quando paghi in ritardo; il regolamento dei conti avviene una volta, sul modulo 2210 con la dichiarazione annuale. Non devi nemmeno calcolare la sanzione da solo — l'IRS lo farà volentieri e ti manderà il conto — ma l'aritmetica qui sopra è esattamente ciò che quel conto dirà.
Quanto deve essere versato per fermare la sanzione una volta per tutte?
Abbastanza da essere in linea con il pagamento annuo richiesto: il minore tra il 90% della tua imposta 2026 e il 100% della tua imposta 2025 — il 110% se il tuo reddito lordo rettificato 2025 superava $150,000. Centra un quarto di quel numero a ogni scadenza e nessun acconto risulta mai «saltato», qualunque sia il tuo conto finale.
Fatto coi numeri per un freelance single che si aspetta $60,000 di utile netto nel 2026 — imposta federale $12,037, calcolata con lo stesso motore verificato che viene consegnato come il nostro quaderno fiscale — la cui dichiarazione 2025 mostrava $9,000 di imposta con un AGI di $80,000:
- Il 90% di quest'anno: $10,833
- Il 100% dell'anno scorso: $9,000
- Pagamento annuo richiesto: il minore — $9,000, cioè quattro acconti da $2,250
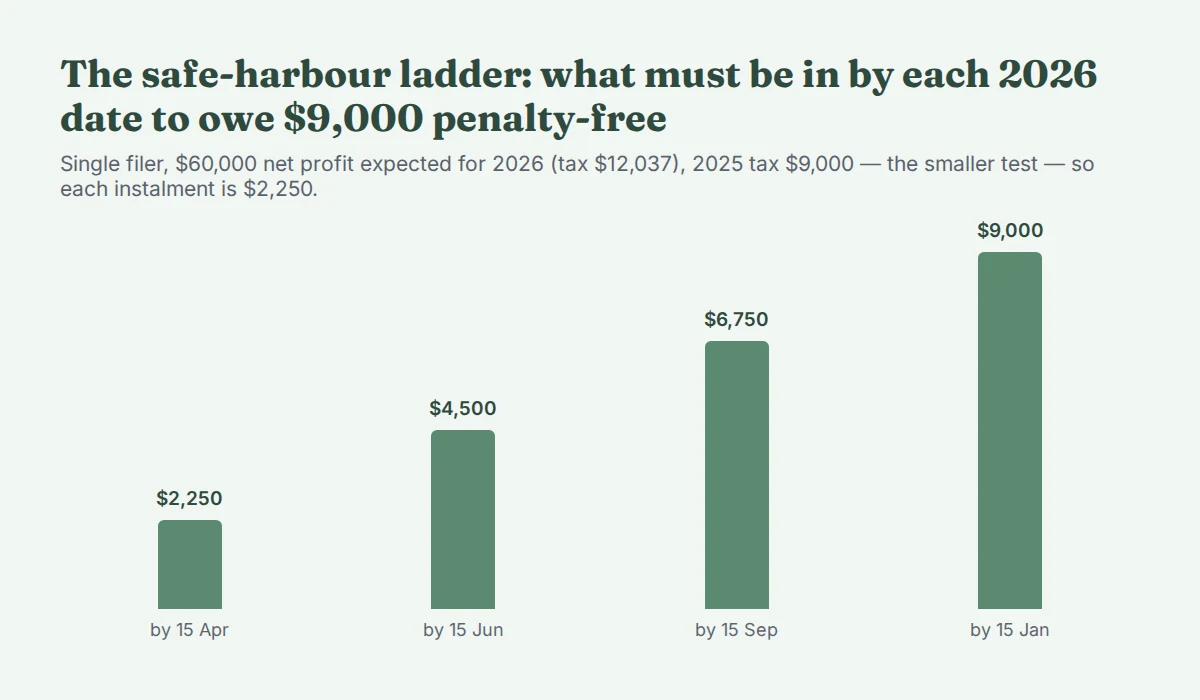
Entro il 15 settembre, $6,750 dei $9,000 dovrebbero essere dentro. Se giugno è saltato, la mossa pratica a inizio settembre è un solo pagamento che porti il totale dell'anno a quella cifra — il vecchio contatore si ferma il giorno in cui arriva, e l'anno è di nuovo dentro il safe harbour.
La versione al 110% funziona allo stesso modo ma non è una tariffa punitiva: la regola prende sempre il test minore. Un dichiarante con $30,000 di imposta 2025 su un AGI di $200,000 confronta il 110% del precedente — $33,000 — con il 90% del corrente, e se quest'anno è più magro (i nostri $10,833 di nuovo), paga invece quattro acconti da $2,708 sul test dell'anno corrente. Chi guadagna tanto dopo un anno storto non è incatenato al numero dell'anno scorso.
Due uscite chiudono la questione del tutto. Se la tua imposta totale meno le ritenute scende sotto $1,000, non era richiesto alcun pagamento stimato. E se la tua dichiarazione 2025 copriva dodici mesi pieni e mostrava imposta zero, vale lo stesso qualunque cosa porti il 2026.
Se preferisci non fare niente di tutto questo a mano, il nostro calcolatore degli acconti trimestrali gratuito calcola il carico 2026, entrambi i test di safe harbour e il calendario degli acconti dai tuoi numeri, nel browser, senza registrazione.
E se il tuo reddito era irregolare — hai davvero saltato qualcosa?
Se la maggior parte dei tuoi soldi del 2026 è arrivata dopo il 31 maggio, l'acconto di giugno che hai «saltato» può essere molto più piccolo di un quarto della cifra annua — forse qualche centinaio di dollari — perché lo Schedule AI del modulo 2210 ricalcola ogni acconto dal reddito davvero prodotto in ciascun periodo. Per gli anni davvero a strappi non è una scappatoia; è il metodo che il modulo stesso offre.
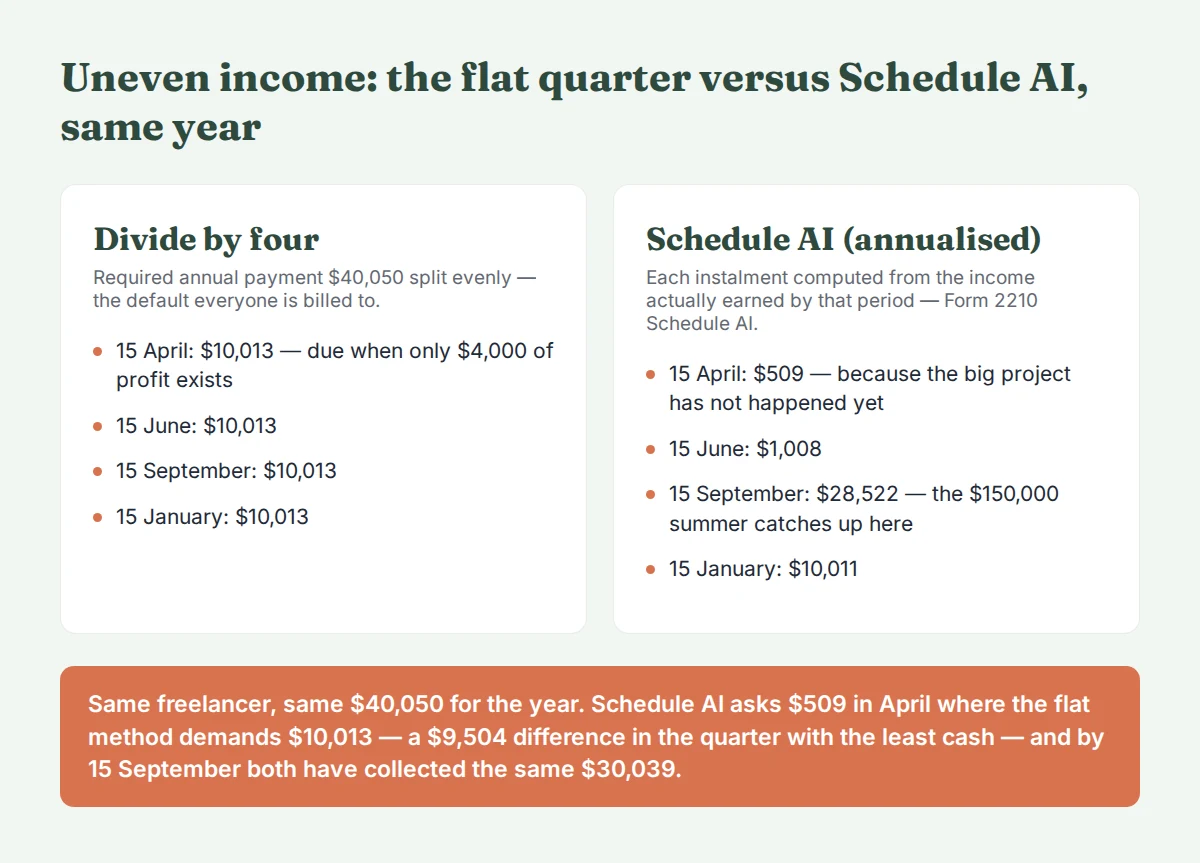
L'esempio di punta del motore: un freelance con quasi niente fino a giugno e un progetto da $150,000 a luglio–agosto. Il dividi-per-quattro pretende $10,013 a ogni scadenza, compreso un aprile in cui esistevano solo $4,000 di utile. Gli acconti dello Schedule AI sono $509, $1,008, $28,522 e $10,011 — gli stessi $40,050 sull'anno, cadenzati su quando i soldi sono arrivati davvero. Entro il 15 settembre i due metodi hanno raccolto gli identici $30,039 in questo esempio; la differenza di $9,504 sta tutta in primavera, nel trimestre con meno cassa.
Il rovescio è simmetrico: l'acconto di settembre con lo Schedule AI è più grande di quello piatto quando l'estate è stata grossa, e il metodo va scelto presentando lo Schedule AI con la dichiarazione, periodo per periodo, con la contabilità a sostegno. Il nostro quaderno fiscale porta il calcolo completo dello Schedule AI su tutti e quattro i periodi; l'articolo su quanto accantonare copre quanto riservare di ogni incasso, tanto per cominciare.
Le ritenute possono salvare a dicembre un pagamento di giugno saltato?
Sì — è l'unico rimedio davvero retroattivo. Le istruzioni del modulo 2210: «Per l'imposta federale sul reddito trattenuta e l'eccesso di social security o di tier 1 RRTA, si considera che tu abbia pagato un quarto di questi importi a ciascuna scadenza, salvo che tu possa dimostrare altrimenti».
I pagamenti stimati contano il giorno in cui arrivano; la ritenuta si considera spalmata in parti uguali su tutte e quattro le scadenze, in qualunque momento sia davvero avvenuta. Un freelance con un lavoro W-2 accanto — o un coniuge che ne ha uno, in dichiarazione congiunta — può alzare le ritenute per gli ultimi mesi del 2026, e un quarto dell'extra viene trattato come pagato il 15 aprile, prima che il salto esistesse. Lo stesso vale per la ritenuta su un bonus di fine anno. È l'unico modo di mettere soldi sulla data di aprile dopo che la data di aprile è passata.
I pagamenti stimati tardivi non possono mai farlo: fermano il contatore per il futuro ma non riscrivono mai il passato. Se non c'è un W-2 da nessuna parte in casa, quella porta è chiusa, e pagare in fretta è tutta la cassetta degli attrezzi.
Quando la sanzione semplicemente non viene applicata?
Meno di $1,000 dovuti dopo le ritenute, un anno precedente a imposta zero, o un esonero concesso sul modulo 2210 — altrimenti l'aritmetica qui sopra si applica meccanicamente. Le caselle di esonero sul modulo coprono sinistri, disastri e certi casi di pensione o invalidità, e sono richieste, non diritti.
Vale anche la pena nominare cosa non fa scattare la sanzione: dovere un saldo grosso ad aprile va bene, di per sé, finché i test di safe harbour sono stati rispettati strada facendo. La sanzione sorveglia i tempi dei pagamenti, non la taglia del conto finale. Questa distinzione — mandare l'importo del safe harbour, tenere da parte il carico vero — è il tema del pezzo sull'accantonare.
La versione corta
Un acconto trimestrale saltato è un contatore, non una multa: al 7% di oggi, un acconto saltato di $3,000 costa circa 58 centesimi al giorno, quindi saldarlo a settembre costa $51.70 dove aprile costa $173.67. Paga nel momento in cui te ne accorgi; porta il totale dell'anno alla linea del safe harbour già che ci sei; controlla se lo Schedule AI significa che il salto era più piccolo di quanto pensi; e se un W-2 esiste da qualche parte in casa, le ritenute di dicembre possono ancora riparare aprile. Ogni cifra qui è aritmetica su regole pubblicate, non un consiglio sulla tua dichiarazione — una dichiarazione con crediti, plusvalenze o una società S dentro ha parti in movimento che questo articolo non modella.
Da dove vengono questi numeri. Le cifre fiscali sono state calcolate con il motore consegnato come il nostro US Self-Employed Tax Engine — federale USA, anno fiscale 2026, ogni costante legata al documento IRS o SSA da cui è stata letta, 22 fixture, 210 asserzioni, controllato contro PolicyEngine US — e le cifre della sanzione applicano i tassi pubblicati della sezione 6621 tramite l'aritmetica a conteggio di giorni propria del modulo 2210, ricalcolate due volte in modo indipendente prima della pubblicazione. I venditori online che riconciliano un 1099-K dovrebbero partire invece dal quaderno dell'utile del venditore, e il pacchetto di campioni gratuito mostra come costruiamo questi file prima che tu spenda qualcosa.
Fonti. Rev. Rul. 2026-10, Internal Revenue Bulletin 2026-22 — tasso di versamento carente al 7% per il trimestre che inizia il 1 luglio 2026 · Greenback Expat Tax Services, «IRS Raises Quarterly Interest Rates Back to 7%, Effective July 1», 27 maggio 2026 — il tasso del Q2 2026, al 6% · FingerLakes1.com, 24 agosto 2026 — 7% confermato per il Q4 2026 · IRS, Instructions for Form 2210 — l'aritmetica della sanzione a conteggio di giorni e la regola del quarto per le ritenute · IRS Data Book FY2025, Tabella 4-2 — 15,734,656 sanzioni sull'imposta stimata per un totale di $12.06bn · Scadenze degli acconti secondo il modulo 1040-ES (2026), verificate contro il controllo del calendario dei pagamenti del motore.



