
Quanto accantonare per le tasse se lavori in proprio (federale USA, 2026)
Tutto quello che segue è imposta federale degli Stati Uniti, per l'anno fiscale 2026 — la dichiarazione presentata a inizio 2027. Se sei nel Regno Unito, in Canada, in Australia o altrove, la struttura del ragionamento regge ma non regge un solo numero, e le cifre in dollari dovresti trattarle come quelle di qualcun altro. Anche l'imposta sul reddito di stato e città non è inclusa, e in California, a New York o in Oregon non è un errore di arrotondamento.
Il consiglio che danno tutti è una fascia. Ramsey Solutions, aggiornato il 7 luglio 2026: «Raccomandiamo di accantonare circa il 25-30% del tuo reddito freelance in un conto di risparmio separato per coprire sia l'imposta sul reddito sia l'imposta da lavoro autonomo». 1-800Accountant, 20 aprile 2026: «Chi lavora in proprio accantona tipicamente dal 25% al 30% del reddito per far fronte alle imposte 1099 di ogni anno».
È una fascia ragionevole. È anche sbagliata in un modo che si può indicare col dito, e la direzione in cui sbaglia dipende da fatti su di te che la fascia non può vedere.
Dove la fascia sbaglia
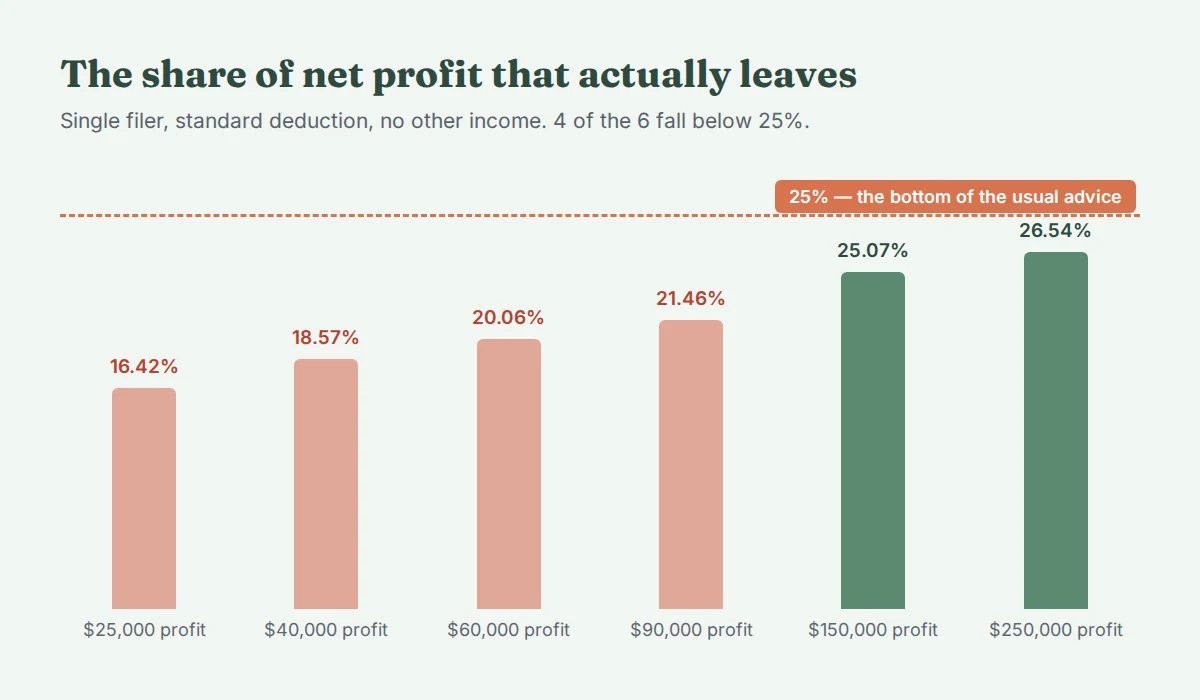
Per un sole proprietor single senza altri redditi, la quota dell'utile netto che se ne va in imposta federale corre dal 16.42% a $25,000 di utile al 26.54% a $250,000 — una dispersione di 10.12 punti percentuali proprio nell'intervallo dove la maggior parte dei lavoratori autonomi davvero si trova. Solo due di quei sei livelli arrivano anche solo al 25%.
Accantona il 30% a $60,000 di utile e hai parcheggiato $5,963 che non hai mai dovuto. A $25,000 sono $3,396; a $250,000 sono $8,640. Quel denaro non è perso, ma passa l'anno a non far niente su un conto per le tasse invece di estinguere una carta o stare nel tuo fondo di emergenza.
Ora l'altra direzione. Stesso utile, famiglia diversa:
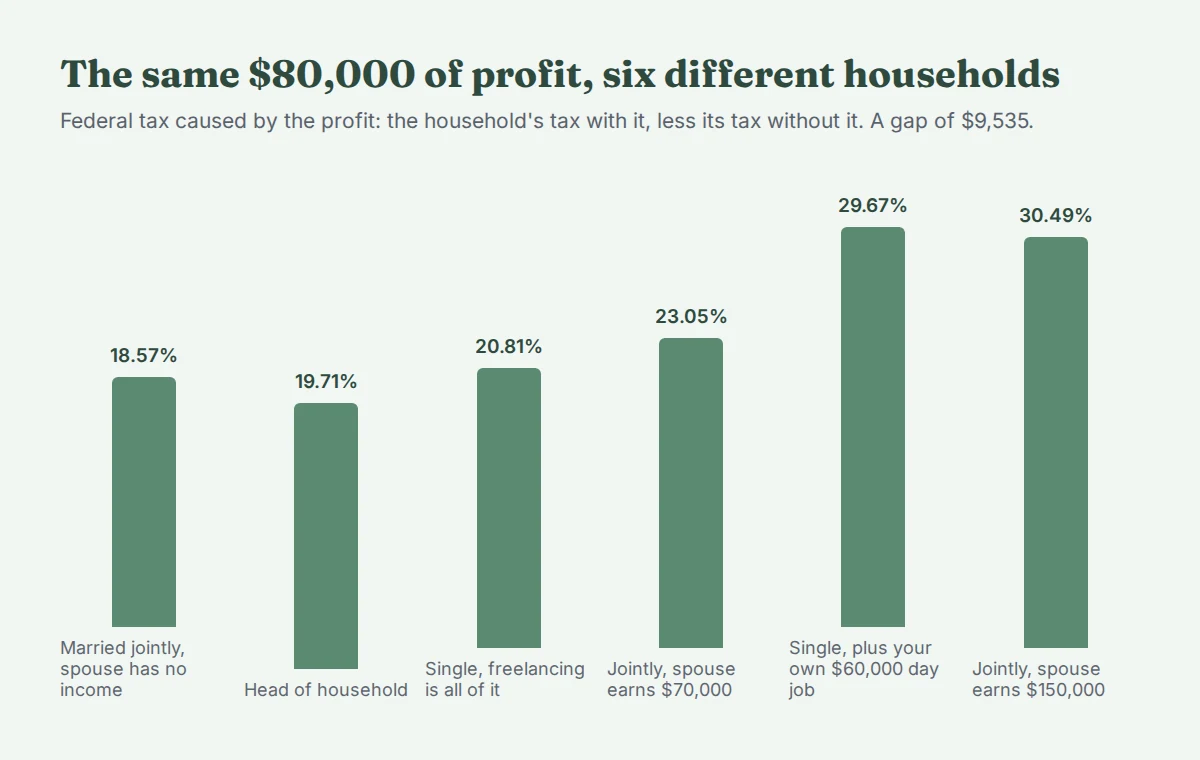
| Famiglia | Imposta sugli $80,000 | Quota |
|---|---|---|
| Coniugi in congiunta, il coniuge non ha reddito | $14,854 | 18.57% |
| Capofamiglia | $15,769 | 19.71% |
| Single, il freelance è tutto | $16,648 | 20.81% |
| In congiunta, il coniuge guadagna $70,000 | $18,441 | 23.05% |
| Single, più il tuo impiego da $60,000 | $23,739 | 29.67% |
| In congiunta, il coniuge guadagna $150,000 | $24,389 | 30.49% |
Ognuna di quelle sei paga esattamente la stessa imposta da lavoro autonomo di $11,304, perché lo Schedule SE è un modulo per persona che non guarda mai il resto della famiglia. Tutto il resto si muove. Il divario fra la riga in alto e quella in basso è di $9,535 sugli stessi $80,000 — 11.92 punti percentuali — e niente di questo si spiega con quanto hai guadagnato o con quanto bene hai registrato le spese.
Questo è il processo alla fascia. È troppo alta per un dichiarante solo con utile modesto e troppo bassa per chi ha un partner che guadagna bene o fa freelance sopra un lavoro dipendente.
Da dove viene davvero il numero
Lo decidono quattro cose, e interagiscono.
Uno. L'imposta da lavoro autonomo si applica al 92.35% dell'utile, non a tutto. L'aliquota è il 15.3% — 12.4% per la Social Security e 2.9% per Medicare — ma lo Schedule SE la applica ai guadagni netti, che sono il 92.35% dell'utile netto. Quindi l'aliquota effettiva sull'utile è 14.13%, non 15.3%. Sotto $400 di guadagni netti non c'è alcuna imposta da lavoro autonomo.
Due. La metà Social Security si ferma. Per il 2026 la base salariale è $184,500. Poiché il tetto si applica ai guadagni netti e non all'utile, comincia a mordere a $199,783.43 di utile netto. Sopra, continua solo la parte Medicare del 2.9%, e la quota dell'utile che va in imposta scende.
Tre. Due deduzioni corrono prima dell'imposta sul reddito. Metà dell'imposta da lavoro autonomo si sottrae dal reddito. Poi si sottrae anche la deduzione standard — $16,100 single, $32,200 coniugi in congiunta, $24,150 capofamiglia.
Quattro. La deduzione della sezione 199A toglie il 20% dall'alto. Per un sole proprietor è il minore fra il 20% del reddito d'impresa qualificato e il 20% del reddito imponibile prima della deduzione. Nell'esempio sviluppato sotto i due escono a $11,152 e $7,932, ed è il limite del reddito imponibile a legare — l'esito consueto con utili modesti, e il motivo per cui la deduzione vale meno di quanto suoni «20% di sconto».
Ecco tutte e quattro su $60,000 di utile netto, single, deduzione standard, nient'altro:
| Riga | Importo |
|---|---|
| Utile netto (Schedule C, riga 31) | $60,000 |
| Guadagni netti, il 92.35% di esso (Schedule SE, riga 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Imposta da lavoro autonomo | $8,478 |
| Meno la metà deducibile | −$4,239 |
| Reddito lordo rettificato | $55,761 |
| Meno la deduzione standard | −$16,100 |
| Reddito imponibile prima della sezione 199A | $39,661 |
| Meno la deduzione della sezione 199A | −$7,932 |
| Reddito imponibile | $31,729 |
| Imposta sul reddito su quello | $3,559 |
| Imposta federale totale | $12,037 |
$12,037 su $60,000 è il 20.06% — circa $1,003.08 al mese. Nota cosa hanno fatto le due deduzioni: $60,000 di utile sono diventati $31,729 di reddito imponibile, quindi il 47.1% dell'utile non ha mai raggiunto uno scaglione. Nota anche che l'imposta da lavoro autonomo è 2.38 volte l'imposta sul reddito. Per la maggior parte delle persone sotto le sei cifre, il prelievo tipo busta paga è il conto e l'imposta sul reddito è la metà più piccola.
I prossimi $10,000 non sono tassati come gli ultimi
La quota di utile che se ne va è un numero. Quanto costa il prossimo pezzo di lavoro è un altro, e si muove in un modo che sorprende.
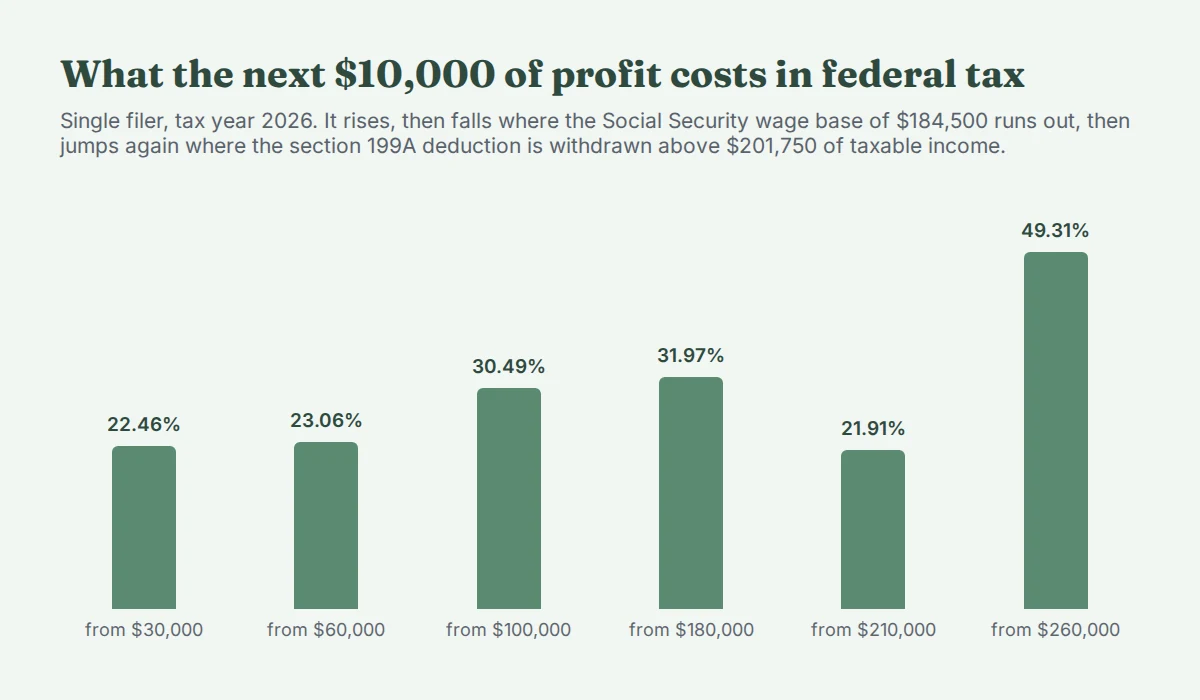
Sale dal 22.46% al 31.97%, poi scende al 21.91% una volta esaurita la base Social Security, poi balza al 49.31%. Quell'ultima barra non è uno scaglione. Sopra $201,750 di reddito imponibile, la deduzione della sezione 199A comincia a ritirarsi per un sole proprietor senza salari W-2 e senza beni qualificati, ed è del tutto sparita a $276,750. Perdere la deduzione e pagare l'imposta sul reddito extra nello stesso momento è ciò che produce un'aliquota marginale che nessuna tabella contiene.
In pratica: se il tuo utile sta superando circa $200,000, l'ultimo pezzo dell'anno è quello caro, ed è il punto in cui pagare un commercialista smette di essere facoltativo.
Il safe harbour è una regola sulla sanzione, non un obiettivo di risparmio
L'IRS vuole i soldi man mano che li guadagni. La sua stessa guida, rivista l'ultima volta il 28 giugno 2026: «Le persone fisiche, compresi gli imprenditori individuali, i soci e gli azionisti di società S, in genere devono effettuare pagamenti di imposta stimata se prevedono di dovere $1,000 o più di imposta alla presentazione della dichiarazione».
Per l'anno fiscale 2026 i quattro acconti scadono il 15 aprile 2026, 15 giugno 2026, 15 settembre 2026 e 15 gennaio 2027. Ciò che ferma la sanzione da versamento insufficiente è il pagamento annuo richiesto: il minore fra il 90% dell'imposta di quest'anno e il 100% di quella dell'anno scorso (110% se il reddito lordo rettificato dell'anno scorso superava $150,000).
Quel «minore fra» è dove la gente inciampa, perché in un'annata buona il test dell'anno precedente è di gran lunga il più economico — e pagarlo non è la stessa cosa che essere pronti.
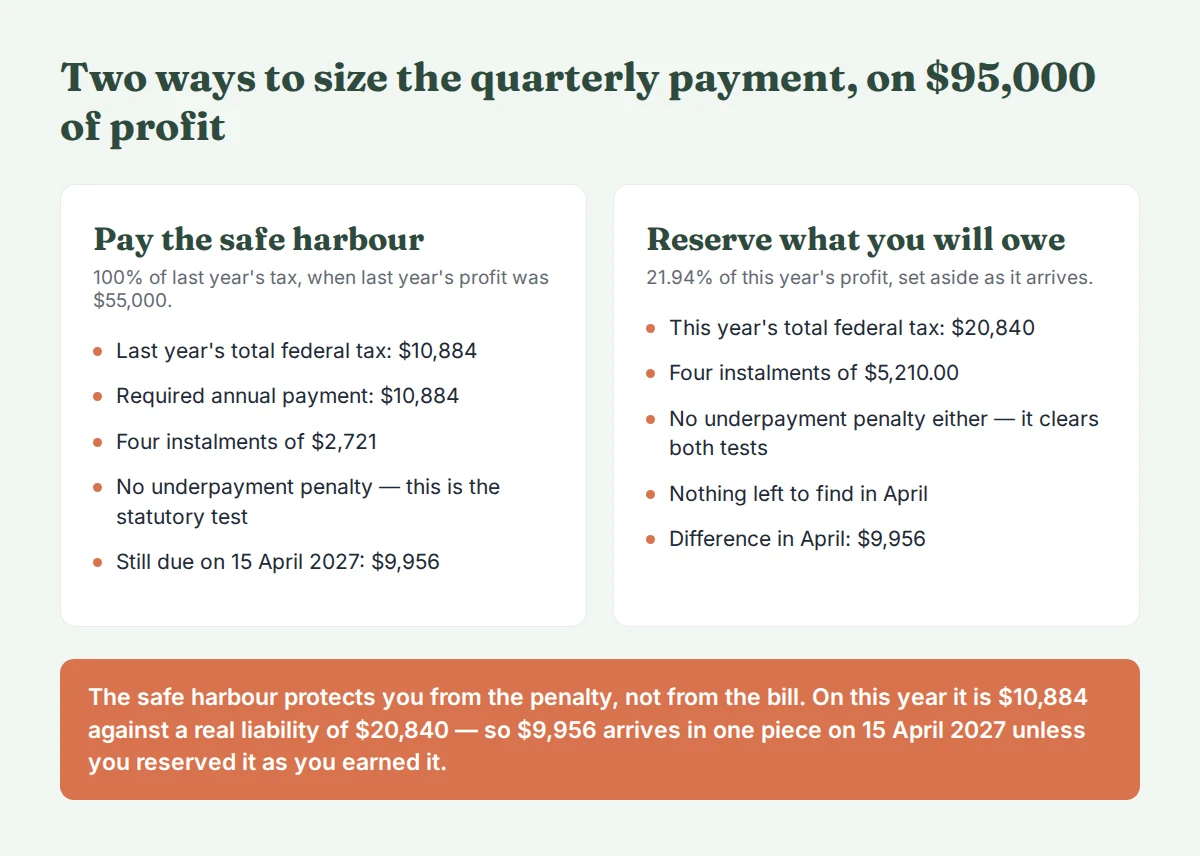
L'utile dell'anno scorso, $55,000, ha prodotto $10,884 di imposta federale. I $95,000 di quest'anno producono $20,840, cioè il 21.94% dell'utile. I due test sono il 90% di quest'anno — $18,756 — e il 100% dell'anno scorso — $10,884 — e la regola prende il minore. Quindi $10,884, in quattro acconti da $2,721, è una difesa completa contro la sanzione da versamento insufficiente.
Lascia anche $9,956 dovuti in un pezzo unico il 15 aprile 2027.
Accantona invece il vero 21.94% e gli acconti sono $5,210, la sanzione è evitata ugualmente, e aprile è una formalità. Usa il safe harbour per decidere cosa mandi; usa il carico reale per decidere cosa tieni. Sono due domande diverse e il safe harbour risponde solo alla prima.
Cosa succede a chi tira a indovinare
Nell'anno fiscale 2025 l'IRS ha applicato 15,734,656 sanzioni da imposta stimata su dichiarazioni dei redditi di persone fisiche, eredità e trust, per un totale di $12,060,514,000 — in media $766.49 ciascuna. Contro i 162.8 milioni di dichiarazioni di persone fisiche e i 3.2 milioni di eredità e trust presentate quell'anno, fanno 9.48 sanzioni ogni cento dichiarazioni: circa una su dieci.
Sono conteggi amministrativi di ogni dichiarazione che l'IRS ha lavorato, non stime da sondaggio, quindi non c'è margine d'errore da mettere in conto. Le presentazioni del modulo 1040-ES sono salite da 12,076,801 nel fiscale 2024 a 13,315,355 nel fiscale 2025 — più 10.26% in un anno. La popolazione sotto è grande: il BLS ha stimato l'occupazione autonoma non incorporata a 9,735,000 a luglio 2026, anche se quella è una stima destagionalizzata da un'indagine mensile sulle famiglie e non un conteggio.
Niente di tutto questo è un argomento per accantonare troppo. È un argomento per accantonare la cifra giusta con un calendario, che è una disciplina diversa dall'accantonare una cifra grossa quando te ne ricordi.
Come si fa
- Calcola l'utile netto, non i ricavi. Entrate meno spese aziendali deducibili. Ogni percentuale di questo articolo è una quota di quel numero, e applicare il 25% ai ricavi lordi è un errore diverso e molto peggiore di qualunque altro discusso qui.
- Calcola il carico reale una volta, nel primo trimestre, con la tua migliore stima dell'anno. Poi dividi per quattro. Se il tuo reddito arriva a ondate, il metodo degli acconti a reddito annualizzato ti lascia pagare in proporzione a quando hai guadagnato invece che in quattro parti uguali.
- Controlla il safe harbour dell'anno precedente come pavimento, non come obiettivo. Manda almeno il pagamento annuo richiesto; tieni da parte il carico reale.
- Sposta i soldi il giorno in cui arrivano, non a fine trimestre. Una percentuale di ogni pagamento ricevuto, su un conto da cui non spendi. Il nostro calcolatore di obiettivi di risparmio gratuito trasforma una cifra annua in un bonifico settimanale, e il calcolatore di budget ti mostra se ci sta.
- Ricalcola alla fine di ogni trimestre. Un utile che corre il 40% davanti al piano cambia il numero, e nelle zone di ritiro qui sopra lo cambia bruscamente.
- Aggiungi il tuo stato. Tutto qui è federale. Uno stato con aliquota piatta del 5% aggiunge qualcosa di vicino a cinque punti a ogni quota sopra — vicino, non esatto, perché la maggior parte degli stati parte dalla propria definizione di reddito imponibile e pochi riconoscono la deduzione della sezione 199A.
- A gennaio, scrivi quanto è stato davvero. La tua aliquota effettiva dalla dichiarazione dell'anno scorso è un punto di partenza migliore di qualsiasi fascia, ed è comunque il numero che il safe harbour dell'anno precedente usa.
Se il tuo reddito arriva a blocchi imprevedibili, l'accantonamento poggia su un problema più grande, e fare budget con un reddito irregolare è il pezzo da leggere per primo. Tenere la riserva come un proprio fondo di accantonamento invece che come un vago avanzo è ciò che le impedisce di essere spesa.
I limiti onesti
- Questa non è consulenza fiscale. È aritmetica su regole pubblicate del 2026, e la tua dichiarazione può contenere cose che questo articolo non modella — crediti, plusvalenze, deduzioni analitiche, un'opzione per la società S, più di un'attività, una perdita riportata.
- Solo federale. Niente imposta sul reddito di stato o città, niente Net Investment Income Tax, niente Additional Medicare Tax salvo dove la scala attraversa la sua soglia.
- Gli esempi assumono la deduzione standard e zero dipendenti. Salari W-2 pagati dall'attività cambiano materialmente il calcolo della sezione 199A sopra la soglia.
- Una percentuale è uno strumento di pianificazione, non un pagamento. Due persone con lo stesso utile e famiglie diverse devono importi distanti $9,535. Quando hai la tua cifra, usala e manda in pensione la percentuale.
La versione breve
L'accantonamento non è un numero solo, e la differenza fra quello giusto e il 25–30% si misura in migliaia di dollari in entrambe le direzioni. Per un sole proprietor single senza altro in corso, la quota reale dell'utile è grosso modo 16% a $25,000, 20% a $60,000, 25% a $150,000. Aggiungi un coniuge ben pagato o un tuo impiego dipendente e supera il 30%. Calcola la tua, dividi per quattro, e sposta i soldi il giorno in cui ogni fattura viene pagata.
Da dove vengono questi numeri. Ogni cifra fiscale di questo articolo è stata calcolata con lo stesso motore che viene consegnato come il nostro US Self-Employed Tax Engine — federale USA, anno fiscale 2026, 30 costanti ognuna legata al documento IRS o SSA da cui è stata letta, 22 casi di prova, 210 asserzioni, verificato incrociando con PolicyEngine US. I grafici e la prosa nascono da una sola esecuzione, quindi non possono contraddirsi. Il foglio prende il tuo utile, il tuo stato di dichiarazione e la tua famiglia e produce la cifra trimestrale direttamente, incluso il metodo degli acconti annualizzati per un anno a ondate. Se preferisci vedere come costruiamo queste cose prima di spendere qualsiasi cosa, c'è un pacchetto di campioni gratuito.
Fonti. Ramsey Solutions, «What Are Freelance Taxes?», aggiornato il 7 luglio 2026 · 1-800Accountant, «How Much Should You Set Aside for 1099 Taxes?», 20 aprile 2026 · IRS, «Estimated taxes», rivisto l'ultima volta il 28 giugno 2026 · IRS Data Book FY2025, tabella 4-2, sanzioni civili applicate e tabella 1-2, dichiarazioni presentate, pubblicato il 5 giugno 2026 (IR-2026-74) · BLS via FRED, serie LNS12027714, Employment Level — Self-Employed, Unincorporated, luglio 2026, diffuso il 7 agosto 2026.



