
Hoeveel je opzij moet zetten voor belasting als zelfstandige (VS federaal, 2026)
Alles hieronder is federale belasting van de Verenigde Staten, voor belastingjaar 2026 — de aangifte die begin 2027 wordt ingediend. Zit je in het Verenigd Koninkrijk, Canada, Australië of waar dan ook, dan houdt de structuur van het argument stand maar geen enkel getal, en moet je de dollarbedragen zien als die van iemand anders. Inkomstenbelasting van staat en stad zit er ook niet in, en in Californië, New York of Oregon is dat geen afrondingsfout.
Het advies dat iedereen geeft is een bandbreedte. Ramsey Solutions, bijgewerkt op 7 juli 2026: "We raden aan om ongeveer 25-30% van je freelance-inkomen opzij te zetten op een aparte spaarrekening om zowel de inkomstenbelasting als de zelfstandigenbelasting te dekken." 1-800Accountant, 20 april 2026: "Zelfstandigen zetten doorgaans 25% tot 30% van hun inkomen opzij om de 1099-belastingen van elk jaar op te vangen."
Het is een redelijke bandbreedte. Ze is ook fout op een manier die je kunt aanwijzen, en de richting waarin ze fout zit hangt af van feiten over jou die de bandbreedte niet kan zien.
Wat de bandbreedte mist
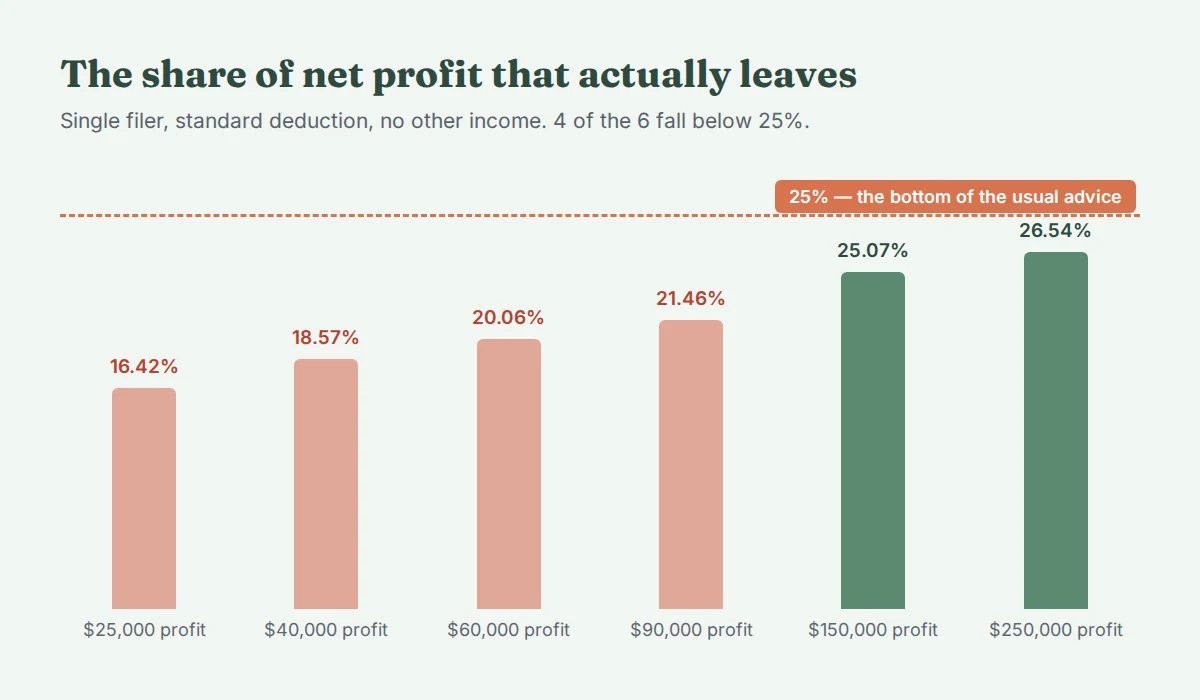
Voor een alleenstaande sole proprietor zonder ander inkomen loopt het deel van de nettowinst dat naar federale belasting gaat van 16.42% bij $25,000 winst tot 26.54% bij $250,000 — een spreiding van 10.12 procentpunt precies in het bereik waar de meeste zelfstandigen echt zitten. Slechts twee van die zes niveaus halen überhaupt 25%.
Zet 30% opzij bij $60,000 winst en je hebt $5,963 geparkeerd die je nooit verschuldigd was. Bij $25,000 is het $3,396; bij $250,000 is het $8,640. Dat geld is niet weg, maar het brengt het jaar nietsdoend door op een belastingrekening in plaats van een creditcard af te lossen of in je eigen noodfonds te zitten.
Nu de andere kant op. Zelfde winst, ander huishouden:
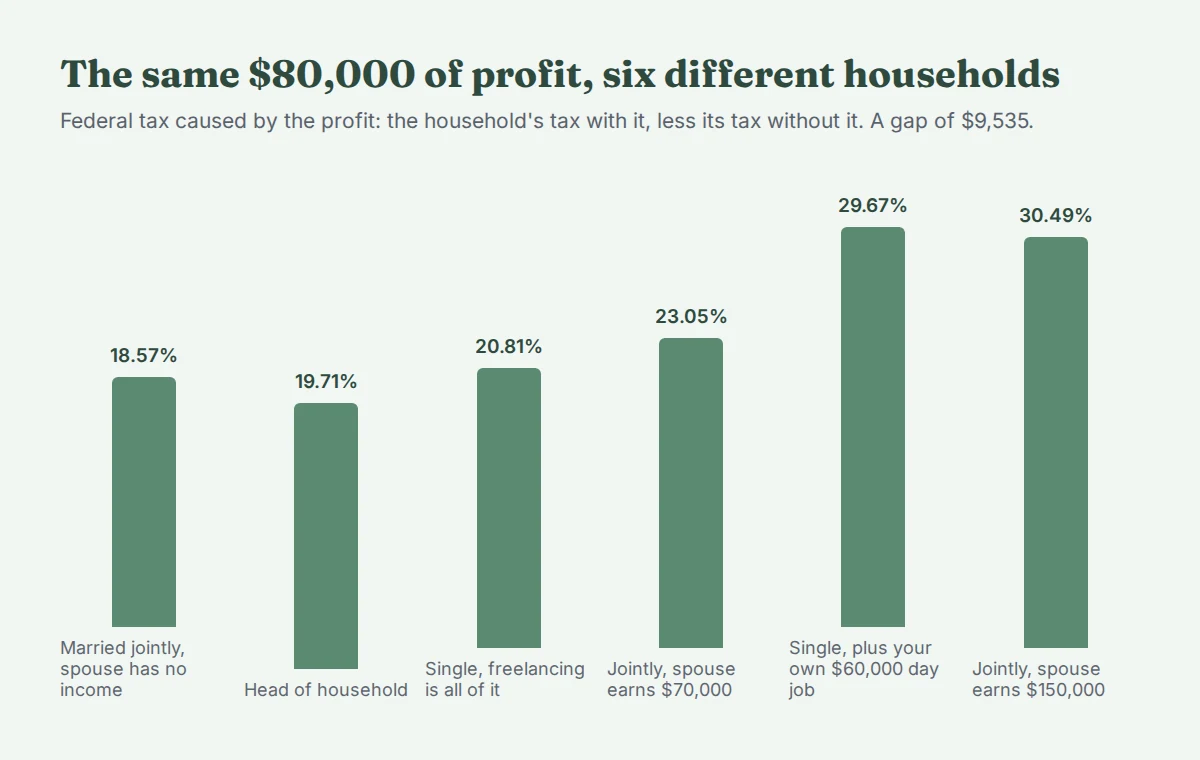
| Huishouden | Belasting op de $80,000 | Aandeel |
|---|---|---|
| Gezamenlijke aangifte, partner heeft geen inkomen | $14,854 | 18.57% |
| Gezinshoofd | $15,769 | 19.71% |
| Alleenstaand, freelance is alles | $16,648 | 20.81% |
| Gezamenlijk, partner verdient $70,000 | $18,441 | 23.05% |
| Alleenstaand, plus je eigen baan van $60,000 | $23,739 | 29.67% |
| Gezamenlijk, partner verdient $150,000 | $24,389 | 30.49% |
Elk van die zes betaalt exact dezelfde zelfstandigenbelasting van $11,304, omdat Schedule SE een formulier per persoon is dat nooit naar de rest van het huishouden kijkt. Al het andere beweegt. Het gat tussen de bovenste en de onderste rij is $9,535 op dezelfde $80,000 — 11.92 procentpunt — en niets daarvan wordt verklaard door hoeveel je verdiende of hoe netjes je je uitgaven bijhield.
Dat is de aanklacht tegen de bandbreedte. Ze is te hoog voor een solo-indiener met bescheiden winst en te laag voor iemand met een goedverdienende partner of iemand die freelancet naast een baan in loondienst.
Waar het getal echt vandaan komt
Vier dingen bepalen het, en ze werken op elkaar in.
Eén. De zelfstandigenbelasting wordt geheven over 92.35% van de winst, niet over alles. Het tarief is 15.3% — 12.4% voor Social Security en 2.9% voor Medicare — maar Schedule SE past het toe op de netto-inkomsten, en die zijn 92.35% van de nettowinst. Het effectieve tarief op de winst is dus 14.13%, niet 15.3%. Onder $400 aan netto-inkomsten is er helemaal geen zelfstandigenbelasting.
Twee. De Social-Security-helft stopt. Voor 2026 is de loonbasis $184,500. Omdat het plafond geldt voor de netto-inkomsten en niet voor de winst, begint het te bijten bij $199,783.43 nettowinst. Daarboven loopt alleen het Medicare-deel van 2.9% door, en daalt het aandeel van de winst dat naar belasting gaat.
Drie. Twee aftrekken lopen vóór de inkomstenbelasting. De helft van de zelfstandigenbelasting gaat van het inkomen af. Daarna gaat ook de standaardaftrek eraf — $16,100 alleenstaand, $32,200 gezamenlijk aangevend, $24,150 gezinshoofd.
Vier. De aftrek van sectie 199A haalt er 20% bovenaf. Voor een sole proprietor is het de kleinste van 20% van het gekwalificeerde bedrijfsinkomen en 20% van het belastbare inkomen vóór de aftrek. In het uitgewerkte voorbeeld hieronder komen die twee uit op $11,152 en $7,932, en het is de grens van het belastbare inkomen die bindt — de gebruikelijke uitkomst bij bescheiden winsten, en de reden dat de aftrek minder waard is dan "20% korting" klinkt.
Hier zijn alle vier op $60,000 nettowinst, alleenstaand, standaardaftrek, verder niets:
| Regel | Bedrag |
|---|---|
| Nettowinst (Schedule C, regel 31) | $60,000 |
| Netto-inkomsten, 92.35% ervan (Schedule SE, regel 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Zelfstandigenbelasting | $8,478 |
| Min de aftrekbare helft | −$4,239 |
| Aangepast bruto-inkomen | $55,761 |
| Min de standaardaftrek | −$16,100 |
| Belastbaar inkomen vóór sectie 199A | $39,661 |
| Min de aftrek van sectie 199A | −$7,932 |
| Belastbaar inkomen | $31,729 |
| Inkomstenbelasting daarover | $3,559 |
| Totale federale belasting | $12,037 |
$12,037 op $60,000 is 20.06% — ongeveer $1,003.08 per maand. Let op wat de twee aftrekken deden: $60,000 winst werd $31,729 belastbaar inkomen, dus 47.1% van de winst heeft nooit een schijf bereikt. Let er ook op dat de zelfstandigenbelasting 2.38 keer de inkomstenbelasting is. Voor de meeste mensen onder de zes cijfers is de loonheffing-achtige belasting de rekening en de inkomstenbelasting de kleinere helft.
De volgende $10,000 wordt niet belast zoals de vorige
Het deel van de winst dat wegvloeit is één getal. Wat het volgende stuk werk kost is een ander, en het beweegt op een manier die mensen verrast.
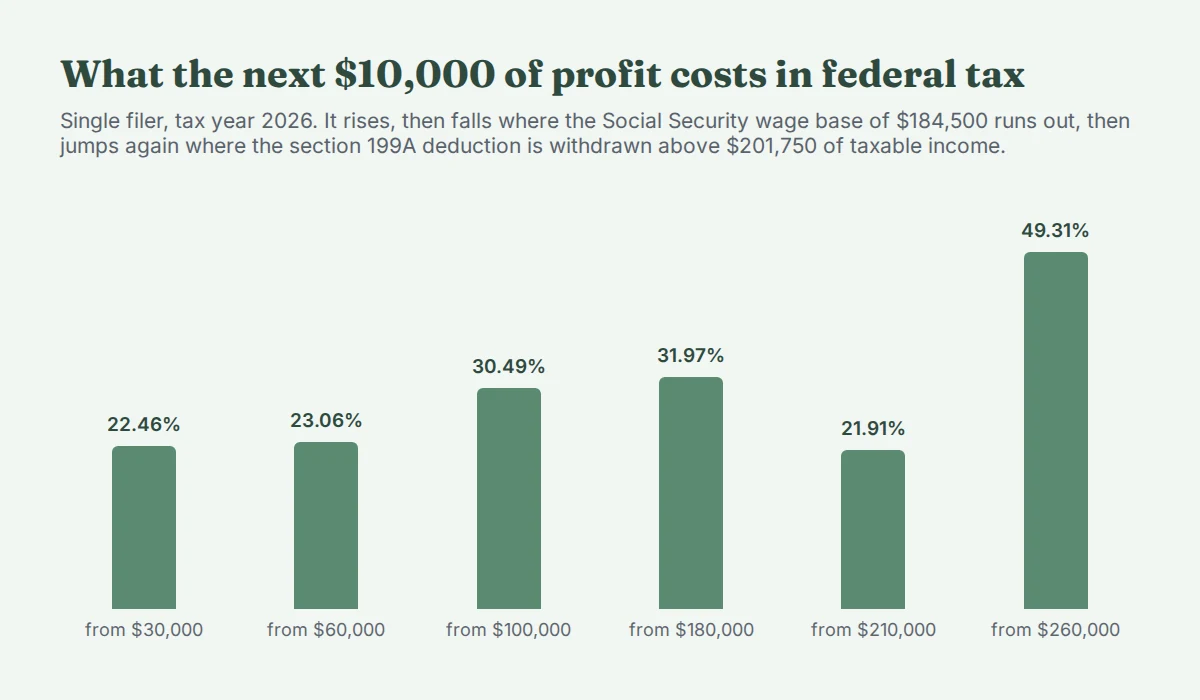
Het klimt van 22.46% naar 31.97%, zakt dan naar 21.91% zodra de Social-Security-loonbasis op is, en springt dan naar 49.31%. Die laatste balk is geen schijf. Boven $201,750 belastbaar inkomen begint de aftrek van sectie 199A af te bouwen voor een sole proprietor zonder W-2-lonen en zonder gekwalificeerd vermogen, en bij $276,750 is hij helemaal weg. De aftrek verliezen en tegelijk belasting betalen over het extra inkomen — dat is wat een marginaal tarief oplevert dat in geen enkele tarieftabel staat.
Praktisch: gaat je winst richting ruwweg $200,000 en verder, dan is het laatste stuk van het jaar het dure stuk, en het is het punt waarop een boekhouder betalen ophoudt optioneel te zijn.
De safe harbour is een boeteregel, geen spaardoel
De IRS wil het geld terwijl je het verdient. Zijn eigen uitleg, voor het laatst herzien op 28 juni 2026: "Particulieren, onder wie eenmanszaken, vennoten en aandeelhouders van S-corporaties, moeten in de regel geschatte belastingbetalingen doen als ze verwachten $1,000 of meer aan belasting verschuldigd te zijn wanneer hun aangifte wordt ingediend."
Voor belastingjaar 2026 vervallen de vier termijnen op 15 april 2026, 15 juni 2026, 15 september 2026 en 15 januari 2027. Wat de boete voor te weinig betalen tegenhoudt is de vereiste jaarbetaling: de kleinste van 90% van de belasting van dit jaar en 100% van die van vorig jaar (110% als het aangepaste bruto-inkomen van vorig jaar boven $150,000 lag).
Die kleinste-van is waar mensen onderuitgaan, want in een goed jaar is de vorig-jaar-toets veruit de goedkoopste — en die betalen is niet hetzelfde als er klaar voor zijn.
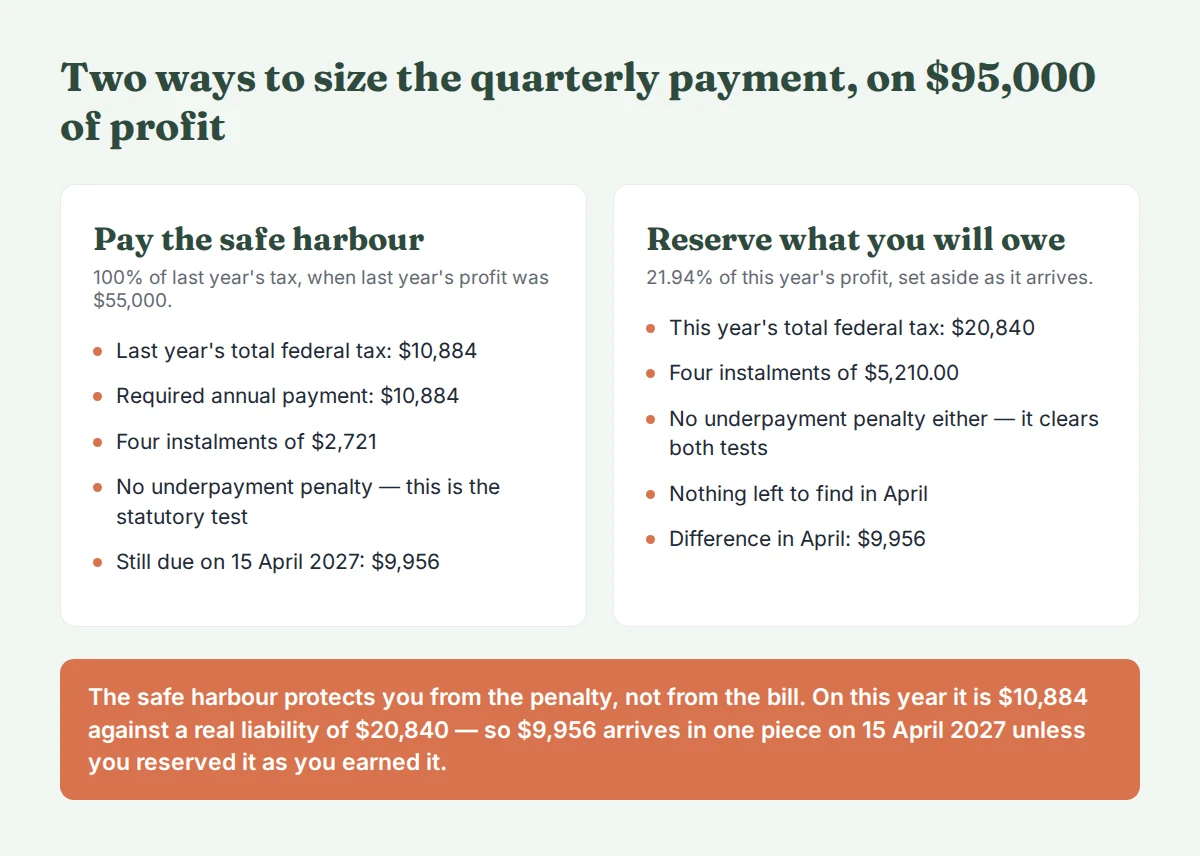
De winst van vorig jaar, $55,000, leverde $10,884 federale belasting op. De $95,000 van dit jaar levert $20,840 op, wat 21.94% van de winst is. De twee toetsen zijn 90% van dit jaar — $18,756 — en 100% van vorig jaar — $10,884 — en de regel neemt de kleinste. Dus $10,884, in vier termijnen van $2,721, is een volledige verdediging tegen de boete voor te weinig betalen.
Het laat ook $9,956 achter, verschuldigd in één stuk op 15 april 2027.
Reserveer in plaats daarvan de echte 21.94% en de termijnen zijn $5,210, de boete is net zo goed vermeden, en april is een formaliteit. Gebruik de safe harbour om te beslissen wat je opstuurt; gebruik de echte last om te beslissen wat je vasthoudt. Het zijn twee verschillende vragen en de safe harbour beantwoordt alleen de eerste.
Wat er gebeurt met mensen die gokken
In fiscaal jaar 2025 legde de IRS 15,734,656 boetes voor geschatte belasting op bij inkomstenaangiften van particulieren, nalatenschappen en trusts, samen $12,060,514,000 — gemiddeld $766.49 per stuk. Afgezet tegen de 162.8 miljoen aangiften van particulieren en 3.2 miljoen van nalatenschappen en trusts die dat jaar werden ingediend, is dat 9.48 boetes per honderd aangiften: ongeveer één op de tien.
Dat zijn administratieve tellingen van elke aangifte die de IRS verwerkte, geen steekproefschattingen, dus er is geen foutmarge om mee te rekenen. Het aantal ingediende 1040-ES-formulieren steeg van 12,076,801 in fiscaal 2024 naar 13,315,355 in fiscaal 2025 — 10.26% erbij in één jaar. De populatie eronder is groot: BLS zette de niet-geïncorporeerde zelfstandige werkgelegenheid in juli 2026 op 9,735,000, al is dat wél een seizoensgecorrigeerde schatting uit een maandelijkse huishoudenquête en geen telling.
Niets daarvan is een argument om te véél te reserveren. Het is een argument om het juiste bedrag volgens schema te reserveren — een andere discipline dan een groot bedrag opzijzetten wanneer je eraan denkt.
Zo pak je het aan
- Reken met de nettowinst, niet met de omzet. Inkomsten min aftrekbare zakelijke kosten. Elk percentage in dit artikel is een deel van dat getal, en 25% toepassen op de bruto-omzet is een andere en veel ergere fout dan alles wat hier besproken is.
- Bereken de echte last één keer, in het eerste kwartaal, met je beste schatting van het jaar. Deel dan door vier. Komt je inkomen met horten en stoten, dan laat de methode van geannualiseerde termijnen je betalen naar rato van wanneer je verdiende in plaats van in vier gelijke delen.
- Check de safe harbour van vorig jaar als vloer, niet als doel. Stuur minstens de vereiste jaarbetaling op; houd de echte last aan.
- Verplaats het geld op de dag dat het binnenkomt, niet aan het eind van het kwartaal. Een percentage van elke ontvangen betaling, naar een rekening waarvan je niet uitgeeft. Onze gratis spaardoel-calculator maakt van een jaarbedrag een wekelijkse overboeking, en de budget-calculator laat zien of die past.
- Reken opnieuw aan het eind van elk kwartaal. Winst die 40% voorligt op het plan verandert het getal, en in de afbouwzones hierboven verandert het scherp.
- Tel je staat erbij op. Alles hier is federaal. Een staat met een vlak tarief van 5% legt op elk aandeel hierboven iets van bijna vijf punten — bijna, niet exact, omdat de meeste staten van hun eigen definitie van belastbaar inkomen uitgaan en er maar weinig de aftrek van sectie 199A erkennen.
- Schrijf in januari op wat het werkelijk was. Je eigen effectieve tarief uit de aangifte van vorig jaar is een beter vertrekpunt dan welke bandbreedte ook, en het is toch al het getal dat de safe harbour van vorig jaar gebruikt.
Komt je inkomen in onvoorspelbare brokken, dan rust de reservering op een groter probleem, en is budgetteren met een onregelmatig inkomen het stuk om eerst te lezen. De reserve aanhouden als een eigen spaarpotje met een doel in plaats van als een vaag overschot — dat is wat voorkomt dat ze wordt uitgegeven.
De eerlijke grenzen
- Dit is geen belastingadvies. Het is rekenwerk op gepubliceerde regels van 2026, en jouw aangifte kan dingen bevatten die dit artikel niet modelleert — heffingskortingen, vermogenswinsten, gespecificeerde aftrekposten, een S-corporatiekeuze, meer dan één bedrijf, een voortgewenteld verlies.
- Alleen federaal. Geen inkomstenbelasting van staat of stad, geen Net Investment Income Tax, geen Additional Medicare Tax behalve waar de ladder zijn drempel kruist.
- De voorbeelden gaan uit van de standaardaftrek en nul werknemers. W-2-lonen die het bedrijf betaalt veranderen de berekening van sectie 199A boven de drempel wezenlijk.
- Een percentage is een planningsinstrument, geen betaling. Twee mensen met dezelfde winst en verschillende huishoudens zijn bedragen verschuldigd die $9,535 uit elkaar liggen. Zodra je je eigen getal hebt, gebruik dat en stuur het percentage met pensioen.
De korte versie
De reservering is niet één getal, en het verschil tussen het juiste en 25–30% wordt gemeten in duizenden dollars, beide kanten op. Voor een alleenstaande sole proprietor zonder iets anders erbij is het echte aandeel van de winst ruwweg 16% bij $25,000, 20% bij $60,000, 25% bij $150,000. Voeg een goedverdienende partner of een eigen baan toe en het gaat voorbij 30%. Reken de jouwe uit, deel door vier, en verplaats het geld op de dag dat elke factuur wordt betaald.
Waar deze getallen vandaan komen. Elk belastingcijfer in dit artikel is berekend met dezelfde engine die wordt geleverd als onze US Self-Employed Tax Engine — VS federaal, belastingjaar 2026, 30 constanten elk gekoppeld aan het IRS- of SSA-document waaruit ze is gelezen, 22 testgevallen, 210 asserties, kruislings gecontroleerd tegen PolicyEngine US. De grafieken en de tekst komen uit één run ervan, dus ze kunnen elkaar niet tegenspreken. Het werkboek neemt je eigen winst, aangiftestatus en huishouden en produceert het kwartaalbedrag rechtstreeks, inclusief de geannualiseerde termijnmethode voor een hortend jaar. Wil je eerst zien hoe we dit bouwen voordat je iets uitgeeft, dan is er een gratis proefpakket.
Bronnen. Ramsey Solutions, "What Are Freelance Taxes?", bijgewerkt op 7 juli 2026 · 1-800Accountant, "How Much Should You Set Aside for 1099 Taxes?", 20 april 2026 · IRS, "Estimated taxes", voor het laatst herzien op 28 juni 2026 · IRS Data Book FY2025, tabel 4-2, opgelegde civiele boetes en tabel 1-2, ingediende aangiften, gepubliceerd op 5 juni 2026 (IR-2026-74) · BLS via FRED, reeks LNS12027714, Employment Level — Self-Employed, Unincorporated, juli 2026, vrijgegeven op 7 augustus 2026.



