
Quanto separar para impostos quando você é autônomo (federal dos EUA, 2026)
Tudo o que segue é imposto federal dos Estados Unidos, para o ano fiscal de 2026 — a declaração entregue no início de 2027. Se você está no Reino Unido, no Canadá, na Austrália ou em qualquer outro lugar, a estrutura do argumento se mantém, mas nem um único número se mantém, e você deveria tratar os valores em dólares como sendo de outra pessoa. O imposto de renda estadual e municipal também não está incluído, e na Califórnia, em Nova York ou no Oregon isso não é erro de arredondamento.
O conselho que todo mundo dá é uma faixa. Ramsey Solutions, atualizado em 7 de julho de 2026: «Recomendamos separar cerca de 25-30% da sua renda freelance em uma conta poupança separada para cobrir tanto o imposto de renda quanto o imposto de autônomo». 1-800Accountant, 20 de abril de 2026: «Autônomos tipicamente separam de 25% a 30% da renda para dar conta dos impostos 1099 de cada ano».
É uma faixa razoável. Também está errada de um jeito que dá para apontar com o dedo, e a direção em que ela erra depende de fatos sobre você que a faixa não consegue ver.
O que a faixa erra
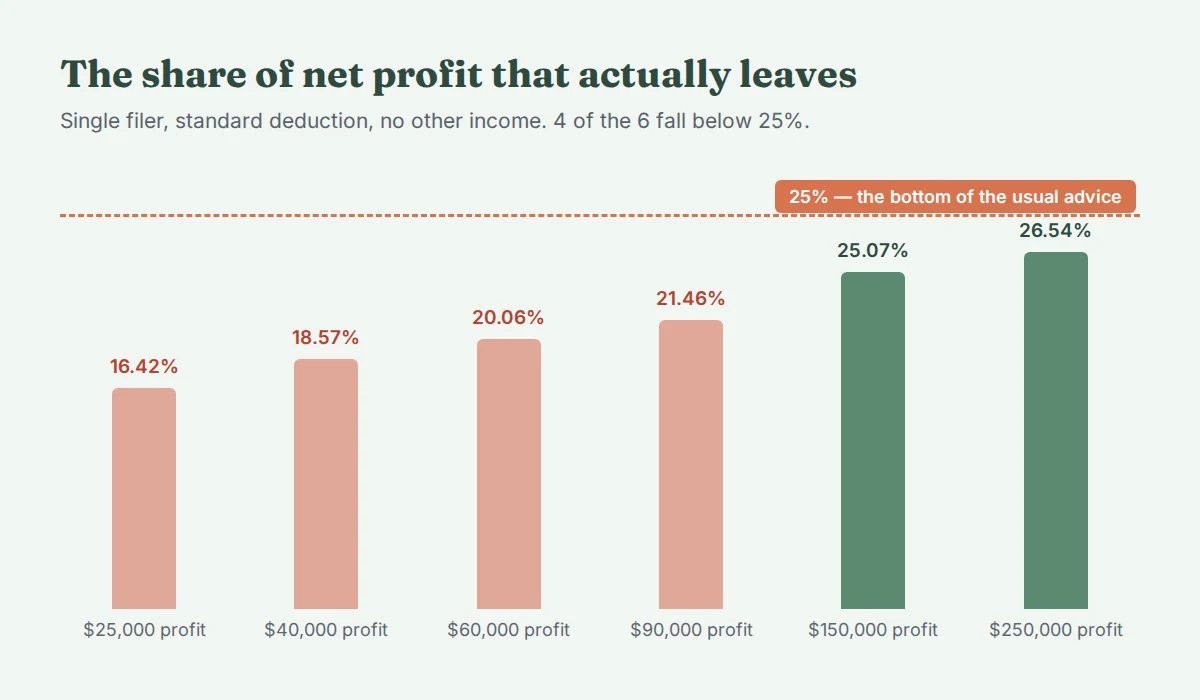
Para um sole proprietor solteiro sem outra renda, a parcela do lucro líquido que vai embora em imposto federal corre de 16.42% com $25,000 de lucro a 26.54% com $250,000 — uma dispersão de 10.12 pontos percentuais na região onde a maioria dos autônomos de fato está. Só dois desses seis níveis chegam sequer a 25%.
Separe 30% com $60,000 de lucro e você estacionou $5,963 que nunca deveu. Com $25,000 são $3,396; com $250,000 são $8,640. Esse dinheiro não se perde, mas passa o ano sem fazer nada numa conta de impostos em vez de quitar um cartão ou ficar no seu próprio fundo de emergência.
Agora a outra direção. Mesmo lucro, família diferente:
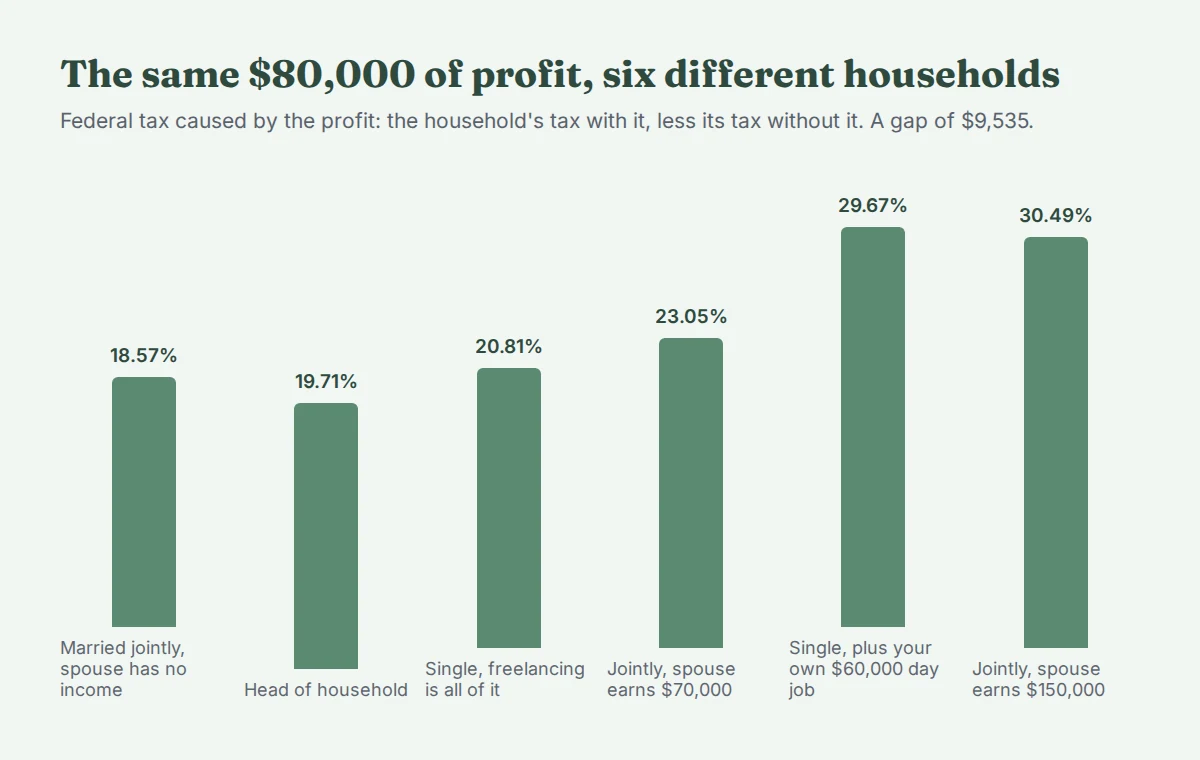
| Família | Imposto sobre os $80,000 | Parcela |
|---|---|---|
| Casados em conjunta, cônjuge sem renda | $14,854 | 18.57% |
| Chefe de família | $15,769 | 19.71% |
| Solteiro, o freelance é tudo | $16,648 | 20.81% |
| Em conjunta, cônjuge ganha $70,000 | $18,441 | 23.05% |
| Solteiro, mais seu próprio emprego de $60,000 | $23,739 | 29.67% |
| Em conjunta, cônjuge ganha $150,000 | $24,389 | 30.49% |
Cada uma dessas seis paga exatamente o mesmo imposto de autônomo de $11,304, porque o Schedule SE é um formulário por pessoa que nunca olha para o resto da família. Todo o resto se move. A distância entre a linha de cima e a de baixo é de $9,535 sobre os mesmos $80,000 — 11.92 pontos percentuais — e nada disso se explica por quanto você ganhou nem pelo capricho com que registrou despesas.
Esse é o caso contra a faixa. Ela é alta demais para um declarante sozinho com lucro modesto e baixa demais para alguém cujo parceiro ganha bem ou que faz freelance em cima de um emprego assalariado.
De onde o número realmente vem
Quatro coisas o decidem, e elas interagem.
Um. O imposto de autônomo é cobrado sobre 92.35% do lucro, não sobre tudo. A alíquota é de 15.3% — 12.4% para a Social Security e 2.9% para o Medicare — mas o Schedule SE a aplica aos rendimentos líquidos, que são 92.35% do lucro líquido. Então a alíquota efetiva sobre o lucro é 14.13%, não 15.3%. Abaixo de $400 de rendimentos líquidos não há imposto de autônomo nenhum.
Dois. A metade da Social Security para. Para 2026, a base salarial é de $184,500. Como o teto se aplica aos rendimentos líquidos e não ao lucro, ele começa a morder em $199,783.43 de lucro líquido. Acima disso, só a parte do Medicare de 2.9% continua, e a parcela do lucro que vai para imposto cai.
Três. Duas deduções correm antes do imposto de renda. Metade do imposto de autônomo sai da renda. Depois sai também a dedução padrão — $16,100 solteiro, $32,200 casados em conjunta, $24,150 chefe de família.
Quatro. A dedução da seção 199A tira 20% por cima. Para um sole proprietor, é o menor entre 20% da renda empresarial qualificada e 20% da renda tributável antes da dedução. No exemplo desenvolvido abaixo, os dois saem em $11,152 e $7,932, e quem amarra é o limite da renda tributável — o desfecho usual em lucros modestos, e o motivo de a dedução valer menos do que «20% de desconto» soa.
Aqui estão as quatro sobre $60,000 de lucro líquido, solteiro, dedução padrão, nada mais:
| Linha | Valor |
|---|---|
| Lucro líquido (Schedule C, linha 31) | $60,000 |
| Rendimentos líquidos, 92.35% dele (Schedule SE, linha 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Imposto de autônomo | $8,478 |
| Menos a metade dedutível | −$4,239 |
| Renda bruta ajustada | $55,761 |
| Menos a dedução padrão | −$16,100 |
| Renda tributável antes da seção 199A | $39,661 |
| Menos a dedução da seção 199A | −$7,932 |
| Renda tributável | $31,729 |
| Imposto de renda sobre isso | $3,559 |
| Imposto federal total | $12,037 |
$12,037 sobre $60,000 é 20.06% — cerca de $1,003.08 por mês. Repare no que as duas deduções fizeram: $60,000 de lucro viraram $31,729 de renda tributável, então 47.1% do lucro nunca chegou a uma faixa de alíquota. Repare também que o imposto de autônomo é 2.38 vezes o imposto de renda. Para a maioria abaixo das seis cifras, o tributo tipo folha é a conta, e o imposto de renda é a metade menor.
Os próximos $10,000 não são tributados como os últimos
A parcela do lucro que vai embora é um número. Quanto custa o próximo pedaço de trabalho é outro, e ele se move de um jeito que surpreende as pessoas.
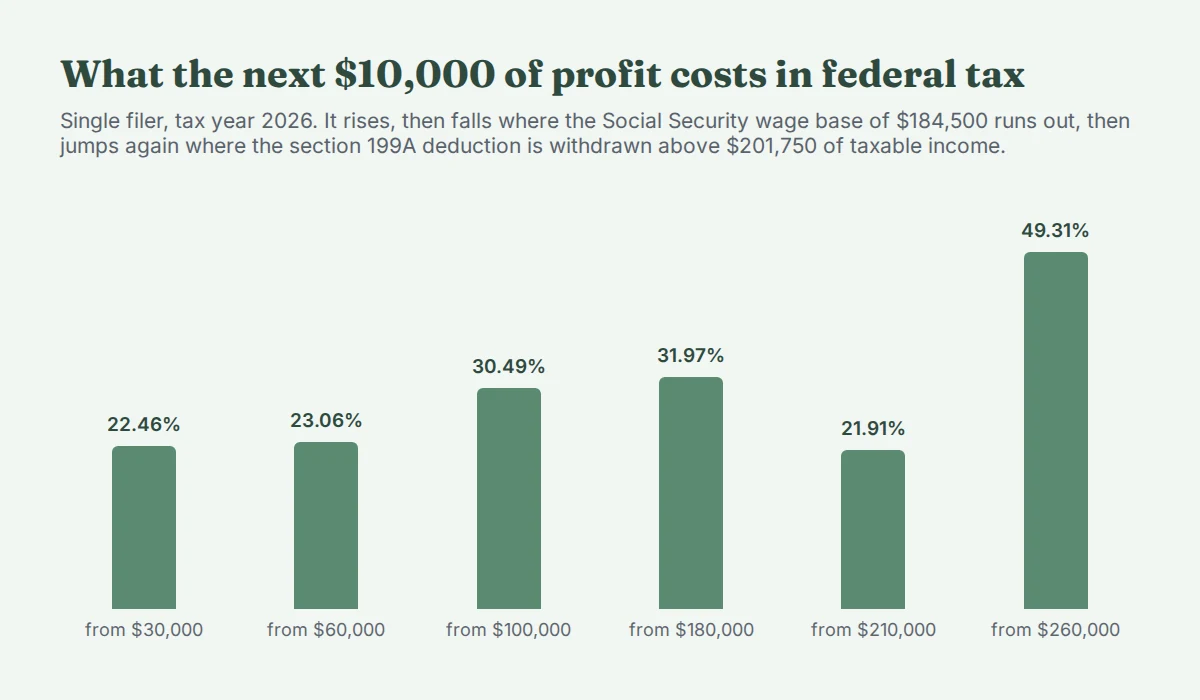
Ele sobe de 22.46% para 31.97%, depois cai para 21.91% quando a base salarial da Social Security se esgota, e então salta para 49.31%. Essa última barra não é uma faixa de alíquota. Acima de $201,750 de renda tributável, a dedução da seção 199A começa a ser retirada para um sole proprietor sem salários W-2 e sem propriedade qualificada, e some por completo em $276,750. Perder a dedução e pagar imposto sobre a renda extra ao mesmo tempo é o que produz uma alíquota marginal que nenhuma tabela contém.
Na prática: se o seu lucro está indo além de uns $200,000, o último pedaço do ano é o caro, e é o ponto em que pagar um contador deixa de ser opcional.
O porto seguro é uma regra de multa, não uma meta de poupança
O IRS quer o dinheiro à medida que você o ganha. A orientação dele mesmo, revisada pela última vez em 28 de junho de 2026: «Pessoas físicas, incluindo empresários individuais, sócios e acionistas de corporações S, geralmente precisam fazer pagamentos de imposto estimado se esperam dever $1,000 ou mais de imposto quando a declaração for entregue».
Para o ano fiscal de 2026, as quatro parcelas vencem em 15 de abril de 2026, 15 de junho de 2026, 15 de setembro de 2026 e 15 de janeiro de 2027. O que barra a multa por pagamento a menor é o pagamento anual exigido: o menor entre 90% do imposto deste ano e 100% do imposto do ano passado (110% se a renda bruta ajustada do ano passado passou de $150,000).
Esse «o menor entre» é onde as pessoas escorregam, porque num ano bom o teste do ano anterior é de longe o mais barato — e pagá-lo não é a mesma coisa que estar preparado.
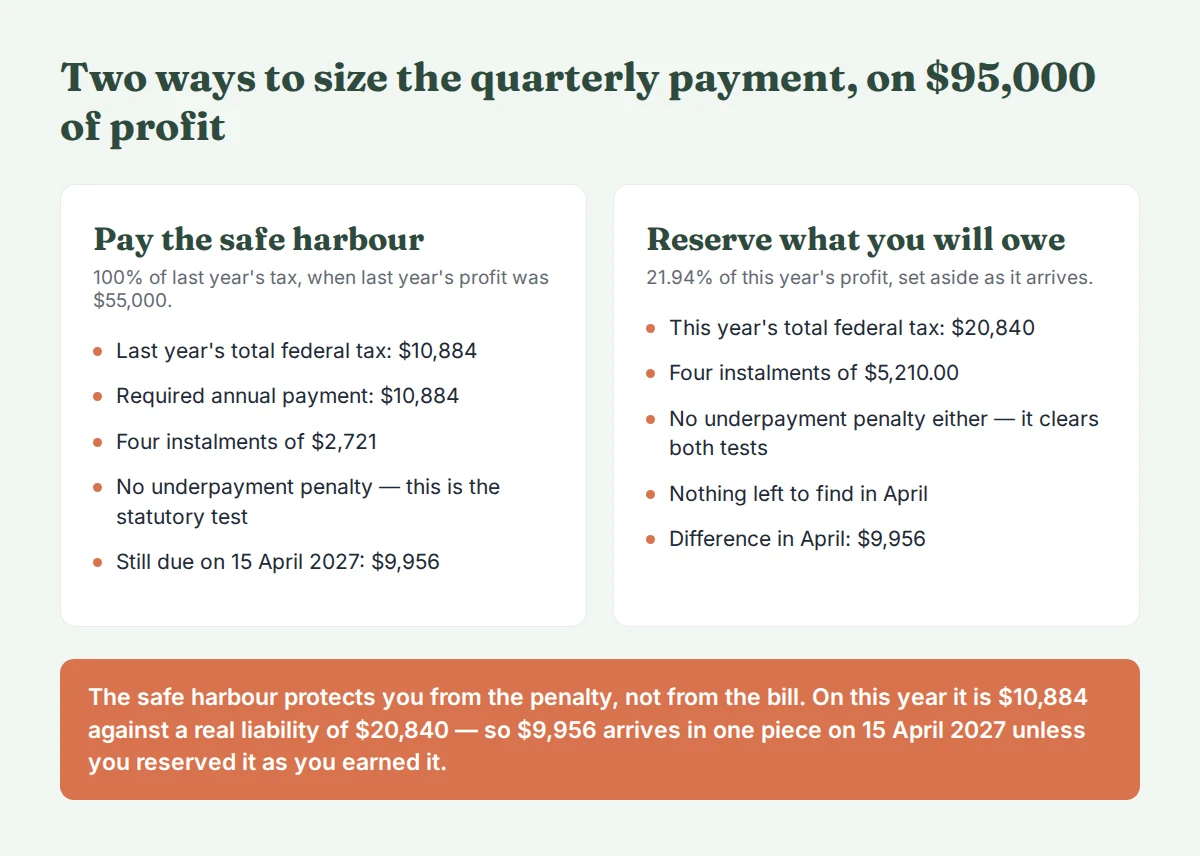
O lucro do ano passado, $55,000, produziu $10,884 de imposto federal. Os $95,000 deste ano produzem $20,840, que é 21.94% do lucro. Os dois testes são 90% deste ano — $18,756 — e 100% do ano passado — $10,884 — e a regra pega o menor. Então $10,884, em quatro parcelas de $2,721, é uma defesa completa contra a multa por pagamento a menor.
Isso também deixa $9,956 devidos numa peça só em 15 de abril de 2027.
Reserve em vez disso os 21.94% reais e as parcelas são de $5,210, a multa fica igualmente evitada, e abril é uma formalidade. Use o porto seguro para decidir o que você envia; use a obrigação real para decidir o que você guarda. São duas perguntas diferentes, e o porto seguro só responde à primeira.
O que acontece com quem chuta
No ano fiscal de 2025, o IRS aplicou 15,734,656 multas de imposto estimado em declarações de renda de pessoas físicas, espólios e trusts, num total de $12,060,514,000 — uma média de $766.49 cada. Contra os 162.8 milhões de declarações de pessoas físicas e 3.2 milhões de espólios e trusts entregues naquele ano, isso dá 9.48 multas para cada cem declarações: mais ou menos uma em dez.
São contagens administrativas de cada declaração que o IRS processou, não estimativas de pesquisa, então não há margem de erro a descontar. As entregas do formulário 1040-ES subiram de 12,076,801 no fiscal de 2024 para 13,315,355 no fiscal de 2025 — alta de 10.26% em um ano. A população embaixo é grande: o BLS estimou o emprego autônomo não incorporado em 9,735,000 em julho de 2026, embora esse seja uma estimativa dessazonalizada de uma pesquisa domiciliar mensal, e não uma contagem.
Nada disso é argumento para reservar demais. É argumento para reservar a quantia certa num calendário, que é uma disciplina diferente de reservar uma quantia grande quando você lembra.
Como fazer
- Calcule o lucro líquido, não o faturamento. Receita menos despesas de negócio dedutíveis. Cada porcentagem deste artigo é uma parcela desse número, e aplicar 25% ao faturamento bruto é um erro diferente e bem pior do que qualquer um discutido aqui.
- Calcule a obrigação real uma vez, no primeiro trimestre, com a sua melhor estimativa do ano. Depois divida por quatro. Se a sua renda vem aos solavancos, o método de parcelas por renda anualizada deixa você pagar na proporção de quando ganhou, em vez de em quatro partes iguais.
- Confira o porto seguro do ano anterior como piso, não como meta. Envie pelo menos o pagamento anual exigido; guarde a obrigação real.
- Mova o dinheiro no dia em que ele chega, não no fim do trimestre. Uma porcentagem de cada pagamento recebido, para uma conta da qual você não gasta. Nossa calculadora de meta de poupança gratuita transforma um valor anual numa transferência semanal, e a calculadora de orçamento mostra se ela cabe.
- Recalcule no fim de cada trimestre. Um lucro 40% à frente do plano muda o número, e nas zonas de retirada acima ele muda bruscamente.
- Some o seu estado. Tudo aqui é federal. Um estado com alíquota fixa de 5% acrescenta algo perto de cinco pontos a cada parcela acima — perto, não exato, porque a maioria dos estados parte da própria definição de renda tributável e poucos reconhecem a dedução da seção 199A.
- Em janeiro, anote quanto foi de verdade. A sua própria alíquota efetiva da declaração do ano passado é um ponto de partida melhor do que qualquer faixa, e é o número que o porto seguro do ano anterior usa de qualquer jeito.
Se a sua renda chega em blocos imprevisíveis, a reserva está em cima de um problema maior, e orçamento com renda irregular é a peça para ler primeiro. Guardar a reserva como um fundo de provisão próprio, e não como uma sobra difusa, é o que impede que ela seja gasta.
Os limites honestos
- Isto não é assessoria tributária. É aritmética sobre regras publicadas de 2026, e a sua declaração pode conter coisas que este artigo não modela — créditos, ganhos de capital, deduções detalhadas, uma opção por corporação S, mais de um negócio, um prejuízo transportado.
- Só federal. Sem imposto de renda estadual ou municipal, sem Net Investment Income Tax, sem Additional Medicare Tax exceto onde a escada cruza o limiar dele.
- Os exemplos assumem a dedução padrão e zero funcionários. Salários W-2 pagos pelo negócio mudam materialmente o cálculo da seção 199A acima do limiar.
- Uma porcentagem é uma ferramenta de planejamento, não um pagamento. Duas pessoas com o mesmo lucro e famílias diferentes devem valores separados por $9,535. Quando você tiver o seu próprio número, use-o e aposente a porcentagem.
A versão curta
A reserva não é um número só, e a diferença entre o certo e os 25–30% se mede em milhares de dólares nas duas direções. Para um sole proprietor solteiro sem mais nada acontecendo, a parcela real do lucro é grosso modo 16% com $25,000, 20% com $60,000, 25% com $150,000. Acrescente um cônjuge bem pago ou um emprego próprio e ela passa de 30%. Calcule a sua, divida por quatro e mova o dinheiro no dia em que cada fatura for paga.
De onde vêm estes números. Cada cifra tributária deste artigo foi calculada com o mesmo motor que é entregue como o nosso US Self-Employed Tax Engine — federal dos EUA, ano fiscal de 2026, 30 constantes cada uma amarrada ao documento do IRS ou da SSA de onde foi lida, 22 casos de teste, 210 asserções, conferido contra o PolicyEngine US. Os gráficos e a prosa são gerados de uma única execução dele, então não têm como discordar. A planilha pega o seu próprio lucro, estado civil fiscal e família e produz o valor trimestral diretamente, incluindo o método de parcelas anualizadas para um ano aos solavancos. Se você prefere ver como construímos isso antes de gastar qualquer coisa, há um pacote de amostras grátis.
Fontes. Ramsey Solutions, «What Are Freelance Taxes?», atualizado em 7 de julho de 2026 · 1-800Accountant, «How Much Should You Set Aside for 1099 Taxes?», 20 de abril de 2026 · IRS, «Estimated taxes», revisado pela última vez em 28 de junho de 2026 · IRS Data Book FY2025, tabela 4-2, penalidades civis aplicadas e tabela 1-2, declarações entregues, publicado em 5 de junho de 2026 (IR-2026-74) · BLS via FRED, série LNS12027714, Employment Level — Self-Employed, Unincorporated, julho de 2026, divulgado em 7 de agosto de 2026.



