
Cuánto apartar para impuestos si trabajas por cuenta propia (federal de EE. UU., 2026)
Todo lo que sigue es impuesto federal de Estados Unidos, para el año fiscal 2026 — la declaración que se presenta a principios de 2027. Si estás en el Reino Unido, Canadá, Australia o cualquier otro sitio, la estructura del argumento se sostiene pero ni un solo número lo hace, y deberías tratar las cifras en dólares como de otra persona. El impuesto sobre la renta estatal y municipal tampoco está incluido, y en California, Nueva York u Oregón eso no es un error de redondeo.
El consejo que da todo el mundo es una banda. Ramsey Solutions, actualizado el 7 de julio de 2026: «Recomendamos apartar alrededor del 25-30% de tus ingresos freelance en una cuenta de ahorro separada para cubrir tanto el impuesto sobre la renta como el impuesto de autoempleo». 1-800Accountant, 20 de abril de 2026: «Los trabajadores por cuenta propia suelen apartar del 25% al 30% de sus ingresos para atender los impuestos 1099 de cada año».
Es una banda razonable. También está equivocada de una forma que se puede señalar con el dedo, y la dirección en la que se equivoca depende de hechos sobre ti que la banda no puede ver.
En qué se equivoca la banda
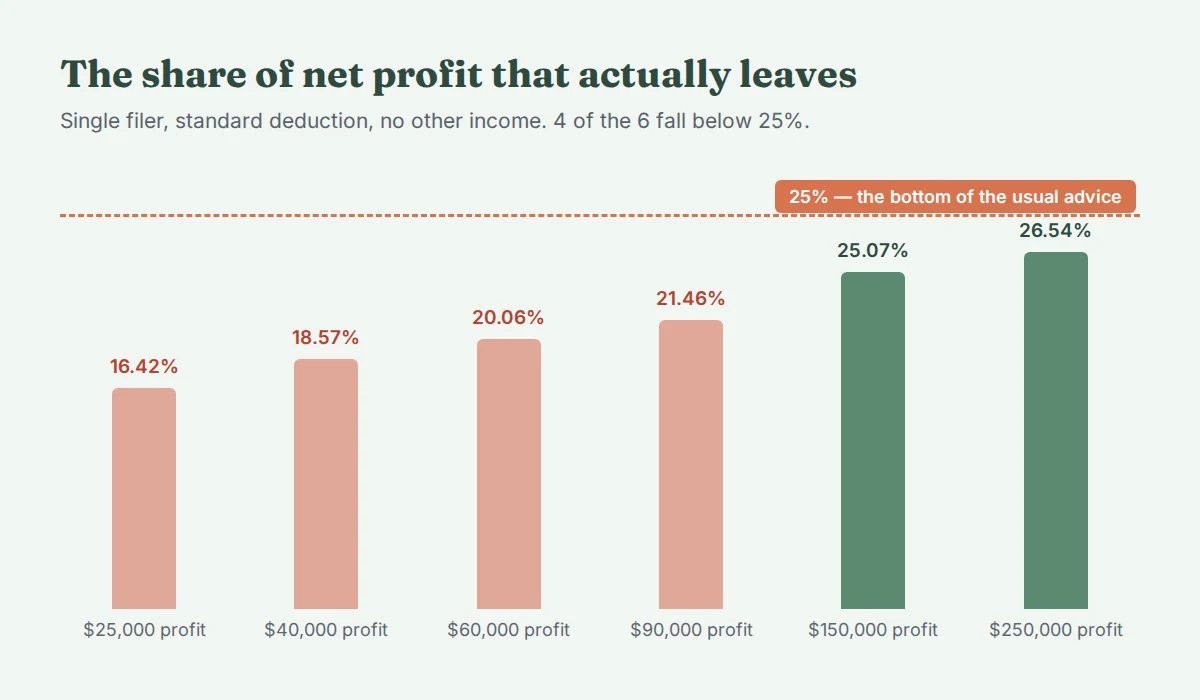
Para un sole proprietor soltero sin otros ingresos, la parte del beneficio neto que se va en impuesto federal corre del 16.42% con $25,000 de beneficio al 26.54% con $250,000 — una horquilla de 10.12 puntos porcentuales en el rango donde de verdad se sienta la mayoría de los autónomos. Solo dos de esos seis niveles llegan siquiera al 25%.
Aparta el 30% con $60,000 de beneficio y habrás aparcado $5,963 que nunca debiste. Con $25,000 son $3,396; con $250,000 son $8,640. Ese dinero no se pierde, pero pasa el año sin hacer nada en una cuenta de impuestos en lugar de amortizar una tarjeta o quedarse en tu propio fondo de emergencia.
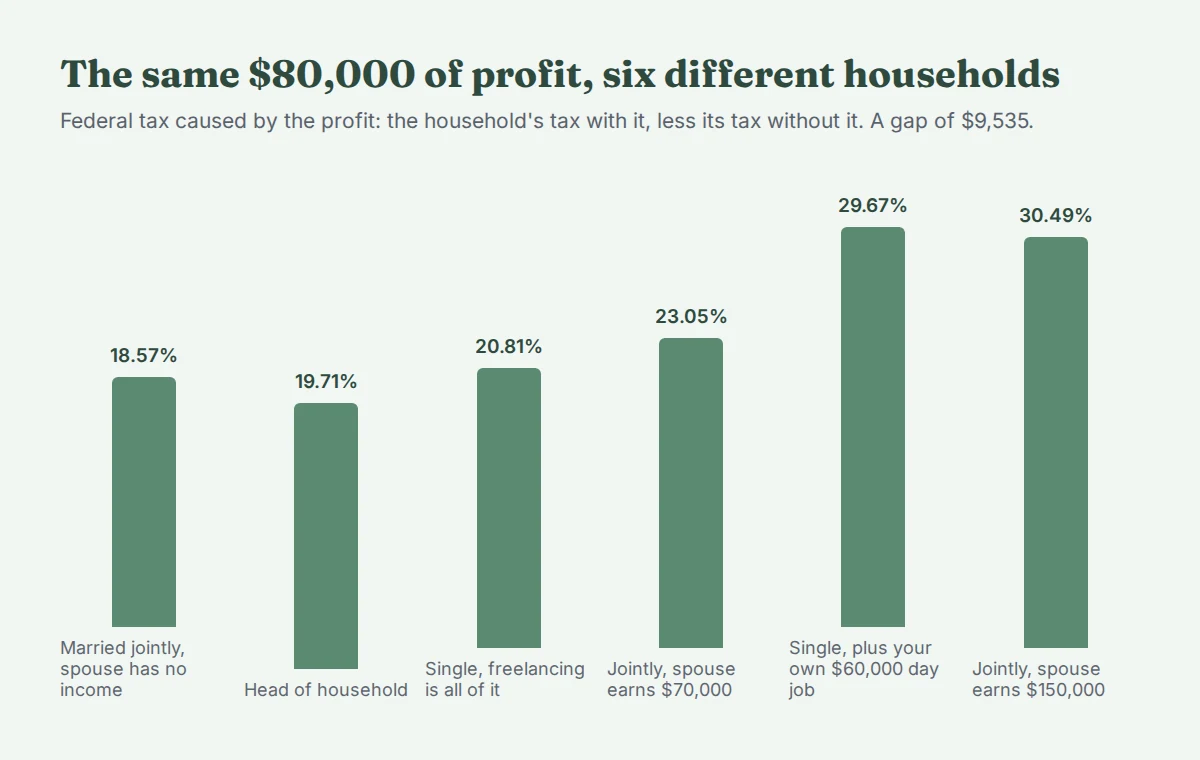
Ahora la otra dirección. Mismo beneficio, distinto hogar:
| Hogar | Impuesto sobre los $80,000 | Parte |
|---|---|---|
| Casados en conjunta, el cónyuge no tiene ingresos | $14,854 | 18.57% |
| Cabeza de familia | $15,769 | 19.71% |
| Soltero, el freelance lo es todo | $16,648 | 20.81% |
| En conjunta, el cónyuge gana $70,000 | $18,441 | 23.05% |
| Soltero, más tu propio empleo de $60,000 | $23,739 | 29.67% |
| En conjunta, el cónyuge gana $150,000 | $24,389 | 30.49% |
Cada uno de esos seis paga exactamente el mismo impuesto de autoempleo de $11,304, porque el Schedule SE es un formulario por persona que nunca mira al resto del hogar. Todo lo demás se mueve. La brecha entre la fila de arriba y la de abajo es de $9,535 sobre los mismos $80,000 — 11.92 puntos porcentuales — y nada de eso se explica por cuánto ganaste ni por lo bien que llevaste los gastos.
Ese es el caso contra la banda. Es demasiado alta para un declarante solo con beneficio modesto y demasiado baja para alguien cuya pareja gana bien o que hace freelance encima de un empleo asalariado.
De dónde sale el número en realidad
Lo deciden cuatro cosas, y se influyen entre sí.
Una. El impuesto de autoempleo se cobra sobre el 92.35% del beneficio, no sobre todo. La tasa es del 15.3% — 12.4% para Social Security y 2.9% para Medicare — pero el Schedule SE la aplica a las ganancias netas, que son el 92.35% del beneficio neto. Así que la tasa efectiva sobre el beneficio es 14.13%, no 15.3%. Por debajo de $400 de ganancias netas no hay impuesto de autoempleo en absoluto.
Dos. La mitad de Social Security se detiene. Para 2026 la base salarial es de $184,500. Como el tope se aplica a las ganancias netas y no al beneficio, empieza a morder en $199,783.43 de beneficio neto. Por encima, solo continúa la parte de Medicare del 2.9%, y la parte del beneficio que se va en impuesto cae.
Tres. Dos deducciones corren antes del impuesto sobre la renta. La mitad del impuesto de autoempleo se resta del ingreso. Después se resta también la deducción estándar — $16,100 soltero, $32,200 casados en conjunta, $24,150 cabeza de familia.
Cuatro. La deducción de la sección 199A quita un 20% de arriba. Para un sole proprietor es el menor entre el 20% del ingreso empresarial calificado y el 20% del ingreso imponible antes de la deducción. En el ejemplo desarrollado abajo esos dos salen a $11,152 y $7,932, y el que ata es el límite del ingreso imponible — el desenlace habitual con beneficios modestos, y la razón de que la deducción valga menos de lo que suena «20% de descuento».
Aquí están las cuatro sobre $60,000 de beneficio neto, soltero, deducción estándar, nada más:
| Línea | Importe |
|---|---|
| Beneficio neto (Schedule C, línea 31) | $60,000 |
| Ganancias netas, el 92.35% de él (Schedule SE, línea 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Impuesto de autoempleo | $8,478 |
| Menos la mitad deducible | −$4,239 |
| Ingreso bruto ajustado | $55,761 |
| Menos la deducción estándar | −$16,100 |
| Ingreso imponible antes de la sección 199A | $39,661 |
| Menos la deducción de la sección 199A | −$7,932 |
| Ingreso imponible | $31,729 |
| Impuesto sobre la renta sobre eso | $3,559 |
| Impuesto federal total | $12,037 |
$12,037 sobre $60,000 es 20.06% — unos $1,003.08 al mes. Fíjate en lo que hicieron las dos deducciones: $60,000 de beneficio se convirtieron en $31,729 de ingreso imponible, así que el 47.1% del beneficio nunca llegó a un tramo. Fíjate también en que el impuesto de autoempleo es 2.38 veces el impuesto sobre la renta. Para la mayoría por debajo de las seis cifras, el impuesto tipo nómina es la factura y el impuesto sobre la renta es la mitad pequeña.
Los siguientes $10,000 no tributan como los últimos
La parte del beneficio que se va es un número. Lo que cuesta el siguiente trozo de trabajo es otro distinto, y se mueve de una forma que sorprende a la gente.
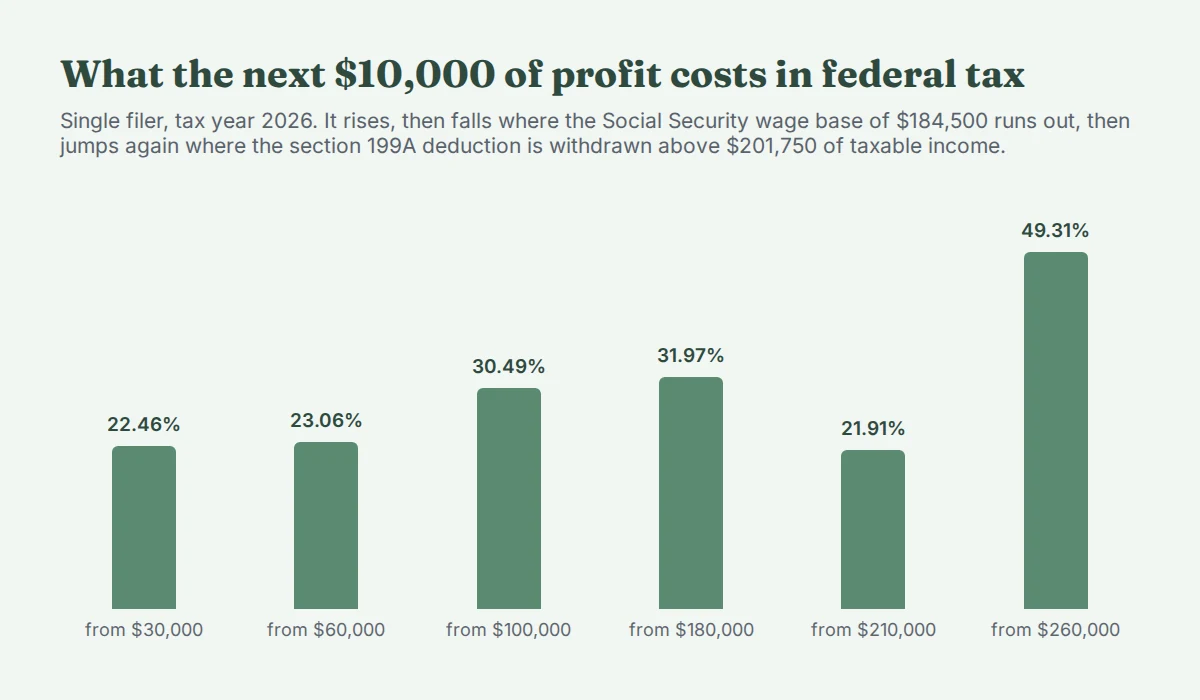
Sube del 22.46% al 31.97%, luego baja al 21.91% una vez agotada la base salarial de Social Security, y luego salta al 49.31%. Esa última barra no es un tramo. Por encima de $201,750 de ingreso imponible, la deducción de la sección 199A empieza a retirarse para un sole proprietor sin salarios W-2 y sin propiedad calificada, y desaparece del todo en $276,750. Perder la deducción y pagar impuesto por el ingreso extra al mismo tiempo es lo que produce una tasa marginal que no figura en ninguna tabla de tipos.
En la práctica: si tu beneficio va camino de pasar de unos $200,000, el último tramo del año es el caro, y es el punto en el que pagar a un contador deja de ser opcional.
El puerto seguro es una regla de recargo, no una meta de ahorro
El IRS quiere el dinero a medida que lo ganas. Su propia guía, revisada por última vez el 28 de junio de 2026: «Las personas físicas, incluidos los propietarios únicos, los socios y los accionistas de corporaciones S, por lo general tienen que hacer pagos de impuesto estimado si esperan deber $1,000 o más de impuesto al presentar su declaración».
Para el año fiscal 2026 las cuatro cuotas vencen el 15 de abril de 2026, 15 de junio de 2026, 15 de septiembre de 2026 y 15 de enero de 2027. Lo que detiene el recargo por pago insuficiente es el pago anual requerido: el menor entre el 90% del impuesto de este año y el 100% del impuesto del año pasado (110% si el ingreso bruto ajustado del año pasado superó los $150,000).
Ese «el menor de» es donde la gente tropieza, porque en un buen año la prueba del año anterior es con mucho la más barata — y pagarla no es lo mismo que estar preparado.
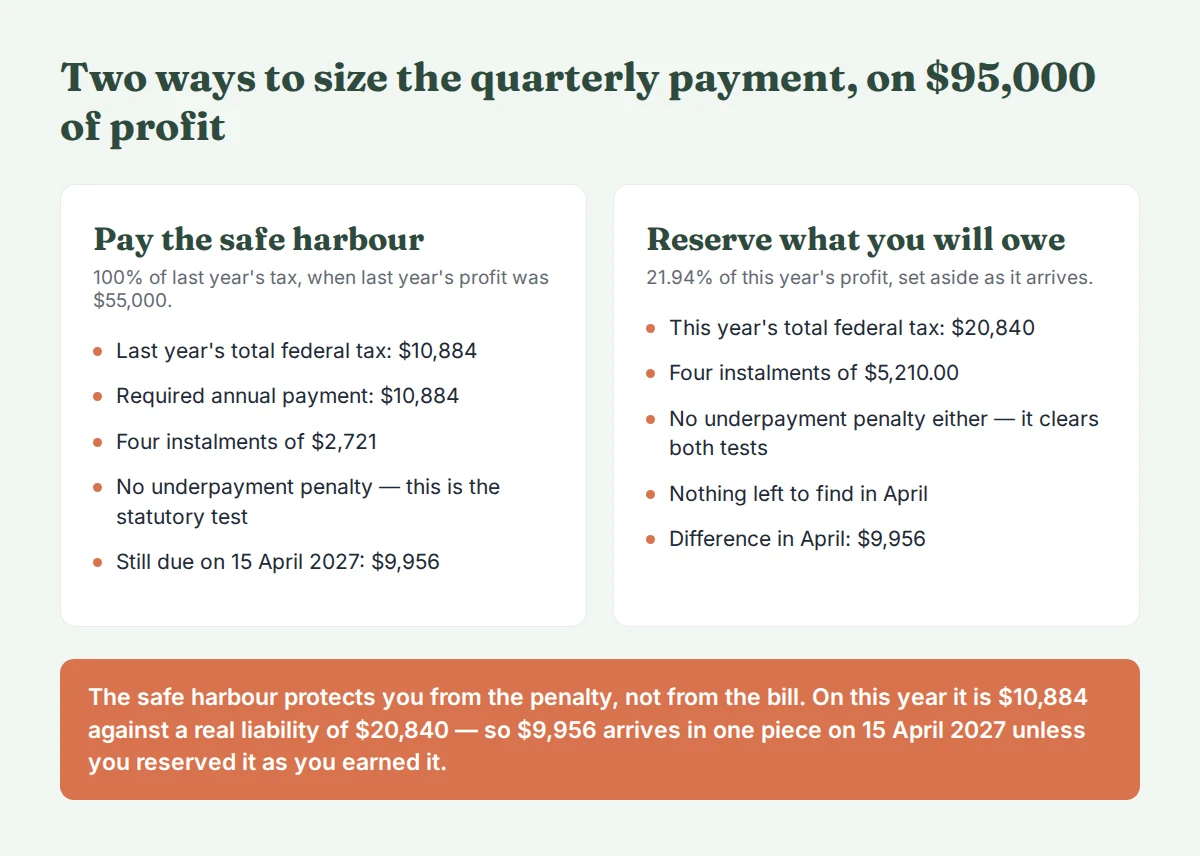
El beneficio del año pasado, $55,000, produjo $10,884 de impuesto federal. Los $95,000 de este año producen $20,840, que es el 21.94% del beneficio. Las dos pruebas son el 90% de este año — $18,756 — y el 100% del pasado — $10,884 — y la regla toma la menor. Así que $10,884, en cuatro cuotas de $2,721, es una defensa completa contra el recargo por pago insuficiente.
También deja $9,956 debidos de una sola pieza el 15 de abril de 2027.
Reserva en cambio el 21.94% real y las cuotas son de $5,210, el recargo queda igual de evitado, y abril es un trámite. Usa el puerto seguro para decidir lo que envías; usa la obligación real para decidir lo que guardas. Son dos preguntas distintas y el puerto seguro solo responde a la primera.
Qué les pasa a los que adivinan
En el año fiscal 2025 el IRS impuso 15,734,656 recargos de impuesto estimado en declaraciones de renta de personas físicas, herencias y fideicomisos, por un total de $12,060,514,000 — una media de $766.49 cada uno. Frente a los 162.8 millones de declaraciones de personas físicas y 3.2 millones de herencias y fideicomisos presentadas ese año, eso son 9.48 recargos por cada cien declaraciones: alrededor de uno de cada diez.
Son recuentos administrativos de cada declaración que el IRS procesó, no estimaciones de encuesta, así que no hay margen de error que descontar. Las presentaciones del formulario 1040-ES subieron de 12,076,801 en el fiscal 2024 a 13,315,355 en el fiscal 2025 — un 10.26% más en un año. La población debajo es grande: BLS situó el empleo por cuenta propia no incorporado en 9,735,000 en julio de 2026, aunque esa sí es una estimación desestacionalizada de una encuesta mensual de hogares y no un recuento.
Nada de eso es un argumento para reservar de más. Es un argumento para reservar la cantidad correcta con un calendario, que es una disciplina distinta de reservar una cantidad grande cuando te acuerdas.
Cómo hacerlo
- Calcula el beneficio neto, no los ingresos. Ingresos menos gastos de negocio deducibles. Cada porcentaje de este artículo es una parte de ese número, y aplicar el 25% a los ingresos brutos es un error distinto y mucho peor que cualquiera de los discutidos aquí.
- Calcula la obligación real una vez, en el primer trimestre, con tu mejor estimación del año. Luego divide entre cuatro. Si tus ingresos van a trompicones, el método de cuotas por ingreso anualizado te deja pagar en proporción a cuándo ganaste en lugar de en cuatro partes iguales.
- Comprueba el puerto seguro del año anterior como suelo, no como meta. Envía al menos el pago anual requerido; guarda la obligación real.
- Mueve el dinero el día en que llega, no al cierre del trimestre. Un porcentaje de cada pago recibido, a una cuenta desde la que no gastas. Nuestra calculadora de metas de ahorro gratuita convertirá una cifra anual en una transferencia semanal, y la calculadora de presupuesto te enseñará si cabe.
- Recalcula al final de cada trimestre. Un beneficio que va un 40% por delante del plan cambia el número, y en los rangos de retirada de arriba lo cambia bruscamente.
- Añade tu estado. Todo lo de aquí es federal. Un estado con una tasa plana del 5% añade algo cercano a cinco puntos a cada parte de arriba — cercano, no exacto, porque la mayoría de los estados parten de su propia definición de ingreso imponible y pocos reconocen la deducción de la sección 199A.
- En enero, apunta lo que fue de verdad. Tu propia tasa efectiva de la declaración del año pasado es un punto de partida mejor que cualquier banda, y es el número que la prueba del puerto seguro del año anterior usa de todos modos.
Si tus ingresos llegan en trozos impredecibles, el apartado se asienta sobre un problema mayor, y presupuestar con ingresos irregulares es la pieza que leer primero. Guardar la reserva como su propio fondo de amortización en lugar de como un excedente difuso es lo que impide que se gaste.
Los límites honestos
- Esto no es asesoría fiscal. Es aritmética sobre reglas publicadas de 2026, y tu declaración puede contener cosas que este artículo no modela — créditos, plusvalías, deducciones detalladas, una elección de corporación S, más de un negocio, una pérdida arrastrada.
- Solo federal. Sin impuesto estatal ni municipal, sin Net Investment Income Tax, sin Additional Medicare Tax salvo donde la escalera cruza su umbral.
- Los ejemplos asumen la deducción estándar y cero empleados. Los salarios W-2 pagados por el negocio cambian materialmente el cálculo de la sección 199A por encima del umbral.
- Un porcentaje es una herramienta de planificación, no un pago. Dos personas con el mismo beneficio y hogares distintos deben cantidades separadas por $9,535. Cuando tengas tu propia cifra, úsala y jubila el porcentaje.
La versión corta
El apartado no es un solo número, y la diferencia entre el correcto y el 25–30% se mide en miles de dólares en ambas direcciones. Para un sole proprietor soltero sin nada más en marcha, la parte real del beneficio es más o menos 16% con $25,000, 20% con $60,000, 25% con $150,000. Añade un cónyuge bien pagado o un empleo propio y pasa del 30%. Calcula la tuya, divide entre cuatro y mueve el dinero el día en que se cobra cada factura.
De dónde salen estos números. Cada cifra fiscal de este artículo se calculó con el mismo motor que se entrega como nuestro US Self-Employed Tax Engine — federal de EE. UU., año fiscal 2026, 30 constantes cada una atada al documento del IRS o la SSA del que se leyó, 22 casos de prueba, 210 aserciones, contrastado con PolicyEngine US. Los gráficos y la prosa se generan de una sola ejecución suya, así que no pueden discrepar. El libro toma tu propio beneficio, estado civil fiscal y hogar y produce la cifra trimestral directamente, incluido el método de cuotas anualizado para un año a trompicones. Si prefieres ver cómo construimos esto antes de gastar nada, hay un paquete de muestras gratis.
Fuentes. Ramsey Solutions, «What Are Freelance Taxes?», actualizado el 7 de julio de 2026 · 1-800Accountant, «How Much Should You Set Aside for 1099 Taxes?», 20 de abril de 2026 · IRS, «Estimated taxes», revisado por última vez el 28 de junio de 2026 · IRS Data Book FY2025, tabla 4-2, sanciones civiles impuestas y tabla 1-2, declaraciones presentadas, publicado el 5 de junio de 2026 (IR-2026-74) · BLS vía FRED, serie LNS12027714, Employment Level — Self-Employed, Unincorporated, julio de 2026, publicado el 7 de agosto de 2026.



