
Сколько откладывать на налоги самозанятому (федеральные налоги США, 2026)
Всё, что ниже, — федеральные налоги США за налоговый год 2026, то есть декларация, которая подаётся в начале 2027 года. Если вы в Великобритании, Канаде, Австралии или где-то ещё, устройство рассуждения сохраняется, но ни одно число не переносится, и к долларовым цифрам стоит относиться как к чужим. Подоходные налоги штата и города сюда тоже не входят, а в Калифорнии, Нью-Йорке или Орегоне это не погрешность округления.
Совет, который дают все, — это вилка. Ramsey Solutions, обновлено 7 июля 2026 года: «Мы рекомендуем откладывать около 25-30% вашего фрилансерского дохода на отдельный сберегательный счёт, чтобы покрыть и подоходный налог, и налог на самозанятость». 1-800Accountant, 20 апреля 2026 года: «Самозанятые обычно откладывают от 25% до 30% дохода, чтобы закрыть налоги 1099 за год».
Вилка разумная. И при этом она ошибается так, что на это можно показать пальцем, — а в какую сторону она ошибается, зависит от фактов о вас, которых вилка не видит.
В чём вилка ошибается
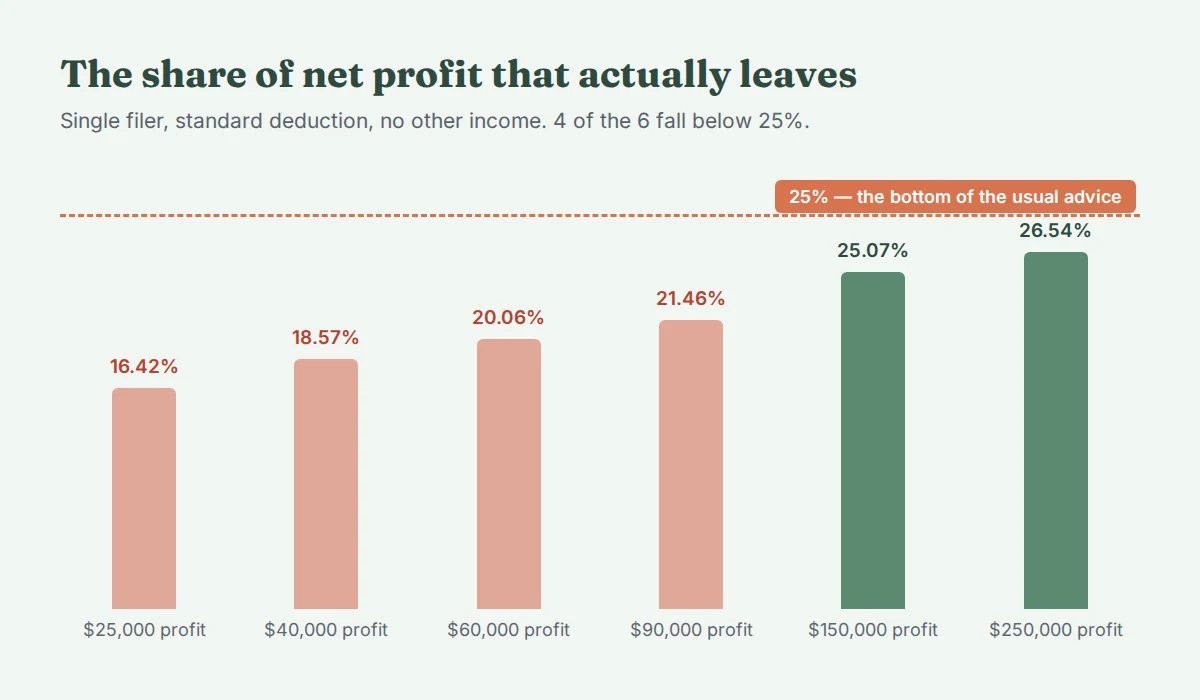
Для одинокого sole proprietor без другого дохода доля чистой прибыли, уходящая в федеральный налог, идёт от 16.42% при $25,000 прибыли до 26.54% при $250,000 — разброс 10.12 процентного пункта в том диапазоне, где на деле и сидит большинство самозанятых. Лишь два из этих шести уровней вообще достигают 25%.
Отложите 30% при прибыли $60,000 — и вы заморозили $5,963, которых никогда не были должны. При $25,000 это $3,396; при $250,000 — $8,640. Эти деньги не пропали, но они целый год лежат без дела на налоговом счёте, вместо того чтобы гасить карту или сидеть в вашем собственном резервном фонде.
Теперь в другую сторону. Та же прибыль, другое домохозяйство:
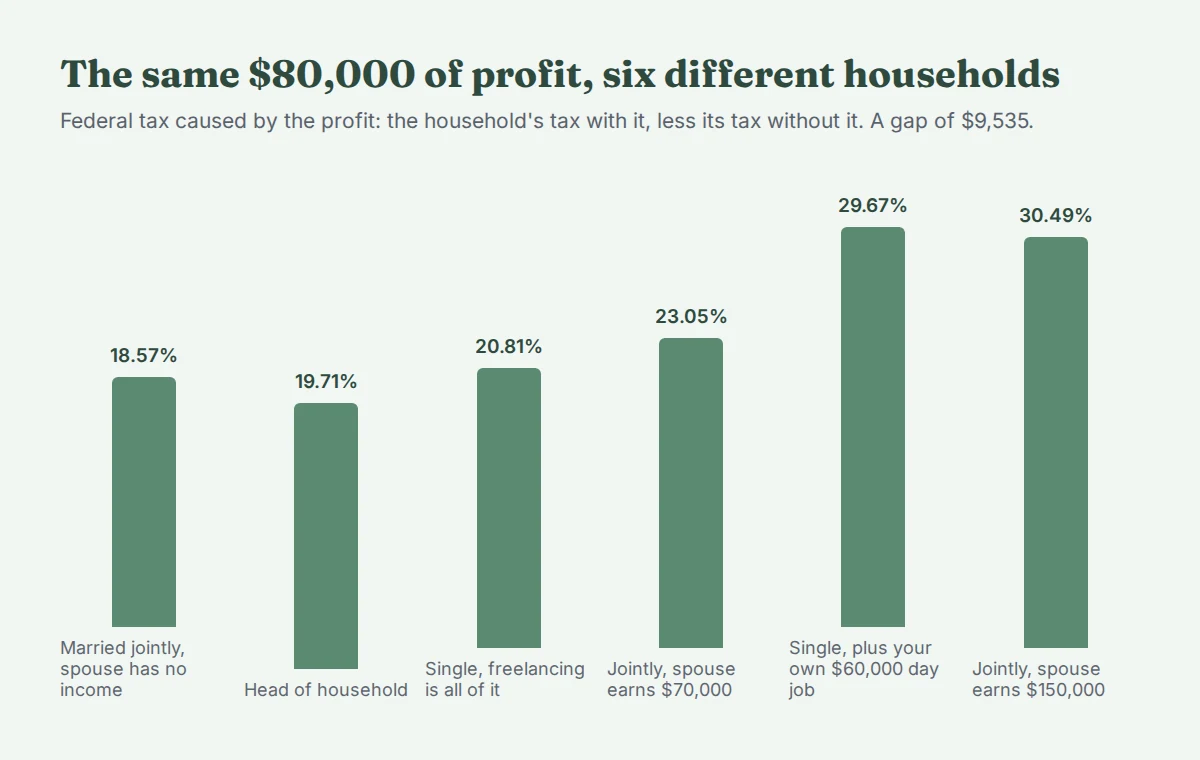
| Домохозяйство | Налог на эти $80,000 | Доля |
|---|---|---|
| Совместная декларация, супруг без дохода | $14,854 | 18.57% |
| Глава домохозяйства | $15,769 | 19.71% |
| Одинокий, фриланс — единственный доход | $16,648 | 20.81% |
| Совместно, супруг зарабатывает $70,000 | $18,441 | 23.05% |
| Одинокий, плюс собственная работа на $60,000 | $23,739 | 29.67% |
| Совместно, супруг зарабатывает $150,000 | $24,389 | 30.49% |
Каждое из этих шести домохозяйств платит ровно один и тот же налог на самозанятость $11,304, потому что Schedule SE — форма на одного человека, которая никогда не смотрит на остальное домохозяйство. Всё прочее движется. Разрыв между верхней и нижней строкой — $9,535 на тех же $80,000, то есть 11.92 процентного пункта, — и ничто из этого не объясняется тем, сколько вы заработали и насколько аккуратно вели расходы.
Это и есть дело против вилки. Она завышена для одиночки со скромной прибылью и занижена для того, чей партнёр хорошо зарабатывает или кто фрилансит поверх работы с зарплатой.
Откуда число берётся на самом деле
Его решают четыре вещи, и они взаимодействуют.
Первая. Налог на самозанятость начисляется на 92.35% прибыли, а не на всю её. Ставка — 15.3%: 12.4% на Social Security и 2.9% на Medicare, — но Schedule SE применяет её к чистому заработку, а это 92.35% чистой прибыли. Так что эффективная ставка на прибыль — 14.13%, а не 15.3%. Ниже $400 чистого заработка налога на самозанятость нет вовсе.
Вторая. Половина Social Security останавливается. На 2026 год база заработной платы — $184,500. Поскольку потолок применяется к чистому заработку, а не к прибыли, кусаться он начинает с $199,783.43 чистой прибыли. Выше продолжается только медикэровская часть в 2.9%, и доля прибыли, уходящая в налог, падает.
Третья. Перед подоходным налогом идут два вычета. Половина налога на самозанятость снимается с дохода. Затем снимается и стандартный вычет — $16,100 для одинокого, $32,200 для совместной декларации супругов, $24,150 для главы домохозяйства.
Четвёртая. Вычет по секции 199A снимает 20% сверху. Для sole proprietor это меньшее из 20% квалифицированного дохода бизнеса и 20% налогооблагаемого дохода до этого вычета. В разобранном ниже примере эти два числа выходят $11,152 и $7,932, и связывает именно предел по налогооблагаемому доходу — обычный исход при скромной прибыли и причина, по которой вычет стоит меньше, чем звучит «20% сверху».
Вот все четыре на $60,000 чистой прибыли — одинокий декларант, стандартный вычет, больше ничего:
| Строка | Сумма |
|---|---|
| Чистая прибыль (Schedule C, строка 31) | $60,000 |
| Чистый заработок, 92.35% от неё (Schedule SE, строка 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Налог на самозанятость | $8,478 |
| Минус вычитаемая половина | −$4,239 |
| Скорректированный валовой доход | $55,761 |
| Минус стандартный вычет | −$16,100 |
| Налогооблагаемый доход до секции 199A | $39,661 |
| Минус вычет по секции 199A | −$7,932 |
| Налогооблагаемый доход | $31,729 |
| Подоходный налог с него | $3,559 |
| Итого федеральный налог | $12,037 |
$12,037 с $60,000 — это 20.06%, около $1,003.08 в месяц. Заметьте, что сделали два вычета: $60,000 прибыли превратились в $31,729 налогооблагаемого дохода, то есть 47.1% прибыли вообще не дошли ни до одной ступени шкалы. Заметьте и то, что налог на самозанятость в 2.38 раза больше подоходного. Для большинства людей с прибылью до шестизначной суммы счётом является именно налог зарплатного типа, а подоходный — меньшая половина.
Следующие $10,000 облагаются не так, как предыдущие
Доля прибыли, которая уходит, — одно число. Во что обходится следующий кусок работы — другое, и движется оно так, что людей это удивляет.
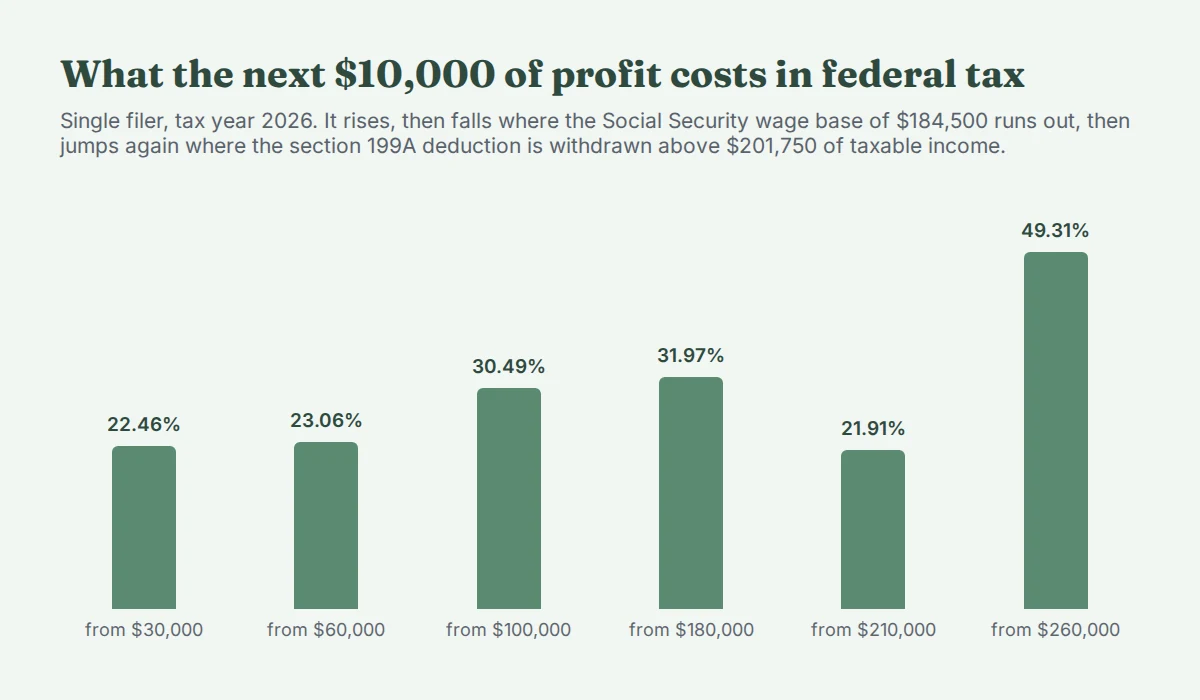
Она поднимается с 22.46% до 31.97%, затем падает до 21.91%, когда база Social Security исчерпана, а затем прыгает к 49.31%. Последний столбец — не ступень шкалы. Выше $201,750 налогооблагаемого дохода вычет по секции 199A начинает сворачиваться для sole proprietor без зарплат W-2 и без квалифицированного имущества, и к $276,750 он исчезает полностью. Потерять вычет и одновременно заплатить налог с добавочного дохода — вот что даёт предельную ставку, которой нет ни в одной таблице ставок.
Практически: если прибыль идёт мимо отметки примерно в $200,000, самый дорогой кусок года — последний, и это точка, где платить бухгалтеру перестаёт быть необязательным.
Безопасная гавань — правило о пене, а не цель накоплений
IRS хочет получать деньги по мере того, как вы их зарабатываете. Его собственное руководство, последняя проверка 28 июня 2026 года: «Физические лица, включая индивидуальных предпринимателей, партнёров и акционеров S-корпораций, как правило, обязаны вносить авансовые налоговые платежи, если ожидают, что при подаче декларации будут должны налог на $1,000 или больше».
За налоговый год 2026 четыре платежа приходятся на 15 апреля 2026 года, 15 июня 2026 года, 15 сентября 2026 года и 15 января 2027 года. От пени за недоплату защищает требуемый годовой платёж: меньшее из 90% налога этого года и 100% налога прошлого года (110%, если скорректированный валовой доход прошлого года был выше $150,000).
Это «меньшее из» и подводит людей, потому что в удачный год тест по прошлому году сильно дешевле — а заплатить его не то же самое, что быть готовым.
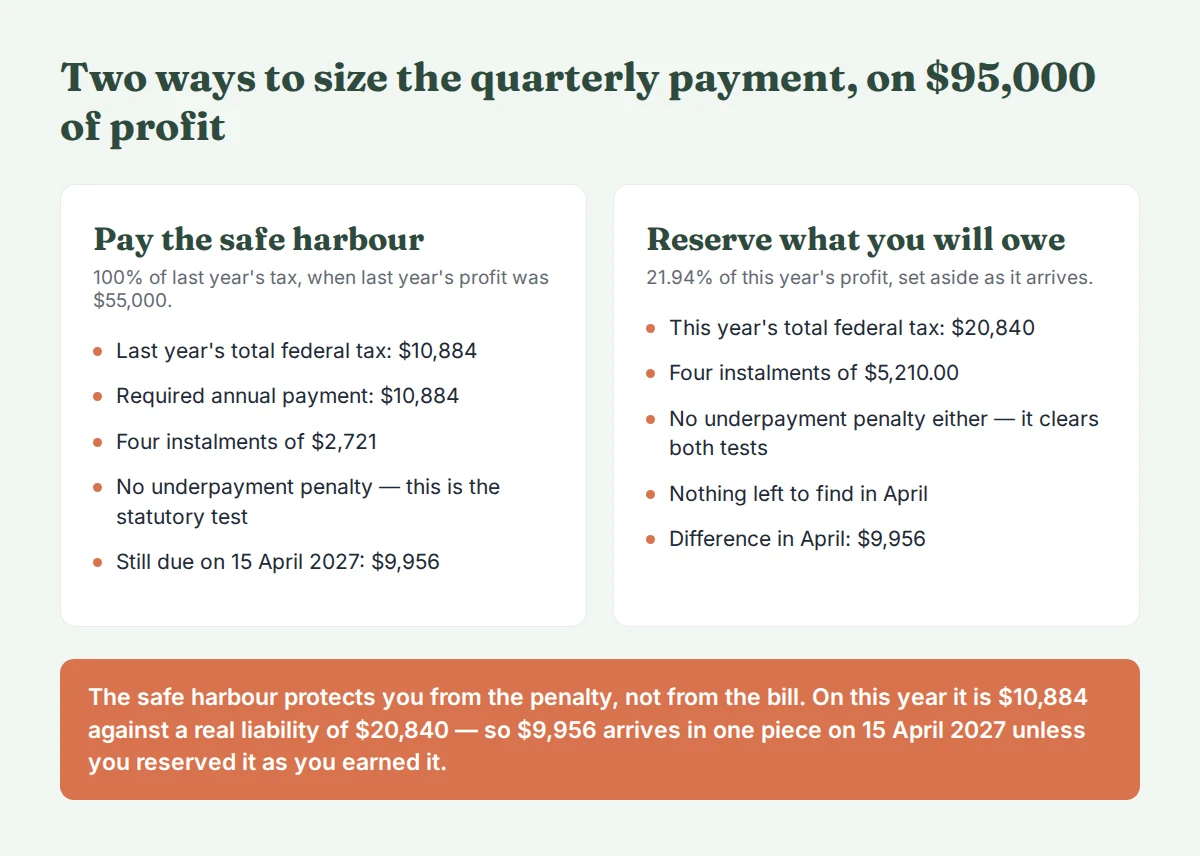
Прошлогодняя прибыль $55,000 дала $10,884 федерального налога. Нынешние $95,000 дают $20,840 — это 21.94% прибыли. Два теста — 90% этого года, $18,756, и 100% прошлого, $10,884, — и правило берёт меньшее. Значит, $10,884, четырьмя платежами по $2,721, — полная защита от пени за недоплату.
А ещё это оставляет $9,956 к оплате одним куском 15 апреля 2027 года.
Зарезервируйте вместо этого настоящие 21.94% — платежи будут $5,210, пеня так же исключена, а апрель — формальность. Используйте безопасную гавань, чтобы решить, сколько отправлять; используйте настоящий налог, чтобы решить, сколько держать. Это два разных вопроса, и безопасная гавань отвечает только на первый.
Что происходит с теми, кто гадает
В фискальном 2025 году IRS начислил 15,734,656 пеней по авансовому налогу на декларации физических лиц, наследств и трастов — всего на $12,060,514,000, в среднем $766.49 каждая. Против 162.8 миллиона деклараций физических лиц и 3.2 миллиона деклараций наследств и трастов, поданных за тот год, это 9.48 пени на каждую сотню деклараций — примерно каждая десятая.
Это административные подсчёты всех деклараций, которые IRS обработал, а не оценки по опросам, так что закладываться на погрешность здесь не нужно. Число поданных форм 1040-ES выросло с 12,076,801 в фискальном 2024 до 13,315,355 в фискальном 2025 — на 10.26% за год. Население под ними большое: BLS оценил занятость некорпорированных самозанятых в 9,735,000 на июль 2026 года — правда, это уже сезонно сглаженная оценка из ежемесячного опроса домохозяйств, а не подсчёт.
Ничто из этого не аргумент за избыточное резервирование. Это аргумент за то, чтобы резервировать правильную сумму по расписанию, — а это другая дисциплина, чем откладывать помногу, когда вспомнилось.
Как это делается
- Считайте чистую прибыль, а не выручку. Доход минус вычитаемые деловые расходы. Каждый процент в этой статье — доля именно этого числа, и прикладывать 25% к валовой выручке — другая и куда худшая ошибка, чем любая из разобранных здесь.
- Один раз, в первом квартале, посчитайте настоящий налог по лучшей оценке года. Потом разделите на четыре. Если доход неровный, метод платежей по годовому пересчёту позволяет платить пропорционально тому, когда заработано, а не четырьмя равными частями.
- Проверяйте безопасную гавань прошлого года как пол, а не как цель. Отправляйте не меньше требуемого годового платежа; держите настоящий налог.
- Переводите деньги в день, когда они пришли, а не в конце квартала. Процент с каждого полученного платежа — на счёт, с которого вы не тратите. Наш бесплатный калькулятор цели накоплений превратит годовую сумму в еженедельный перевод, а бюджетный калькулятор покажет, помещается ли она.
- Пересчитывайте в конце каждого квартала. Прибыль, идущая на 40% впереди плана, меняет число, а в диапазонах сворачивания выше — меняет резко.
- Добавьте свой штат. Всё здесь — федеральное. Штат с плоской ставкой 5% добавляет к каждой доле выше что-то близкое к пяти пунктам — близкое, но не точное, потому что большинство штатов исходят из собственного определения налогооблагаемого дохода и мало кто из них признаёт вычет по секции 199A.
- В январе запишите, сколько вышло на самом деле. Ваша собственная эффективная ставка из прошлогодней декларации — отправная точка лучше любой вилки, и именно это число всё равно использует безопасная гавань прошлого года.
Если доход приходит непредсказуемыми кусками, отчисления сидят поверх более крупной проблемы, и бюджет при нерегулярном доходе — тот текст, который стоит прочитать первым. Держать резерв отдельным накопительным фондом, а не расплывчатым излишком, — вот что не даёт его потратить.
Честные границы
- Это не налоговая консультация. Это арифметика по опубликованным правилам 2026 года, и в вашей декларации может быть то, чего эта статья не моделирует, — кредиты, прирост капитала, детализированные вычеты, выбор S-корпорации, больше одного бизнеса, перенесённый убыток.
- Только федеральное. Ни подоходных налогов штата и города, ни Net Investment Income Tax, ни Additional Medicare Tax — кроме места, где лестница пересекает его порог.
- Примеры предполагают стандартный вычет и отсутствие сотрудников. Зарплаты W-2, выплачиваемые бизнесом, существенно меняют расчёт по секции 199A выше порога.
- Процент — инструмент планирования, а не платёж. Два человека с одинаковой прибылью и разными домохозяйствами должны суммы, отстоящие на $9,535. Когда у вас есть собственное число, пользуйтесь им, а процент отправьте на пенсию.
Коротко
Отчисление — не одно число, и разница между правильным числом и 25–30% измеряется тысячами долларов в обе стороны. Для одинокого sole proprietor, у которого больше ничего не происходит, настоящая доля прибыли — примерно 16% при $25,000, 20% при $60,000, 25% при $150,000. Добавьте хорошо зарабатывающего супруга или собственную основную работу — и она уходит за 30%. Посчитайте свою, разделите на четыре и переводите деньги в день оплаты каждого счёта.
Откуда эти числа. Каждая налоговая цифра в этой статье посчитана тем же движком, который продаётся как наш US Self-Employed Tax Engine — федеральные налоги США, налоговый год 2026, 30 констант, каждая привязана к документу IRS или SSA, из которого прочитана, 22 фикстуры, 210 утверждений, перекрёстная сверка с PolicyEngine US. Диаграммы и текст порождены одним его прогоном, поэтому разойтись они не могут. Книга берёт вашу собственную прибыль, статус подачи и домохозяйство и выдаёт квартальную сумму напрямую, включая метод годового пересчёта для неровного года. Если хочется сначала посмотреть, как мы такое строим, ничего не тратя, — есть бесплатный набор образцов.
Источники. Ramsey Solutions, «What Are Freelance Taxes?», обновлено 7 июля 2026 года · 1-800Accountant, «How Much Should You Set Aside for 1099 Taxes?», 20 апреля 2026 года · IRS, «Estimated taxes», последняя проверка 28 июня 2026 года · IRS Data Book FY2025, таблица 4-2, начисленные гражданские пени и таблица 1-2, поданные декларации, опубликовано 5 июня 2026 года (IR-2026-74) · BLS через FRED, ряд LNS12027714, Employment Level — Self-Employed, Unincorporated, июль 2026 года, выпуск 7 августа 2026 года.



