
Combien mettre de côté pour l'impôt quand on est indépendant (fédéral américain, 2026)
Tout ce qui suit est de l'impôt fédéral des États-Unis, pour l'année fiscale 2026 — la déclaration déposée début 2027. Si vous êtes au Royaume-Uni, au Canada, en Australie ou ailleurs, la structure de l'argument tient, mais pas un seul nombre, et vous devriez traiter les montants en dollars comme ceux de quelqu'un d'autre. L'impôt sur le revenu de l'État et de la ville n'est pas inclus non plus, et en Californie, à New York ou dans l'Oregon, ce n'est pas une erreur d'arrondi.
Le conseil que tout le monde donne est une fourchette. Ramsey Solutions, mis à jour le 7 juillet 2026 : « Nous recommandons de mettre de côté environ 25-30% de vos revenus freelance sur un compte d'épargne séparé pour couvrir à la fois l'impôt sur le revenu et l'impôt d'indépendant. » 1-800Accountant, 20 avril 2026 : « Les indépendants mettent typiquement de côté 25% à 30% de leurs revenus pour faire face aux impôts 1099 chaque année. »
C'est une fourchette raisonnable. Elle est aussi fausse d'une manière qu'on peut pointer du doigt, et la direction dans laquelle elle se trompe dépend de faits vous concernant que la fourchette ne peut pas voir.
Ce que la fourchette rate
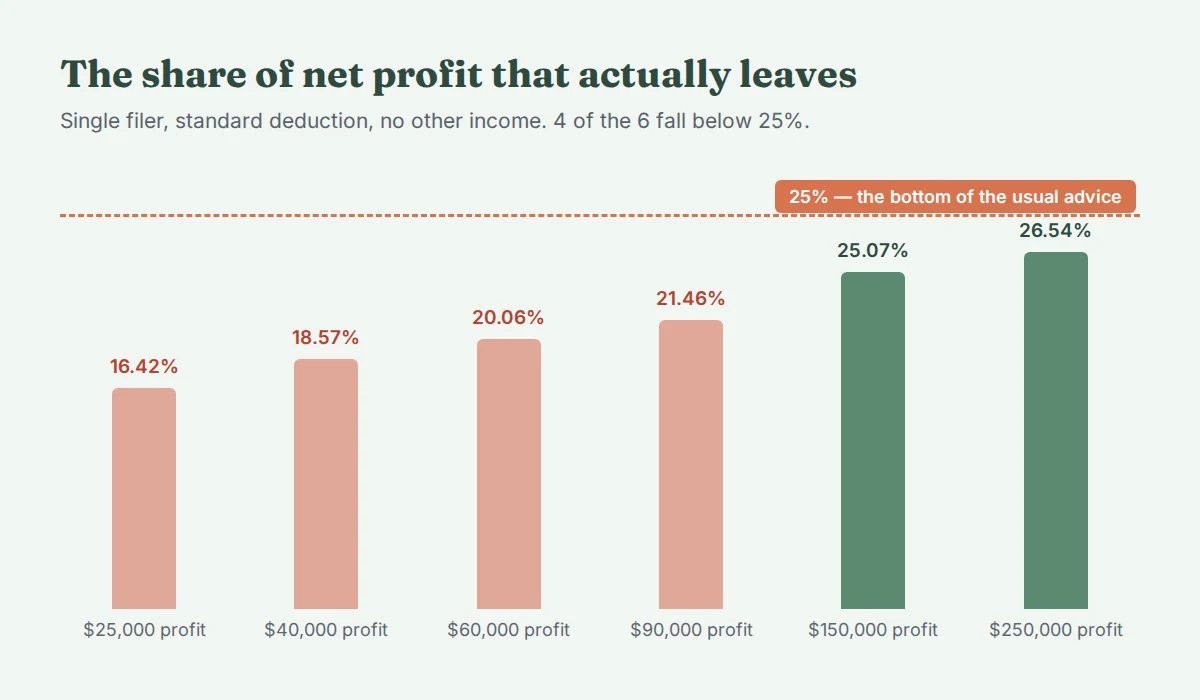
Pour un sole proprietor célibataire sans autre revenu, la part du bénéfice net qui part en impôt fédéral court de 16.42% à $25,000 de bénéfice à 26.54% à $250,000 — un écart de 10.12 points de pourcentage sur la plage où la plupart des indépendants se trouvent réellement. Seuls deux de ces six niveaux atteignent ne serait-ce que 25%.
Mettez de côté 30% à $60,000 de bénéfice et vous avez immobilisé $5,963 que vous n'avez jamais dus. À $25,000, c'est $3,396 ; à $250,000, c'est $8,640. Cet argent n'est pas perdu, mais il passe l'année à ne rien faire sur un compte d'impôts au lieu de rembourser une carte ou de rester dans votre propre fonds d'urgence.
Maintenant l'autre direction. Même bénéfice, foyer différent :
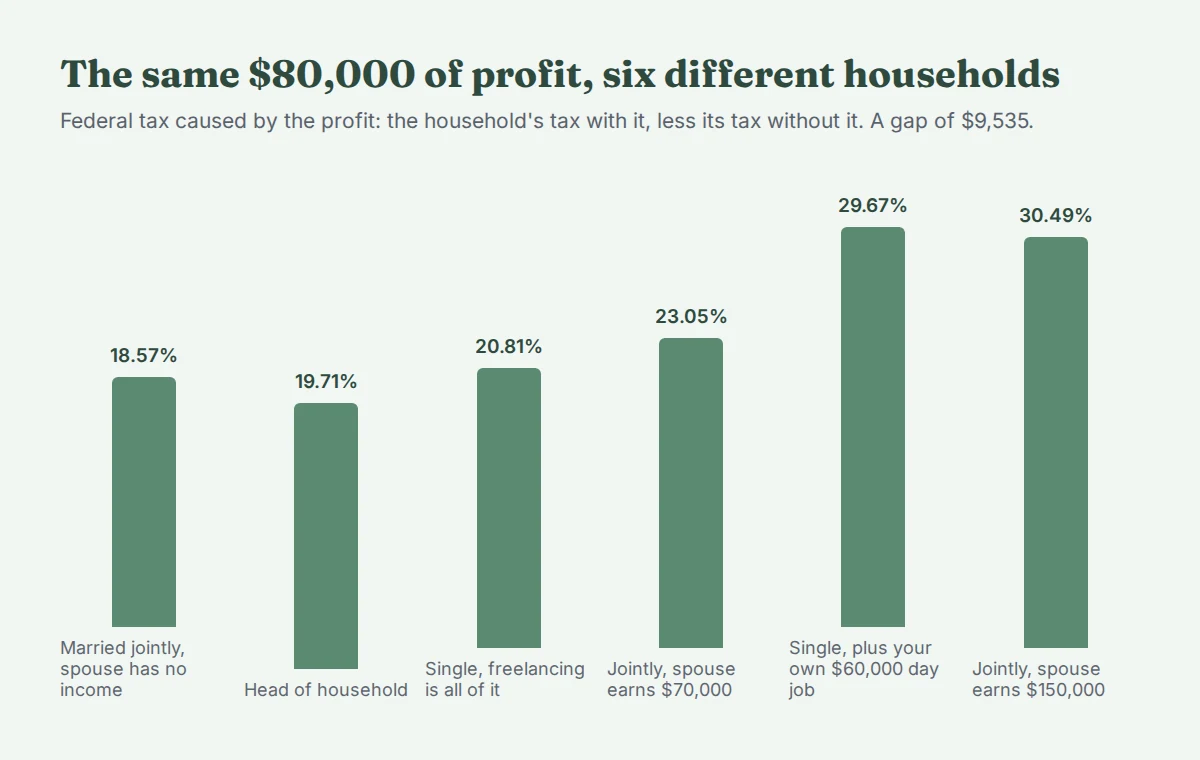
| Foyer | Impôt sur les $80,000 | Part |
|---|---|---|
| Mariés en conjointe, le conjoint n'a pas de revenu | $14,854 | 18.57% |
| Chef de famille | $15,769 | 19.71% |
| Célibataire, le freelance est tout | $16,648 | 20.81% |
| En conjointe, le conjoint gagne $70,000 | $18,441 | 23.05% |
| Célibataire, plus votre propre emploi à $60,000 | $23,739 | 29.67% |
| En conjointe, le conjoint gagne $150,000 | $24,389 | 30.49% |
Chacun de ces six paie exactement le même impôt d'indépendant de $11,304, parce que le Schedule SE est un formulaire par personne qui ne regarde jamais le reste du foyer. Tout le reste bouge. L'écart entre la ligne du haut et celle du bas est de $9,535 sur les mêmes $80,000 — 11.92 points de pourcentage — et rien de tout cela ne s'explique par combien vous avez gagné ni par la tenue de vos dépenses.
Voilà le dossier contre la fourchette. Elle est trop haute pour un déclarant seul au bénéfice modeste et trop basse pour quelqu'un dont le partenaire gagne bien ou qui freelance par-dessus un emploi salarié.
D'où vient vraiment le nombre
Quatre choses le décident, et elles interagissent.
Un. L'impôt d'indépendant est prélevé sur 92.35% du bénéfice, pas sur la totalité. Le taux est de 15.3% — 12.4% pour la Social Security et 2.9% pour Medicare — mais le Schedule SE l'applique aux gains nets, qui sont 92.35% du bénéfice net. Le taux effectif sur le bénéfice est donc 14.13%, pas 15.3%. Sous $400 de gains nets, il n'y a pas d'impôt d'indépendant du tout.
Deux. La moitié Social Security s'arrête. Pour 2026, la base salariale est de $184,500. Comme le plafond s'applique aux gains nets et non au bénéfice, il commence à mordre à $199,783.43 de bénéfice net. Au-dessus, seule la part Medicare de 2.9% continue, et la part du bénéfice qui part en impôt baisse.
Trois. Deux déductions passent avant l'impôt sur le revenu. La moitié de l'impôt d'indépendant se retranche du revenu. Puis la déduction standard se retranche aussi — $16,100 célibataire, $32,200 mariés en conjointe, $24,150 chef de famille.
Quatre. La déduction de la section 199A enlève 20% par le haut. Pour un sole proprietor, c'est le plus petit entre 20% du revenu d'activité qualifié et 20% du revenu imposable avant la déduction. Dans l'exemple détaillé plus bas, les deux sortent à $11,152 et $7,932, et c'est la limite du revenu imposable qui lie — l'issue habituelle aux bénéfices modestes, et la raison pour laquelle la déduction vaut moins que ce que « 20% de remise » laisse entendre.
Voici les quatre sur $60,000 de bénéfice net, célibataire, déduction standard, rien d'autre :
| Ligne | Montant |
|---|---|
| Bénéfice net (Schedule C, ligne 31) | $60,000 |
| Gains nets, 92.35% de celui-ci (Schedule SE, ligne 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Impôt d'indépendant | $8,478 |
| Moins la moitié déductible | −$4,239 |
| Revenu brut ajusté | $55,761 |
| Moins la déduction standard | −$16,100 |
| Revenu imposable avant la section 199A | $39,661 |
| Moins la déduction de la section 199A | −$7,932 |
| Revenu imposable | $31,729 |
| Impôt sur le revenu là-dessus | $3,559 |
| Impôt fédéral total | $12,037 |
$12,037 sur $60,000, c'est 20.06% — environ $1,003.08 par mois. Notez ce que les deux déductions ont fait : $60,000 de bénéfice sont devenus $31,729 de revenu imposable, donc 47.1% du bénéfice n'a jamais atteint une tranche. Notez aussi que l'impôt d'indépendant fait 2.38 fois l'impôt sur le revenu. Pour la plupart des gens sous les six chiffres, c'est la taxe façon cotisations qui est la facture, et l'impôt sur le revenu la moitié la plus petite.
Les $10,000 suivants ne sont pas taxés comme les derniers
La part du bénéfice qui s'en va est un nombre. Ce que coûte le morceau de travail suivant en est un autre, et il bouge d'une façon qui surprend.
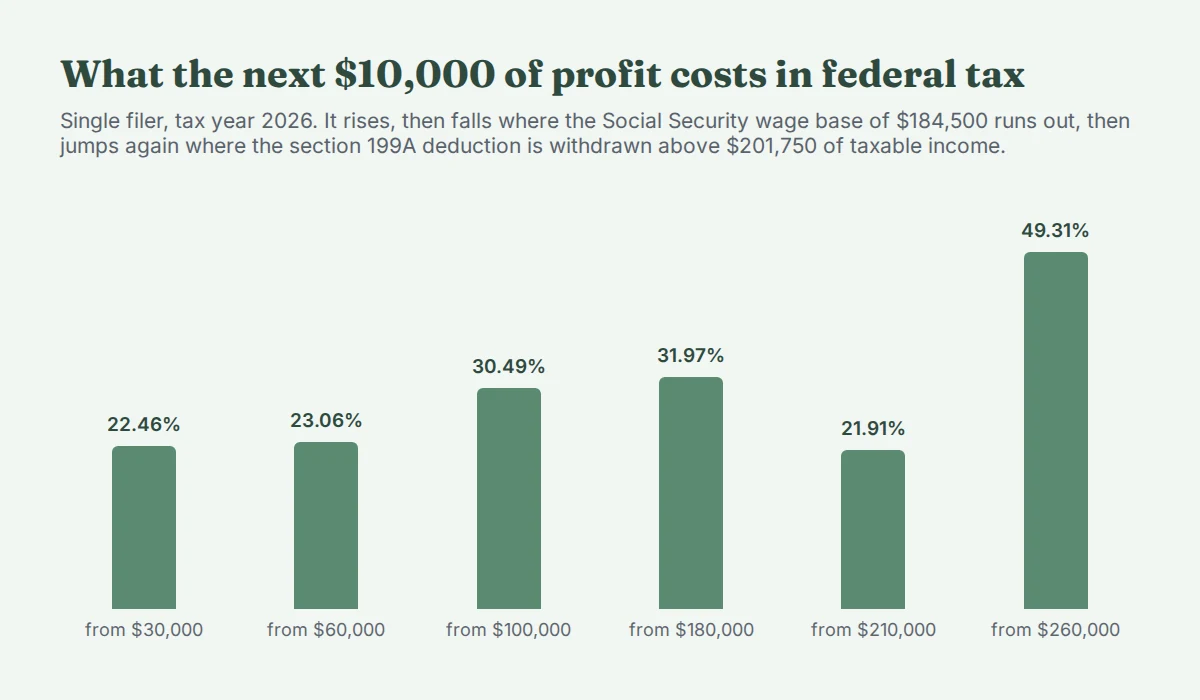
Il grimpe de 22.46% à 31.97%, retombe à 21.91% une fois la base Social Security épuisée, puis saute à 49.31%. Cette dernière barre n'est pas une tranche. Au-dessus de $201,750 de revenu imposable, la déduction de la section 199A commence à se retirer pour un sole proprietor sans salaires W-2 et sans biens qualifiés, et elle a entièrement disparu à $276,750. Perdre la déduction et payer l'impôt sur le revenu supplémentaire en même temps, voilà ce qui produit un taux marginal qu'aucun barème ne contient.
En pratique : si votre bénéfice file au-delà d'environ $200,000, le dernier morceau de l'année est le plus cher, et c'est le point où payer un comptable cesse d'être optionnel.
Le safe harbour est une règle de pénalité, pas une cible d'épargne
L'IRS veut l'argent au fur et à mesure que vous le gagnez. Sa propre documentation, revue pour la dernière fois le 28 juin 2026 : « Les personnes physiques, y compris les entrepreneurs individuels, les associés et les actionnaires de sociétés S, doivent généralement effectuer des paiements d'impôt estimé si elles s'attendent à devoir $1,000 ou plus d'impôt au dépôt de leur déclaration. »
Pour l'année fiscale 2026, les quatre acomptes tombent le 15 avril 2026, 15 juin 2026, 15 septembre 2026 et 15 janvier 2027. Ce qui arrête la pénalité de sous-paiement, c'est le paiement annuel requis : le plus petit entre 90% de l'impôt de cette année et 100% de celui de l'an dernier (110% si le revenu brut ajusté de l'an dernier dépassait $150,000).
Ce « plus petit des deux » est l'endroit où les gens se font piéger, parce que dans une bonne année le test de l'année précédente est de loin le moins cher — et le payer n'est pas la même chose qu'être prêt.
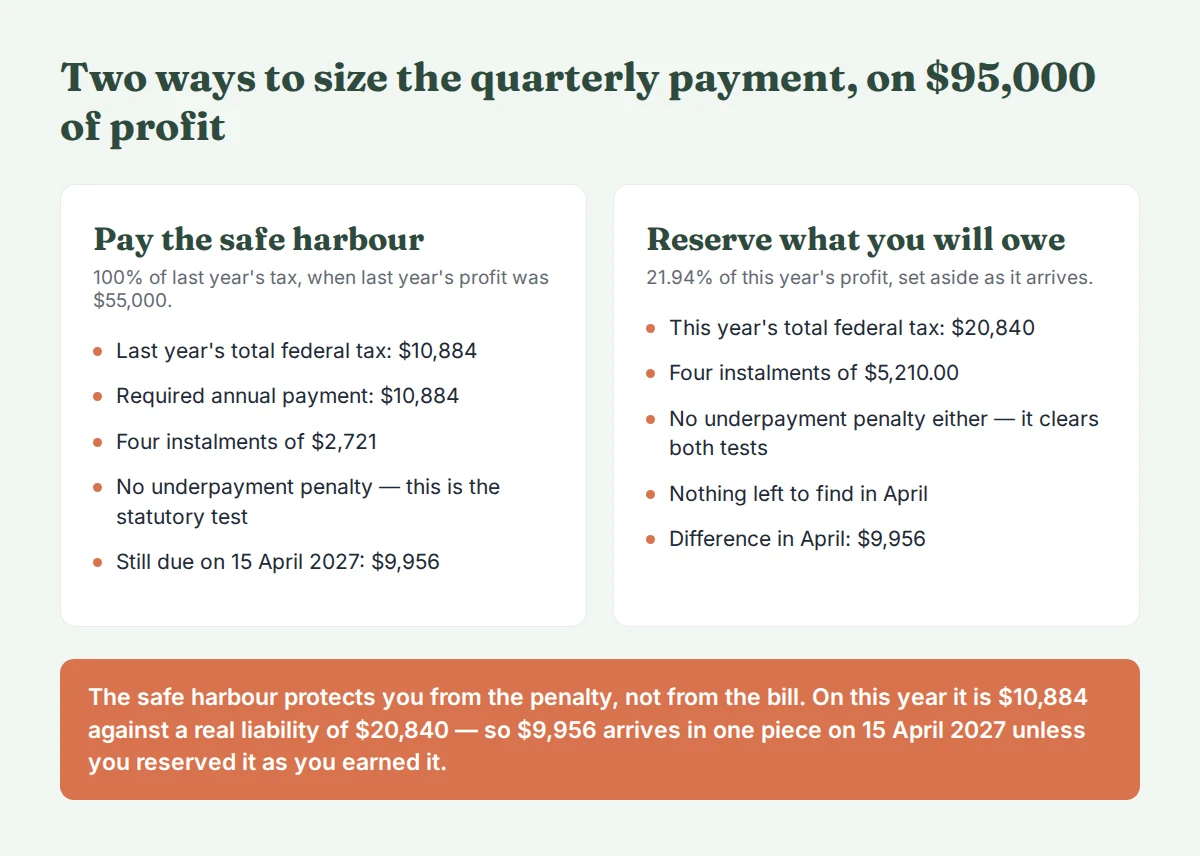
Le bénéfice de l'an dernier, $55,000, a produit $10,884 d'impôt fédéral. Les $95,000 de cette année produisent $20,840, soit 21.94% du bénéfice. Les deux tests sont 90% de cette année — $18,756 — et 100% de l'an dernier — $10,884 — et la règle prend le plus petit. Donc $10,884, en quatre acomptes de $2,721, est une défense complète contre la pénalité de sous-paiement.
Cela laisse aussi $9,956 dus d'un seul bloc le 15 avril 2027.
Réservez plutôt les vrais 21.94% et les acomptes sont de $5,210, la pénalité est tout autant évitée, et avril est une formalité. Utilisez le safe harbour pour décider ce que vous envoyez ; utilisez la charge réelle pour décider ce que vous gardez. Ce sont deux questions différentes et le safe harbour ne répond qu'à la première.
Ce qui arrive aux gens qui devinent
Sur l'exercice fiscal 2025, l'IRS a infligé 15,734,656 pénalités d'impôt estimé sur des déclarations de revenus de personnes physiques, de successions et de trusts, pour un total de $12,060,514,000 — une moyenne de $766.49 chacune. Rapporté aux 162.8 millions de déclarations de personnes physiques et 3.2 millions de successions et trusts déposées cette année-là, cela fait 9.48 pénalités pour cent déclarations : environ une sur dix.
Ce sont des décomptes administratifs de chaque déclaration que l'IRS a traitée, pas des estimations d'enquête, donc il n'y a pas de marge d'erreur à prévoir. Les dépôts du formulaire 1040-ES sont passés de 12,076,801 sur l'exercice 2024 à 13,315,355 sur l'exercice 2025 — en hausse de 10.26% en un an. La population en dessous est vaste : le BLS chiffrait l'emploi indépendant non incorporé à 9,735,000 en juillet 2026, encore que celui-là soit une estimation désaisonnalisée issue d'une enquête mensuelle auprès des ménages plutôt qu'un décompte.
Rien de tout cela ne plaide pour sur-réserver. Cela plaide pour réserver le bon montant selon un calendrier, ce qui est une discipline différente de réserver un gros montant quand on y pense.
La marche à suivre
- Calculez le bénéfice net, pas le chiffre d'affaires. Recettes moins dépenses professionnelles déductibles. Chaque pourcentage de cet article est une part de ce nombre, et appliquer 25% aux recettes brutes est une erreur différente et bien pire que toutes celles discutées ici.
- Calculez la charge réelle une fois, au premier trimestre, avec votre meilleure estimation de l'année. Puis divisez par quatre. Si vos revenus sont en dents de scie, la méthode des acomptes au revenu annualisé vous laisse payer en proportion du moment où vous avez gagné plutôt qu'en quatre parts égales.
- Vérifiez le safe harbour de l'année précédente comme plancher, pas comme cible. Envoyez au moins le paiement annuel requis ; gardez la charge réelle.
- Déplacez l'argent le jour où il arrive, pas en fin de trimestre. Un pourcentage de chaque paiement reçu, vers un compte depuis lequel vous ne dépensez pas. Notre calculateur d'objectif d'épargne gratuit transformera un chiffre annuel en virement hebdomadaire, et le calculateur de budget vous montrera s'il tient.
- Recalculez à la fin de chaque trimestre. Un bénéfice en avance de 40% sur le plan change le nombre, et dans les plages de retrait ci-dessus, il le change brutalement.
- Ajoutez votre État. Tout ici est fédéral. Un État à taux plat de 5% ajoute quelque chose de proche de cinq points à chaque part ci-dessus — proche, pas exact, parce que la plupart des États partent de leur propre définition du revenu imposable et que peu d'entre eux reconnaissent la déduction de la section 199A.
- En janvier, notez ce que c'était vraiment. Votre propre taux effectif tiré de la déclaration de l'an dernier est un meilleur point de départ que n'importe quelle fourchette, et c'est de toute façon le nombre que le safe harbour de l'année précédente utilise.
Si vos revenus arrivent par morceaux imprévisibles, la mise de côté repose sur un problème plus grand, et budgéter avec un revenu irrégulier est la pièce à lire d'abord. Tenir la réserve comme son propre fonds de provision plutôt que comme un vague surplus, c'est ce qui l'empêche d'être dépensée.
Les limites honnêtes
- Ceci n'est pas du conseil fiscal. C'est de l'arithmétique sur des règles publiées de 2026, et votre déclaration peut contenir des choses que cet article ne modélise pas — crédits, plus-values, déductions détaillées, une option société S, plus d'une activité, une perte reportée.
- Fédéral seulement. Pas d'impôt sur le revenu d'État ou de ville, pas de Net Investment Income Tax, pas d'Additional Medicare Tax sauf là où l'échelle croise son seuil.
- Les exemples supposent la déduction standard et aucun salarié. Des salaires W-2 versés par l'activité changent matériellement le calcul de la section 199A au-dessus du seuil.
- Un pourcentage est un outil de planification, pas un paiement. Deux personnes au même bénéfice et aux foyers différents doivent des montants séparés de $9,535. Une fois votre propre chiffre en main, servez-vous-en et mettez le pourcentage à la retraite.
La version courte
La mise de côté n'est pas un seul nombre, et la différence entre le bon et 25–30% se mesure en milliers de dollars dans les deux sens. Pour un sole proprietor célibataire sans rien d'autre en cours, la vraie part du bénéfice est en gros 16% à $25,000, 20% à $60,000, 25% à $150,000. Ajoutez un conjoint bien payé ou votre propre emploi salarié et elle dépasse 30%. Calculez la vôtre, divisez par quatre, et déplacez l'argent le jour où chaque facture est payée.
D'où viennent ces nombres. Chaque chiffre fiscal de cet article a été calculé avec le même moteur qui est livré comme notre US Self-Employed Tax Engine — fédéral américain, année fiscale 2026, 30 constantes chacune rattachée au document IRS ou SSA d'où elle a été lue, 22 cas de contrôle, 210 assertions, recoupé avec PolicyEngine US. Les graphiques et la prose sont générés d'une seule exécution, ils ne peuvent donc pas se contredire. Le classeur prend votre propre bénéfice, votre statut de dépôt et votre foyer et produit le chiffre trimestriel directement, y compris la méthode des acomptes annualisés pour une année en dents de scie. Si vous préférez voir comment nous construisons cela avant de dépenser quoi que ce soit, il y a un pack d'échantillons gratuit.
Sources. Ramsey Solutions, « What Are Freelance Taxes? », mis à jour le 7 juillet 2026 · 1-800Accountant, « How Much Should You Set Aside for 1099 Taxes? », 20 avril 2026 · IRS, « Estimated taxes », revu pour la dernière fois le 28 juin 2026 · IRS Data Book FY2025, tableau 4-2, pénalités civiles infligées et tableau 1-2, déclarations déposées, publié le 5 juin 2026 (IR-2026-74) · BLS via FRED, série LNS12027714, Employment Level — Self-Employed, Unincorporated, juillet 2026, publié le 7 août 2026.



