
Wie viel du als Selbstständiger für Steuern zurücklegen solltest (US-Bundessteuer, 2026)
Alles Folgende ist US-Bundessteuer für das Steuerjahr 2026 — die Erklärung, die Anfang 2027 eingereicht wird. Wenn du im Vereinigten Königreich, in Kanada, Australien oder sonstwo bist, trägt die Struktur des Arguments, aber keine einzige Zahl, und die Dollarbeträge solltest du als die von jemand anderem betrachten. Einkommensteuern von Bundesstaat und Stadt sind ebenfalls nicht enthalten, und in Kalifornien, New York oder Oregon ist das kein Rundungsfehler.
Der Rat, den alle geben, ist eine Spanne. Ramsey Solutions, aktualisiert am 7. Juli 2026: „Wir empfehlen, rund 25-30% deines Freelance-Einkommens auf einem separaten Sparkonto zurückzulegen, um sowohl die Einkommensteuer als auch die Selbstständigensteuer zu decken." 1-800Accountant, 20. April 2026: „Selbstständige legen typischerweise 25% bis 30% ihres Einkommens zurück, um die 1099-Steuern jedes Jahr zu bedienen."
Die Spanne ist vernünftig. Sie ist auch auf eine Weise falsch, auf die man zeigen kann — und in welche Richtung sie falsch liegt, hängt von Tatsachen über dich ab, die die Spanne nicht sehen kann.
Was die Spanne falsch macht
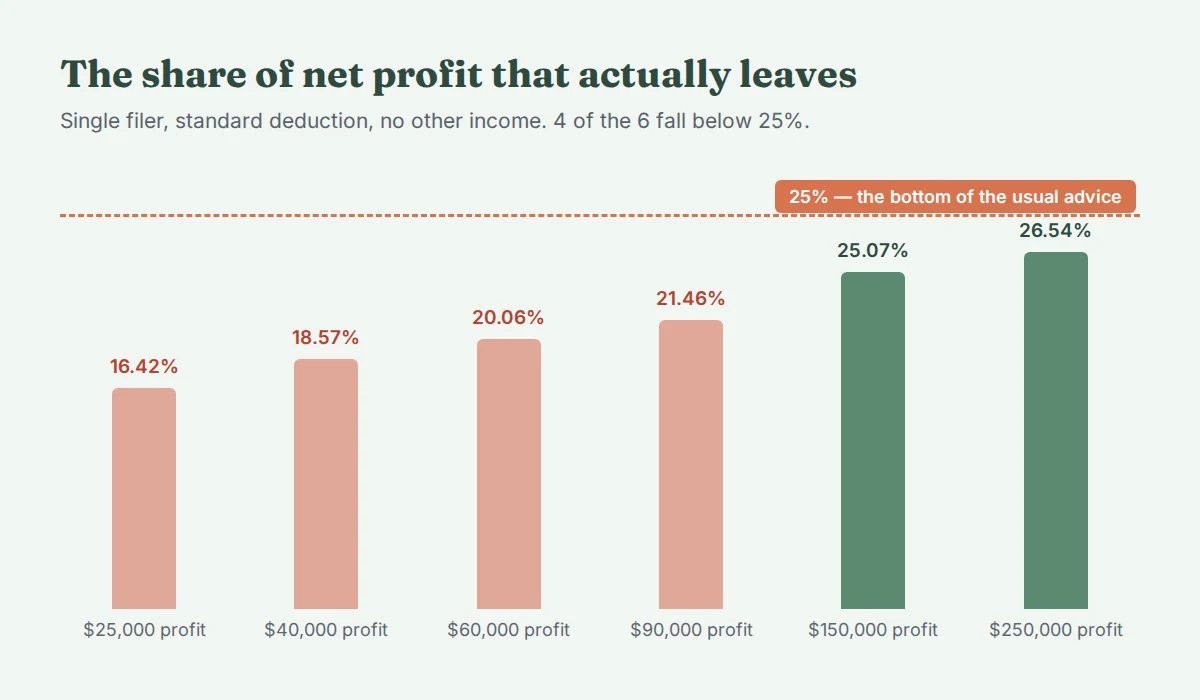
Für einen ledigen Sole Proprietor ohne weiteres Einkommen läuft der Anteil des Nettogewinns, der in Bundessteuer abfließt, von 16.42% bei $25,000 Gewinn bis 26.54% bei $250,000 — eine Streuung von 10.12 Prozentpunkten genau in dem Bereich, in dem die meisten Selbstständigen tatsächlich sitzen. Nur zwei dieser sechs Stufen erreichen überhaupt 25%.
Lege bei $60,000 Gewinn 30% zurück, und du hast $5,963 geparkt, die du nie geschuldet hast. Bei $25,000 sind es $3,396; bei $250,000 sind es $8,640. Das Geld ist nicht verloren, aber es verbringt das Jahr untätig auf einem Steuerkonto, statt eine Karte abzuzahlen oder in deinem eigenen Notgroschen zu sitzen.
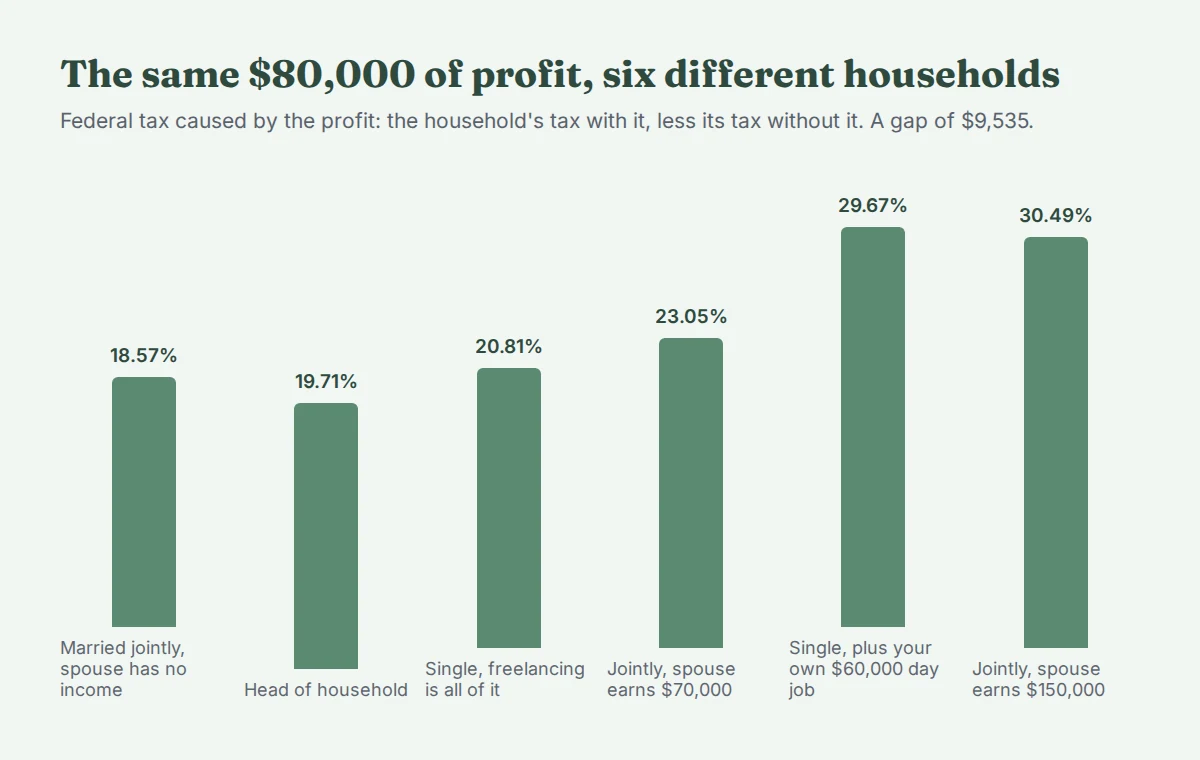
Jetzt die andere Richtung. Gleicher Gewinn, anderer Haushalt:
| Haushalt | Steuer auf die $80,000 | Anteil |
|---|---|---|
| Gemeinsam veranlagt, Ehepartner ohne Einkommen | $14,854 | 18.57% |
| Haushaltsvorstand | $15,769 | 19.71% |
| Ledig, Freelance ist alles | $16,648 | 20.81% |
| Gemeinsam, Ehepartner verdient $70,000 | $18,441 | 23.05% |
| Ledig, plus dein eigener $60,000-Job | $23,739 | 29.67% |
| Gemeinsam, Ehepartner verdient $150,000 | $24,389 | 30.49% |
Jeder dieser sechs zahlt exakt dieselbe Selbstständigensteuer von $11,304, weil Schedule SE ein Pro-Person-Formular ist, das den Rest des Haushalts nie ansieht. Alles andere bewegt sich. Die Lücke zwischen der obersten und der untersten Zeile beträgt $9,535 auf dieselben $80,000 — 11.92 Prozentpunkte — und nichts davon erklärt sich daraus, wie viel du verdient oder wie sauber du Ausgaben erfasst hast.
Das ist der Fall gegen die Spanne. Sie ist zu hoch für einen Solo-Erklärer mit bescheidenem Gewinn und zu niedrig für jemanden, dessen Partner gut verdient oder der zusätzlich zu einem Angestelltenjob freiberuflich arbeitet.
Woher die Zahl wirklich kommt
Vier Dinge entscheiden sie, und sie wirken zusammen.
Erstens. Die Selbstständigensteuer wird auf 92.35% des Gewinns erhoben, nicht auf alles. Der Satz ist 15.3% — 12.4% für Social Security und 2.9% für Medicare — aber Schedule SE wendet ihn auf den Nettoverdienst an, und der ist 92.35% des Nettogewinns. Der effektive Satz auf den Gewinn ist also 14.13%, nicht 15.3%. Unter $400 Nettoverdienst gibt es gar keine Selbstständigensteuer.
Zweitens. Die Social-Security-Hälfte hört auf. Für 2026 liegt die Bemessungsgrenze bei $184,500. Weil die Grenze auf den Nettoverdienst statt auf den Gewinn wirkt, beginnt sie bei $199,783.43 Nettogewinn zu greifen. Darüber läuft nur der Medicare-Teil von 2.9% weiter, und der Steueranteil am Gewinn fällt.
Drittens. Zwei Abzüge laufen vor der Einkommensteuer. Die Hälfte der Selbstständigensteuer geht vom Einkommen ab. Danach geht auch der Standardabzug ab — $16,100 ledig, $32,200 gemeinsam veranlagt, $24,150 als Haushaltsvorstand.
Viertens. Der Abzug nach Section 199A nimmt 20% obendrauf weg. Für einen Sole Proprietor ist er das Kleinere aus 20% des qualifizierten Geschäftseinkommens und 20% des zu versteuernden Einkommens vor dem Abzug. Im durchgerechneten Beispiel unten kommen die beiden auf $11,152 und $7,932, und bindend ist die Grenze des zu versteuernden Einkommens — das übliche Ergebnis bei bescheidenen Gewinnen, und der Grund, warum der Abzug weniger wert ist, als „20% Rabatt" klingt.
Hier sind alle vier auf $60,000 Nettogewinn, ledig, Standardabzug, sonst nichts:
| Zeile | Betrag |
|---|---|
| Nettogewinn (Schedule C, Zeile 31) | $60,000 |
| Nettoverdienst, 92.35% davon (Schedule SE, Zeile 4a) | $55,410 |
| Social Security, 12.4% | $6,871 |
| Medicare, 2.9% | $1,607 |
| Selbstständigensteuer | $8,478 |
| Abzüglich der absetzbaren Hälfte | −$4,239 |
| Bereinigtes Bruttoeinkommen | $55,761 |
| Abzüglich Standardabzug | −$16,100 |
| Zu versteuerndes Einkommen vor Section 199A | $39,661 |
| Abzüglich Abzug nach Section 199A | −$7,932 |
| Zu versteuerndes Einkommen | $31,729 |
| Einkommensteuer darauf | $3,559 |
| Bundessteuer gesamt | $12,037 |
$12,037 auf $60,000 sind 20.06% — rund $1,003.08 im Monat. Beachte, was die beiden Abzüge getan haben: Aus $60,000 Gewinn wurden $31,729 zu versteuerndes Einkommen, also haben 47.1% des Gewinns nie eine Stufe erreicht. Beachte auch, dass die Selbstständigensteuer das 2.38-Fache der Einkommensteuer ist. Für die meisten unter sechsstelligen Gewinnen ist die lohnsteuerartige Abgabe die Rechnung und die Einkommensteuer die kleinere Hälfte.
Die nächsten $10,000 werden nicht wie die letzten besteuert
Der Anteil des Gewinns, der abfließt, ist eine Zahl. Was das nächste Stück Arbeit kostet, ist eine andere — und sie bewegt sich auf eine Weise, die Leute überrascht.
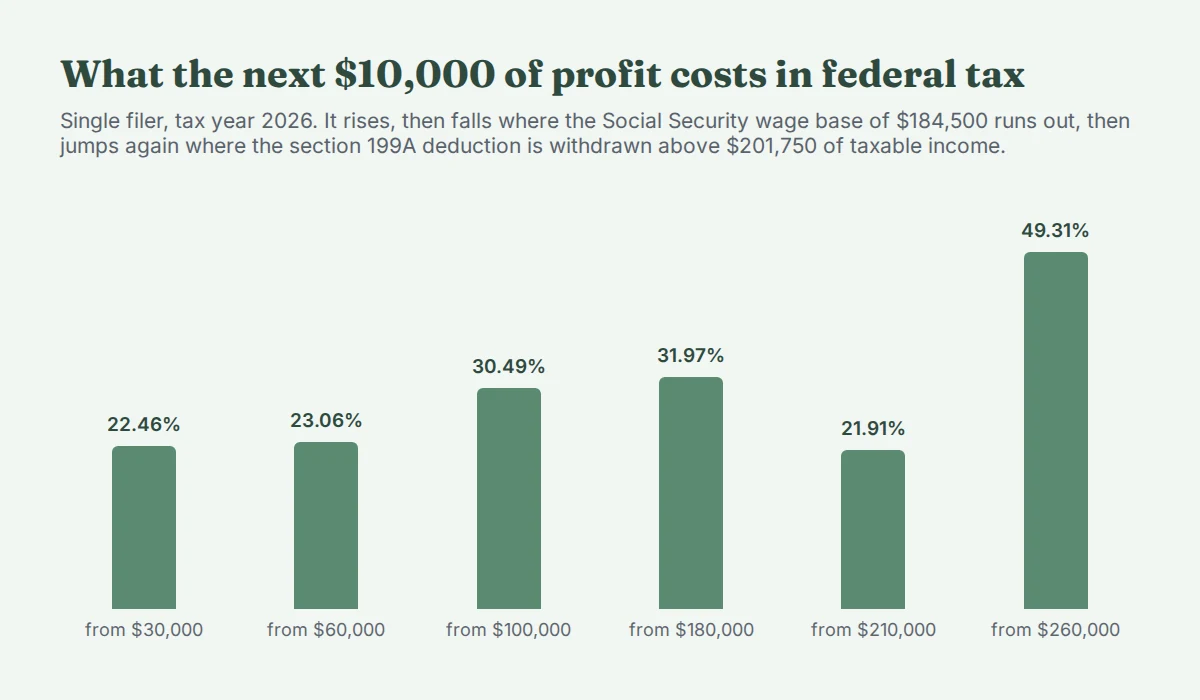
Sie klettert von 22.46% auf 31.97%, fällt dann auf 21.91%, sobald die Social-Security-Bemessungsgrenze aufgebraucht ist, und springt dann auf 49.31%. Dieser letzte Balken ist keine Tarifstufe. Oberhalb von $201,750 zu versteuerndem Einkommen beginnt der Abzug nach Section 199A für einen Sole Proprietor ohne W-2-Löhne und ohne qualifiziertes Vermögen auszulaufen, und bei $276,750 ist er ganz weg. Den Abzug zu verlieren und gleichzeitig Steuer auf das zusätzliche Einkommen zu zahlen — das erzeugt einen Grenzsatz, den keine Tariftabelle enthält.
Praktisch heißt das: Wenn dein Gewinn an etwa $200,000 vorbeizieht, ist das letzte Stück des Jahres das teure, und es ist der Punkt, an dem ein Steuerberater aufhört, optional zu sein.
Der Safe Harbour ist eine Zuschlagsregel, kein Sparziel
Der IRS will das Geld, während du es verdienst. Seine eigene Anleitung, zuletzt geprüft am 28. Juni 2026: „Einzelpersonen, einschließlich Einzelunternehmern, Gesellschaftern und Anteilseignern von S-Korporationen, müssen in der Regel Vorauszahlungen auf die geschätzte Steuer leisten, wenn sie erwarten, bei Abgabe ihrer Erklärung $1,000 oder mehr an Steuern zu schulden."
Für das Steuerjahr 2026 sind die vier Raten fällig am 15. April 2026, 15. Juni 2026, 15. September 2026 und 15. Januar 2027. Was den Zuschlag für Unterzahlung stoppt, ist die erforderliche Jahreszahlung: das Kleinere aus 90% der diesjährigen Steuer und 100% der letztjährigen (110%, wenn das bereinigte Bruttoeinkommen des Vorjahres über $150,000 lag).
Dieses Kleinere-aus ist die Stelle, an der Leute straucheln, denn in einem guten Jahr ist der Vorjahres-Test der weit billigere — und ihn zu zahlen ist nicht dasselbe wie bereit zu sein.
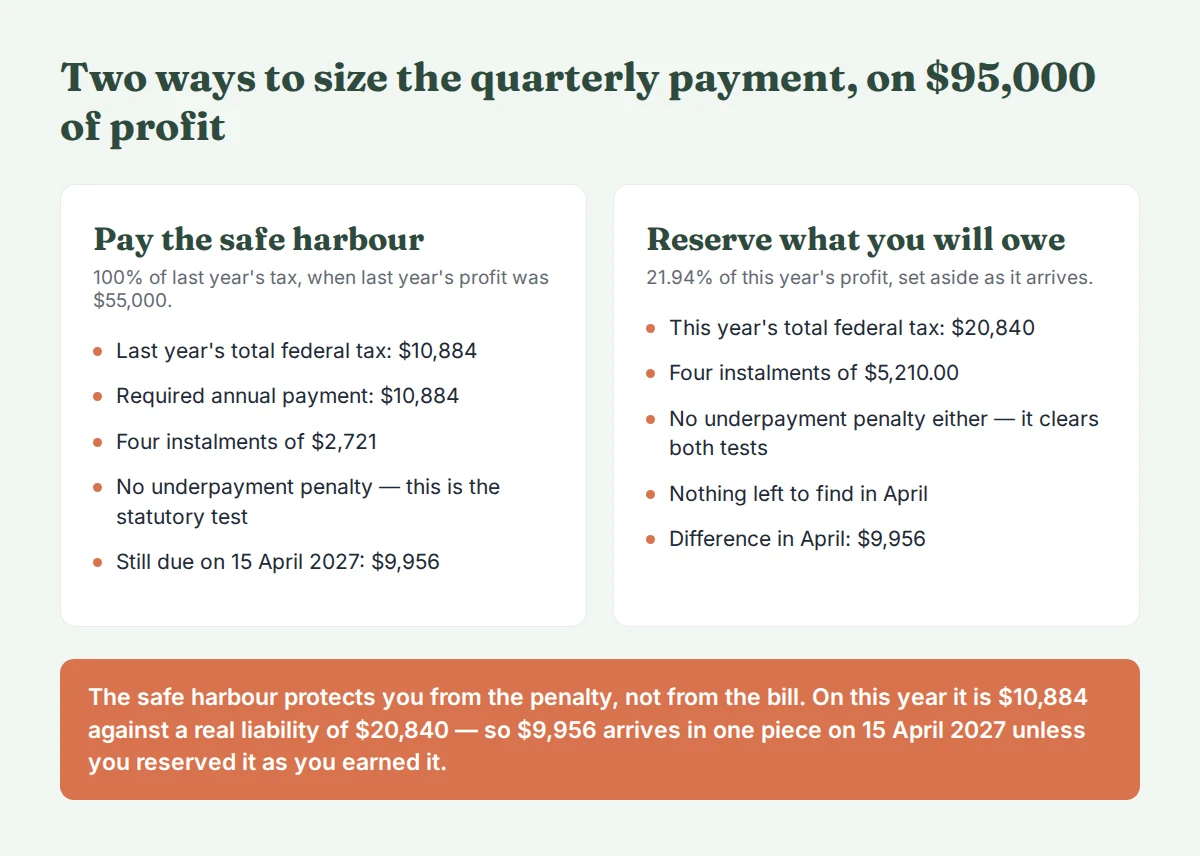
Der Vorjahresgewinn von $55,000 ergab $10,884 Bundessteuer. Die diesjährigen $95,000 ergeben $20,840, also 21.94% des Gewinns. Die beiden Tests sind 90% von diesem Jahr — $18,756 — und 100% vom letzten — $10,884 — und die Regel nimmt das Kleinere. Also sind $10,884, vier Raten zu $2,721, eine vollständige Verteidigung gegen den Unterzahlungszuschlag.
Es lässt außerdem $9,956 übrig, fällig in einem Stück am 15. April 2027.
Lege stattdessen die echten 21.94% zurück, und die Raten sind $5,210, der Zuschlag ist genauso vermieden, und der April ist eine Formalität. Nutze den Safe Harbour, um zu entscheiden, was du schickst; nutze die echte Last, um zu entscheiden, was du hältst. Das sind zwei verschiedene Fragen, und der Safe Harbour beantwortet nur die erste.
Was mit Leuten passiert, die raten
Im Fiskaljahr 2025 setzte der IRS 15,734,656 Zuschläge zur geschätzten Steuer auf Einkommensteuererklärungen von Einzelpersonen, Nachlässen und Trusts fest, zusammen $12,060,514,000 — im Schnitt $766.49 pro Stück. Gegen die 162.8 Millionen Erklärungen von Einzelpersonen und 3.2 Millionen von Nachlässen und Trusts, die in dem Jahr eingereicht wurden, sind das 9.48 Zuschläge je hundert Erklärungen: ungefähr jede zehnte.
Das sind Verwaltungszählungen jeder Erklärung, die der IRS verarbeitet hat, keine Umfrageschätzungen — es gibt also keine Fehlermarge einzurechnen. Die Einreichungen des Formulars 1040-ES stiegen von 12,076,801 im Fiskaljahr 2024 auf 13,315,355 im Fiskaljahr 2025 — plus 10.26% in einem Jahr. Die Population darunter ist groß: BLS bezifferte die nicht inkorporierte selbstständige Beschäftigung im Juli 2026 auf 9,735,000, wobei das eine saisonbereinigte Schätzung aus einer monatlichen Haushaltsbefragung ist und keine Zählung.
Nichts davon ist ein Argument fürs Über-Zurücklegen. Es ist ein Argument dafür, den richtigen Betrag nach Plan zurückzulegen — eine andere Disziplin, als einen großen Betrag zurückzulegen, wann immer du daran denkst.
So gehst du es an
- Rechne mit dem Nettogewinn, nicht mit dem Umsatz. Einnahmen minus absetzbare Geschäftsausgaben. Jeder Prozentsatz in diesem Artikel ist ein Anteil dieser Zahl, und 25% auf den Bruttoumsatz anzuwenden ist ein anderer und viel schlimmerer Fehler als alle hier besprochenen.
- Berechne die tatsächliche Last einmal, im ersten Quartal, mit deiner besten Schätzung des Jahres. Dann teile durch vier. Ist dein Einkommen klumpig, lässt dich die annualisierte Ratenmethode im Verhältnis dazu zahlen, wann du verdient hast, statt in vier gleichen Teilen.
- Prüfe den Vorjahres-Safe-Harbour als Boden, nicht als Ziel. Schicke mindestens die erforderliche Jahreszahlung; halte die echte Last vor.
- Verschiebe das Geld am Tag des Eingangs, nicht zum Quartalsende. Ein Prozentsatz jeder eingegangenen Zahlung, auf ein Konto, von dem du nicht ausgibst. Unser kostenloser Sparziel-Rechner macht aus einer Jahreszahl eine wöchentliche Überweisung, und der Budget-Rechner zeigt dir, ob sie hineinpasst.
- Rechne am Ende jedes Quartals neu. Ein Gewinn, der 40% vor dem Plan liegt, ändert die Zahl — und in den Auslaufzonen oben ändert er sie scharf.
- Addiere deinen Bundesstaat. Alles hier ist Bundesebene. Ein Staat mit einem flachen Satz von 5% legt auf jeden Anteil oben etwas nahe fünf Punkte drauf — nahe, nicht exakt, weil die meisten Staaten von ihrer eigenen Definition des zu versteuernden Einkommens ausgehen und kaum einer den Abzug nach Section 199A anerkennt.
- Schreib im Januar auf, was es wirklich war. Dein eigener Effektivsatz aus der letztjährigen Erklärung ist ein besserer Startpunkt als jede Spanne, und es ist ohnehin die Zahl, die der Vorjahres-Safe-Harbour benutzt.
Kommt dein Einkommen in unberechenbaren Klumpen, sitzt die Rücklage auf einem größeren Problem, und Budgetieren mit unregelmäßigem Einkommen ist das Stück, das du zuerst lesen solltest. Die Reserve als eigenen Ansparfonds zu halten statt als vagen Überschuss ist das, was sie vor dem Ausgeben bewahrt.
Die ehrlichen Grenzen
- Das ist keine Steuerberatung. Es ist Arithmetik aus veröffentlichten Regeln für 2026, und deine Erklärung kann Dinge enthalten, die dieser Artikel nicht modelliert — Gutschriften, Kapitalgewinne, Einzelabzüge, eine S-Korporations-Wahl, mehr als ein Geschäft, einen vorgetragenen Verlust.
- Nur Bundesebene. Keine Einkommensteuer von Staat oder Stadt, keine Net Investment Income Tax, keine Additional Medicare Tax außer dort, wo die Leiter ihre Schwelle kreuzt.
- Die Beispiele unterstellen den Standardabzug und keine Angestellten. Vom Geschäft gezahlte W-2-Löhne ändern die Rechnung nach Section 199A oberhalb der Schwelle wesentlich.
- Ein Prozentsatz ist ein Planungswerkzeug, keine Zahlung. Zwei Menschen mit demselben Gewinn und verschiedenen Haushalten schulden Beträge, die $9,535 auseinanderliegen. Sobald du deine eigene Zahl hast, benutze sie und schicke den Prozentsatz in Rente.
Die Kurzfassung
Die Rücklage ist nicht eine Zahl, und der Unterschied zwischen der richtigen und 25–30% misst sich in Tausenden von Dollar in beide Richtungen. Für einen ledigen Sole Proprietor, bei dem sonst nichts läuft, ist der echte Anteil am Gewinn grob 16% bei $25,000, 20% bei $60,000, 25% bei $150,000. Kommt ein gut verdienender Ehepartner oder ein eigener Angestelltenjob dazu, geht es über 30%. Rechne deinen aus, teile durch vier, und verschiebe das Geld am Tag, an dem jede Rechnung bezahlt wird.
Woher diese Zahlen kommen. Jede Steuerzahl in diesem Artikel wurde mit derselben Engine berechnet, die als unsere US Self-Employed Tax Engine ausgeliefert wird — US-Bundesebene, Steuerjahr 2026, 30 Konstanten, jede an das IRS- oder SSA-Dokument gebunden, aus dem sie gelesen wurde, 22 Fixtures, 210 Prüfungen, gegengeprüft mit PolicyEngine US. Diagramme und Prosa entstehen aus einem einzigen Lauf, sie können sich also nicht widersprechen. Das Arbeitsbuch nimmt deinen eigenen Gewinn, Veranlagungsstatus und Haushalt und liefert die Quartalszahl direkt, einschließlich der annualisierten Ratenmethode für ein klumpiges Jahr. Wenn du erst sehen willst, wie wir so etwas bauen, bevor du etwas ausgibst, gibt es ein kostenloses Musterpaket.
Quellen. Ramsey Solutions, „What Are Freelance Taxes?", aktualisiert am 7. Juli 2026 · 1-800Accountant, „How Much Should You Set Aside for 1099 Taxes?", 20. April 2026 · IRS, „Estimated taxes", zuletzt geprüft am 28. Juni 2026 · IRS Data Book FY2025, Tabelle 4-2, festgesetzte zivile Zuschläge und Tabelle 1-2, eingereichte Erklärungen, veröffentlicht am 5. Juni 2026 (IR-2026-74) · BLS via FRED, Reihe LNS12027714, Employment Level — Self-Employed, Unincorporated, Juli 2026, veröffentlicht am 7. August 2026.



