
Eine vierteljährliche Steuervorauszahlung verpasst? Was es wirklich kostet (USA, 2026)
Alles Folgende ist US-Bundessteuer, für das Steuerjahr 2026. Die dritte Rate des Jahres ist am Dienstag, 15. September 2026 fällig — genau deshalb erscheint dieser Text jetzt: Wenn eine Juni-Zahlung ausgefallen ist, sind die Wochen vor diesem Datum die Zeit, in der die Reparatur noch billig ist. Die Steuervorauszahlungen der Bundesstaaten laufen nach eigenen Regeln mit eigenen Zuschlägen, und nichts davon wird hier behandelt.
Bei diesen Zahlen lohnt sich Präzision, denn das ist einer der häufigsten Zuschläge, die der IRS erhebt. Im Fiskaljahr 2025 setzte er 15.73 Millionen Zuschläge auf Steuervorauszahlungen bei Erklärungen von Privatpersonen, Nachlässen und Trusts fest, zusammen $12,060,514,000 — im Schnitt $766.49 pro Fall (IRS Data Book FY2025, Tabelle 4-2).
Was passiert, wenn du eine vierteljährliche Steuervorauszahlung verpasst?
Eine zinsartige Arithmetik beginnt zu laufen, und sonst passiert nichts. Die Belastung ist der verpasste Betrag × Tage Verspätung × ein Jahressatz — derzeit 7% — geteilt durch 365; es gibt keine Pauschalstrafe, kein Verspätungsformular und keinen Brief, der im September irgendetwas fordert.
Das ist der ganze Mechanismus. Die Anleitung zum Formular 2210 fasst es in einer Zeile: „Der Zuschlag wird für die Zahl der Tage berechnet, die jede Unterzahlung unbezahlt bleibt." Der Satz wird jedes Quartal nach Section 6621 festgelegt, als kurzfristiger Bundeszinssatz plus 3 Punkte. Für 2026 waren es 7% im ersten Quartal, 6% im zweiten, 7% ab dem 1. Juli (Rev. Rul. 2026-10), und der IRS hat gerade erneut 7% für Oktober bis Dezember bestätigt.
Daraus folgen direkt zwei Dinge. Erstens: Eine verpasste Zahlung ist keine Katastrophe — bei gewöhnlichen Freelancer-Zahlen sind es Dutzende Dollar, keine Hunderte, wenn du noch im selben Quartal handelst. Zweitens: Es gibt kein Datum, an dem die Kosten auf einen Schlag eintreffen, also auch kein Datum, an dem es aufhört, schlimmer zu werden. Es ist ein Zähler.
Wie viel kostet eine verpasste Zahlung in Dollar?
Eine Rate von $3,000, die am 15. Juni 2026 fällig war, kostet $51.70, wenn sie am 15. September beglichen wird — 92 Tage Verspätung, 1.72% des Betrags. Bleibt sie liegen, bis die Erklärung am 15. April 2027 eingereicht wird, kostet derselbe Ausfall $173.67.
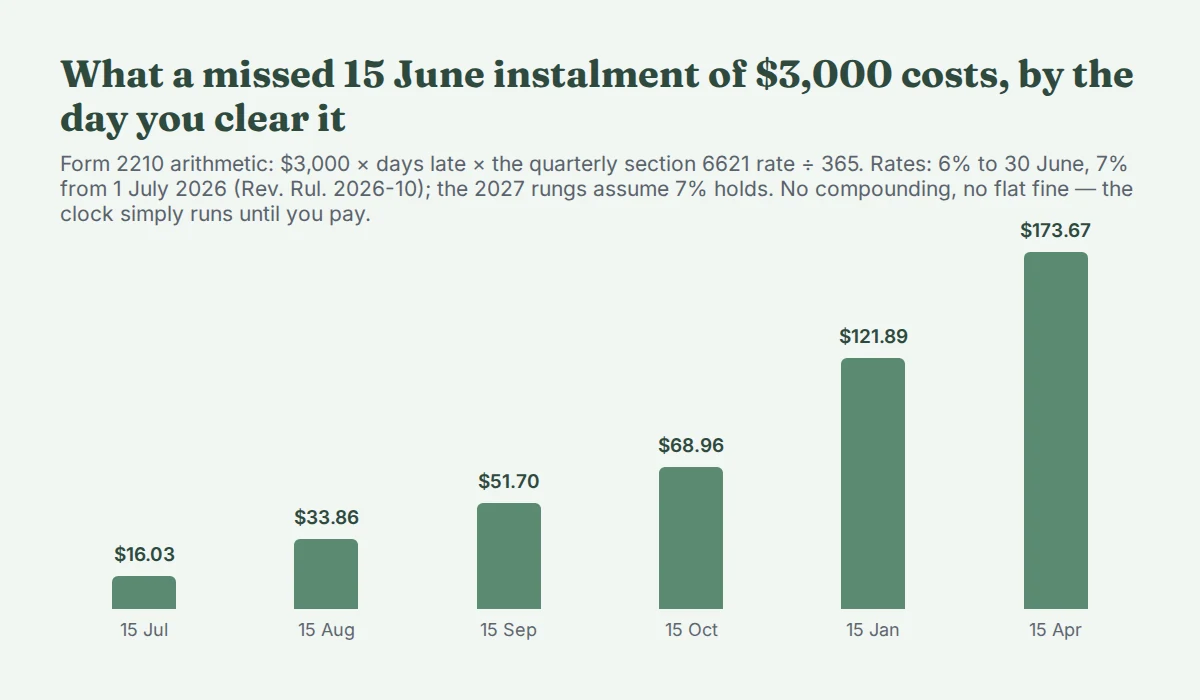
| Du begleichst am | Tage Verspätung | Zuschlag |
|---|---|---|
| 15. Juli 2026 | 30 | $16.03 |
| 15. August 2026 | 61 | $33.86 |
| 15. September 2026 | 92 | $51.70 |
| 15. Oktober 2026 | 122 | $68.96 |
| 15. Januar 2027 | 214 | $121.89 |
| 15. April 2027 | 304 | $173.67 |
Jede dieser Zeilen steckt in unserem kostenlosen Rechner für Säumniszuschläge, der genau diese Tageszähl-Arithmetik auf deine eigenen Raten anwendet — was jede hätte sein sollen, was du tatsächlich wann gezahlt hast, und das Datum, an dem du den Rest begleichen kannst — und zeigt, was ein weiterer Tag kostet.
Jeder Monat Warten legt auf diesen Betrag grob $17–18 drauf; bei 7% läuft der Zähler auf $3,000 mit etwa 58 Cent pro Tag. Die Skala ist linear — ein Ausfall von $6,000 kostet exakt das Doppelte jeder Zahl, einer von $1,500 die Hälfte. Die beiden Zeilen für 2027 unterstellen, dass der Satz bei 7% bleibt, wo er in drei von vier Quartalen des Jahres 2026 stand; die tatsächlichen Sätze für 2027 werden Quartal für Quartal verkündet. Und der Zähler hat einen harten Stopp: Der Zuschlag auf eine verpasste Rate läuft bis zum Zahltag oder bis zum Fälligkeitstag der Erklärung, je nachdem, was zuerst kommt.
Die Durchschnitte oben sagen, dass die meisten ihn laufen lassen: $766.49 über 15.73 Millionen Festsetzungen — das kostet „ich kümmere mich bei der Erklärung darum" in der Praxis.
Auf den 15. September warten oder jetzt zahlen?
Zahl jetzt. Die Uhr stoppt an dem Tag, an dem die Zahlung eintrifft, nicht am nächsten Quartalstermin — auf den 15. September zu warten, um einen Juni-Ausfall zu reparieren, bringt nichts und kostet in unserem Beispiel 58 Cent pro Tag.
Im September sind zwei getrennte Dinge fällig, und sie verschmelzen nicht. Die verspätete Juni-Rate stoppt ihren eigenen Zähler an dem Tag, an dem sie landet. Die September-Rate — sie deckt das Einkommen vom 1. Juni bis 31. August — ist eine eigene Zahlung mit eigenem Fälligkeitsdatum, und sie zu verpassen startet einen zweiten Zähler. Begleiche die alte heute, zahl die neue bis zum 15.
Es gibt kein Formular anzuhängen und nichts zu erklären, wenn du verspätet zahlst; die Abrechnung passiert einmal, auf dem Formular 2210 mit der Jahreserklärung. Du musst den Zuschlag nicht einmal selbst ausrechnen — der IRS macht das gern und stellt ihn dir in Rechnung — aber die Arithmetik oben ist exakt das, was auf der Rechnung stehen wird.
Wie viel muss eingezahlt sein, um den Zuschlag endgültig zu stoppen?
Genug, um auf Kurs für die erforderliche Jahreszahlung zu sein: der kleinere Wert aus 90% deiner Steuer für 2026 oder 100% deiner Steuer für 2025 — 110%, wenn dein bereinigtes Bruttoeinkommen 2025 über $150,000 lag. Erreiche zu jedem Termin ein Viertel dieser Zahl, und keine Rate gilt je als „verpasst", wie hoch deine endgültige Rechnung auch ausfällt.
Durchgerechnet für einen alleinstehenden Freelancer, der 2026 $60,000 Nettogewinn erwartet — Bundessteuer $12,037, berechnet mit derselben verifizierten Engine, die als unser Steuer-Workbook ausgeliefert wird — und dessen Erklärung für 2025 $9,000 Steuer bei einem AGI von $80,000 zeigte:
- 90% dieses Jahres: $10,833
- 100% des letzten Jahres: $9,000
- Erforderliche Jahreszahlung: der kleinere Wert — $9,000, also vier Raten zu je $2,250
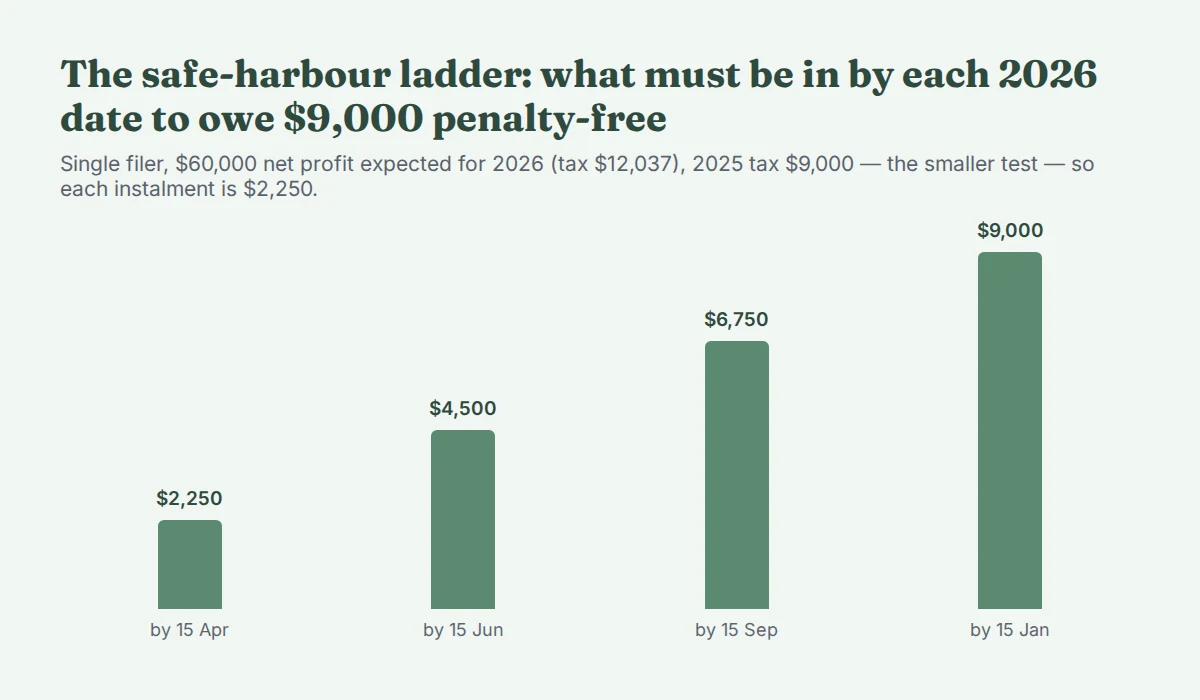
Bis zum 15. September sollten $6,750 der $9,000 drin sein. Wurde der Juni verpasst, ist der praktische Zug Anfang September eine einzige Zahlung, die die Jahressumme auf diese Zahl bringt — der alte Zähler stoppt am Tag ihres Eintreffens, und das Jahr ist zurück im Safe Harbour.
Die 110%-Variante funktioniert genauso, ist aber kein Straftarif: Die Regel nimmt immer den kleineren Test. Wer $30,000 Steuer für 2025 bei einem AGI von $200,000 hatte, vergleicht 110% des Vorjahres — $33,000 — mit 90% des laufenden Jahres, und wenn dieses Jahr magerer ausfällt (wieder unsere $10,833), zahlt er stattdessen vier Raten zu $2,708 nach dem Test des laufenden Jahres. Gutverdiener nach einem schlechten Jahr sind nicht an die Zahl des Vorjahres gekettet.
Zwei Ausgänge schließen die Frage komplett. Kommt deine Gesamtsteuer minus Quellensteuer auf unter $1,000, waren gar keine Vorauszahlungen nötig. Und wenn deine Erklärung für 2025 volle zwölf Monate abdeckte und null Steuer zeigte, gilt dasselbe — egal, was 2026 bringt.
Wenn du nichts davon von Hand rechnen willst: Unser kostenloser Rechner für die vierteljährliche Steuervorauszahlung berechnet die Steuerlast 2026, beide Safe-Harbour-Tests und den Ratenplan aus deinen eigenen Zahlen, im Browser, ohne Anmeldung.
Was, wenn dein Einkommen ungleichmäßig war — hast du überhaupt etwas verpasst?
Wenn das meiste deines Geldes für 2026 nach dem 31. Mai kam, kann die „verpasste" Juni-Rate weit kleiner sein als ein Viertel der Jahreszahl — womöglich ein paar hundert Dollar — denn Schedule AI des Formulars 2210 berechnet jede Rate aus dem Einkommen neu, das bis zum Ende jeder Periode tatsächlich verdient war. Für wirklich klumpige Jahre ist das kein Schlupfloch; es ist die Methode, die das Formular selbst anbietet.
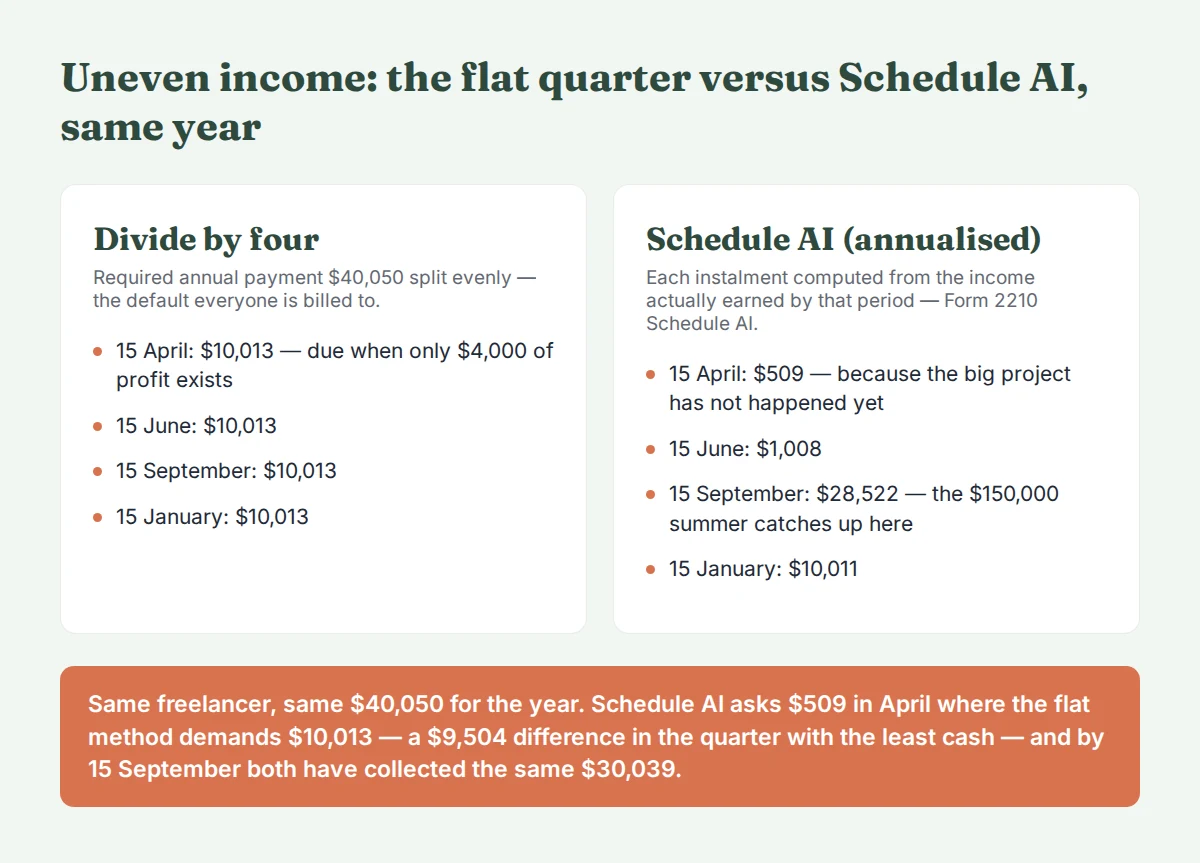
Das Paradebeispiel der Engine: ein Freelancer mit fast nichts bis Juni und einem Projekt über $150,000 im Juli–August. Die Viertelung verlangt $10,013 zu jedem Termin, auch in einem April, in dem nur $4,000 Gewinn existierten. Die Raten nach Schedule AI sind $509, $1,008, $28,522 und $10,011 — dieselben $40,050 übers Jahr, getaktet danach, wann das Geld wirklich kam. Bis zum 15. September haben beide Methoden in diesem Beispiel identische $30,039 eingesammelt; die Differenz von $9,504 sitzt komplett im Frühjahr, im Quartal mit dem wenigsten Geld.
Der Haken ist symmetrisch: Die September-Rate nach Schedule AI ist größer als die flache, wenn der Sommer groß war, und die Methode muss gewählt werden, indem Schedule AI mit der Erklärung eingereicht wird, Periode für Periode, mit der Buchführung dahinter. Unser Steuer-Workbook trägt die volle Schedule-AI-Berechnung über alle vier Perioden; der Artikel zum Zurücklegen behandelt, wie viel von jeder Zahlung überhaupt zu reservieren ist.
Kann Quellensteuer im Dezember eine verpasste Juni-Zahlung retten?
Ja — das ist die eine wirklich rückwirkende Reparatur. Die Anleitung zum Formular 2210: „Für einbehaltene Bundeseinkommensteuer und überschüssige Social Security oder Tier 1 RRTA giltst du als jemand, der ein Viertel dieser Beträge an jedem Fälligkeitstermin gezahlt hat, sofern du nichts anderes nachweisen kannst."
Vorauszahlungen zählen an dem Tag, an dem sie eintreffen; Quellensteuer gilt als gleichmäßig über alle vier Termine verteilt, wann immer sie tatsächlich anfiel. Ein Freelancer mit einem W-2-Job nebenbei — oder ein Ehepartner mit einem, bei gemeinsamer Erklärung — kann die Quellensteuer für die letzten Monate von 2026 erhöhen, und ein Viertel des Extras gilt als am 15. April gezahlt, bevor der Ausfall existierte. Dasselbe gilt für die Quellensteuer auf einen Jahresendbonus. Es ist der einzige Weg, Geld auf den April-Termin zu legen, nachdem der April-Termin vorbei ist.
Verspätete Vorauszahlungen können das nie: Sie stoppen den Zähler für die Zukunft, schreiben aber nie die Vergangenheit um. Gibt es nirgends im Haushalt ein W-2, ist diese Tür zu, und schnell zahlen ist der ganze Werkzeugkasten.
Wann wird der Zuschlag schlicht nicht erhoben?
Unter $1,000 Restschuld nach Quellensteuer, ein Vorjahr mit null Steuer oder ein bewilligter Erlass nach Formular 2210 — ansonsten greift die Arithmetik oben mechanisch. Die Erlass-Felder auf dem Formular decken Unglücksfälle, Katastrophen und bestimmte Renten- oder Invaliditätsfälle ab, und sie sind Anträge, keine Ansprüche.
Es lohnt auch zu benennen, was den Zuschlag nicht auslöst: Im April einen großen Restbetrag zu schulden ist für sich genommen in Ordnung, solange die Safe-Harbour-Tests unterwegs erfüllt wurden. Der Zuschlag überwacht das Timing der Zahlungen, nicht die Höhe der Endrechnung. Diese Unterscheidung — den Safe-Harbour-Betrag schicken, die echte Steuerlast zurückhalten — ist das Thema des Stücks zum Zurücklegen.
Die Kurzfassung
Eine verpasste Quartalszahlung ist ein Zähler, keine Strafe: Bei heutigen 7% kostet eine verpasste Rate von $3,000 etwa 58 Cent pro Tag, also kostet das Begleichen im September $51.70, wo der April $173.67 kostet. Zahl in dem Moment, in dem es dir auffällt; bring die Jahressumme bei der Gelegenheit auf die Safe-Harbour-Linie; prüf, ob Schedule AI bedeutet, dass der Ausfall kleiner war, als du denkst; und wenn irgendwo im Haushalt ein W-2 existiert, kann Quellensteuer im Dezember den April noch reparieren. Jede Zahl hier ist Arithmetik auf veröffentlichten Regeln, kein Rat zu deiner Erklärung — eine Erklärung mit Gutschriften, Kapitalgewinnen oder einer S-Corporation darin hat bewegliche Teile, die dieser Artikel nicht modelliert.
Woher diese Zahlen kommen. Die Steuerzahlen wurden mit der Engine berechnet, die als unser US Self-Employed Tax Engine ausgeliefert wird — US-Bundessteuer, Steuerjahr 2026, jede Konstante an das IRS- oder SSA-Dokument gebunden, aus dem sie gelesen wurde, 22 Fixtures, 210 Assertions, gegengeprüft mit PolicyEngine US — und die Zuschlagszahlen wenden die veröffentlichten Sätze der Section 6621 durch die eigene Tageszähl-Arithmetik des Formulars 2210 an, vor der Veröffentlichung zweimal unabhängig nachgerechnet. Online-Verkäufer, die ein 1099-K abstimmen, sollten stattdessen mit dem Verkäufer-Gewinn-Workbook beginnen, und das kostenlose Musterpaket zeigt, wie wir diese Dateien bauen, bevor du irgendetwas ausgibst.
Quellen. Rev. Rul. 2026-10, Internal Revenue Bulletin 2026-22 — 7% Unterzahlungssatz für das Quartal ab 1. Juli 2026 · Greenback Expat Tax Services, „IRS Raises Quarterly Interest Rates Back to 7%, Effective July 1", 27. Mai 2026 — der Satz für Q2 2026 von 6% · FingerLakes1.com, 24. August 2026 — 7% für Q4 2026 gehalten · IRS, Instructions for Form 2210 — Tageszähl-Arithmetik des Zuschlags und die Viertel-Regel für Quellensteuer · IRS Data Book FY2025, Tabelle 4-2 — 15,734,656 Zuschläge auf Steuervorauszahlungen, zusammen $12.06bn · Fälligkeitstermine der Raten nach Formular 1040-ES (2026), verifiziert gegen den Zahlungsplan-Check der Engine.



