
Perdeu um pagamento trimestral do imposto estimado? O que isso custa de verdade (EUA, 2026)
Tudo abaixo é imposto federal dos Estados Unidos, para o ano fiscal de 2026. A terceira parcela do ano vence na terça-feira, 15 de setembro de 2026, e é por isso que este texto existe agora: se um pagamento de junho ficou para trás, as semanas antes dessa data são quando consertar ainda sai barato. O imposto estimado estadual corre com regras próprias e multas próprias, e nada disso é coberto aqui.
Vale ser preciso com estes números, porque esta é uma das multas que o IRS mais aplica. No ano fiscal 2025 ele lançou 15.73 milhões de multas de imposto estimado em declarações de pessoas físicas, espólios e trusts, somando $12,060,514,000 — uma média de $766.49 cada (IRS Data Book FY2025, Tabela 4-2).
O que acontece se você perde um pagamento trimestral do imposto estimado?
Uma aritmética no estilo de juros começa a correr, e nada mais acontece. A cobrança é o valor perdido × dias de atraso × uma taxa anual — atualmente 7% — dividido por 365; não há valor fixo, nem formulário de atraso, nem carta exigindo nada em setembro.
Esse é o mecanismo inteiro. As instruções do Formulário 2210 põem isso em uma linha: «A multa é calculada pelo número de dias em que cada pagamento insuficiente permanece sem pagar». A taxa é fixada a cada trimestre segundo a seção 6621, como a taxa federal de curto prazo mais 3 pontos. Em 2026 ela foi de 7% no primeiro trimestre, 6% no segundo, 7% desde 1 de julho (Rev. Rul. 2026-10), e o IRS acaba de confirmar 7% de novo para outubro a dezembro.
Duas consequências saem direto daí. Primeira: um pagamento perdido não é uma catástrofe — com números comuns de freelancer são dezenas de dólares, não centenas, se você agir dentro do mesmo trimestre. Segunda: não há uma data em que o custo chegue de uma vez, então também não há uma data em que ele pare de piorar. É um contador.
Quanto custa em dólares um pagamento perdido?
Uma parcela de $3,000 que vencia em 15 de junho de 2026 custa $51.70 para quitar em 15 de setembro — 92 dias de atraso, 1.72% do valor. Deixada até a declaração ser entregue em 15 de abril de 2027, a mesma falta custa $173.67.
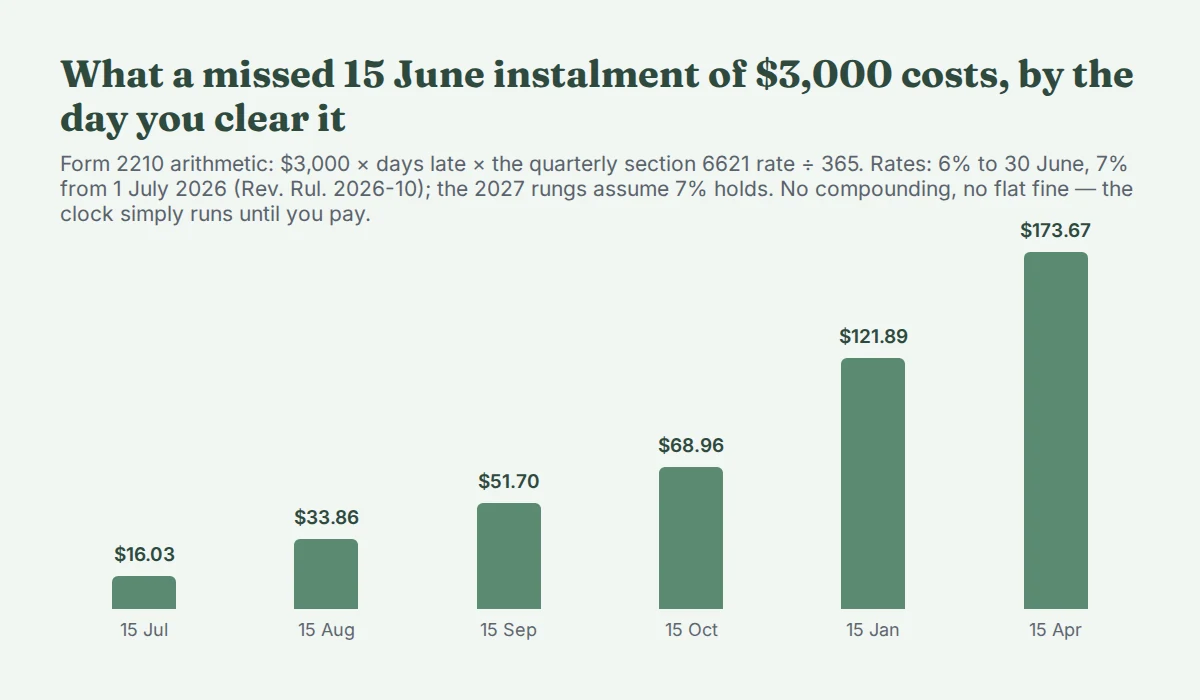
| Você quita em | Dias de atraso | Multa |
|---|---|---|
| 15 de julho de 2026 | 30 | $16.03 |
| 15 de agosto de 2026 | 61 | $33.86 |
| 15 de setembro de 2026 | 92 | $51.70 |
| 15 de outubro de 2026 | 122 | $68.96 |
| 15 de janeiro de 2027 | 214 | $121.89 |
| 15 de abril de 2027 | 304 | $173.67 |
Cada uma dessas linhas está na nossa calculadora de multa por pagamento insuficiente gratuita, que roda essa mesma aritmética de contagem de dias nas suas próprias parcelas — o que cada uma deveria ter sido, o que você pagou de fato e quando, e a data em que você pode quitar o resto — e mostra o que custa um dia a mais.
Cada mês de espera acrescenta cerca de $17–18 sobre esse valor; a 7%, o contador sobre $3,000 corre a uns 58 centavos por dia. A escala é linear — uma falta de $6,000 custa exatamente o dobro de cada número, uma de $1,500 a metade. As duas linhas de 2027 assumem que a taxa fica em 7%, onde esteve em três dos quatro trimestres de 2026; as taxas reais de 2027 são anunciadas trimestre a trimestre. E o contador tem uma parada dura: a multa sobre uma parcela perdida corre até a data em que você paga ou até o prazo da declaração, o que vier primeiro.
As médias acima dizem que a maioria deixa correr: $766.49 em 15.73 milhões de multas é o que «resolvo na hora de declarar» custa na prática.
Esperar 15 de setembro ou pagar agora?
Pague agora. O relógio para no dia em que o pagamento chega, não na próxima data trimestral — esperar 15 de setembro para consertar uma falta de junho não compra nada e custa 58 centavos por dia no nosso exemplo.
Duas coisas separadas vencem em setembro, e elas não se fundem. A parcela atrasada de junho para o próprio contador no dia em que aterrissa. A parcela de setembro — que cobre a renda de 1 de junho a 31 de agosto — é um pagamento próprio com prazo próprio, e perder ela liga um segundo contador. Quite a velha hoje, pague a nova até o dia 15.
Não há formulário para anexar nem nada a declarar ao pagar atrasado; o acerto de contas acontece uma vez, no Formulário 2210 com a declaração anual. Você nem precisa calcular a multa por conta própria — o IRS fará isso com prazer e mandará a cobrança — mas a aritmética acima é exatamente o que a cobrança dirá.
Quanto precisa estar pago para parar a multa de vez?
O bastante para estar no rumo do pagamento anual exigido: o menor entre 90% do seu imposto de 2026 e 100% do seu imposto de 2025 — 110% se a sua renda bruta ajustada de 2025 passou de $150,000. Cumpra um quarto desse número em cada data e nenhuma parcela fica «perdida» nunca, seja qual for a sua conta final.
Feito nas contas para um freelancer solteiro esperando $60,000 de lucro líquido em 2026 — imposto federal $12,037, calculado com o mesmo motor verificado que é entregue como nossa planilha de impostos — cuja declaração de 2025 mostrou $9,000 de imposto com um AGI de $80,000:
- 90% deste ano: $10,833
- 100% do ano passado: $9,000
- Pagamento anual exigido: o menor — $9,000, ou seja quatro parcelas de $2,250
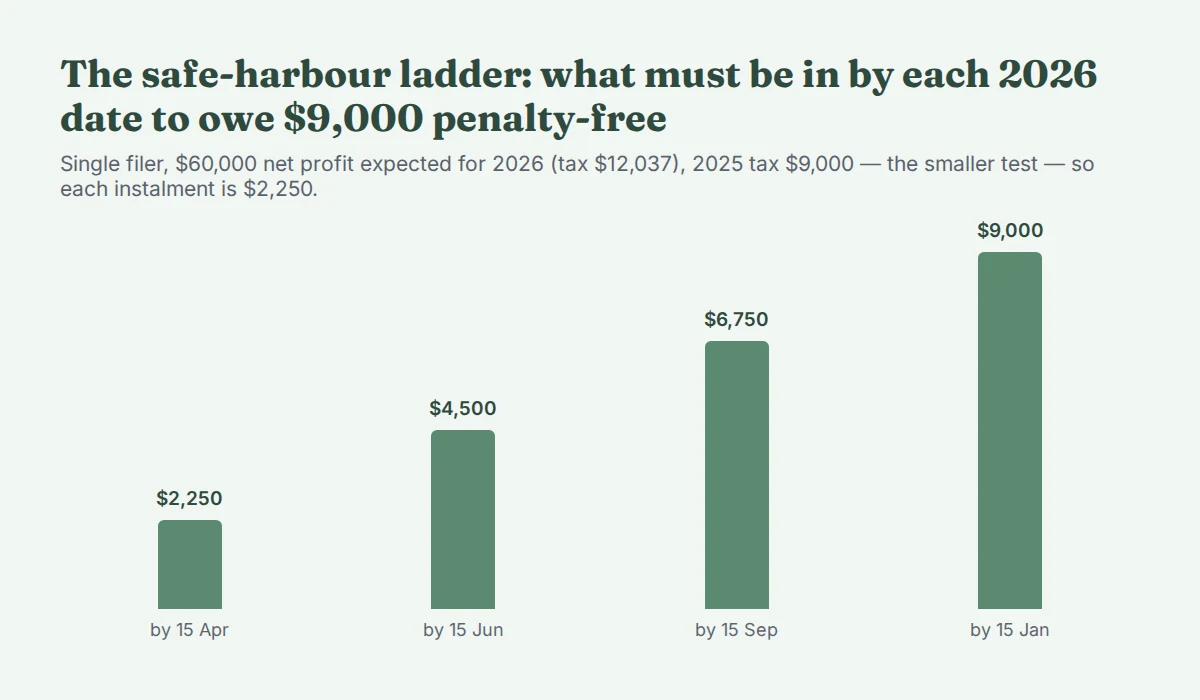
Até 15 de setembro, $6,750 dos $9,000 deveriam estar dentro. Se junho foi perdido, a jogada prática no início de setembro é um único pagamento que leve o total do ano a esse número — o contador velho para no dia em que ele chega, e o ano volta para dentro do porto seguro.
A versão de 110% funciona do mesmo jeito, mas não é uma tarifa de castigo: a regra sempre toma o teste menor. Um declarante com $30,000 de imposto de 2025 sobre um AGI de $200,000 compara 110% do anterior — $33,000 — com 90% do corrente, e se este ano vier mais magro (nossos $10,833 de novo), paga em vez disso quatro parcelas de $2,708 pelo teste do ano corrente. Quem ganha muito depois de um ano ruim não fica acorrentado ao número do ano passado.
Duas saídas fecham a questão por inteiro. Se o seu imposto total menos as retenções fica abaixo de $1,000, nenhum pagamento estimado era exigido. E se a sua declaração de 2025 cobriu doze meses completos e mostrou imposto zero, vale o mesmo, traga o que 2026 trouxer.
Se você prefere não fazer nada disso à mão, nossa calculadora do imposto estimado trimestral gratuita calcula a obrigação de 2026, os dois testes de porto seguro e o calendário de parcelas a partir dos seus próprios números, no navegador, sem cadastro.
E se a sua renda foi irregular — você perdeu mesmo alguma coisa?
Se a maior parte do seu dinheiro de 2026 chegou depois de 31 de maio, a parcela de junho que você «perdeu» pode ser bem menor que um quarto do número anual — talvez algumas centenas de dólares — porque o Anexo AI do Formulário 2210 recalcula cada parcela a partir da renda realmente obtida em cada período. Para anos de verdade irregulares isso não é uma brecha; é o método que o próprio formulário oferece.
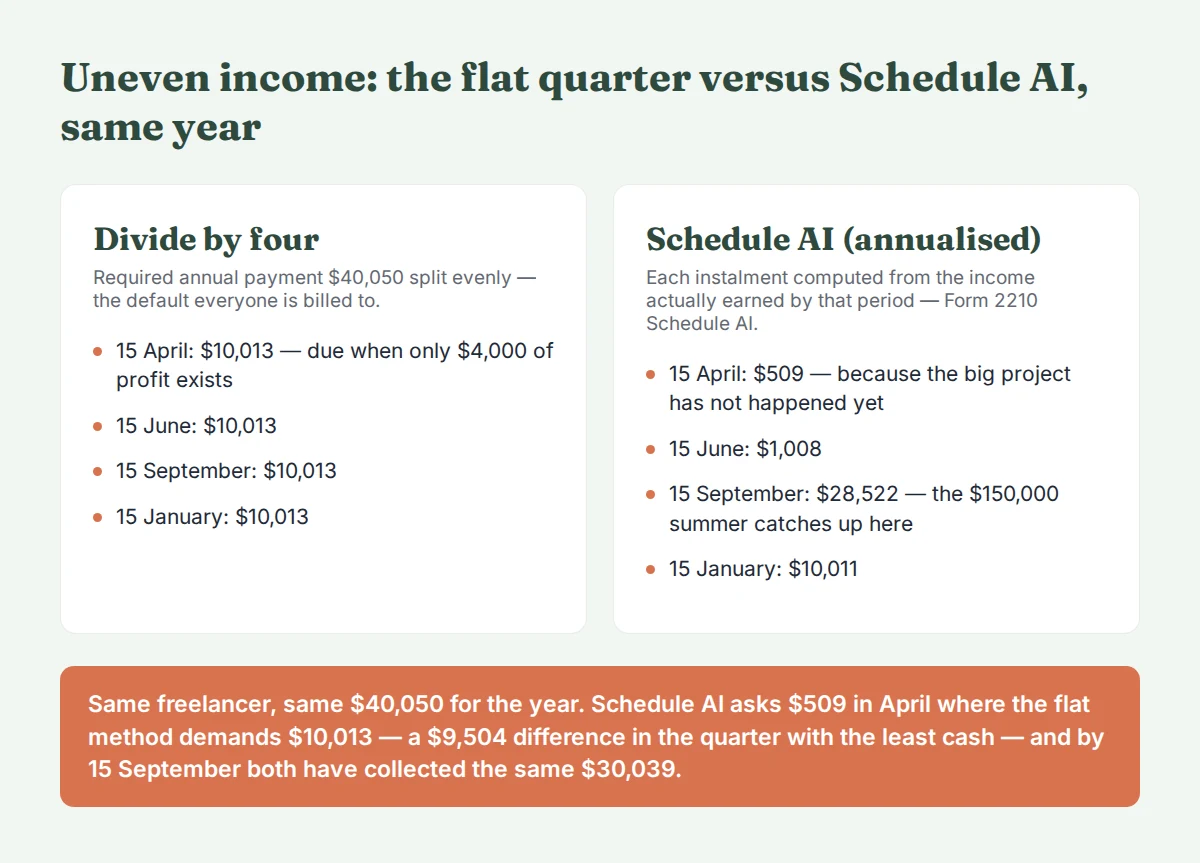
O exemplo de capa do motor: um freelancer quase sem nada até junho e um projeto de $150,000 em julho–agosto. Dividir por quatro exige $10,013 em cada data, incluindo um abril em que só existiam $4,000 de lucro. As parcelas do Anexo AI são $509, $1,008, $28,522 e $10,011 — os mesmos $40,050 no ano, sincronizados com quando o dinheiro de fato chegou. Até 15 de setembro os dois métodos arrecadaram os idênticos $30,039 neste exemplo; a diferença de $9,504 fica inteira na primavera, no trimestre com menos caixa.
O porém é simétrico: a parcela de setembro pelo Anexo AI é maior que a plana quando o verão foi grande, e o método precisa ser eleito entregando o Anexo AI com a declaração, período por período, com a contabilidade para sustentá-lo. Nossa planilha de impostos carrega o cálculo completo do Anexo AI nos quatro períodos; o artigo sobre quanto separar cobre quanto reservar de cada recebimento para começar.
A retenção pode resgatar em dezembro um pagamento de junho perdido?
Sim — este é o único conserto de verdade retroativo. As instruções do Formulário 2210: «Para o imposto de renda federal retido e o excesso de social security ou de tier 1 RRTA, considera-se que você pagou um quarto desses valores em cada data de vencimento, salvo se puder demonstrar o contrário».
Pagamentos estimados contam no dia em que chegam; a retenção é considerada espalhada por igual pelas quatro datas, tenha acontecido quando for. Um freelancer com um emprego W-2 ao lado — ou um cônjuge com um, em declaração conjunta — pode subir a retenção nos últimos meses de 2026, e um quarto do extra é tratado como pago em 15 de abril, antes de a falta existir. O mesmo vale para a retenção sobre um bônus de fim de ano. É o único jeito de pôr dinheiro na data de abril depois que a data de abril passou.
Pagamentos estimados atrasados nunca conseguem isso: eles param o contador dali em diante, mas jamais reescrevem o passado. Se não há W-2 em lugar nenhum da casa, essa porta está fechada, e pagar rápido é a caixa de ferramentas inteira.
Quando a multa simplesmente não é cobrada?
Menos de $1,000 devidos depois das retenções, um ano anterior com imposto zero, ou uma dispensa concedida no Formulário 2210 — fora isso, a aritmética acima se aplica mecanicamente. As caixas de dispensa do formulário cobrem sinistros, desastres e certos casos de aposentadoria ou invalidez, e são pedidos, não direitos.
Também vale nomear o que não dispara a multa: dever um saldo grande em abril é aceitável, por si só, desde que os testes de porto seguro tenham sido cumpridos pelo caminho. A multa vigia o calendário dos pagamentos, não o tamanho da conta final. Essa distinção — enviar o valor do porto seguro, segurar a obrigação real — é o assunto da peça sobre quanto separar.
A versão curta
Um pagamento trimestral perdido é um contador, não um valor fixo: aos 7% de hoje, uma parcela perdida de $3,000 custa uns 58 centavos por dia, então quitar em setembro custa $51.70 onde abril custa $173.67. Pague no momento em que notar; suba o total do ano até a linha do porto seguro já que está nisso; confira se o Anexo AI significa que a falta era menor do que você pensa; e se existe um W-2 em algum lugar da casa, a retenção de dezembro ainda pode reparar abril. Cada número aqui é aritmética sobre regras publicadas, não conselho sobre a sua declaração — uma declaração com créditos, ganhos de capital ou uma corporação S dentro tem peças móveis que este artigo não modela.
De onde vêm estes números. Os valores de imposto foram calculados com o motor que é entregue como nosso US Self-Employed Tax Engine — federal dos EUA, ano fiscal de 2026, cada constante amarrada ao documento do IRS ou da SSA de onde foi lida, 22 fixtures, 210 asserções, conferido contra o PolicyEngine US — e os valores da multa aplicam as taxas publicadas da seção 6621 pela própria aritmética de contagem de dias do Formulário 2210, recalculados duas vezes de forma independente antes da publicação. Vendedores online conciliando um 1099-K deveriam começar pela planilha de lucro do vendedor, e o pacote de amostras grátis mostra como construímos estes arquivos antes de você gastar qualquer coisa.
Fontes. Rev. Rul. 2026-10, Internal Revenue Bulletin 2026-22 — taxa de pagamento insuficiente de 7% para o trimestre que começa em 1 de julho de 2026 · Greenback Expat Tax Services, «IRS Raises Quarterly Interest Rates Back to 7%, Effective July 1», 27 de maio de 2026 — a taxa do Q2 2026, de 6% · FingerLakes1.com, 24 de agosto de 2026 — 7% mantido para o Q4 2026 · IRS, Instructions for Form 2210 — a aritmética da multa por contagem de dias e a regra do um quarto para a retenção · IRS Data Book FY2025, Tabela 4-2 — 15,734,656 multas de imposto estimado somando $12.06bn · Datas de vencimento das parcelas pelo Formulário 1040-ES (2026), verificadas contra a checagem de calendário de pagamentos do motor.



