
Tabella dell'aumento COLA della Social Security 2027 — quanto aggiunge il 3.6% al tuo assegno
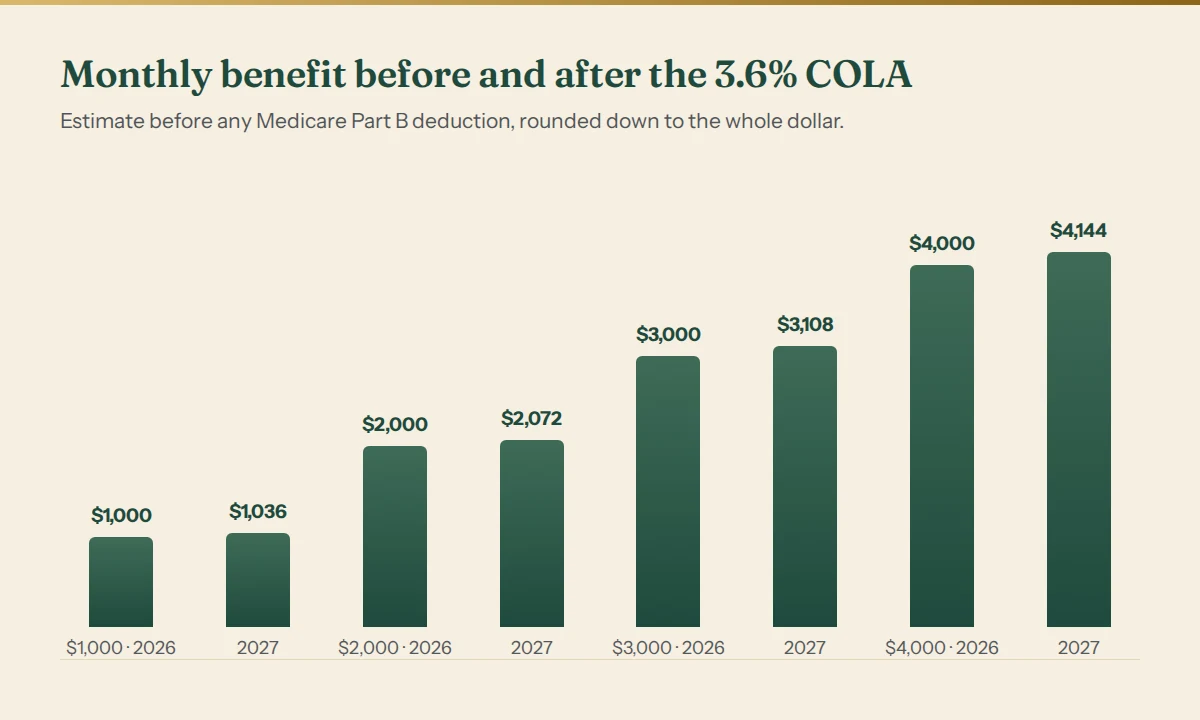
Le prestazioni della Social Security aumentano del 3.6% nel 2027. Moltiplica la tua prestazione mensile attuale per 1.036 e arrotonda per difetto al dollaro intero: $1,000 diventano circa $1,036, $2,000 diventano $2,072 e $4,000 diventano $4,144. La prestazione più alta viene pagata da gennaio 2027; chi riceve l'SSI vede il pagamento più alto il 31 dicembre 2026. Quello che arriva davvero sul conto può essere meno, perché il premio di Medicare Part B viene trattenuto dopo l'aumento, e il premio Part B del 2027 non era ancora stato annunciato al 21 ottobre 2026.
Tutti i dati ufficiali qui sotto vengono dalla scheda informativa SSA 2027 e dall'annuncio della SSA del 14 ottobre 2026. Le stime in dollari sono i nostri calcoli su quei dati. È un'informazione generale, non una consulenza legale o fiscale.
Come si calcola il tuo aumento COLA 2027?
La formula ha due passaggi:
- Nuova prestazione = prestazione mensile attuale × 1.036, arrotondata per difetto al dollaro intero.
- Aumento mensile = nuova prestazione − prestazione attuale; × 12 per l'anno.
Passo dopo passo:
- Trova la tua prestazione lorda attuale, cioè l'importo prima della trattenuta Medicare. È nella lettera delle prestazioni 2026 o nel tuo account my Social Security.
- Moltiplica per 1.036. Con $1,500: $1,500 × 1.036 = $1,554.
- Arrotonda per difetto al dollaro intero. La SSA non arrotonda per eccesso.
- Sottrai il premio Part B 2027, quando verrà pubblicato, se ti viene trattenuto dall'assegno.
La stima della SSA stessa segue la stessa aritmetica: la prestazione media di un lavoratore in pensione passa da $2,095 a $2,170 ($2,095 × 1.036 = $2,170.42, arrotondato per difetto).
Tabella dell'aumento COLA della Social Security 2027
Prestazione mensile stimata dopo il COLA del 3.6%, prima di qualsiasi trattenuta Medicare Part B. A fare fede è la lettera della SSA; può differire di un dollaro o giù di lì, perché la SSA applica il COLA a un importo di base, non all'assegno già arrotondato.
| Prestazione mensile 2026 | Prestazione stimata 2027 | Aumento al mese | Aumento all'anno |
|---|---|---|---|
| $500 | $518 | $18 | $216 |
| $750 | $777 | $27 | $324 |
| $1,000 | $1,036 | $36 | $432 |
| $1,250 | $1,295 | $45 | $540 |
| $1,500 | $1,554 | $54 | $648 |
| $1,750 | $1,813 | $63 | $756 |
| $2,000 | $2,072 | $72 | $864 |
| $2,250 | $2,331 | $81 | $972 |
| $2,500 | $2,590 | $90 | $1,080 |
| $2,750 | $2,849 | $99 | $1,188 |
| $3,000 | $3,108 | $108 | $1,296 |
| $3,250 | $3,367 | $117 | $1,404 |
| $3,500 | $3,626 | $126 | $1,512 |
| $3,750 | $3,885 | $135 | $1,620 |
| $4,000 | $4,144 | $144 | $1,728 |
Un esempio svolto
Una coppia di pensionati riceve $2,250 e $1,250 al mese nel 2026. Dopo il COLA: $2,250 × 1.036 = $2,331 e $1,250 × 1.036 = $1,295. Insieme fanno $3,626 invece di $3,500: $126 in più al mese, $1,512 all'anno, prima di Part B. Se a entrambi viene trattenuto Part B, l'aumento netto è $126 meno il doppio di quanto salirà il premio 2027. Finché il premio non è annunciato, fai il budget solo sulla cifra lorda.
Qual è il massimale contributivo (wage base) della Social Security nel 2027?
Il reddito massimo soggetto all'imposta Social Security sale da $184,500 a $192,300, cioè $7,800 in più. Le aliquote non cambiano: 6.2% per la Social Security e 1.45% per Medicare sui dipendenti (7.65% in tutto) e 15.3% per i lavoratori autonomi. L'imposta Medicare non ha alcun tetto. Un trimestre di copertura (quarter of coverage) richiede ora $1,970 di reddito invece di $1,890.
Qual è l'imposta Social Security massima per i lavoratori autonomi nel 2027?
I lavoratori autonomi pagano entrambe le metà della quota Social Security, il 12.4%, sul reddito netto fino al massimale:
- Massimo 2027: 12.4% × $192,300 = $23,845.20.
- Massimo 2026: 12.4% × $184,500 = $22,878.00.
- Aumento: $967.20.
Un dipendente ne paga la metà, 6.2% × $192,300 = $11,922.60, e il datore di lavoro paga l'altra metà.
Due dettagli decidono se arrivi davvero a quel tetto. Primo, l'imposta sul lavoro autonomo si applica al 92.35% dell'utile netto, quindi raggiungi il massimale di $192,300 con un utile netto di circa $192,300 ÷ 0.9235 = $208,229.57. Secondo, i salari W-2 dello stesso anno consumano il massimale per primi; al reddito da lavoro autonomo si applica solo quello che resta. Il 2.9% di Medicare continua a correre sopra il tetto, ed è per questo che il conto totale non smette di crescere.
Queste cifre del 2027 valgono per il reddito guadagnato dal 1° gennaio 2027. La dichiarazione che presenti a inizio 2027 riguarda ancora l'anno fiscale 2026 e il massimale di $184,500. Per sapere quanto mettere da parte da ogni incasso nel frattempo, leggi quanto accantonare per le tasse da lavoratore autonomo; se hai saltato un pagamento trimestrale, leggi quanto costa un acconto trimestrale d'imposta saltato.
Qual è il limite di reddito della Social Security nel 2027?
Se chiedi la prestazione prima dell'età pensionabile piena (FRA) e continui a lavorare, il test sul reddito (earnings test) può trattenere parte della prestazione:
- Sotto la FRA per tutto l'anno: limite di $25,560 all'anno (prima $24,480). La SSA trattiene $1 ogni $2 oltre il limite.
- Nell'anno in cui raggiungi la FRA: limite di $67,920 all'anno (prima $65,160), contando solo i guadagni prima del mese in cui raggiungi la FRA. La SSA trattiene $1 ogni $3 oltre il limite.
- Dal mese in cui raggiungi la FRA: nessun limite.
Esempio svolto: hai 63 anni e guadagni $35,000 nel 2027. L'eccedenza è $35,000 − $25,560 = $9,440, quindi nel corso dell'anno vengono trattenuti circa $9,440 ÷ 2 = $4,720 di prestazioni. Se invece raggiungi la FRA nel 2027 e guadagni $75,000 prima di quel mese, l'eccedenza è $7,080 e vengono trattenuti circa $2,360.
A quanto ammonta il pagamento SSI nel 2027?
Lo standard federale di pagamento SSI sale da $994 a $1,029 al mese per una persona (+$35) e da $1,491 a $1,544 per una coppia (+$53). I limiti patrimoniali restano $2,000 e $3,000. Il primo pagamento più alto arriva il 31 dicembre 2026: è il pagamento di gennaio anticipato, non uno in più. Molti stati aggiungono un supplemento all'importo federale.
2026 contro 2027: i limiti a confronto
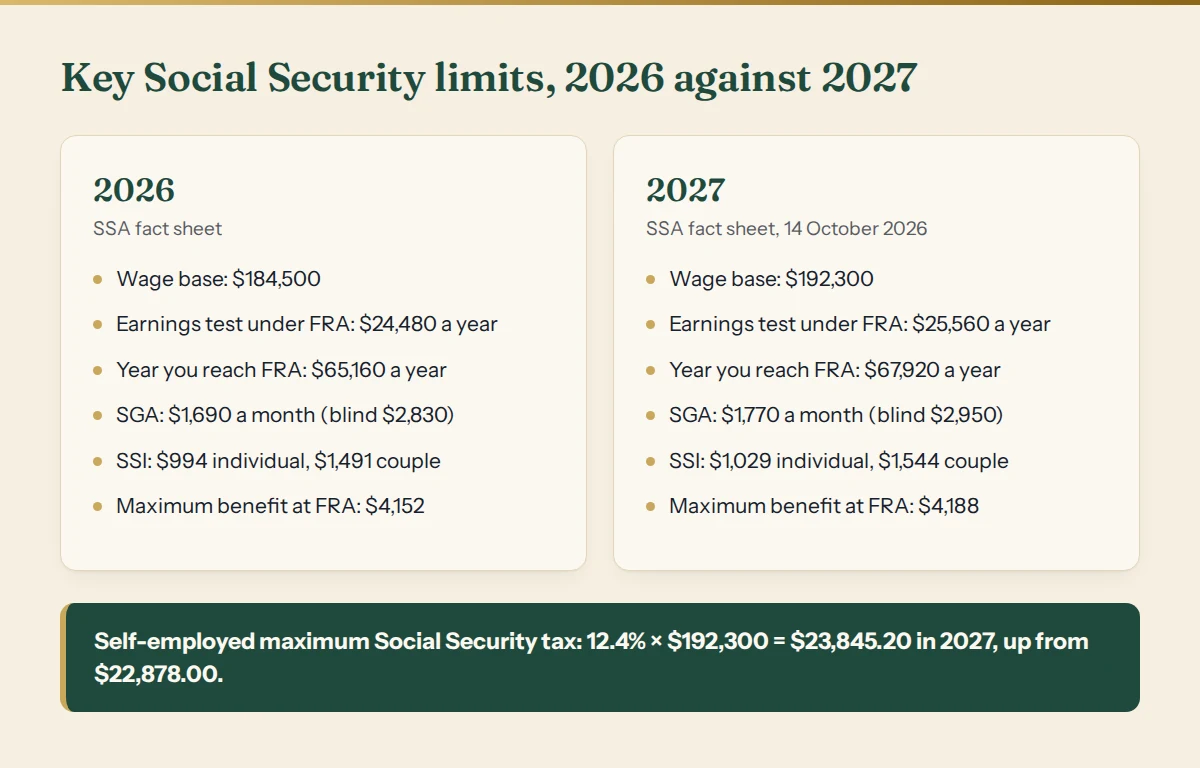
Per le prestazioni di invalidità, la soglia di attività lavorativa sostanziale (SGA) sale a $1,770 al mese (da $1,690), o a $2,950 se sei non vedente (da $2,830). Un mese di lavoro di prova (trial work) ora conta da $1,270 di reddito (prima $1,210).
Errori comuni
- Applicare il COLA alla prestazione massima. $4,152 × 1.036 farebbero circa $4,301, ma il massimo alla FRA nel 2027 è $4,188. Il massimo descrive un nuovo pensionato con redditi al tetto in ogni anno e viene ricalcolato ogni anno; non è un assegno attuale più il 3.6%.
- Pianificare sull'aumento lordo. Il premio Part B viene trattenuto dopo il COLA, quindi l'aumento netto può essere più basso.
- Arrotondare per eccesso. La SSA arrotonda per difetto al dollaro intero.
- Considerare un bonus il pagamento SSI del 31 dicembre. Sono i soldi di gennaio.
- Usare il massimale 2027 nella dichiarazione 2026. Vale solo per i redditi del 2027.
- Dare per perse le prestazioni trattenute. Alla FRA la SSA ricalcola la prestazione per accreditare i mesi trattenuti.
Pianifica la parte da autonomo in un foglio di calcolo
Se una parte del tuo reddito viene dal lavoro autonomo, il tetto della Social Security è solo una riga del conto. Il nostro US Self-Employed Tax Engine lavora sull'anno fiscale 2026: imposta sul lavoro autonomo con il massimale di $184,500, imposta sul reddito, la deduzione della section 199A e il pagamento trimestrale che ti tiene al riparo dalle sanzioni, con ogni aliquota citata alla sua fonte IRS o SSA. Mostra il calcolo invece di un'ipotesi, ed è una cartella di pianificazione, non una consulenza fiscale.



