
Tabla del aumento COLA de Social Security 2027 — lo que suma el 3.6% a tu cheque
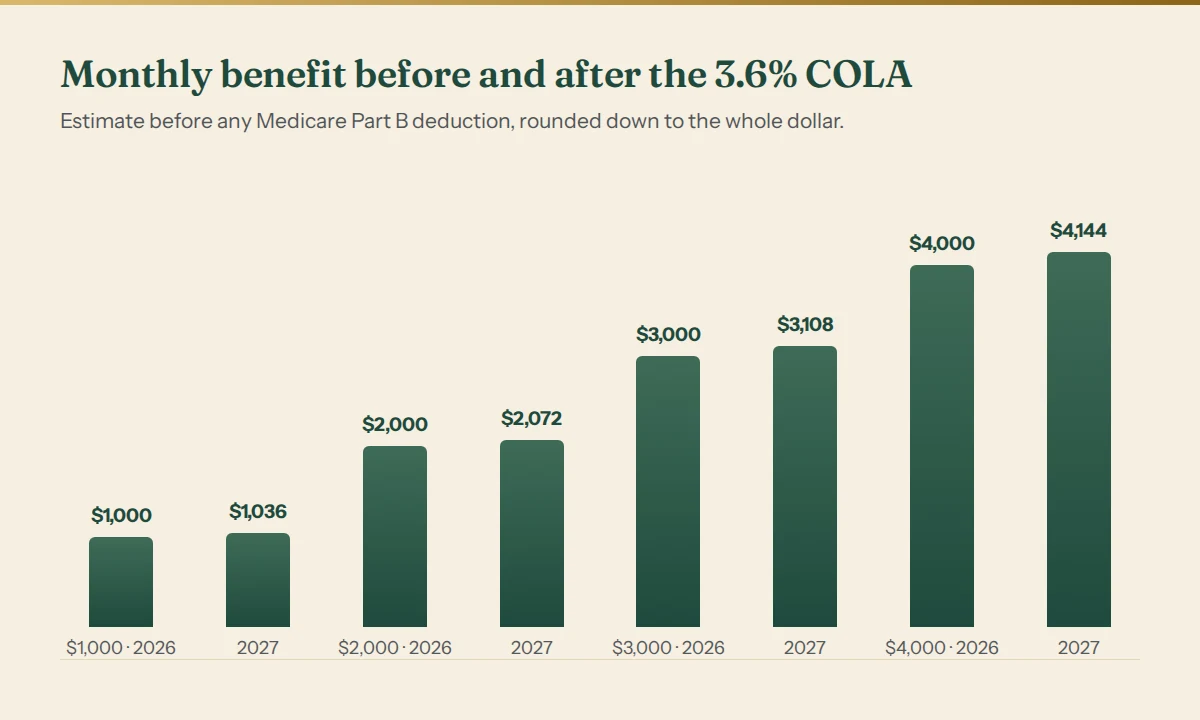
Los beneficios de Social Security suben un 3.6% en 2027. Multiplica tu beneficio mensual actual por 1.036 y redondea hacia abajo al dólar entero: $1,000 pasan a unos $1,036, $2,000 a $2,072 y $4,000 a $4,144. El beneficio más alto se paga desde enero de 2027; quienes cobran SSI verán el pago más alto el 31 de diciembre de 2026. Lo que llega de verdad a tu cuenta puede ser menos, porque la prima de Medicare Part B se descuenta después del aumento, y la prima de Part B para 2027 aún no se había anunciado a 21 de octubre de 2026.
Todas las cifras oficiales de abajo salen de la hoja informativa de la SSA para 2027 y del anuncio de la SSA del 14 de octubre de 2026. Las estimaciones en dólares son nuestra propia aritmética sobre esas cifras. Es información general, no asesoría legal ni fiscal.
¿Cómo se calcula tu aumento COLA de 2027?
La fórmula tiene dos pasos:
- Beneficio nuevo = beneficio mensual actual × 1.036, redondeado hacia abajo al dólar entero.
- Aumento mensual = beneficio nuevo − beneficio actual; × 12 para el año.
Paso a paso:
- Busca tu beneficio bruto actual, el importe antes de descontar Medicare. Aparece en tu carta de beneficios de 2026 o en tu cuenta my Social Security.
- Multiplícalo por 1.036. Con $1,500: $1,500 × 1.036 = $1,554.
- Redondea hacia abajo al dólar entero. La SSA no redondea hacia arriba.
- Resta la prima de Part B de 2027, cuando se publique, si te la descuentan del cheque.
La propia estimación de la SSA muestra la misma aritmética: el beneficio medio de un trabajador jubilado pasa de $2,095 a $2,170 ($2,095 × 1.036 = $2,170.42, redondeado hacia abajo).
Tabla del aumento COLA de Social Security 2027
Beneficio mensual estimado tras el COLA del 3.6%, antes de cualquier descuento de Medicare Part B. La carta de la SSA tiene la última palabra; puede variar en un dólar o así, porque la SSA aplica el COLA a un importe base, no al cheque ya redondeado.
| Beneficio mensual en 2026 | Beneficio estimado en 2027 | Aumento al mes | Aumento al año |
|---|---|---|---|
| $500 | $518 | $18 | $216 |
| $750 | $777 | $27 | $324 |
| $1,000 | $1,036 | $36 | $432 |
| $1,250 | $1,295 | $45 | $540 |
| $1,500 | $1,554 | $54 | $648 |
| $1,750 | $1,813 | $63 | $756 |
| $2,000 | $2,072 | $72 | $864 |
| $2,250 | $2,331 | $81 | $972 |
| $2,500 | $2,590 | $90 | $1,080 |
| $2,750 | $2,849 | $99 | $1,188 |
| $3,000 | $3,108 | $108 | $1,296 |
| $3,250 | $3,367 | $117 | $1,404 |
| $3,500 | $3,626 | $126 | $1,512 |
| $3,750 | $3,885 | $135 | $1,620 |
| $4,000 | $4,144 | $144 | $1,728 |
Un ejemplo resuelto
Una pareja jubilada cobra $2,250 y $1,250 al mes en 2026. Tras el COLA: $2,250 × 1.036 = $2,331 y $1,250 × 1.036 = $1,295. Juntos suman $3,626 en lugar de $3,500: $126 más al mes, $1,512 al año, antes de Part B. Si a los dos les descuentan Part B, el aumento neto es $126 menos el doble de lo que acabe subiendo la prima de 2027. Hasta que se anuncie esa prima, presupuesta solo con la cifra bruta.
¿Cuál es la base salarial de Social Security para 2027?
Los ingresos máximos sujetos al impuesto de Social Security suben de $184,500 a $192,300, es decir, $7,800 más. Las tasas no cambian: 6.2% para Social Security y 1.45% para Medicare en los empleados (7.65% en total), y 15.3% para los autónomos. El impuesto de Medicare no tiene tope. Un trimestre de cobertura (quarter of coverage) pasa de $1,890 a $1,970 de ingresos.
¿Cuál es el impuesto máximo de Social Security para autónomos en 2027?
Los autónomos pagan las dos mitades de la parte de Social Security, el 12.4%, sobre sus ingresos netos hasta la base salarial:
- Máximo de 2027: 12.4% × $192,300 = $23,845.20.
- Máximo de 2026: 12.4% × $184,500 = $22,878.00.
- Aumento: $967.20.
Un empleado paga la mitad, 6.2% × $192,300 = $11,922.60, y el empleador paga la otra mitad.
Dos detalles deciden si de verdad llegas a ese tope. Primero, el impuesto de autónomos se aplica sobre el 92.35% del beneficio neto, así que alcanzas la base de $192,300 con un beneficio neto de unos $192,300 ÷ 0.9235 = $208,229.57. Segundo, los salarios W-2 que ganes ese mismo año consumen la base primero; a tus ingresos de autónomo solo se aplica lo que queda. El 2.9% de Medicare sigue corriendo por encima del tope, y por eso la factura total no deja de crecer.
Estas cifras de 2027 se aplican a los ingresos ganados desde el 1 de enero de 2027. La declaración que presentas a principios de 2027 sigue cubriendo el año fiscal 2026 y la base de $184,500. Para saber cuánto apartar de cada cobro mientras tanto, mira cuánto apartar para impuestos si eres autónomo; si se te pasó un pago trimestral, mira lo que cuesta un pago trimestral de impuestos estimados que no hiciste.
¿Cuál es el límite de ingresos de Social Security para 2027?
Si reclamas antes de la edad plena de jubilación (FRA) y sigues trabajando, la prueba de ingresos (earnings test) puede retener parte de tu beneficio:
- Por debajo de la FRA todo el año: límite de $25,560 al año (antes $24,480). La SSA retiene $1 por cada $2 por encima.
- En el año en que cumples la FRA: límite de $67,920 al año (antes $65,160), contando solo lo ganado antes del mes en que la cumples. La SSA retiene $1 por cada $3 por encima.
- Desde el mes en que cumples la FRA: sin límite.
Ejemplo resuelto: tienes 63 años y ganas $35,000 en 2027. El exceso es $35,000 − $25,560 = $9,440, así que se retienen unos $9,440 ÷ 2 = $4,720 de beneficios a lo largo del año. Si en cambio cumples la FRA en 2027 y ganas $75,000 antes de ese mes, el exceso es $7,080 y se retienen unos $2,360.
¿De cuánto es el pago de SSI en 2027?
El estándar federal de pago de SSI sube de $994 a $1,029 al mes para una persona (+$35) y de $1,491 a $1,544 para una pareja (+$53). Los límites de recursos siguen en $2,000 y $3,000. El primer pago más alto llega el 31 de diciembre de 2026: es el pago de enero adelantado, no uno extra. Muchos estados añaden un suplemento a la cantidad federal.
2026 frente a 2027: los límites lado a lado
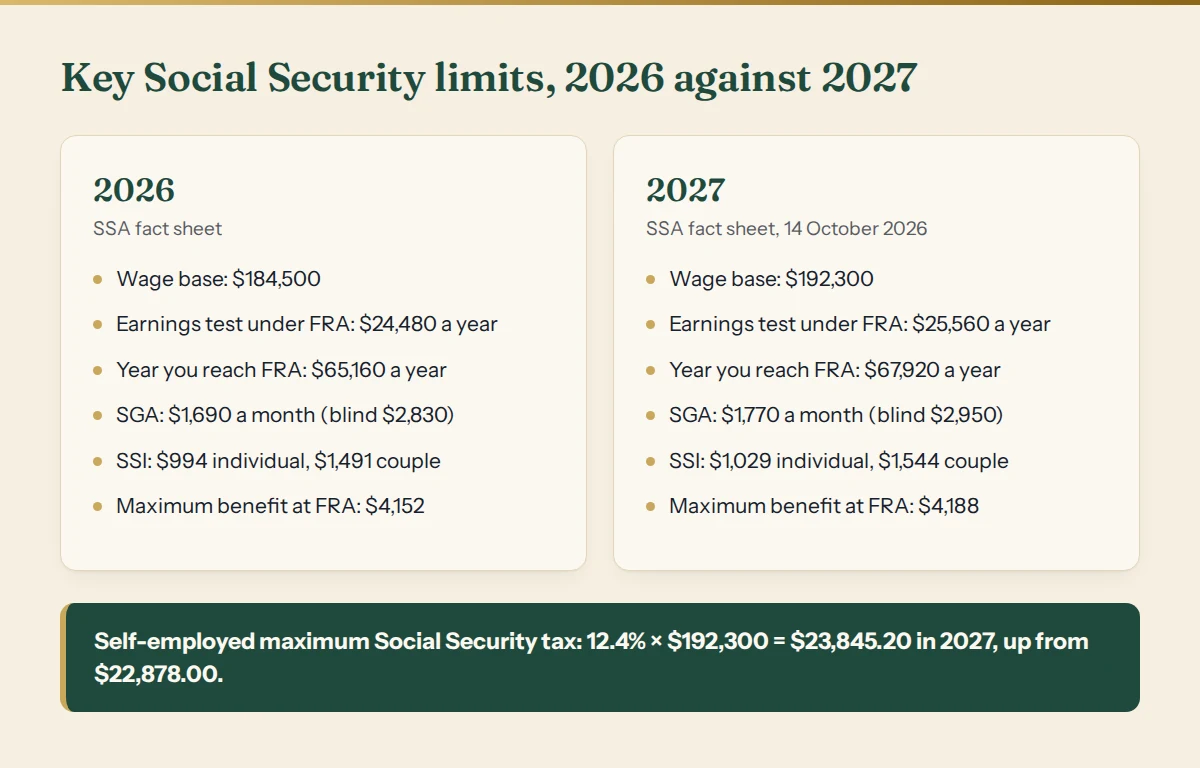
En los beneficios por discapacidad, la actividad sustancial y lucrativa (SGA) sube a $1,770 al mes (desde $1,690), o a $2,950 si eres ciego (desde $2,830). Un mes de trabajo de prueba (trial work) cuenta ahora desde $1,270 de ingresos (antes $1,210).
Errores comunes
- Aplicar el COLA al beneficio máximo. $4,152 × 1.036 darían unos $4,301, pero el máximo a la FRA en 2027 es $4,188. El máximo describe a un nuevo jubilado con ingresos tope en todos los años y se recalcula cada año; no es un cheque actual más un 3.6%.
- Planificar con el aumento bruto. La prima de Part B se descuenta después del COLA, así que la subida neta puede ser menor.
- Redondear hacia arriba. La SSA redondea hacia abajo al dólar entero.
- Tomar el pago de SSI del 31 de diciembre como un extra. Es el dinero de enero.
- Usar la base salarial de 2027 en tu declaración de 2026. Solo se aplica a lo ganado en 2027.
- Dar por perdidos los beneficios retenidos. La SSA recalcula tu beneficio a la FRA para abonar los meses retenidos.
Planifica la parte de autónomo en una hoja de cálculo
Si parte de tus ingresos es de autónomo, el tope de Social Security es solo una línea de la factura. Nuestro US Self-Employed Tax Engine trabaja el año fiscal 2026: impuesto de autónomos con la base de $184,500, impuesto sobre la renta, la deducción de la section 199A y el pago trimestral que te libra de recargos, con cada tasa citada a su fuente del IRS o de la SSA. Muestra el cálculo en vez de una suposición, y es un libro de planificación, no asesoría fiscal.



