
Revalorisation COLA de la Social Security 2027 en tableau — ce que 3.6% ajoutent à votre versement
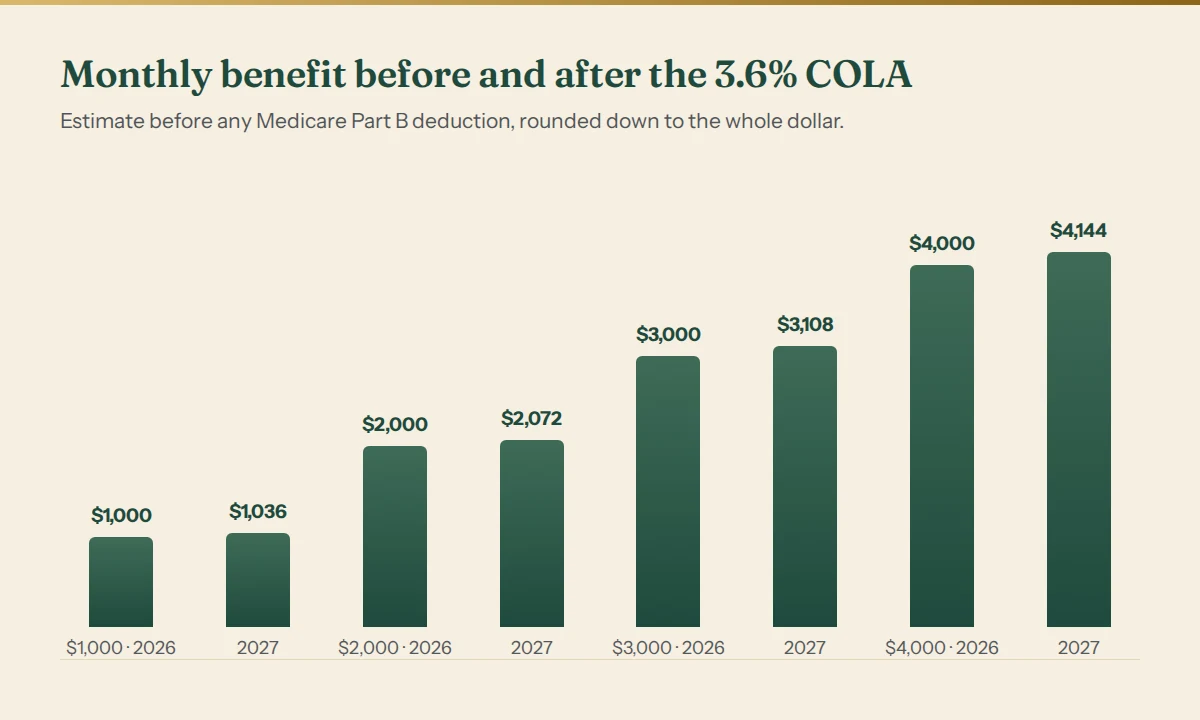
Les prestations de la Social Security augmentent de 3.6% en 2027. Multipliez votre prestation mensuelle actuelle par 1.036 et arrondissez au dollar inférieur : $1,000 deviennent environ $1,036, $2,000 deviennent $2,072 et $4,000 deviennent $4,144. La prestation revalorisée est versée à partir de janvier 2027 ; les bénéficiaires du SSI reçoivent le paiement revalorisé dès le 31 décembre 2026. Le montant réellement crédité peut être plus faible, car la prime Medicare Part B est prélevée après la hausse — et la prime Part B 2027 n'était pas encore annoncée au 21 octobre 2026.
Tous les chiffres officiels ci-dessous proviennent de la fiche SSA 2027 et de l'annonce de la SSA du 14 octobre 2026. Les estimations en dollars sont notre propre calcul à partir de ces chiffres. Il s'agit d'une information générale, et non d'un conseil juridique ou fiscal.
Comment calculer votre hausse COLA 2027 ?
La formule tient en deux étapes :
- Nouvelle prestation = prestation mensuelle actuelle × 1.036, arrondie au dollar inférieur.
- Hausse mensuelle = nouvelle prestation − prestation actuelle ; × 12 pour l'année.
Étape par étape :
- Retrouvez votre prestation brute actuelle, c'est-à-dire avant la retenue Medicare. Elle figure sur votre lettre de prestations 2026 ou dans votre compte my Social Security.
- Multipliez par 1.036. Pour $1,500 : $1,500 × 1.036 = $1,554.
- Arrondissez au dollar inférieur. La SSA n'arrondit jamais vers le haut.
- Soustrayez la prime Part B 2027, une fois publiée, si elle est prélevée sur votre versement.
L'estimation de la SSA elle-même suit la même arithmétique : la prestation moyenne d'un retraité passe de $2,095 à $2,170 ($2,095 × 1.036 = $2,170.42, arrondi à l'inférieur).
Tableau de la hausse COLA de la Social Security 2027
Prestation mensuelle estimée après le COLA de 3.6%, avant toute retenue Medicare Part B. Seule la lettre de la SSA fait foi ; elle peut différer d'un dollar environ, car la SSA applique le COLA à un montant de base, et non au versement arrondi.
| Prestation mensuelle 2026 | Prestation estimée 2027 | Hausse par mois | Hausse par an |
|---|---|---|---|
| $500 | $518 | $18 | $216 |
| $750 | $777 | $27 | $324 |
| $1,000 | $1,036 | $36 | $432 |
| $1,250 | $1,295 | $45 | $540 |
| $1,500 | $1,554 | $54 | $648 |
| $1,750 | $1,813 | $63 | $756 |
| $2,000 | $2,072 | $72 | $864 |
| $2,250 | $2,331 | $81 | $972 |
| $2,500 | $2,590 | $90 | $1,080 |
| $2,750 | $2,849 | $99 | $1,188 |
| $3,000 | $3,108 | $108 | $1,296 |
| $3,250 | $3,367 | $117 | $1,404 |
| $3,500 | $3,626 | $126 | $1,512 |
| $3,750 | $3,885 | $135 | $1,620 |
| $4,000 | $4,144 | $144 | $1,728 |
Un exemple chiffré
Un couple de retraités perçoit $2,250 et $1,250 par mois en 2026. Après le COLA : $2,250 × 1.036 = $2,331 et $1,250 × 1.036 = $1,295. Ensemble, cela fait $3,626 au lieu de $3,500 — $126 de plus par mois, $1,512 par an, avant Part B. Si la prime Part B est prélevée chez les deux, la hausse nette vaut $126 moins deux fois la hausse de la prime 2027, quelle qu'elle soit. Tant que cette prime n'est pas annoncée, établissez votre budget sur le seul montant brut.
Quel est le plafond cotisable (wage base) de la Social Security en 2027 ?
Le revenu maximal soumis à l'impôt Social Security passe de $184,500 à $192,300, soit $7,800 de plus. Les taux ne changent pas : 6.2% pour la Social Security et 1.45% pour Medicare chez les salariés (7.65% au total), et 15.3% pour les indépendants. L'impôt Medicare n'a aucun plafond. Un trimestre de cotisation (quarter of coverage) exige désormais $1,970 de revenus au lieu de $1,890.
Quel est l'impôt Social Security maximal des indépendants en 2027 ?
Les indépendants paient les deux moitiés de la part Social Security, soit 12.4%, sur leurs revenus nets jusqu'au plafond :
- Maximum 2027 : 12.4% × $192,300 = $23,845.20.
- Maximum 2026 : 12.4% × $184,500 = $22,878.00.
- Hausse : $967.20.
Un salarié en paie la moitié, 6.2% × $192,300 = $11,922.60, l'employeur réglant l'autre moitié.
Deux détails décident si vous atteignez réellement ce plafond. D'abord, l'impôt des indépendants s'applique à 92.35% du bénéfice net : vous atteignez le plafond de $192,300 à un bénéfice net d'environ $192,300 ÷ 0.9235 = $208,229.57. Ensuite, les salaires W-2 perçus la même année consomment le plafond en premier ; seul le reste s'applique à vos revenus d'indépendant. Les 2.9% de Medicare continuent de courir au-delà du plafond, ce qui explique que la facture totale ne cesse de croître.
Ces chiffres 2027 s'appliquent aux revenus perçus à partir du 1er janvier 2027. La déclaration déposée début 2027 porte encore sur l'année fiscale 2026 et le plafond de $184,500. Pour savoir combien mettre de côté sur chaque encaissement d'ici là, voyez combien mettre de côté pour les impôts quand on est indépendant ; si un acompte trimestriel a été oublié, voyez ce que coûte un acompte trimestriel d'impôt estimé manqué.
Quelle est la limite de revenus de la Social Security en 2027 ?
Si vous percevez vos prestations avant l'âge de la retraite à taux plein (FRA) et continuez à travailler, le test de revenus (earnings test) peut retenir une partie de votre prestation :
- Avant la FRA toute l'année : limite de $25,560 par an (auparavant $24,480). La SSA retient $1 pour chaque tranche de $2 au-delà.
- L'année où vous atteignez la FRA : limite de $67,920 par an (auparavant $65,160), en ne comptant que les revenus perçus avant le mois où vous atteignez la FRA. La SSA retient $1 pour chaque tranche de $3 au-delà.
- À partir du mois où vous atteignez la FRA : aucune limite.
Exemple chiffré : vous avez 63 ans et gagnez $35,000 en 2027. L'excédent est de $35,000 − $25,560 = $9,440 ; environ $9,440 ÷ 2 = $4,720 de prestations sont donc retenus sur l'année. Si vous atteignez plutôt la FRA en 2027 en ayant gagné $75,000 avant ce mois, l'excédent est de $7,080 et environ $2,360 sont retenus.
Quel est le montant du SSI en 2027 ?
Le montant fédéral de référence du SSI passe de $994 à $1,029 par mois pour une personne seule (+$35) et de $1,491 à $1,544 pour un couple (+$53). Les plafonds de ressources restent à $2,000 et $3,000. Le premier versement revalorisé arrive le 31 décembre 2026 : c'est le versement de janvier payé en avance, pas un versement supplémentaire. De nombreux États ajoutent un complément au montant fédéral.
2026 face à 2027 : les limites côte à côte
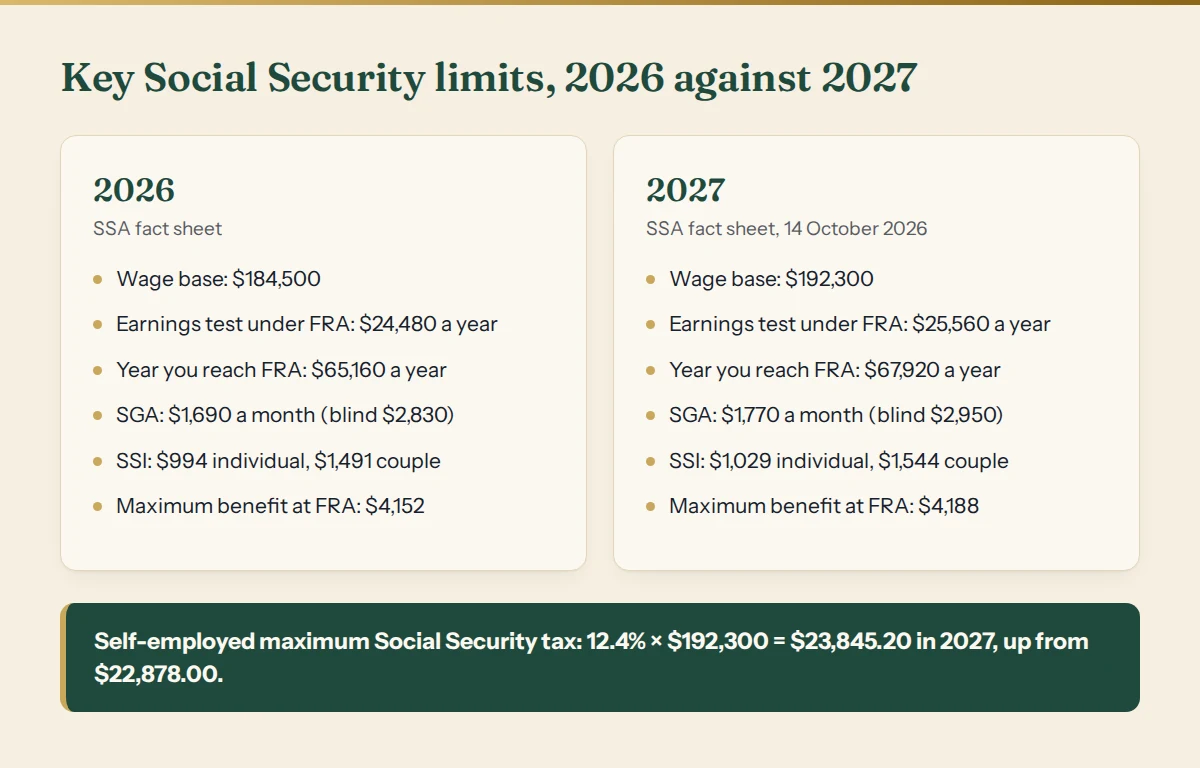
Pour les prestations d'invalidité, le seuil d'activité lucrative substantielle (SGA) passe à $1,770 par mois (contre $1,690), ou à $2,950 pour les personnes aveugles (contre $2,830). Un mois de travail à l'essai (trial work) est désormais compté à partir de $1,270 de revenus (auparavant $1,210).
Erreurs fréquentes
- Appliquer le COLA à la prestation maximale. $4,152 × 1.036 donneraient environ $4,301, alors que le maximum à la FRA en 2027 est de $4,188. Le maximum décrit un nouveau retraité ayant eu des revenus plafonds chaque année, recalculé chaque année ; ce n'est pas un versement actuel majoré de 3.6%.
- Budgéter sur la hausse brute. La prime Part B est prélevée après le COLA ; la hausse nette peut donc être plus faible.
- Arrondir vers le haut. La SSA arrondit au dollar inférieur.
- Prendre le versement SSI du 31 décembre pour une prime. C'est l'argent de janvier.
- Utiliser le plafond 2027 pour la déclaration 2026. Il ne vaut que pour les revenus de 2027.
- Croire les prestations retenues définitivement perdues. La SSA recalcule votre prestation à la FRA pour tenir compte des mois retenus.
Planifiez la partie indépendante dans un tableur
Si une partie de vos revenus provient d'une activité indépendante, le plafond de la Social Security n'est qu'une ligne de la facture. Notre US Self-Employed Tax Engine traite l'année fiscale 2026 — impôt des indépendants avec le plafond de $184,500, impôt sur le revenu, déduction de la section 199A et acompte trimestriel qui vous évite toute pénalité — chaque taux étant cité avec sa source IRS ou SSA. Il montre le calcul plutôt qu'une supposition ; c'est un classeur de planification, pas un conseil fiscal.



