
Индексация Social Security на 2027 год — таблица: сколько добавят 3.6%
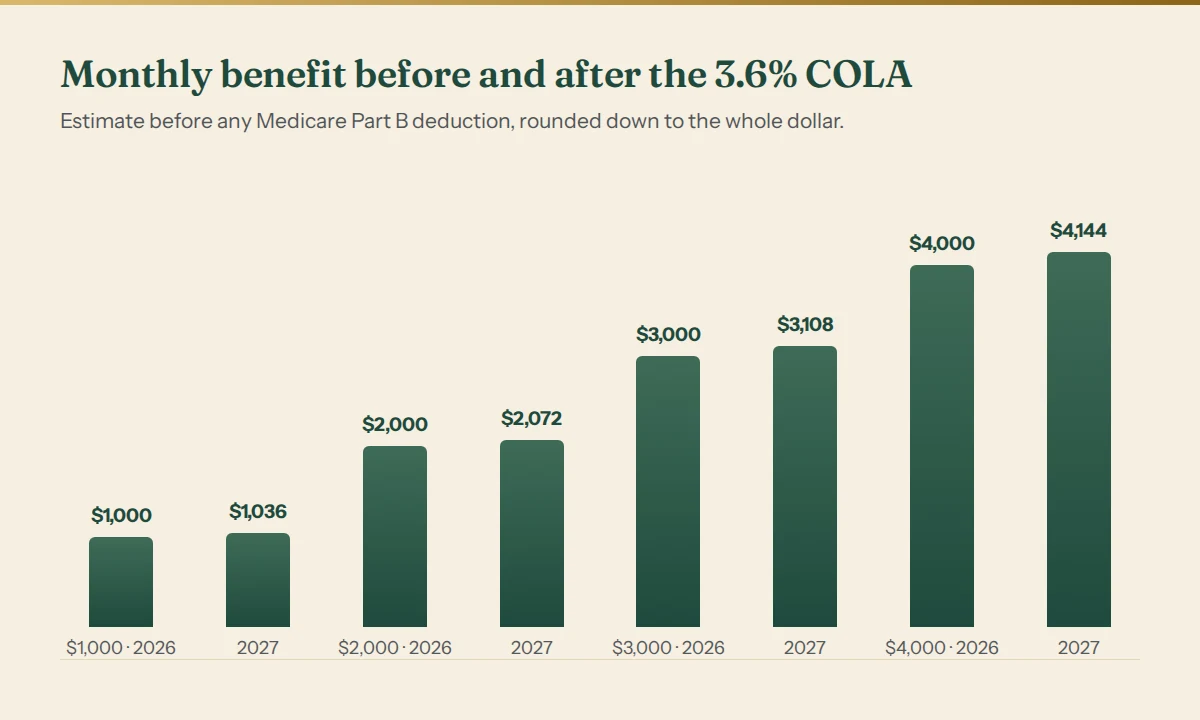
Выплаты Social Security на 2027 год вырастут на 3.6%. Умножьте нынешнюю месячную выплату на 1.036 и округлите вниз до целого доллара: $1,000 станут примерно $1,036, $2,000 — $2,072, $4,000 — $4,144. Повышенная выплата начисляется с января 2027 года; получатели SSI увидят повышенный платёж 31 декабря 2026 года. Сумма, которая реально придёт на счёт, может оказаться меньше: взнос за Medicare Part B удерживается уже после индексации, а размер взноса Part B на 2027 год по состоянию на 21 октября 2026 года ещё не объявлен.
Все официальные цифры ниже взяты из справки SSA на 2027 год и объявления SSA от 14 октября 2026 года. Долларовые оценки — наша собственная арифметика на основе этих цифр. Это общая информация, а не юридическая или налоговая консультация.
Как рассчитать свою прибавку по COLA на 2027 год?
Формула состоит из двух шагов:
- Новая выплата = нынешняя месячная выплата × 1.036, округлённая вниз до целого доллара.
- Месячная прибавка = новая выплата − нынешняя выплата; × 12 — за год.
По шагам:
- Найдите нынешнюю выплату брутто — сумму до удержания Medicare. Она указана в письме о выплатах за 2026 год или в личном кабинете my Social Security.
- Умножьте на 1.036. Для $1,500: $1,500 × 1.036 = $1,554.
- Округлите вниз до целого доллара. SSA вверх не округляет.
- Вычтите взнос Part B на 2027 год, когда его опубликуют, если он удерживается из вашей выплаты.
Собственная оценка SSA показывает ту же арифметику: средняя выплата работника-пенсионера растёт с $2,095 до $2,170 ($2,095 × 1.036 = $2,170.42, с округлением вниз).
Таблица индексации Social Security (COLA) на 2027 год
Оценка месячной выплаты после индексации на 3.6%, до удержания Medicare Part B. Окончательную сумму назовёт письмо от SSA; она может отличаться на доллар-другой, потому что SSA применяет COLA к базовой сумме, а не к округлённой выплате.
| Месячная выплата в 2026 году | Оценка выплаты в 2027 году | Прибавка в месяц | Прибавка в год |
|---|---|---|---|
| $500 | $518 | $18 | $216 |
| $750 | $777 | $27 | $324 |
| $1,000 | $1,036 | $36 | $432 |
| $1,250 | $1,295 | $45 | $540 |
| $1,500 | $1,554 | $54 | $648 |
| $1,750 | $1,813 | $63 | $756 |
| $2,000 | $2,072 | $72 | $864 |
| $2,250 | $2,331 | $81 | $972 |
| $2,500 | $2,590 | $90 | $1,080 |
| $2,750 | $2,849 | $99 | $1,188 |
| $3,000 | $3,108 | $108 | $1,296 |
| $3,250 | $3,367 | $117 | $1,404 |
| $3,500 | $3,626 | $126 | $1,512 |
| $3,750 | $3,885 | $135 | $1,620 |
| $4,000 | $4,144 | $144 | $1,728 |
Разобранный пример
Супружеская пара-пенсионеры получает в 2026 году $2,250 и $1,250 в месяц. После индексации: $2,250 × 1.036 = $2,331 и $1,250 × 1.036 = $1,295. Вместе это $3,626 вместо $3,500 — на $126 в месяц, $1,512 в год больше, до удержания Part B. Если Part B удерживается у обоих, чистая прибавка составит $126 минус удвоенный рост взноса на 2027 год, каким бы он ни оказался. Пока взнос не объявлен, планируйте бюджет только по сумме брутто.
Какой потолок облагаемого заработка (wage base) Social Security в 2027 году?
Максимальный заработок, облагаемый налогом Social Security, растёт с $184,500 до $192,300 — на $7,800. Ставки не меняются: у наёмных работников 6.2% на Social Security и 1.45% на Medicare (вместе 7.65%), у самозанятых — 15.3%. У налога Medicare потолка нет вовсе. Квартал стажа (quarter of coverage) теперь требует не $1,890, а $1,970 заработка.
Каков максимальный налог Social Security для самозанятых в 2027 году?
Самозанятые платят обе половины налога Social Security, 12.4%, с чистого дохода в пределах потолка:
- Максимум 2027 года: 12.4% × $192,300 = $23,845.20.
- Максимум 2026 года: 12.4% × $184,500 = $22,878.00.
- Рост: $967.20.
Наёмный работник платит половину — 6.2% × $192,300 = $11,922.60, вторую половину платит работодатель.
Две детали решают, дойдёте ли вы до этого потолка. Во-первых, налог на самозанятость начисляется на 92.35% чистой прибыли, поэтому потолок $192,300 достигается при чистой прибыли около $192,300 ÷ 0.9235 = $208,229.57. Во-вторых, заработок по W-2 за тот же год расходует потолок первым; к доходу от самозанятости применяется только остаток. Налог Medicare 2.9% продолжает начисляться и выше потолка, поэтому общий счёт не перестаёт расти.
Цифры 2027 года относятся к доходу, полученному с 1 января 2027 года. Декларация, которую вы подаёте в начале 2027 года, по-прежнему охватывает налоговый год 2026 и потолок $184,500. Сколько откладывать с каждого поступления, разобрано в статье сколько откладывать на налоги самозанятому; если квартальный платёж пропущен, смотрите, во что обходится пропущенный квартальный авансовый платёж.
Какой лимит заработка для Social Security в 2027 году?
Если вы оформили выплаты до полного пенсионного возраста (FRA) и продолжаете работать, проверка заработка (earnings test) может удержать часть выплаты:
- Весь год до FRA: лимит $25,560 в год (был $24,480). SSA удерживает $1 за каждые $2 сверх него.
- В год достижения FRA: лимит $67,920 в год (был $65,160), учитывается только заработок до месяца достижения FRA. SSA удерживает $1 за каждые $3 сверх него.
- С месяца достижения FRA: лимита нет.
Пример: вам 63 года, и в 2027 году вы зарабатываете $35,000. Превышение составляет $35,000 − $25,560 = $9,440, значит, за год будет удержано около $9,440 ÷ 2 = $4,720 выплат. Если же вы достигаете FRA в 2027 году и до этого месяца зарабатываете $75,000, превышение равно $7,080, и удерживается около $2,360.
Какой размер выплаты SSI в 2027 году?
Федеральный стандарт выплаты SSI растёт с $994 до $1,029 в месяц для одного человека (+$35) и с $1,491 до $1,544 для пары (+$53). Лимиты имущества остаются $2,000 и $3,000. Первый повышенный платёж придёт 31 декабря 2026 года — это январская выплата, перечисленная раньше, а не дополнительная. Многие штаты доплачивают надбавку сверх федеральной суммы.
2026 и 2027: лимиты рядом
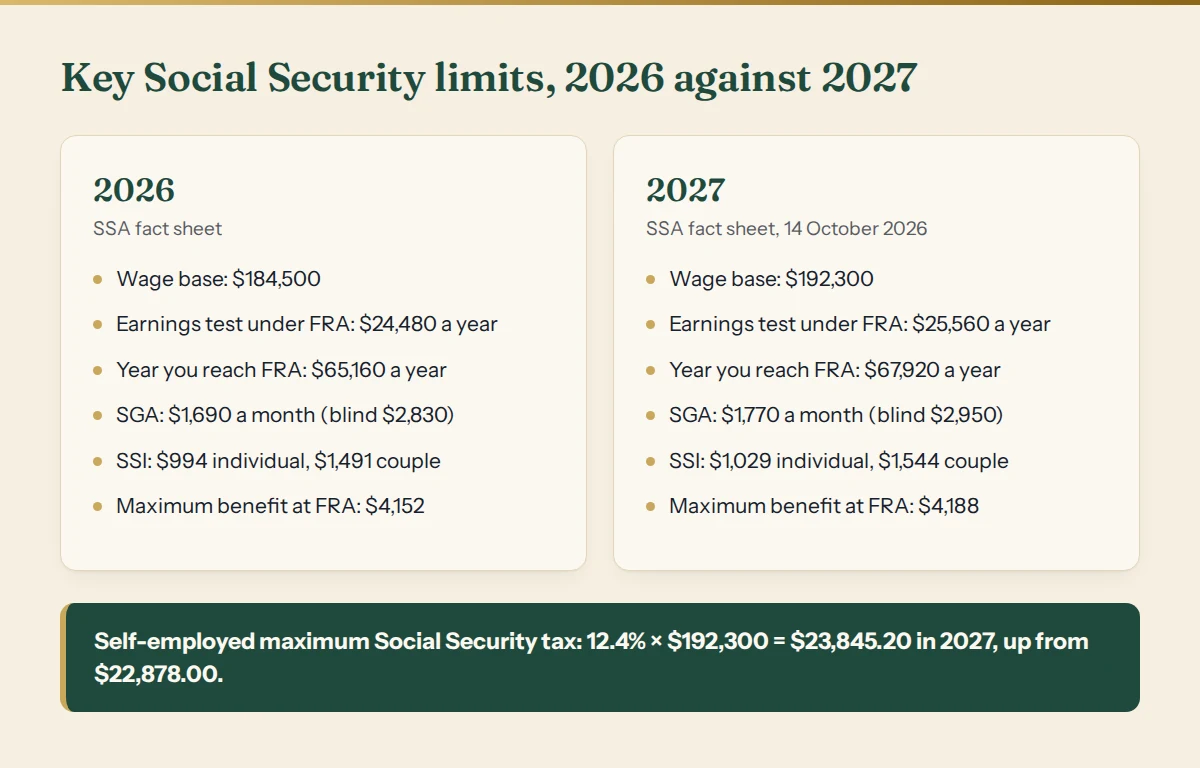
Для выплат по инвалидности порог существенной оплачиваемой деятельности (SGA) растёт до $1,770 в месяц (с $1,690) или до $2,950 для незрячих (с $2,830). Пробный рабочий месяц (trial work) теперь засчитывается с $1,270 заработка (было $1,210).
Частые ошибки
- Применять COLA к максимальной выплате. $4,152 × 1.036 дало бы около $4,301, однако максимум при FRA на 2027 год — $4,188. Максимум описывает нового пенсионера с предельным заработком в каждом году и пересчитывается ежегодно; это не нынешняя выплата плюс 3.6%.
- Планировать по прибавке брутто. Взнос Part B удерживается после индексации, поэтому чистая прибавка может быть меньше.
- Округлять вверх. SSA округляет вниз до целого доллара.
- Считать платёж SSI 31 декабря премией. Это январские деньги.
- Применять потолок 2027 года к декларации за 2026 год. Он относится только к заработку 2027 года.
- Считать удержанные выплаты потерянными навсегда. При достижении FRA SSA пересчитывает выплату и засчитывает удержанные месяцы.
Самозанятую часть дохода удобнее считать в таблице
Если часть вашего дохода — самозанятость, потолок Social Security — лишь одна строка счёта. Наш US Self-Employed Tax Engine рассчитывает налоговый год 2026: налог на самозанятость с потолком $184,500, подоходный налог, вычет по section 199A и квартальный платёж, при котором не начисляются пени, — каждая ставка со ссылкой на документ IRS или SSA. Он показывает расчёт, а не догадку; это рабочая таблица для планирования, а не налоговая консультация.



