
Social Security 2027: COLA-Erhöhung als Tabelle — was 3.6% deinem Scheck bringen
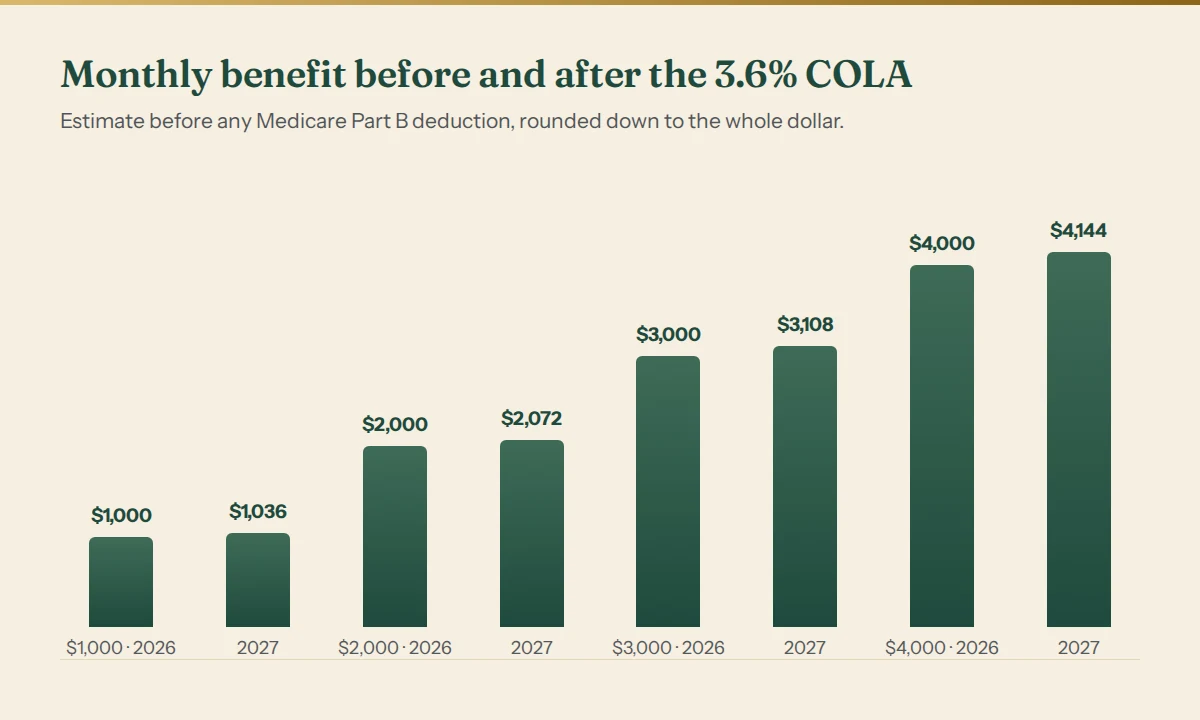
Die Leistungen der Social Security steigen 2027 um 3.6%. Multipliziere deine aktuelle Monatsleistung mit 1.036 und runde auf den ganzen Dollar ab: Aus $1,000 werden etwa $1,036, aus $2,000 werden $2,072 und aus $4,000 werden $4,144. Die höhere Leistung wird ab Januar 2027 gezahlt; SSI-Empfänger sehen die höhere Zahlung am 31. Dezember 2026. Was tatsächlich auf deinem Konto ankommt, kann niedriger sein, weil ein Beitrag zu Medicare Part B erst nach der Erhöhung abgezogen wird — und der Part-B-Beitrag für 2027 war am 21. Oktober 2026 noch nicht bekannt gegeben.
Alle offiziellen Zahlen unten stammen aus dem SSA-Faktenblatt 2027 und der Ankündigung der SSA vom 14. Oktober 2026. Die Dollar-Schätzungen sind unsere eigene Rechnung auf Basis dieser Zahlen. Das ist eine allgemeine Information, keine Rechts- oder Steuerberatung.
Wie berechnest du deine COLA-Erhöhung für 2027?
Die Formel hat zwei Schritte:
- Neue Leistung = aktuelle Monatsleistung × 1.036, abgerundet auf den ganzen Dollar.
- Monatliches Plus = neue Leistung − aktuelle Leistung; × 12 fürs Jahr.
Schritt für Schritt:
- Finde deine aktuelle Bruttoleistung — den Betrag, bevor Medicare abgezogen wird. Er steht in deinem Leistungsschreiben für 2026 oder in deinem my-Social-Security-Konto.
- Multipliziere mit 1.036. Bei $1,500: $1,500 × 1.036 = $1,554.
- Runde ab auf den ganzen Dollar. Die SSA rundet nicht auf.
- Zieh den Part-B-Beitrag für 2027 ab, sobald er veröffentlicht ist, falls er von deinem Scheck abgezogen wird.
Die eigene Schätzung der SSA zeigt dieselbe Rechnung: Die durchschnittliche Leistung eines Rentners steigt von $2,095 auf $2,170 ($2,095 × 1.036 = $2,170.42, abgerundet).
Social Security 2027: Tabelle zur COLA-Erhöhung
Geschätzte Monatsleistung nach der COLA von 3.6%, vor jedem Abzug für Medicare Part B. Verbindlich ist dein Schreiben der SSA; es kann um einen Dollar oder so abweichen, weil die SSA die COLA auf einen zugrunde liegenden Betrag anwendet, nicht auf den gerundeten Scheck.
| Monatsleistung 2026 | Geschätzte Leistung 2027 | Plus pro Monat | Plus pro Jahr |
|---|---|---|---|
| $500 | $518 | $18 | $216 |
| $750 | $777 | $27 | $324 |
| $1,000 | $1,036 | $36 | $432 |
| $1,250 | $1,295 | $45 | $540 |
| $1,500 | $1,554 | $54 | $648 |
| $1,750 | $1,813 | $63 | $756 |
| $2,000 | $2,072 | $72 | $864 |
| $2,250 | $2,331 | $81 | $972 |
| $2,500 | $2,590 | $90 | $1,080 |
| $2,750 | $2,849 | $99 | $1,188 |
| $3,000 | $3,108 | $108 | $1,296 |
| $3,250 | $3,367 | $117 | $1,404 |
| $3,500 | $3,626 | $126 | $1,512 |
| $3,750 | $3,885 | $135 | $1,620 |
| $4,000 | $4,144 | $144 | $1,728 |
Ein durchgerechnetes Beispiel
Ein Rentnerpaar bekommt 2026 $2,250 und $1,250 im Monat. Nach der COLA: $2,250 × 1.036 = $2,331 und $1,250 × 1.036 = $1,295. Zusammen sind das $3,626 statt $3,500 — $126 im Monat, $1,512 im Jahr mehr, vor Part B. Wird bei beiden Part B abgezogen, ist das Netto-Plus $126 minus das Doppelte dessen, um was der Beitrag 2027 steigt. Bis dieser Beitrag feststeht, plane nur mit der Bruttozahl.
Wie hoch ist die Beitragsbemessungsgrenze (wage base) der Social Security 2027?
Der höchste Verdienst, auf den Social-Security-Steuer anfällt, steigt von $184,500 auf $192,300 — ein Plus von $7,800. Die Sätze bleiben gleich: 6.2% für Social Security und 1.45% für Medicare bei Angestellten (zusammen 7.65%) und 15.3% für Selbstständige. Die Medicare-Steuer hat überhaupt keine Obergrenze. Ein Beitragsquartal (quarter of coverage) erfordert jetzt $1,970 statt $1,890 Verdienst.
Wie hoch ist die maximale Social-Security-Steuer für Selbstständige 2027?
Selbstständige zahlen beide Hälften des Social-Security-Anteils, 12.4%, auf ihren Nettoverdienst bis zur Bemessungsgrenze:
- Maximum 2027: 12.4% × $192,300 = $23,845.20.
- Maximum 2026: 12.4% × $184,500 = $22,878.00.
- Anstieg: $967.20.
Ein Angestellter zahlt die Hälfte, 6.2% × $192,300 = $11,922.60, die andere Hälfte trägt der Arbeitgeber.
Zwei Details entscheiden, ob du diese Grenze wirklich erreichst. Erstens wird die Selbstständigensteuer auf 92.35% des Nettogewinns erhoben; die Grenze von $192,300 erreichst du also bei einem Nettogewinn von etwa $192,300 ÷ 0.9235 = $208,229.57. Zweitens verbrauchen W-2-Löhne aus demselben Jahr die Grenze zuerst; auf dein Einkommen aus Selbstständigkeit wird nur der Rest angewandt. Die 2.9% für Medicare laufen über der Grenze weiter, deshalb hört die Gesamtrechnung nicht auf zu wachsen.
Diese Zahlen für 2027 gelten für Einkommen ab dem 1. Januar 2027. Die Erklärung, die du Anfang 2027 abgibst, betrifft noch das Steuerjahr 2026 und die Grenze von $184,500. Wie viel du bis dahin von jeder Zahlung zurücklegen solltest, steht in wie viel du als Selbstständiger für Steuern zurücklegen solltest; ist eine Quartalszahlung ausgefallen, lies was eine verpasste vierteljährliche Steuervorauszahlung kostet.
Wie hoch ist die Verdienstgrenze der Social Security 2027?
Wenn du vor dem vollen Rentenalter (FRA) Leistungen beziehst und weiterarbeitest, kann der Verdiensttest (earnings test) einen Teil deiner Leistung einbehalten:
- Das ganze Jahr unter FRA: Grenze $25,560 im Jahr (bisher $24,480). Die SSA behält $1 für je $2 darüber ein.
- Im Jahr, in dem du die FRA erreichst: Grenze $67,920 im Jahr (bisher $65,160), gezählt wird nur der Verdienst vor dem Monat, in dem du die FRA erreichst. Die SSA behält $1 für je $3 darüber ein.
- Ab dem Monat, in dem du die FRA erreichst: keine Grenze.
Durchgerechnetes Beispiel: Du bist 63 und verdienst 2027 $35,000. Der Überschuss beträgt $35,000 − $25,560 = $9,440, also werden übers Jahr etwa $9,440 ÷ 2 = $4,720 an Leistungen einbehalten. Erreichst du dagegen 2027 die FRA und verdienst vor diesem Monat $75,000, beträgt der Überschuss $7,080 und es werden etwa $2,360 einbehalten.
Wie hoch ist die SSI-Zahlung 2027?
Der bundesweite SSI-Zahlungsstandard steigt von $994 auf $1,029 im Monat für eine Einzelperson (+$35) und von $1,491 auf $1,544 für ein Paar (+$53). Die Vermögensgrenzen bleiben bei $2,000 und $3,000. Die erste höhere Zahlung kommt am 31. Dezember 2026 — es ist die Januarzahlung, früher ausgezahlt, keine zusätzliche. Viele Bundesstaaten legen noch einen Zuschlag auf den Bundesbetrag drauf.
2026 gegen 2027: die Grenzen nebeneinander
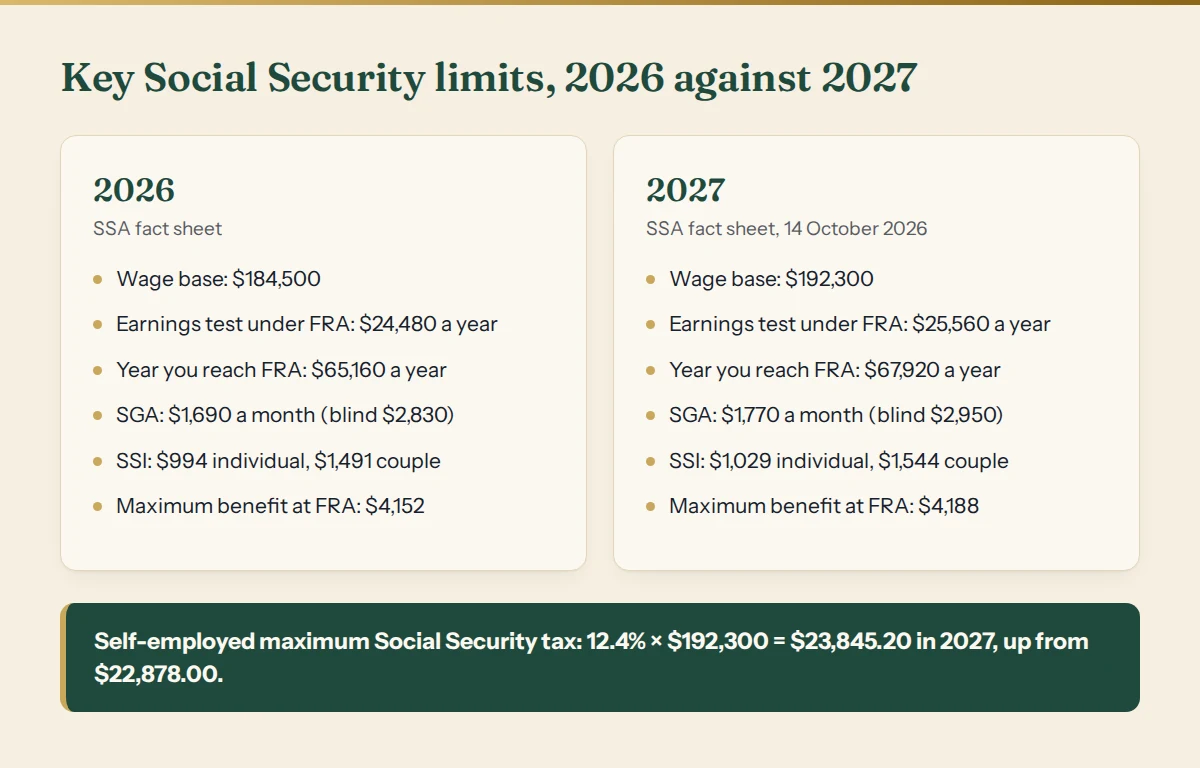
Bei Erwerbsunfähigkeitsleistungen steigt die Grenze für substanzielle Erwerbstätigkeit (SGA) auf $1,770 im Monat (von $1,690), bzw. auf $2,950, wenn du blind bist (von $2,830). Ein Probearbeitsmonat (trial work) zählt jetzt ab $1,270 Verdienst (bisher $1,210).
Häufige Fehler
- Die COLA auf die Höchstleistung anwenden. $4,152 × 1.036 wären etwa $4,301, doch das Maximum bei FRA beträgt 2027 $4,188. Das Maximum beschreibt einen neuen Rentner mit Höchstverdienst in jedem Jahr und wird jedes Jahr neu berechnet; es ist kein laufender Scheck plus 3.6%.
- Mit dem Bruttoplus planen. Der Part-B-Beitrag wird nach der COLA abgezogen, das Netto-Plus kann also kleiner sein.
- Aufrunden. Die SSA rundet auf den ganzen Dollar ab.
- Die SSI-Zahlung vom 31. Dezember für einen Bonus halten. Es ist das Geld für Januar.
- Die Bemessungsgrenze 2027 für die Erklärung 2026 verwenden. Sie gilt nur für Verdienst aus 2027.
- Einbehaltene Leistungen für endgültig verloren halten. Die SSA berechnet deine Leistung bei der FRA neu und rechnet die einbehaltenen Monate an.
Plane den selbstständigen Teil in einer Tabelle
Wenn ein Teil deines Einkommens aus Selbstständigkeit kommt, ist die Social-Security-Grenze nur eine Zeile der Rechnung. Unsere US Self-Employed Tax Engine rechnet das Steuerjahr 2026 durch — Selbstständigensteuer mit der Grenze von $184,500, Einkommensteuer, den Abzug nach section 199A und die Quartalszahlung, mit der du zuschlagsfrei bleibst — jeder Satz mit seiner Quelle bei IRS oder SSA. Sie zeigt die Rechnung statt einer Vermutung und ist eine Planungsmappe, keine Steuerberatung.



