
Tabela do reajuste COLA da Social Security 2027 — o que 3.6% somam ao seu benefício
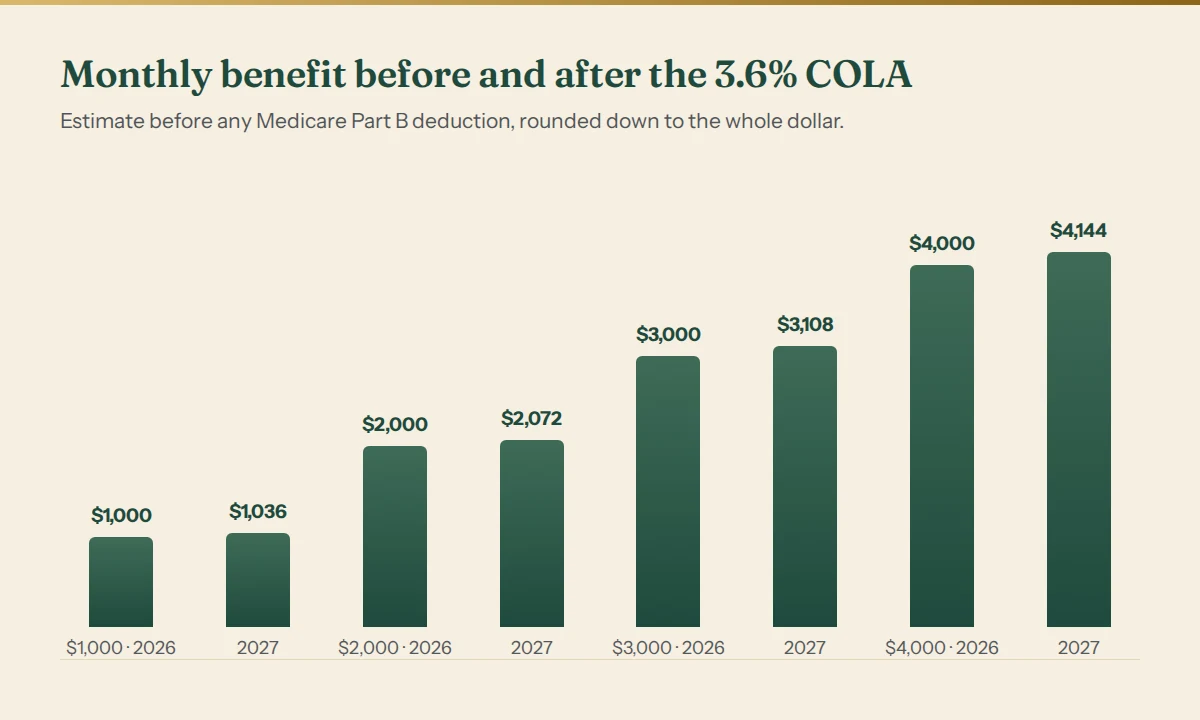
Os benefícios da Social Security sobem 3.6% em 2027. Multiplique o seu benefício mensal atual por 1.036 e arredonde para baixo até o dólar inteiro: $1,000 viram cerca de $1,036, $2,000 viram $2,072 e $4,000 viram $4,144. O benefício maior é pago a partir de janeiro de 2027; quem recebe SSI vê o pagamento maior em 31 de dezembro de 2026. O valor que de fato cai na conta pode ser menor, porque o prêmio do Medicare Part B é descontado depois do reajuste — e o prêmio do Part B de 2027 ainda não tinha sido anunciado em 21 de outubro de 2026.
Todos os números oficiais abaixo vêm da ficha informativa da SSA para 2027 e do anúncio da SSA de 14 de outubro de 2026. As estimativas em dólares são a nossa própria conta sobre esses números. Trata-se de informação geral, não de aconselhamento jurídico ou tributário.
Como calcular o seu reajuste COLA de 2027?
A fórmula tem duas etapas:
- Novo benefício = benefício mensal atual × 1.036, arredondado para baixo até o dólar inteiro.
- Aumento mensal = novo benefício − benefício atual; × 12 para o ano.
Passo a passo:
- Encontre o seu benefício bruto atual, o valor antes do desconto do Medicare. Ele está na sua carta de benefícios de 2026 ou na sua conta my Social Security.
- Multiplique por 1.036. Para $1,500: $1,500 × 1.036 = $1,554.
- Arredonde para baixo até o dólar inteiro. A SSA não arredonda para cima.
- Subtraia o prêmio do Part B de 2027, quando for publicado, se ele for descontado do seu benefício.
A própria estimativa da SSA mostra a mesma conta: o benefício médio de um trabalhador aposentado passa de $2,095 para $2,170 ($2,095 × 1.036 = $2,170.42, arredondado para baixo).
Tabela do reajuste COLA da Social Security 2027
Benefício mensal estimado depois do COLA de 3.6%, antes de qualquer desconto do Medicare Part B. A carta da SSA é quem dá a palavra final; ela pode diferir em mais ou menos um dólar, porque a SSA aplica o COLA a um valor-base, e não ao benefício já arredondado.
| Benefício mensal em 2026 | Benefício estimado em 2027 | Aumento por mês | Aumento por ano |
|---|---|---|---|
| $500 | $518 | $18 | $216 |
| $750 | $777 | $27 | $324 |
| $1,000 | $1,036 | $36 | $432 |
| $1,250 | $1,295 | $45 | $540 |
| $1,500 | $1,554 | $54 | $648 |
| $1,750 | $1,813 | $63 | $756 |
| $2,000 | $2,072 | $72 | $864 |
| $2,250 | $2,331 | $81 | $972 |
| $2,500 | $2,590 | $90 | $1,080 |
| $2,750 | $2,849 | $99 | $1,188 |
| $3,000 | $3,108 | $108 | $1,296 |
| $3,250 | $3,367 | $117 | $1,404 |
| $3,500 | $3,626 | $126 | $1,512 |
| $3,750 | $3,885 | $135 | $1,620 |
| $4,000 | $4,144 | $144 | $1,728 |
Um exemplo resolvido
Um casal de aposentados recebe $2,250 e $1,250 por mês em 2026. Depois do COLA: $2,250 × 1.036 = $2,331 e $1,250 × 1.036 = $1,295. Juntos são $3,626 em vez de $3,500 — $126 a mais por mês, $1,512 por ano, antes do Part B. Se os dois tiverem o Part B descontado, o aumento líquido é $126 menos o dobro do quanto o prêmio de 2027 subir. Até esse prêmio ser anunciado, faça o orçamento apenas com o valor bruto.
Qual é o teto de contribuição (wage base) da Social Security em 2027?
O rendimento máximo sujeito ao imposto da Social Security sobe de $184,500 para $192,300 — um aumento de $7,800. As alíquotas não mudam: 6.2% para a Social Security e 1.45% para o Medicare nos empregados (7.65% no total), e 15.3% para os autônomos. O imposto do Medicare não tem teto algum. Um trimestre de cobertura (quarter of coverage) passa a exigir $1,970 de rendimento, em vez de $1,890.
Qual é o imposto máximo da Social Security para autônomos em 2027?
Os autônomos pagam as duas metades da parte da Social Security, 12.4%, sobre o rendimento líquido até o teto:
- Máximo de 2027: 12.4% × $192,300 = $23,845.20.
- Máximo de 2026: 12.4% × $184,500 = $22,878.00.
- Aumento: $967.20.
Um empregado paga metade, 6.2% × $192,300 = $11,922.60, e o empregador paga a outra metade.
Dois detalhes decidem se você realmente chega a esse teto. Primeiro, o imposto de autônomo incide sobre 92.35% do lucro líquido, então o teto de $192,300 é atingido com um lucro líquido de cerca de $192,300 ÷ 0.9235 = $208,229.57. Segundo, os salários W-2 do mesmo ano consomem o teto primeiro; só o que sobra se aplica à sua renda de autônomo. Os 2.9% do Medicare continuam correndo acima do teto, e é por isso que a conta total não para de crescer.
Esses números de 2027 valem para a renda obtida a partir de 1 de janeiro de 2027. A declaração entregue no início de 2027 ainda cobre o ano fiscal 2026 e o teto de $184,500. Para saber quanto separar de cada recebimento até lá, veja quanto separar para impostos sendo autônomo; se um pagamento trimestral ficou para trás, veja quanto custa um pagamento trimestral de imposto estimado perdido.
Qual é o limite de ganhos da Social Security em 2027?
Se você pedir o benefício antes da idade plena de aposentadoria (FRA) e continuar trabalhando, o teste de ganhos (earnings test) pode reter parte do seu benefício:
- Abaixo da FRA o ano inteiro: limite de $25,560 por ano (era $24,480). A SSA retém $1 a cada $2 acima dele.
- No ano em que você atinge a FRA: limite de $67,920 por ano (era $65,160), contando apenas os ganhos antes do mês em que você atinge a FRA. A SSA retém $1 a cada $3 acima dele.
- A partir do mês em que você atinge a FRA: sem limite.
Exemplo resolvido: você tem 63 anos e ganha $35,000 em 2027. O excedente é de $35,000 − $25,560 = $9,440, então cerca de $9,440 ÷ 2 = $4,720 de benefícios são retidos ao longo do ano. Se, em vez disso, você atinge a FRA em 2027 e ganha $75,000 antes desse mês, o excedente é de $7,080 e cerca de $2,360 são retidos.
Qual é o valor do pagamento do SSI em 2027?
O padrão federal de pagamento do SSI sobe de $994 para $1,029 por mês para uma pessoa (+$35) e de $1,491 para $1,544 para um casal (+$53). Os limites de patrimônio continuam em $2,000 e $3,000. O primeiro pagamento maior chega em 31 de dezembro de 2026 — é o pagamento de janeiro adiantado, não um extra. Muitos estados acrescentam um complemento ao valor federal.
2026 contra 2027: os limites lado a lado
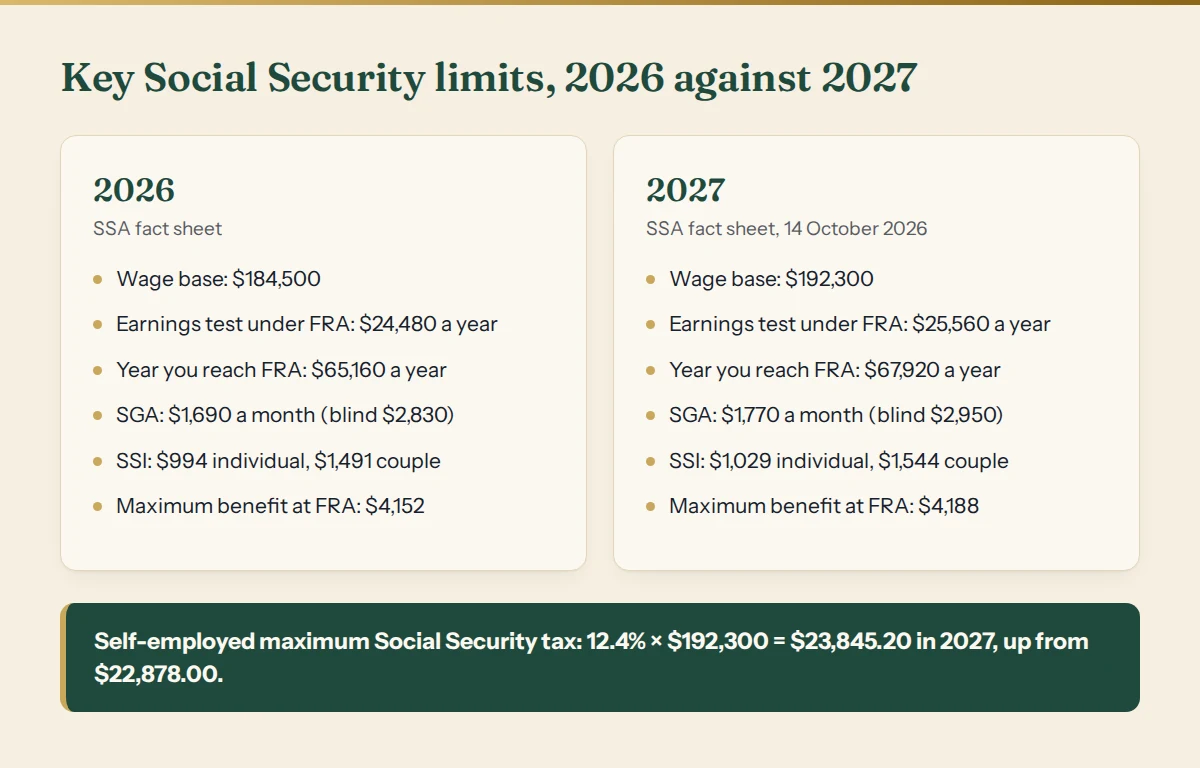
Nos benefícios por incapacidade, a atividade substancial remunerada (SGA) sobe para $1,770 por mês (de $1,690), ou para $2,950 no caso de pessoas cegas (de $2,830). Um mês de trabalho experimental (trial work) agora conta a partir de $1,270 de ganhos (era $1,210).
Erros comuns
- Aplicar o COLA ao benefício máximo. $4,152 × 1.036 dariam cerca de $4,301, mas o máximo na FRA em 2027 é $4,188. O máximo descreve um novo aposentado com ganhos no teto em todos os anos e é recalculado a cada ano; não é um benefício atual mais 3.6%.
- Planejar com o aumento bruto. O prêmio do Part B é descontado depois do COLA, então o aumento líquido pode ser menor.
- Arredondar para cima. A SSA arredonda para baixo até o dólar inteiro.
- Tratar o pagamento do SSI de 31 de dezembro como bônus. É o dinheiro de janeiro.
- Usar o teto de 2027 na declaração de 2026. Ele vale apenas para os ganhos de 2027.
- Achar que os benefícios retidos se perderam para sempre. A SSA recalcula o seu benefício na FRA para creditar os meses retidos.
Planeje a parte autônoma em uma planilha
Se parte da sua renda vem de trabalho autônomo, o teto da Social Security é só uma linha da conta. O nosso US Self-Employed Tax Engine calcula o ano fiscal 2026 — imposto de autônomo com o teto de $184,500, imposto de renda, a dedução da section 199A e o pagamento trimestral que evita multas — com cada alíquota citada à sua fonte do IRS ou da SSA. Ele mostra o cálculo em vez de um palpite, e é uma pasta de trabalho de planejamento, não aconselhamento tributário.



