
Umschuldung: Lohnt sie sich? Firmenkredite vergleichen
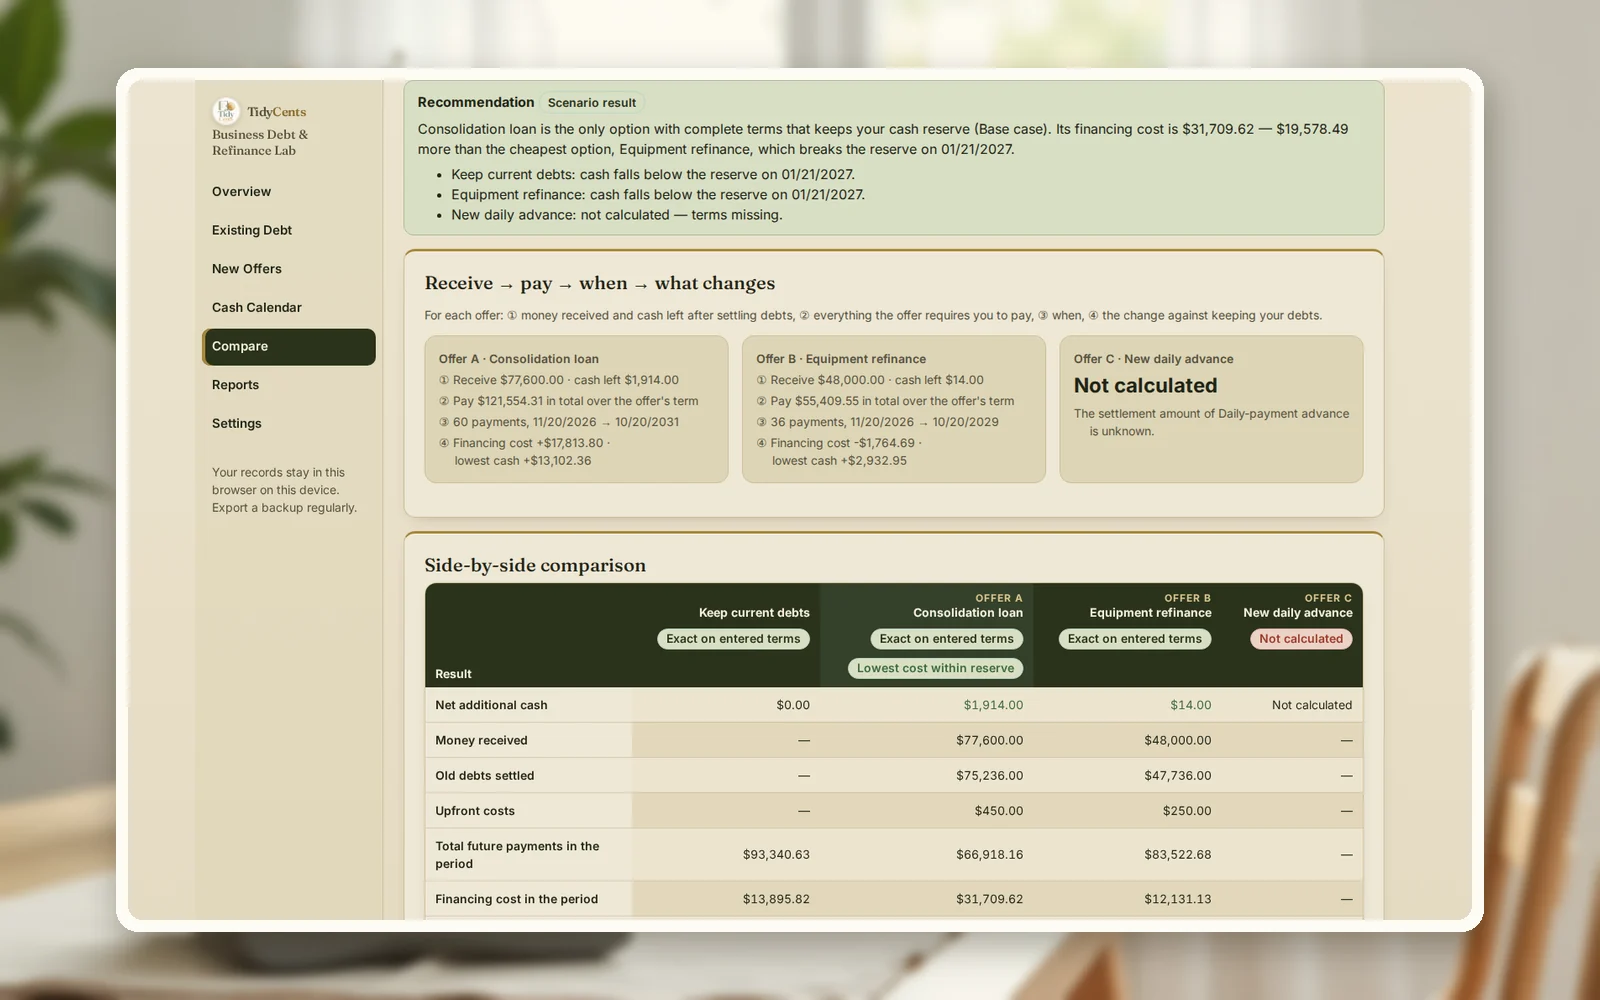
Schulde nur um, wenn zwei Dinge gleichzeitig stimmen: Das neue Angebot kostet insgesamt weniger, als deine bisherigen Kredite zu behalten — mit Gebühren, Einbehalten, Vorfälligkeitsaufschlägen und der Restschuld am Ende —, und dein Kontostand bleibt an jedem Tag des Plans über deiner Reserve. Eine niedrigere Monatsrate beweist keins von beidem. Im Rechenbeispiel unten senkt ein Konsolidierungskredit die Zahlungen der nächsten 12 Monate um $28,124.19, kostet über zwei Jahre aber $17,813.80 mehr.
Genau deshalb sind so viele Inhaber nach der Unterschrift überrascht. In der Umfrage der US-Notenbank unter Unternehmen mit Beschäftigten von 2026 gaben 60% der Firmen, die bei Online-Kreditgebern angefragt hatten, an, dass die Kreditkosten höher waren als erwartet.
Warum die Monatsrate der falsche Maßstab ist
Eine Umschuldung verändert vier Dinge auf einmal, und die Rate zeigt nur eines davon:
- Was du tatsächlich bekommst. Werden Gebühren von der Auszahlung einbehalten, leihst du dir $80,000, erhältst aber weniger.
- Was die Ablösung der alten Kredite kostet. Viele Kredite haben einen Vorfälligkeitsprozentsatz; Vorschüsse werden oft zu einem genannten Betrag abgelöst, nicht zum Saldo.
- Wie lange du zahlst. Streckst du 30 Monatsraten auf 60, sinkt jede Rate und die Summe steigt.
- Wann das Geld abgeht. Eine tägliche oder wöchentliche Abbuchung fällt auf einen anderen Tag als eine Monatsrate, und dein niedrigster Kontostand wandert mit.
Ein ehrlicher Vergleich setzt jede Option — auch „alles behalten“ — in denselben Kalender, über denselben Zeitraum, und rechnet die Restschuld am Ende dazu. Sonst wirkt ein langer Kredit nur deshalb günstig, weil die meisten Raten nach dem Datum fallen, an dem du aufgehört hast hinzuschauen.
Die Formel
Für jede Option, über denselben Zeitraum:
- Ausgezahlter Betrag = Kreditbetrag − von der Auszahlung einbehaltene Gebühren.
- Finanzierungskosten im Zeitraum = alles, was an Kreditgeber geht (Raten, Gebühren, Versicherung, Ablösungen, Vorabkosten) + Restschuld am Ende − Schulden am Anfang − ausgezahlter Betrag.
- Effektive Jahreskosten = der Zinssatz, bei dem sich alle datierten Zahlungen des Angebots (Auszahlung, Vorabkosten, jede Rate) zu null summieren. Sie liegen meist über dem Nominalzins, weil Gebühren mitzählen.
- Geldtest = Anfangsbestand + Einnahmen − laufende Ausgaben − Kreditzahlungen dieser Option, Tag für Tag. Die Option besteht, wenn der Kontostand nie unter die Reserve fällt.
Die Entscheidungsregel: Unter den Optionen mit vollständigen Bedingungen, die die Reserve halten, nimm die mit den niedrigsten Finanzierungskosten.
Ein Rechenbeispiel
Die Zahlen stammen aus der Demo von Kredite & Umschuldung Lab: eine erfundene Holzwerkstatt mit $98,700 Schulden in vier Einträgen — ein Kredit für die CNC-Fräse ($46,800 zu 14.5%), ein Kontokorrentrahmen ($22,500), ein Vorschuss mit täglicher Rückzahlung ($19,800 offen) und ein Vorschuss auf Online-Umsätze ($9,600). Auf dem Konto liegen $41,000, und die Reserve von $20,000 soll nie unterschritten werden. Geprüft werden 24 Monate.
Drei Angebote liegen auf dem Tisch:
- Konsolidierungskredit — $80,000 zu 16.9% über 60 Monate, $2,400 einbehalten, $450 vorab, $42 Versicherung im Monat; er löst den Fräsenkredit (2% Vorfälligkeitsaufschlag), den täglichen Vorschuss und den Umsatzvorschuss ab.
- Umschuldung der Maschine — $48,000 zu 8.9% über 36 Monate, $250 vorab und $15 Gebühren im Monat; löst nur den Fräsenkredit ab.
- Neuer täglicher Vorschuss — $30,000, zurückzuzahlen sind $38,400 über 160 Geschäftstage.
| Bisherige Kredite behalten | Konsolidierungskredit | Umschuldung der Maschine | |
|---|---|---|---|
| Zahlungen in den nächsten 12 Monaten | $68,570.12 | $40,445.93 | $62,891.57 |
| Finanzierungskosten über 24 Monate | $13,895.82 | $31,709.62 | $12,131.13 |
| Restschuld nach 24 Monaten | $27,255.19 | $73,405.46 | $35,322.45 |
| Niedrigster Kontostand | $14,377.64 | $27,480.00 | $17,310.59 |
| Fällt unter die Reserve von $20,000 | Ja, an 4 Tagen | Nein | Ja, an 3 Tagen |
| Effektive Jahreskosten des Angebots | — | 21.4% | 10.4% |
Was die Tabelle zeigt:
- Der Konsolidierungskredit gewinnt bei der Rate und verliert bei den Kosten. Er senkt die nächsten 12 Monate um $28,124.19, kostet aber $17,813.80 mehr als die bisherigen Kredite. Seine effektiven Jahreskosten liegen bei 21.4%, nicht bei den 16.9% aus dem Angebot, weil die einbehaltenen $2,400, die $450 und die Versicherung mitzählen. Nach $75,236 für die Ablösung von drei Krediten bleiben nur $1,914 an frischem Geld.
- Die Umschuldung der Maschine ist günstiger — $1,764.69 weniger als alles zu behalten —, löst das Geldproblem allein aber nicht: Der Kontostand rutscht Ende Januar trotzdem unter die Reserve, in der Woche der Steuervorauszahlung.
- Der tägliche Vorschuss lässt sich noch nicht vergleichen. Der Ablösebetrag des bestehenden Vorschusses und die Versicherungsbedingungen sind unbekannt, also markiert das Lab ihn als blockiert, statt zu raten.
Darum empfiehlt das Lab im Basisfall den Konsolidierungskredit — nicht weil er billig ist, sondern weil unter den vollständigen Optionen nur er die Reserve hält. Das ist ein echter Tausch: rund $17,800 Mehrkosten, um vier Tage unter $20,000 zu vermeiden. Bevor du zusagst, lohnt die Frage, ob eine kleinere Lösung — die Maschinen-Umschuldung plus eine verschobene Zahlung oder ein etwas größerer Rahmen — dieselbe Lücke günstiger schließt.
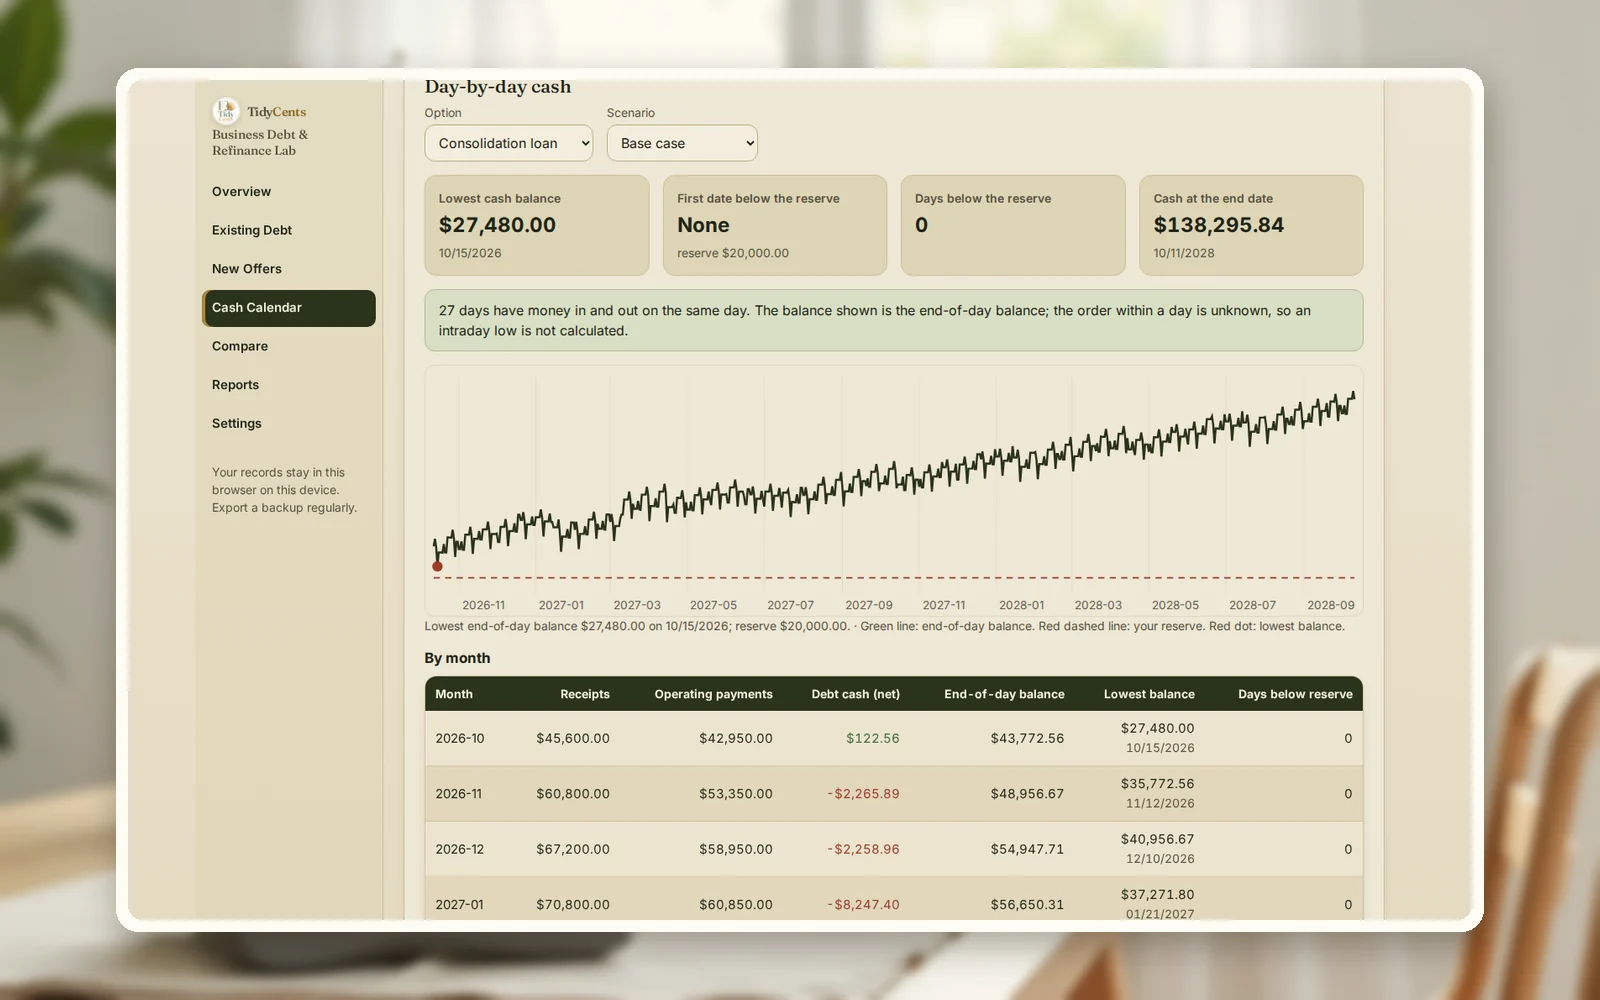
Das Lab rechnet auch einen Stressfall — Einnahmen 10 Tage später und 8% niedriger. In dieser Demo fällt im Stressfall jede Option unter die Reserve, und das ist schon für sich eine wichtige Information: Keine Umschuldung macht diesen Betrieb sicher, wenn der Umsatz nachgibt; die Reserve selbst braucht Aufmerksamkeit.
Schritt für Schritt: Angebote selbst vergleichen
- Liste jeden laufenden Kredit auf mit Saldo, Zins, Zahlungsrhythmus, verbleibenden Raten und Ablöseregel (Prozentsatz, feste Gebühr oder schriftliche Ablösesumme).
- Erfasse jedes Angebot genau so, wie es geschrieben steht: Betrag, einbehaltene Gebühren, Vorabkosten, Zins, Laufzeit, Rhythmus, Versicherung und welche Kredite es ablöst.
- Berechne den Auszahlungsbetrag und die Ablösesumme jedes ersetzten Kredits. Bleibt kaum frisches Geld übrig, zahlst du Gebühren fürs Umsortieren.
- Trag deinen echten Zahlungsfluss in einen Kalender ein: Einnahmen, Löhne, Miete, Lieferanten, Steuern. Monatssummen verstecken den Tag mit dem niedrigsten Stand.
- Rechne jede Option durch, auch „behalten“, über denselben Zeitraum, und addiere die Restschuld am Ende.
- Streich Optionen, die die Reserve brechen, und nimm von den übrigen die mit den niedrigsten Finanzierungskosten.
- Wiederhole das mit einem Stressfall (spätere und niedrigere Einnahmen), bevor du unterschreibst.
Häufige Fehler
- Monatsraten vergleichen. Die längere Laufzeit gewinnt diesen Vergleich immer und verliert oft bei den Kosten.
- Den Nominalzins nehmen. Einbehalte, Vorabgebühren und Versicherung erhöhen die effektiven Jahreskosten — hier von 16.9% auf 21.4%.
- Den Vorfälligkeitsaufschlag vergessen. Den Fräsenkredit vorzeitig abzulösen kostet $936 mehr als sein Saldo.
- Den Vergleich heute enden lassen. Die Restschuld am Ende des Zeitraums muss mitzählen, sonst wirkt ein 60-Monats-Kredit im ersten Jahr wie geschenkt.
- „Unbekannt“ als null behandeln. Ein Angebot ohne Ablöse- oder Versicherungsbedingungen ist nicht günstiger, sondern unvollständig.
- Den Zahltag ignorieren. Tägliche Abbuchungen und die Steuervorauszahlung in derselben Woche brechen die Reserve.
Wann ein Tool hilft
Auf Papier ist ein Angebot gegen einen Kredit machbar. Mit Kontokorrent, einem umsatzabhängig getilgten Vorschuss und zwei, drei Angeboten wird der Kalender zum schwierigen Teil. Kredite & Umschuldung Lab führt laufende Kredite und Angebote als Einträge, prüft jede Option gegen deine datierten Ein- und Auszahlungen, zeigt „So berechnet“ zu jeder Zahl und reiht kein Angebot mit unvollständigen Bedingungen ein. Exakte Dezimalrechnung, kein KI-Raten. Für eine schnelle erste Zahl bewertet der kostenlose Kreditkostenrechner (auf Englisch) einen einzelnen Kredit, und der 13-Wochen-Liquiditätsrechner zeigt deine engste Woche.
Öffne die Demo mit der Holzwerkstatt von oben — alle Ansichten, ohne Anmeldung — und trag dann deine eigenen Kredite und Angebote ein.
Kredite & Umschuldung Lab öffnenAlle Tools für Entscheidungen und Liquidität
Passende Ratgeber: Liquidität einem Stresstest unterziehen, Maschinen leasen oder kaufen und Kreditlimit für Kunden festlegen.
Häufige Fragen
Ist eine Umschuldung immer teurer?
Nein. Sie ist günstiger, wenn Zins und Gebühren unter denen der abgelösten Kredite liegen und die Laufzeit kaum gestreckt wird. Teuer wird sie, wenn kurze, fast abbezahlte Kredite durch einen langen neuen ersetzt werden. Vergleiche die Finanzierungskosten über denselben Zeitraum, nicht nur den Zins.
Was ist der Unterschied zwischen Nominalzins und effektiven Jahreskosten?
Der Nominalzins ist die Zahl im Angebot. Die effektiven Jahreskosten enthalten jede datierte Zahlung — einbehaltene Gebühren, Vorabkosten, Versicherung und jede Rate — und zeigen, was das Geld pro Jahr wirklich kostet. Es ist eine Vergleichszahl, kein gesetzlicher effektiver Jahreszins irgendeines Landes.
Wie vergleiche ich einen Umsatzvorschuss mit einem Ratenkredit?
Mach aus beiden datierte Zahlungen. Ein Vorschuss, der täglich, wöchentlich oder als Umsatzanteil zurückgezahlt wird, hat einen Plan, auch ohne genannten Zins; stehen beide im selben Kalender, lassen sich Finanzierungskosten und effektive Jahreskosten direkt vergleichen.
Soll ich umschulden, um die Raten zu senken, wenn das Geld knapp ist?
Manchmal ist das richtig — das Beispiel oben tut genau das. Aber kenne den Preis: hier rund $17,800 mehr über zwei Jahre. Prüfe zuerst kleinere Lösungen und stell sicher, dass der neue Plan einen Stressfall besteht.
Beeinflusst eine Umschuldung meine Bonität?
Das kann sein, über neue Anfragen und veränderte Salden, und die Regeln unterscheiden sich je nach Land und Kreditgeber. Frag den Kreditgeber oder eine qualifizierte Beratung; dieser Ratgeber behandelt nur die Geld- und Kostenrechnung.
Quellen
- Federal Reserve Banks, 2026 Report on Employer Firms, Small Business Credit Survey — Kreditkosten bei Online-Kreditgebern höher als erwartet (60% der Antragsteller).
- Federal Reserve Bank of Cleveland, Pressemitteilung zur Umfrage, 3. März 2026.
Das ist Entscheidungshilfe, keine Finanz-, Steuer- oder Rechtsberatung.
In diesem Leitfaden erwähnte Tools
 Interaktives Tool
Kredite & Umschuldung Lab
Vergleiche Geschäftskredite und Umschuldungsangebote nach Gesamtkosten, Zahlungsterminen und dem Geld, das deinem Unternehmen bleibt.

