
Bedrijfsschulden herfinancieren: is het de moeite waard?
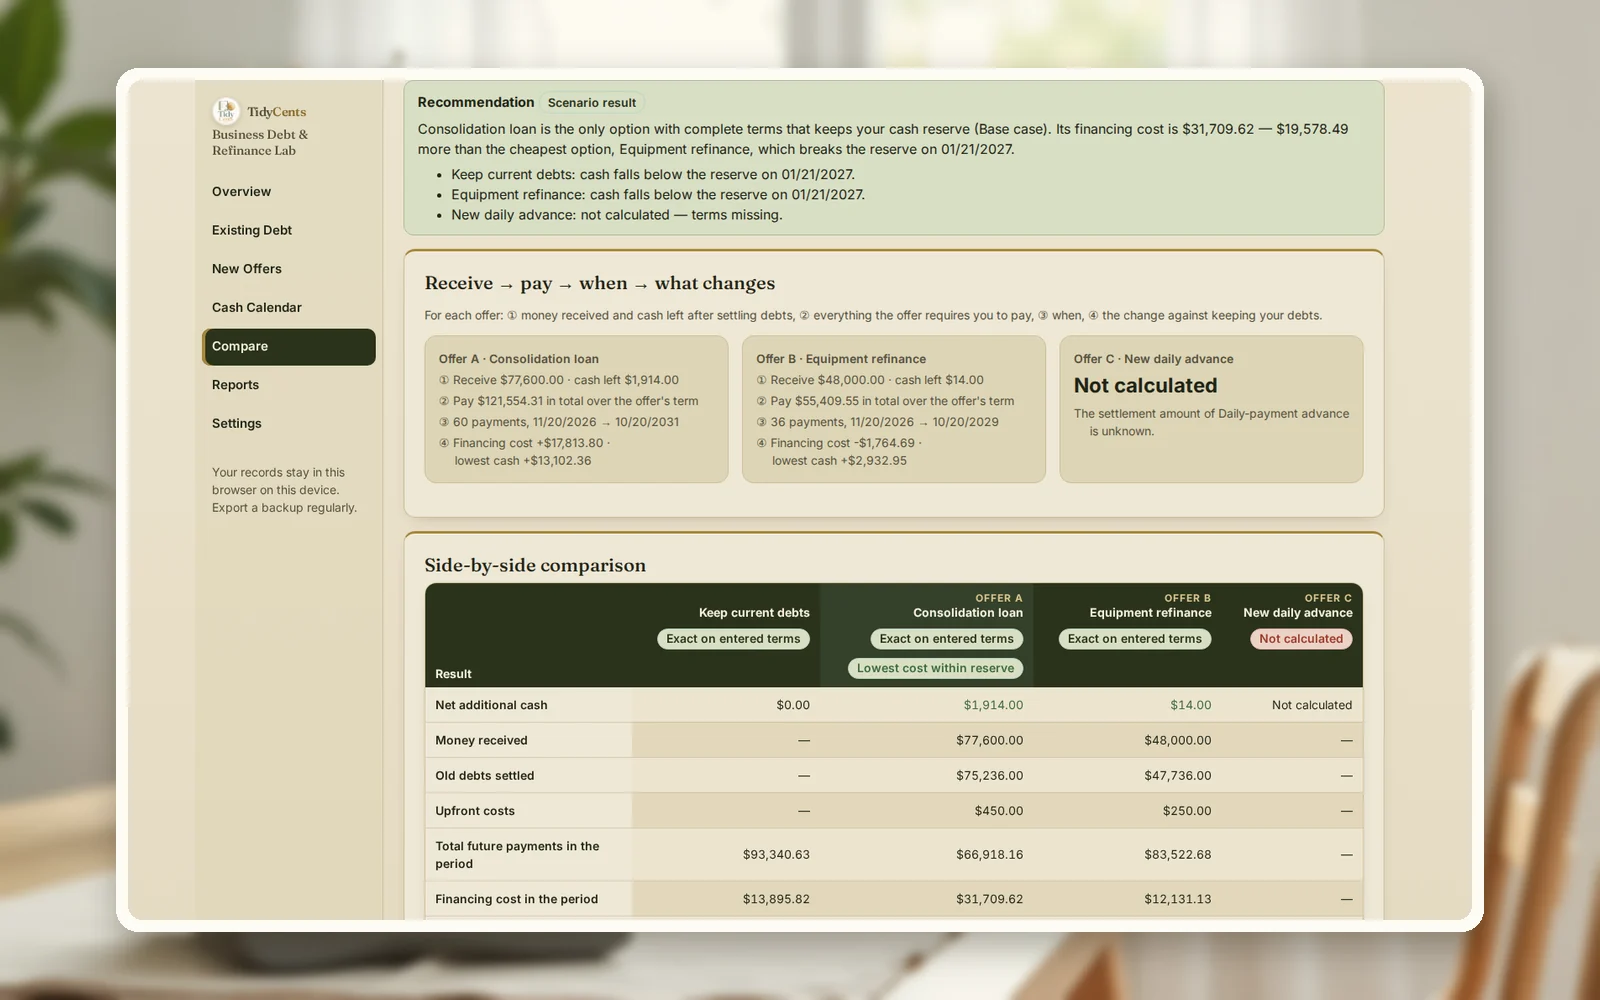
Herfinancier alleen als twee dingen tegelijk kloppen: de nieuwe deal kost in totaal minder dan je huidige schulden houden — met kosten, inhoudingen, boetes voor vervroegd aflossen en de schuld die aan het eind nog openstaat — en je kassaldo blijft op elke dag van het plan boven je buffer. Een lagere maandtermijn bewijst geen van beide. In het voorbeeld hieronder verlaagt een consolidatielening de betalingen van de komende 12 maanden met $28,124.19, maar kost ze over twee jaar $17,813.80 meer.
Daarom schrikken zoveel ondernemers na het tekenen. In het onderzoek van de Amerikaanse Federal Reserve uit 2026 onder bedrijven met personeel zei 60% van de bedrijven die bij online kredietverstrekkers aanklopten dat lenen duurder was dan verwacht.
Waarom de maandtermijn de verkeerde toets is
Herfinancieren verandert vier dingen tegelijk, en de termijn laat er maar één van zien:
- Wat je echt ontvangt. Worden kosten op de uitbetaling ingehouden, dan leen je $80,000 maar krijg je minder.
- Wat het kost om de oude schulden af te lossen. Veel leningen kennen een percentage bij vervroegd aflossen; voorschotten worden vaak afgelost tegen een opgegeven bedrag, niet tegen het saldo.
- Hoe lang je betaalt. Rek je 30 maanden aan termijnen op tot 60, dan daalt elke termijn en stijgt het totaal.
- Wanneer het geld vertrekt. Een dagelijkse of wekelijkse afschrijving valt op een andere dag dan een maandtermijn, en je laagste saldo schuift mee.
Een eerlijke vergelijking zet elke optie — ook „alles laten zoals het is” — in dezelfde kalender, over dezelfde periode, en telt de schuld op die aan het eind overblijft. Anders lijkt een lange lening goedkoop, alleen omdat de meeste termijnen vallen na de datum waarop je stopte met kijken.
De formule
Voor elke optie, over dezelfde periode:
- Ontvangen bedrag = leenbedrag − kosten die op de uitbetaling worden ingehouden.
- Financieringskosten in de periode = alles wat naar kredietverstrekkers gaat (termijnen, kosten, verzekering, aflossingen, eenmalige kosten) + restschuld aan het eind − schuld aan het begin − ontvangen bedrag.
- Effectieve jaarkosten = het percentage waarbij alle gedateerde geldstromen van het aanbod (ontvangen bedrag, eenmalige kosten, elke termijn) samen nul zijn. Meestal hoger dan de nominale rente, omdat kosten meetellen.
- Kastoets = beginsaldo + ontvangsten − bedrijfsuitgaven − schuldbetalingen van deze optie, dag voor dag. De optie slaagt als het saldo nooit onder de buffer zakt.
De beslisregel: kies uit de opties met volledige voorwaarden die de buffer intact laten, de optie met de laagste financieringskosten.
Een uitgewerkt voorbeeld
De cijfers komen uit de demo van Schulden & Herfinanciering Lab: een fictieve houtbewerkingswerkplaats met $98,700 schuld in vier posten — een lening voor de CNC-freesmachine ($46,800 tegen 14.5%), een rekening-courantkrediet ($22,500), een voorschot met dagelijkse aflossing ($19,800 nog terug te betalen) en een voorschot op online verkoop ($9,600). Er staat $41,000 op de bank en de eigenaar wil nooit onder een buffer van $20,000 komen. De toets loopt over 24 maanden.
Er liggen drie aanbiedingen op tafel:
- Consolidatielening — $80,000 tegen 16.9% over 60 maanden, $2,400 ingehouden, $450 vooraf, $42 per maand verzekering; lost de freeslening (boete van 2%), het dagelijkse voorschot en het verkoopvoorschot af.
- Herfinanciering van de machine — $48,000 tegen 8.9% over 36 maanden, $250 vooraf en $15 per maand aan kosten; lost alleen de freeslening af.
- Nieuw dagelijks voorschot — $30,000, terug te betalen $38,400 over 160 werkdagen.
| Huidige schulden houden | Consolidatielening | Herfinanciering van de machine | |
|---|---|---|---|
| Betalingen in de komende 12 maanden | $68,570.12 | $40,445.93 | $62,891.57 |
| Financieringskosten over 24 maanden | $13,895.82 | $31,709.62 | $12,131.13 |
| Restschuld na 24 maanden | $27,255.19 | $73,405.46 | $35,322.45 |
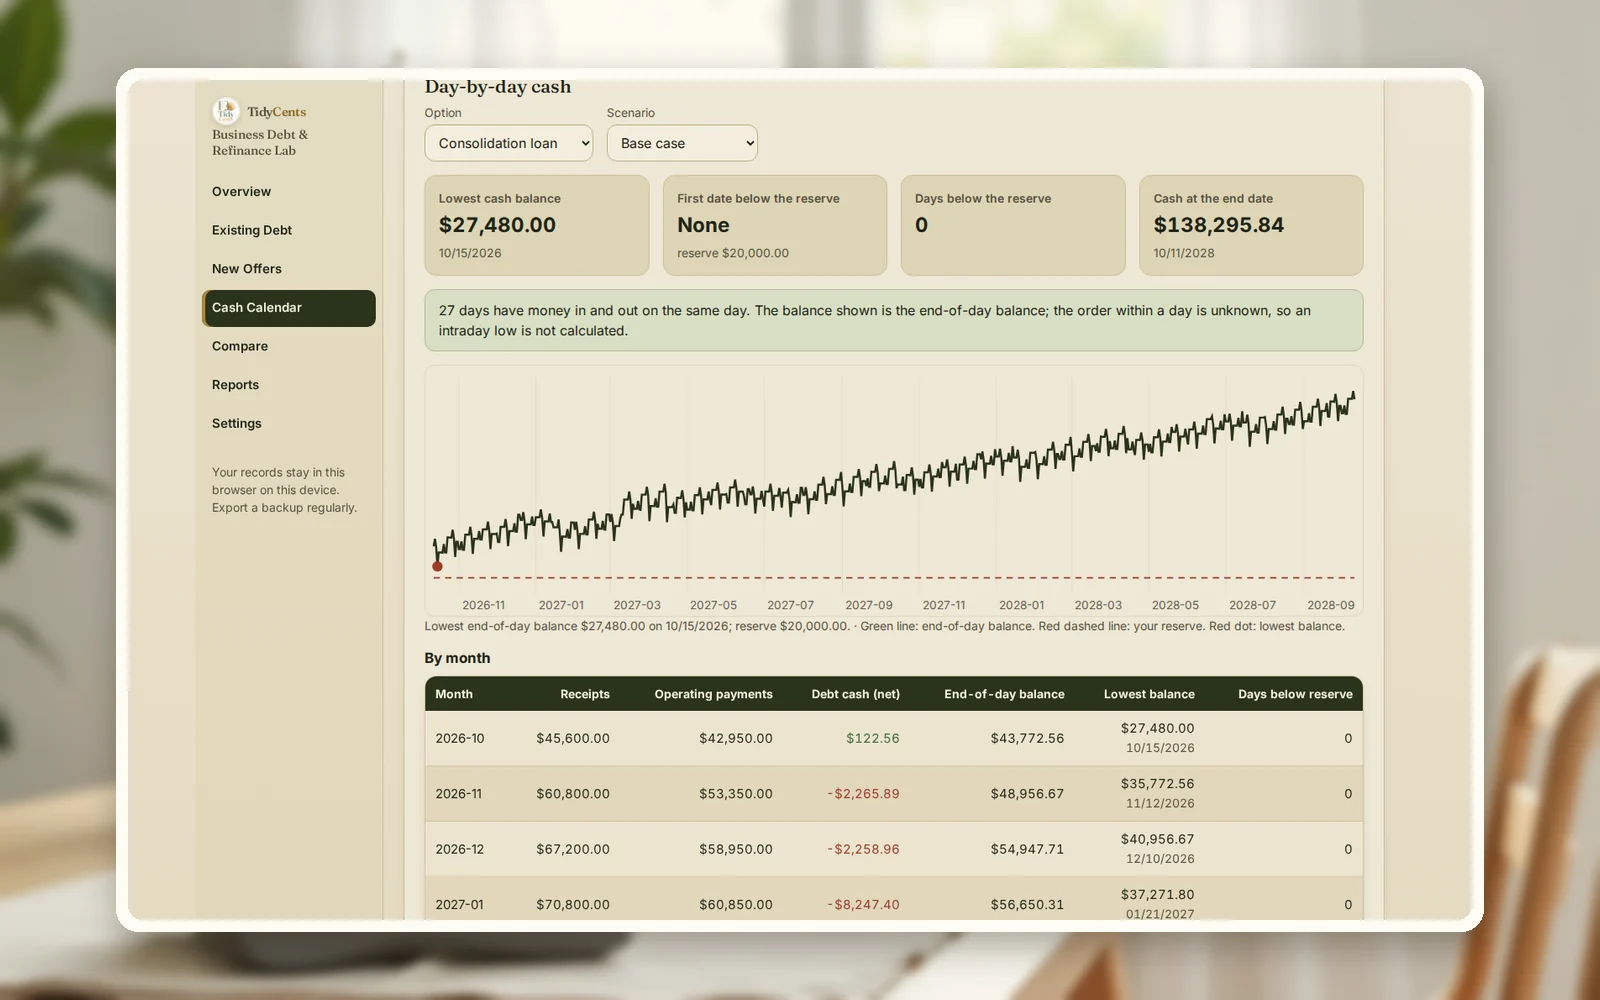
| Laagste kassaldo | $14,377.64 | $27,480.00 | $17,310.59 |
| Zakt onder de buffer van $20,000 | Ja, 4 dagen | Nee | Ja, 3 dagen |
| Effectieve jaarkosten van het aanbod | — | 21.4% | 10.4% |
Wat de tabel laat zien:
- De consolidatielening wint op termijn en verliest op kosten. Ze verlaagt de komende 12 maanden met $28,124.19, maar kost $17,813.80 meer dan de huidige schulden. De effectieve jaarkosten zijn 21.4%, niet de 16.9% uit het aanbod, omdat de ingehouden $2,400, de $450 en de verzekering meetellen. Na $75,236 om drie schulden af te lossen blijft er maar $1,914 aan nieuw geld over.
- De herfinanciering van de machine is goedkoper — $1,764.69 minder dan de schulden houden — maar lost het kasprobleem niet alleen op: het saldo zakt eind januari toch onder de buffer, in de week van de voorlopige belastingaanslag.
- Het dagelijkse voorschot is nog niet te vergelijken. Het aflosbedrag van het bestaande dagelijkse voorschot en de verzekeringsvoorwaarden zijn onbekend, dus markeert het lab het als geblokkeerd in plaats van te gokken.
Daarom adviseert het lab in het basisscenario de consolidatielening — niet omdat ze goedkoop is, maar omdat van de volledige opties alleen zij de buffer intact laat. Dat is een echte afweging: zo'n $17,800 extra kosten om vier dagen onder $20,000 te vermijden. Vraag je voor je tekent af of een kleinere oplossing — de herfinanciering van de machine plus één verschoven betaling, of een iets ruimer krediet — hetzelfde gat goedkoper dicht.
Het lab rekent ook een stressscenario door — ontvangsten 10 dagen later en 8% lager. In deze demo zakt in dat scenario elke optie onder de buffer, en dat is op zich al nuttige informatie: geen enkele herfinanciering maakt dit bedrijf veilig als de omzet terugloopt; de buffer zelf vraagt aandacht.
Stap voor stap: vergelijk aanbiedingen zelf
- Zet elke lopende schuld op een rij met saldo, rente, betaalfrequentie, resterende termijnen en de regel voor vervroegd aflossen (percentage, vast bedrag of schriftelijke opgave).
- Voer elk aanbod in zoals het er staat: bedrag, ingehouden kosten, eenmalige kosten, rente, looptijd, frequentie, verzekering en welke schulden het aflost.
- Bereken het ontvangen bedrag en het aflosbedrag van elke schuld die het vervangt. Blijft er bijna geen nieuw geld over, dan betaal je kosten om schuld te herschikken.
- Zet je echte geldstroom in een kalender: ontvangsten, lonen, huur, leveranciers, belastingen. Maandtotalen verbergen de dag met het laagste saldo.
- Reken elke optie door, ook „houden”, over dezelfde periode, en tel de restschuld aan het eind op.
- Schrap opties die je buffer breken en kies uit de rest de laagste financieringskosten.
- Herhaal het met een stressscenario (latere en lagere ontvangsten) voordat je tekent.
Veelgemaakte fouten
- Maandtermijnen vergelijken. De langste looptijd wint die vergelijking altijd en verliest vaak op kosten.
- De nominale rente gebruiken. Inhoudingen, eenmalige kosten en verzekering verhogen de effectieve jaarkosten — hier van 16.9% naar 21.4%.
- De boete voor vervroegd aflossen vergeten. De freeslening eerder aflossen kost $936 meer dan het saldo.
- De vergelijking vandaag laten stoppen. De restschuld aan het eind van de periode moet meetellen, anders lijkt een lening van 60 maanden in het eerste jaar gratis.
- „Onbekend” als nul behandelen. Een aanbod zonder aflos- of verzekeringsvoorwaarden is niet goedkoper, maar onvolledig.
- De betaaldag negeren. Dagelijkse afschrijvingen en de belastingbetaling in dezelfde week breken een buffer.
Wanneer een tool helpt
Op papier is één aanbod tegen één lening te doen. Met een rekening-courant, een voorschot dat met een deel van de omzet wordt afgelost en twee of drie aanbiedingen wordt de kalender het lastige deel. Schulden & Herfinanciering Lab houdt lopende schulden en aanbiedingen bij als records, toetst elke optie aan je gedateerde ontvangsten en betalingen, toont „Zo berekend” bij elk cijfer en rangschikt geen aanbod met onvolledige voorwaarden. Exacte decimale rekenkunde, geen AI-gokwerk. Voor een snel eerste cijfer berekent de gratis calculator voor leningkosten (in het Engels) één lening, en de 13-wekenkasstroomcalculator toont je krapste week.
Open de demo met de werkplaats uit het voorbeeld — alle schermen, zonder account — en voer daarna je eigen schulden en aanbiedingen in.
Schulden & Herfinanciering Lab openenAlle tools voor beslissingen en kasstroom
Gerelateerde gidsen: je kasstroom stresstesten, machines leasen of kopen en een kredietlimiet voor een klant bepalen.
Veelgestelde vragen
Is schulden consolideren altijd duurder?
Nee. Het is goedkoper als de nieuwe rente en kosten lager zijn dan die van de afgeloste schulden en de looptijd nauwelijks langer wordt. Het wordt duur als korte, bijna afbetaalde schulden worden vervangen door een lange nieuwe lening. Vergelijk de financieringskosten over dezelfde periode, niet alleen de rente.
Wat is het verschil tussen de nominale rente en de effectieve jaarkosten?
De nominale rente is het getal in het aanbod. De effectieve jaarkosten nemen elke gedateerde geldstroom mee — ingehouden kosten, eenmalige kosten, verzekering en elke termijn — en tonen wat het geld per jaar echt kost. Het is een vergelijkingscijfer, geen wettelijk jaarlijks kostenpercentage van welk land dan ook.
Hoe vergelijk ik een omzetvoorschot met een gewone lening?
Maak van beide gedateerde betalingen. Een voorschot dat dagelijks, wekelijks of als deel van de omzet wordt afgelost, heeft een schema, ook zonder genoemde rente; staan beide in dezelfde kalender, dan zijn financieringskosten en effectieve jaarkosten direct te vergelijken.
Moet ik oversluiten om lagere termijnen te krijgen als de kas krap is?
Soms is dat de juiste keuze — het voorbeeld hierboven doet precies dat. Maar ken de prijs: hier zo'n $17,800 extra over twee jaar. Probeer eerst kleinere oplossingen en controleer dat het nieuwe plan een stressscenario doorstaat.
Heeft herfinancieren invloed op mijn kredietwaardigheid?
Dat kan, via nieuwe aanvragen en gewijzigde saldi, en de regels verschillen per land en kredietverstrekker. Vraag het de kredietverstrekker of een gekwalificeerde adviseur; deze gids gaat alleen over de kas- en kostenberekening.
Bronnen
- Federal Reserve Banks, rapport 2026 over bedrijven met personeel, Small Business Credit Survey — lenen bij online kredietverstrekkers duurder dan verwacht (60% van de aanvragers).
- Federal Reserve Bank of Cleveland, persbericht over het onderzoek, 3 maart 2026.
Dit is beslisondersteuning, geen financieel, fiscaal of juridisch advies.
Tools uit deze gids
 Interactieve tool
Schulden & Herfinanciering Lab
Vergelijk zakelijke leningen en herfinancieringsaanbiedingen op totale kosten, betaaldata en het geld dat je bedrijf overhoudt.

