
Conviene rifinanziare i debiti della tua impresa?
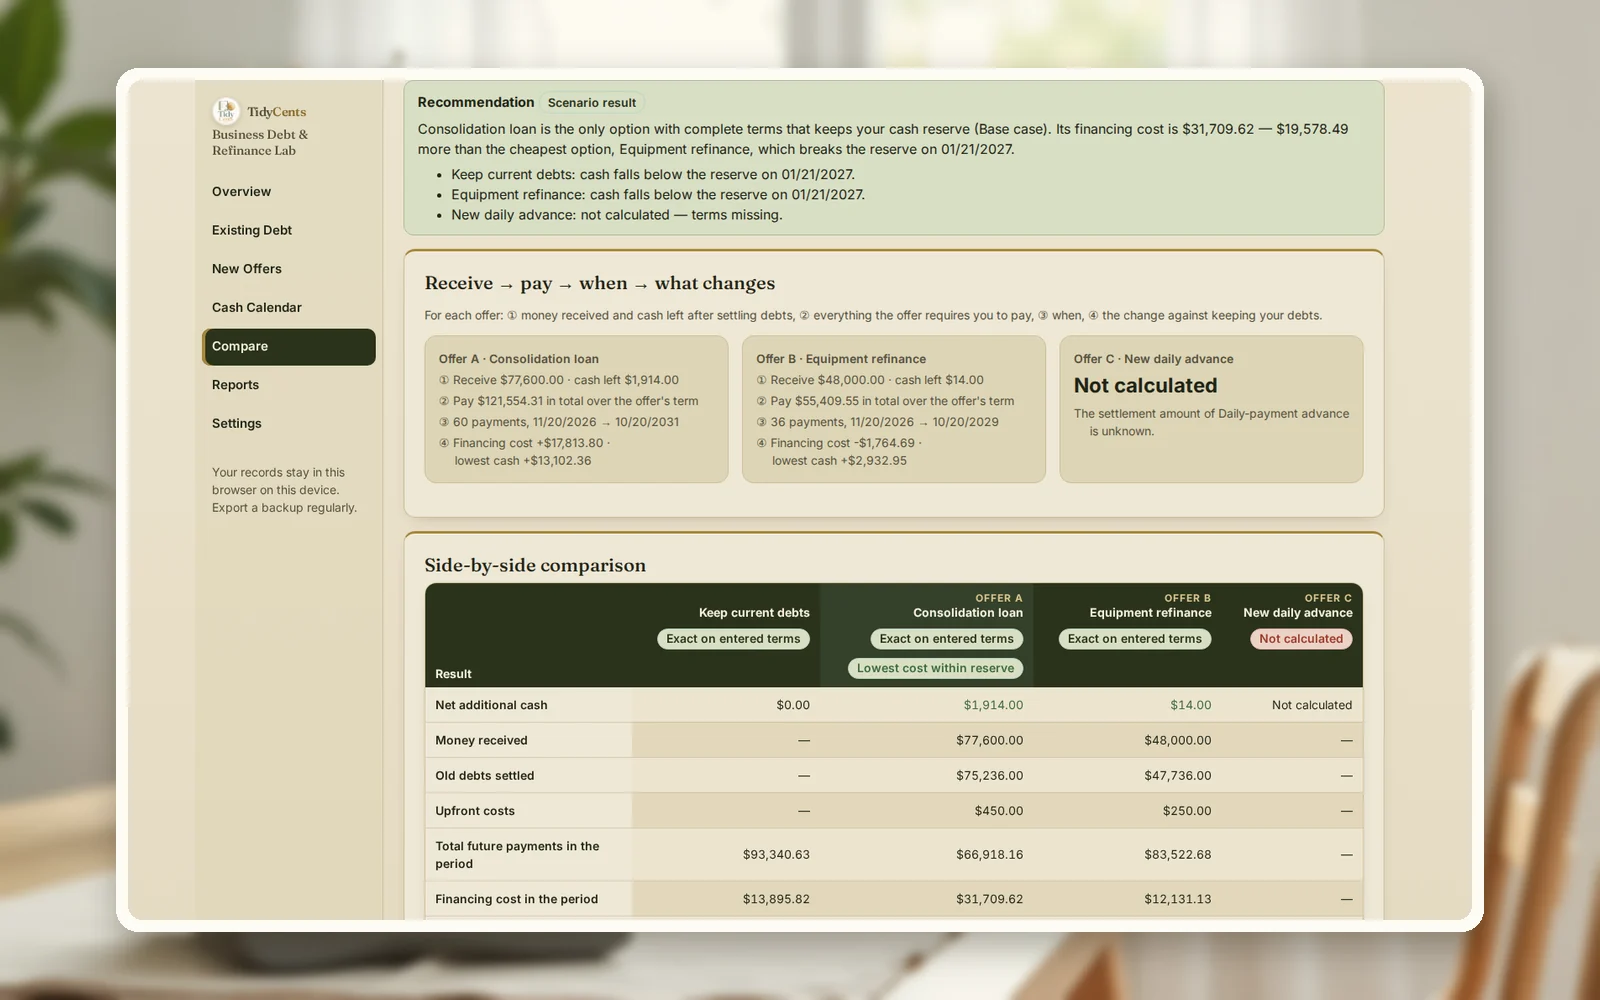
Rifinanzia solo se valgono due cose insieme: la nuova operazione costa meno in totale che tenere i debiti attuali — contando commissioni, trattenute, penali di estinzione anticipata e il debito che resta alla fine — e la tua cassa resta sopra la riserva in ogni giorno del piano. Una rata mensile più bassa non dimostra né l'una né l'altra cosa. Nell'esempio qui sotto, un prestito di consolidamento riduce i pagamenti dei prossimi 12 mesi di $28,124.19, ma in due anni costa $17,813.80 in più.
Ecco perché tanti titolari restano sorpresi dopo la firma. Nell'indagine 2026 della Federal Reserve sulle imprese con dipendenti, il 60% delle aziende che si erano rivolte a finanziatori online ha dichiarato che il costo del debito era più alto del previsto.
Perché la rata mensile è il criterio sbagliato
Un rifinanziamento cambia quattro cose insieme, e la rata ne mostra una sola:
- Quanto ricevi davvero. Se le commissioni vengono trattenute dall'erogazione, prendi in prestito $80,000 ma ricevi meno.
- Quanto costa chiudere i vecchi debiti. Molti prestiti prevedono una percentuale di estinzione anticipata; gli anticipi si chiudono spesso a un importo comunicato, non al saldo.
- Per quanto tempo paghi. Allungare 30 mesi di rate a 60 abbassa ogni rata e aumenta il totale.
- Quando escono i soldi. Un addebito giornaliero o settimanale cade in un giorno diverso da una rata mensile, e il tuo saldo minimo si sposta con lui.
Un confronto onesto mette ogni opzione — compresa «lasciare tutto com'è» — nello stesso calendario, sullo stesso periodo, e aggiunge il debito che resta alla fine. Altrimenti un prestito lungo sembra economico solo perché gran parte delle sue rate cade dopo la data in cui hai smesso di guardare.
La formula
Per ogni opzione, sullo stesso periodo:
- Importo ricevuto = importo del prestito − commissioni trattenute all'erogazione.
- Costo del finanziamento nel periodo = tutto ciò che va ai finanziatori (rate, commissioni, assicurazione, estinzioni, costi iniziali) + debito residuo alla fine − debito all'inizio − importo ricevuto.
- Costo annuo effettivo = il tasso che azzera la somma di tutti i flussi datati dell'offerta (importo ricevuto, costi iniziali, ogni rata). Di solito supera il tasso nominale, perché contano anche le commissioni.
- Prova di cassa = saldo iniziale + incassi − pagamenti operativi − rate di questa opzione, giorno per giorno. L'opzione passa se il saldo non scende mai sotto la riserva.
La regola di decisione: tra le opzioni con condizioni complete che mantengono la riserva, scegli quella con il costo del finanziamento più basso.
Un esempio completo
I numeri sono quelli della demo del Laboratorio Debiti e Rifinanziamento: una falegnameria immaginaria con $98,700 di debiti in quattro voci — un prestito per la fresatrice CNC ($46,800 al 14.5%), un fido di cassa ($22,500), un anticipo con rimborsi giornalieri ($19,800 da restituire) e un anticipo sulle vendite online ($9,600). Ha $41,000 in banca e non vuole mai scendere sotto una riserva di $20,000. La prova copre 24 mesi.
Sul tavolo ci sono tre offerte:
- Prestito di consolidamento — $80,000 al 16.9% in 60 mesi, $2,400 trattenuti, $450 pagati subito, $42 al mese di assicurazione; estingue il prestito della fresatrice (penale del 2%), l'anticipo giornaliero e l'anticipo sulle vendite.
- Rifinanziamento del macchinario — $48,000 all'8.9% in 36 mesi, $250 subito e $15 al mese di commissioni; estingue solo il prestito della fresatrice.
- Nuovo anticipo giornaliero — $30,000, con $38,400 da restituire in 160 giorni lavorativi.
| Tenere i debiti attuali | Prestito di consolidamento | Rifinanziamento del macchinario | |
|---|---|---|---|
| Pagamenti nei prossimi 12 mesi | $68,570.12 | $40,445.93 | $62,891.57 |
| Costo del finanziamento in 24 mesi | $13,895.82 | $31,709.62 | $12,131.13 |
| Debito residuo dopo 24 mesi | $27,255.19 | $73,405.46 | $35,322.45 |
| Saldo di cassa minimo | $14,377.64 | $27,480.00 | $17,310.59 |
| Scende sotto la riserva di $20,000 | Sì, per 4 giorni | No | Sì, per 3 giorni |
| Costo annuo effettivo dell'offerta | — | 21.4% | 10.4% |
Cosa dice la tabella:
- Il prestito di consolidamento vince sulla rata e perde sul costo. Riduce i prossimi 12 mesi di $28,124.19, ma costa $17,813.80 in più che tenere i debiti attuali. Il suo costo annuo effettivo è il 21.4%, non il 16.9% dell'offerta, perché contano i $2,400 trattenuti, i $450 e l'assicurazione. Dopo aver pagato $75,236 per chiudere tre debiti, restano solo $1,914 di liquidità nuova.
- Il rifinanziamento del macchinario costa meno — $1,764.69 in meno che tenere i debiti — ma da solo non risolve il problema di cassa: il saldo scende comunque sotto la riserva a fine gennaio, nella settimana dell'acconto trimestrale delle imposte.
- Il nuovo anticipo giornaliero non si può ancora confrontare. L'importo di estinzione dell'anticipo giornaliero attuale e le condizioni dell'assicurazione sono sconosciuti, quindi il laboratorio lo segna come bloccato invece di tirare a indovinare.
Per questo nello scenario base il laboratorio raccomanda il prestito di consolidamento — non perché sia economico, ma perché, tra le opzioni complete, è l'unica che mantiene la riserva. È uno scambio vero: circa $17,800 di costo in più per evitare quattro giorni sotto $20,000. Prima di accettare, chiediti se una soluzione più piccola — il rifinanziamento del macchinario più lo spostamento di un pagamento, o un fido un po' più ampio — chiude lo stesso buco spendendo meno.
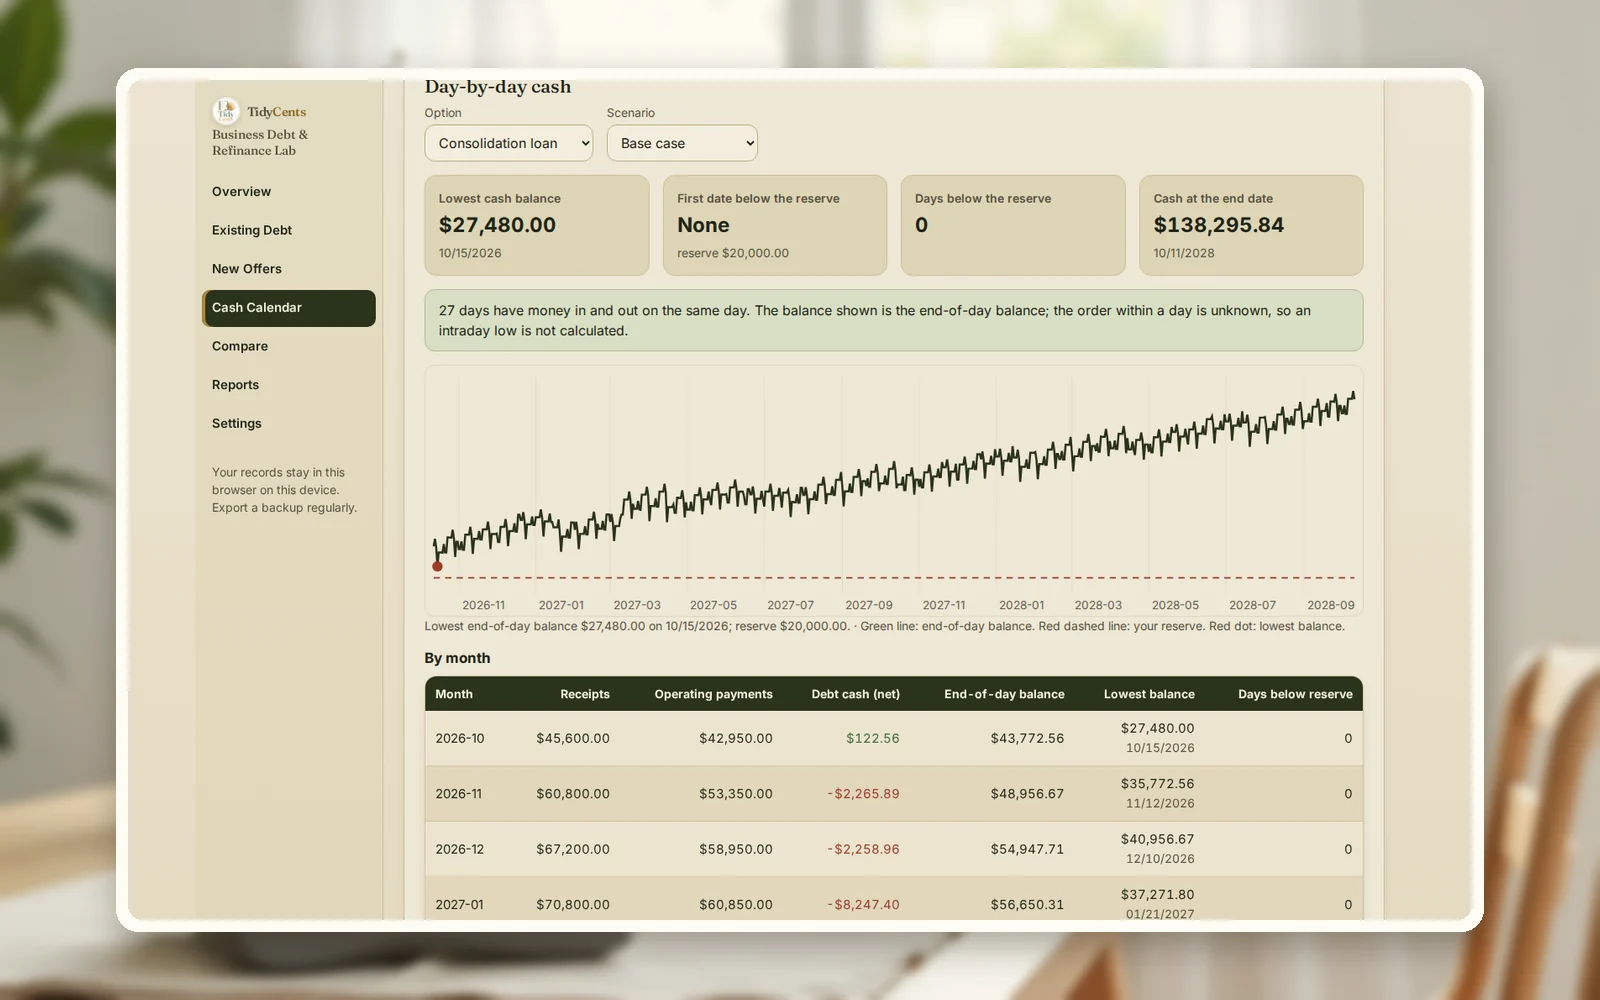
Il laboratorio calcola anche uno scenario di stress: incassi 10 giorni più tardi e più bassi dell'8%. In questa demo tutte le opzioni scendono sotto la riserva in quello scenario, ed è già un'informazione utile: nessun rifinanziamento mette al sicuro questa impresa se le vendite calano; è la riserva stessa a richiedere attenzione.
Passo dopo passo: confronta tu le offerte
- Elenca ogni debito in corso con saldo, tasso, frequenza delle rate, rate residue e regola di estinzione anticipata (percentuale, commissione fissa o conteggio scritto).
- Inserisci ogni offerta esattamente come è scritta: importo, commissioni trattenute, costi iniziali, tasso, durata, frequenza, assicurazione e quali debiti estingue.
- Calcola l'importo ricevuto e l'importo di estinzione di ogni debito sostituito. Se la liquidità nuova è quasi zero, stai pagando commissioni per riordinare il debito.
- Metti i tuoi flussi reali in un calendario: incassi, stipendi, affitto, fornitori, imposte. I totali mensili nascondono il giorno del saldo più basso.
- Calcola ogni opzione, compresa «tenere», sullo stesso periodo, e aggiungi il debito residuo alla fine.
- Scarta le opzioni che rompono la riserva e scegli, tra le altre, il costo del finanziamento più basso.
- Ripeti con uno scenario di stress (incassi più tardi e più bassi) prima di firmare.
Errori comuni
- Confrontare le rate mensili. La durata più lunga vince sempre questo confronto e spesso perde sul costo.
- Usare il tasso nominale. Trattenute, costi iniziali e assicurazione alzano il costo annuo effettivo — qui dal 16.9% al 21.4%.
- Dimenticare la penale di estinzione. Chiudere prima il prestito della fresatrice costa $936 più del suo saldo.
- Fermare il confronto a oggi. Il debito residuo a fine periodo deve contare, altrimenti un prestito a 60 mesi sembra gratis il primo anno.
- Trattare «sconosciuto» come zero. Un'offerta senza condizioni di estinzione o di assicurazione non costa meno: è incompleta.
- Ignorare il giorno di pagamento. Addebiti giornalieri e l'acconto delle imposte nella stessa settimana sono ciò che rompe la riserva.
Quando aiuta uno strumento
Su carta, un'offerta contro un prestito si gestisce. Con un fido, un anticipo rimborsato in percentuale sulle vendite e due o tre offerte, il calendario diventa la parte difficile. Il Laboratorio Debiti e Rifinanziamento registra debiti e offerte, prova ogni opzione sui tuoi incassi e pagamenti datati, mostra «Come è calcolato» per ogni cifra e non mette in classifica un'offerta con condizioni incomplete. Aritmetica decimale esatta, nessuna supposizione dell'IA. Per un primo numero veloce, il calcolatore gratuito del costo di un prestito (in inglese) valuta un singolo prestito, e il calcolatore dei flussi di cassa a 13 settimane mostra la tua settimana più stretta.
Apri la demo con la falegnameria dell'esempio — tutte le schermate, senza registrazione — poi inserisci i tuoi debiti e le tue offerte.
Apri il Laboratorio Debiti e RifinanziamentoTutti gli strumenti per decisioni e cassa
Guide correlate: come fare uno stress test della cassa, leasing o acquisto di macchinari e come fissare il fido di un cliente.
Domande frequenti
Consolidare i debiti costa sempre di più?
No. Costa meno quando il nuovo tasso e le commissioni sono inferiori a quelli dei debiti sostituiti e la durata non si allunga molto. Diventa caro quando sostituisce debiti brevi, quasi estinti, con un nuovo prestito lungo. Confronta il costo del finanziamento sullo stesso periodo, non solo il tasso.
Che differenza c'è tra tasso nominale e costo annuo effettivo?
Il tasso nominale è il numero dell'offerta. Il costo annuo effettivo include ogni flusso datato — commissioni trattenute, costi iniziali, assicurazione e ogni rata — e mostra quanto costa davvero il denaro in un anno. È un dato di confronto, non il TAEG legale di alcun paese.
Come confronto un anticipo sui ricavi con un prestito a rate?
Trasforma entrambi in pagamenti datati. Un anticipo rimborsato ogni giorno, ogni settimana o in percentuale sulle vendite ha un piano anche senza tasso dichiarato; con entrambi nello stesso calendario, costo del finanziamento e costo annuo effettivo si confrontano direttamente.
Devo rifinanziare per abbassare le rate se la cassa è tirata?
A volte è la scelta giusta: l'esempio qui sopra fa proprio questo. Ma conosci il prezzo: qui, circa $17,800 in più in due anni. Prova prima soluzioni più piccole e verifica che il nuovo piano superi uno scenario di stress.
Rifinanziare incide sul mio merito creditizio?
Può incidere, tramite nuove richieste e saldi diversi, e le regole cambiano da paese a paese e tra finanziatori. Chiedi al finanziatore o a un consulente qualificato; questa guida copre solo il calcolo di cassa e di costo.
Fonti
- Federal Reserve Banks, rapporto 2026 sulle imprese con dipendenti, Small Business Credit Survey — costo dei finanziatori online più alto del previsto (60% dei richiedenti).
- Federal Reserve Bank of Cleveland, comunicato sull'indagine, 3 marzo 2026.
Questo è un supporto alle decisioni, non una consulenza finanziaria, fiscale o legale.
Strumenti citati in questa guida
 Strumento interattivo
Laboratorio Debiti e Rifinanziamento
Confronta prestiti aziendali e offerte di rifinanziamento per costo totale, date di pagamento e liquidità che lasciano alla tua impresa.

