
Vale a pena refinanciar as dívidas da sua empresa?
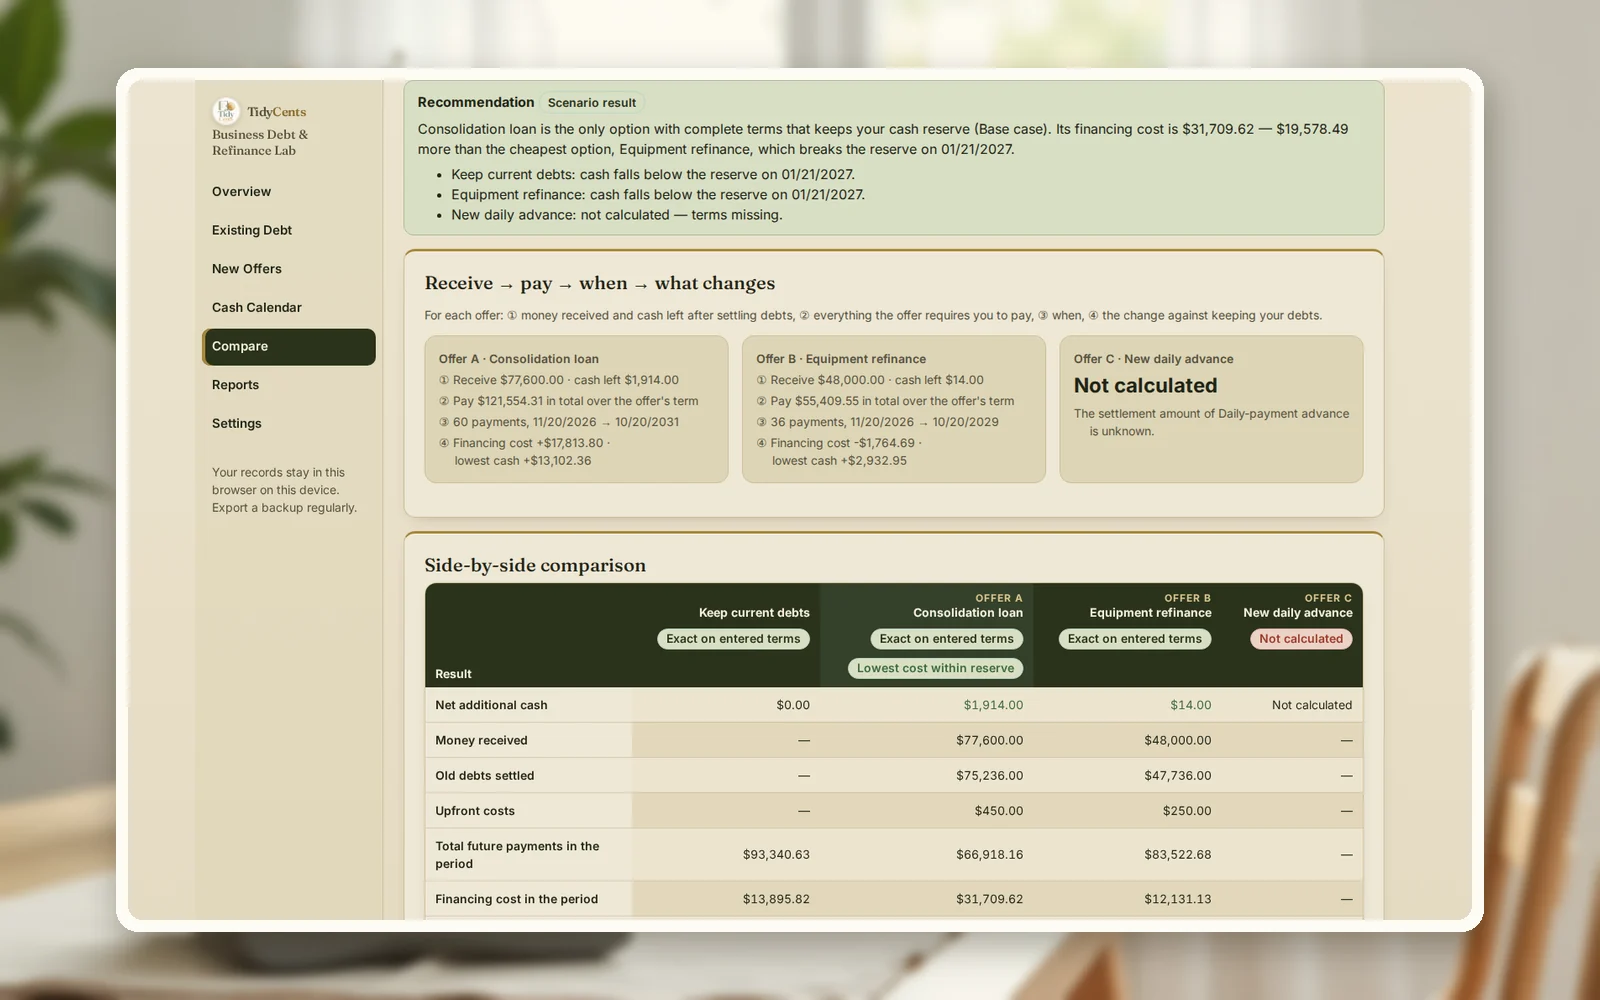
Refinancie apenas se duas coisas forem verdade ao mesmo tempo: a nova operação custa menos no total do que manter suas dívidas atuais — contando tarifas, retenções, multas de quitação antecipada e a dívida que ainda resta no fim — e o seu caixa fica acima da reserva em todos os dias do plano. Uma parcela mensal menor não prova nenhuma das duas. No exemplo abaixo, um empréstimo de consolidação reduz os pagamentos dos próximos 12 meses em $28,124.19, mas custa $17,813.80 a mais em dois anos.
É por isso que tantos donos se surpreendem depois de assinar. Na pesquisa de 2026 do Federal Reserve com empresas empregadoras, 60% das empresas que pediram crédito a credores online disseram que o custo foi maior do que esperavam.
Por que a parcela mensal é o critério errado
Um refinanciamento muda quatro coisas de uma vez, e a parcela mostra só uma delas:
- Quanto você recebe de fato. Se tarifas são retidas na liberação, você pega $80,000 emprestados e recebe menos.
- Quanto custa quitar as dívidas antigas. Muitos empréstimos cobram um percentual na quitação antecipada; antecipações costumam ser quitadas por um valor informado, não pelo saldo.
- Por quanto tempo você paga. Esticar 30 meses de parcelas para 60 reduz cada parcela e aumenta o total.
- Quando o dinheiro sai. Um débito diário ou semanal cai em outro dia que uma parcela mensal, e o seu menor saldo se move junto.
A comparação honesta coloca cada opção — inclusive «deixar como está» — no mesmo calendário, no mesmo período, e soma a dívida que resta no fim. Do contrário, um empréstimo longo parece barato só porque a maior parte das parcelas cai depois da data em que você parou de olhar.
A fórmula
Para cada opção, no mesmo período:
- Valor recebido = valor do empréstimo − tarifas retidas na liberação.
- Custo de financiamento no período = tudo o que foi pago aos credores (parcelas, tarifas, seguro, quitações, custos iniciais) + dívida restante no fim − dívida no início − valor recebido.
- Custo anual efetivo = a taxa que faz todos os fluxos datados da proposta (valor recebido, custos iniciais, cada parcela) somarem zero. Costuma ser maior que a taxa nominal, porque as tarifas contam.
- Teste de caixa = saldo inicial + recebimentos − pagamentos operacionais − pagamentos de dívida dessa opção, dia a dia. A opção passa se o saldo nunca fica abaixo da reserva.
A regra de decisão: entre as opções com condições completas que preservam a reserva, escolha a de menor custo de financiamento.
Um exemplo completo
Os números são da demo do Laboratório de Dívidas e Refinanciamento: uma marcenaria fictícia com $98,700 de dívidas em quatro registros — um empréstimo da fresadora CNC ($46,800 a 14.5%), uma linha de crédito de capital de giro ($22,500), uma antecipação com pagamentos diários ($19,800 a devolver) e uma antecipação sobre vendas online ($9,600). Ela tem $41,000 no banco e não quer nunca ficar abaixo de uma reserva de $20,000. O teste cobre 24 meses.
Há três propostas na mesa:
- Empréstimo de consolidação — $80,000 a 16.9% em 60 meses, $2,400 retidos, $450 pagos na contratação, $42 por mês de seguro; quita o empréstimo da fresadora (multa de 2%), a antecipação diária e a antecipação sobre vendas.
- Refinanciamento do equipamento — $48,000 a 8.9% em 36 meses, $250 na contratação e $15 por mês de tarifas; quita só o empréstimo da fresadora.
- Nova antecipação diária — $30,000, devolvendo $38,400 em 160 dias úteis.
| Manter as dívidas atuais | Empréstimo de consolidação | Refinanciamento do equipamento | |
|---|---|---|---|
| Pagamentos nos próximos 12 meses | $68,570.12 | $40,445.93 | $62,891.57 |
| Custo de financiamento em 24 meses | $13,895.82 | $31,709.62 | $12,131.13 |
| Dívida restante após 24 meses | $27,255.19 | $73,405.46 | $35,322.45 |
| Menor saldo de caixa | $14,377.64 | $27,480.00 | $17,310.59 |
| Fica abaixo da reserva de $20,000 | Sim, por 4 dias | Não | Sim, por 3 dias |
| Custo anual efetivo da proposta | — | 21.4% | 10.4% |
O que a tabela mostra:
- O empréstimo de consolidação ganha na parcela e perde no custo. Ele reduz os próximos 12 meses em $28,124.19, mas custa $17,813.80 a mais do que manter as dívidas. O custo anual efetivo é de 21.4%, e não os 16.9% da proposta, porque os $2,400 retidos, os $450 e o seguro contam. Depois de pagar $75,236 para quitar três dívidas, sobram só $1,914 de dinheiro novo.
- O refinanciamento do equipamento é mais barato — $1,764.69 a menos do que manter as dívidas —, mas sozinho não resolve o problema de caixa: o saldo ainda fica abaixo da reserva no fim de janeiro, na semana do imposto trimestral.
- A nova antecipação diária ainda não pode ser comparada. O valor de quitação da antecipação diária atual e as condições do seguro são desconhecidos, então o laboratório a marca como bloqueada em vez de adivinhar.
Por isso o laboratório recomenda o empréstimo de consolidação no cenário base — não por ser barato, mas porque, entre as opções completas, só ele preserva a reserva. É uma troca real: cerca de $17,800 de custo extra para evitar quatro dias abaixo de $20,000. Antes de aceitar, vale perguntar se uma solução menor — o refinanciamento do equipamento mais adiar um pagamento, ou uma linha um pouco maior — fecha o mesmo buraco por menos.
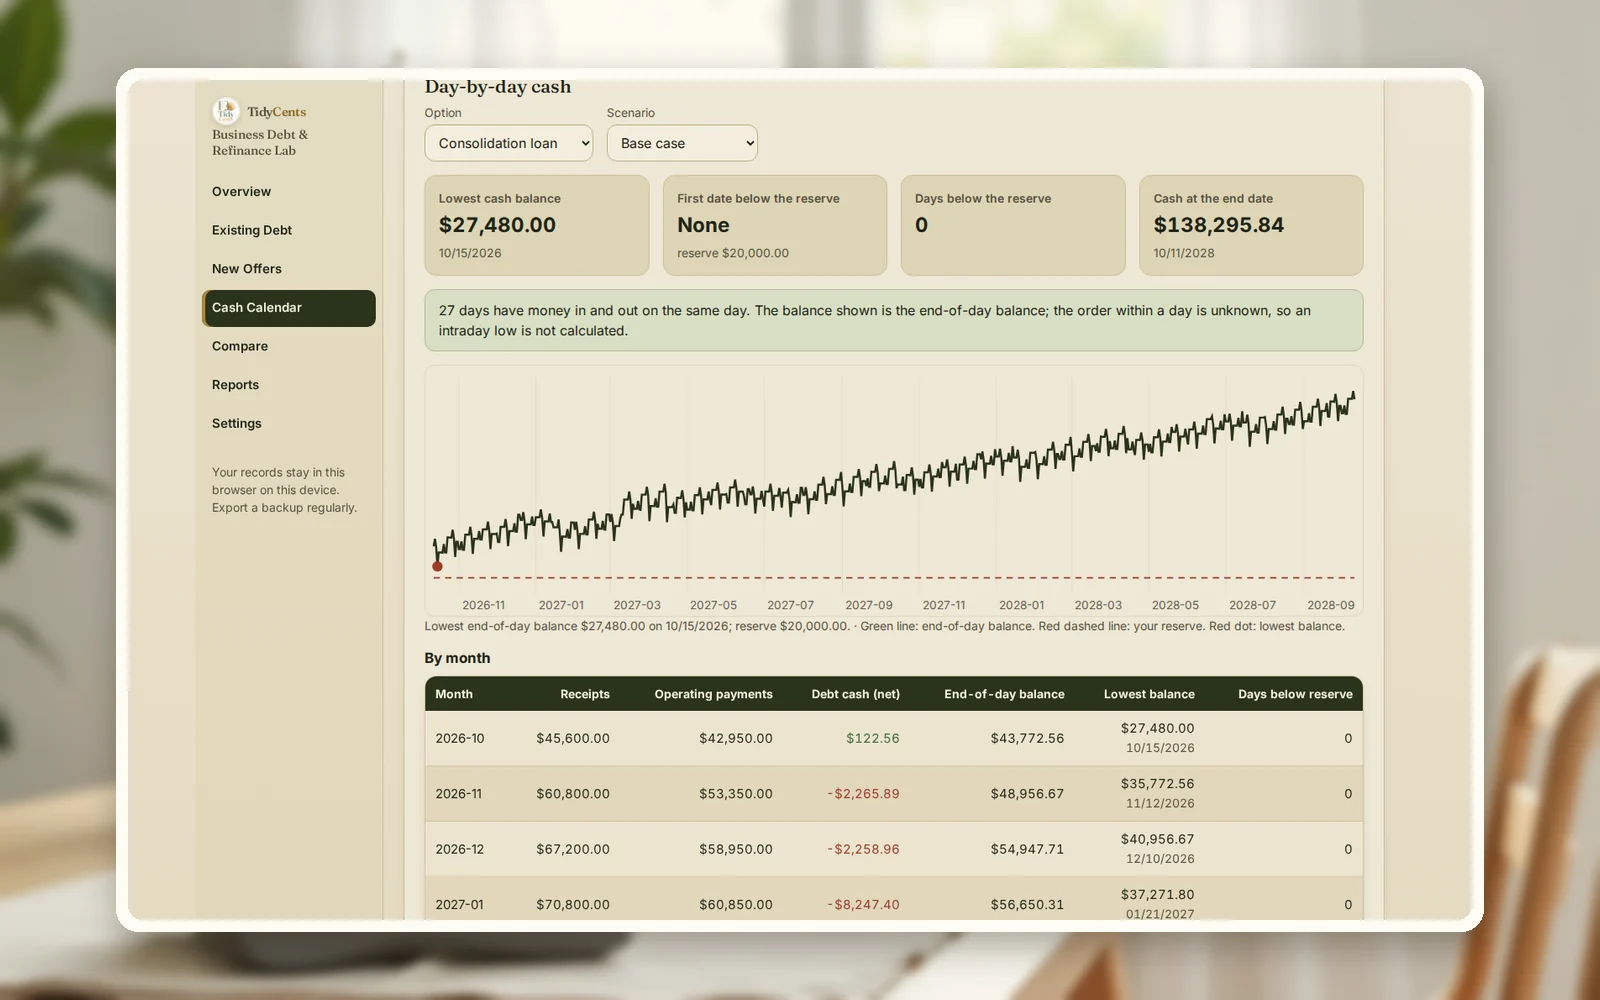
O laboratório também calcula um cenário de estresse — recebimentos 10 dias mais tarde e 8% menores. Nesta demo, todas as opções ficam abaixo da reserva nesse cenário, e isso já é uma informação útil: nenhum refinanciamento deixa este negócio seguro se as vendas caírem; a própria reserva precisa de atenção.
Passo a passo: compare as propostas você mesmo
- Liste cada dívida atual com saldo, taxa, frequência de pagamento, parcelas restantes e a regra de quitação antecipada (percentual, tarifa fixa ou valor por escrito).
- Registre cada proposta exatamente como está escrita: valor, tarifas retidas, custos iniciais, taxa, prazo, frequência, seguro e quais dívidas ela quita.
- Calcule o valor recebido e o valor de quitação de cada dívida substituída. Se o dinheiro novo é quase zero, você está pagando tarifas para reorganizar dívida.
- Coloque seu fluxo de caixa real num calendário: recebimentos, folha, aluguel, fornecedores, impostos. Totais mensais escondem o dia do menor saldo.
- Calcule cada opção, inclusive «manter», no mesmo período, e some a dívida restante no fim.
- Descarte as opções que furam a reserva e escolha, entre as demais, o menor custo de financiamento.
- Repita com um cenário de estresse (recebimentos mais tardios e menores) antes de assinar.
Erros comuns
- Comparar parcelas mensais. O prazo mais longo sempre ganha essa disputa e muitas vezes perde no custo.
- Usar a taxa nominal. Retenções, custos iniciais e seguro elevam o custo anual efetivo — aqui de 16.9% para 21.4%.
- Esquecer a multa de quitação. Quitar antes o empréstimo da fresadora custa $936 a mais do que o saldo.
- Encerrar a comparação hoje. A dívida restante no fim do período precisa contar, ou um empréstimo de 60 meses parece de graça no primeiro ano.
- Tratar «desconhecido» como zero. Uma proposta sem condições de quitação ou de seguro não é mais barata: está incompleta.
- Ignorar o dia do pagamento. Débitos diários e o imposto trimestral na mesma semana são o que fura a reserva.
Quando uma ferramenta ajuda
No papel, uma proposta contra um empréstimo é viável. Com linha de crédito, uma antecipação paga com percentual das vendas e duas ou três propostas, o calendário vira a parte difícil. O Laboratório de Dívidas e Refinanciamento guarda dívidas e propostas como registros, testa cada opção contra seus recebimentos e pagamentos datados, mostra «Como foi calculado» em cada número e não classifica uma proposta com condições incompletas. Aritmética decimal exata, sem palpites de IA. Para um primeiro número rápido, a calculadora gratuita do custo de um empréstimo (em inglês) avalia um único empréstimo, e a calculadora de fluxo de caixa de 13 semanas mostra sua semana mais apertada.
Abra a demo com a marcenaria do exemplo — todas as telas, sem cadastro — e depois registre suas próprias dívidas e propostas.
Abrir o Laboratório de Dívidas e RefinanciamentoTodas as ferramentas de decisão e caixa
Guias relacionados: como fazer um teste de estresse do fluxo de caixa, leasing ou compra de equipamento e como definir o limite de crédito de um cliente.
Perguntas frequentes
Consolidar dívidas sempre sai mais caro?
Não. Sai mais barato quando a nova taxa e as tarifas são menores que as das dívidas substituídas e o prazo não se alonga muito. Fica caro quando troca dívidas curtas, quase quitadas, por um empréstimo novo e longo. Compare o custo de financiamento no mesmo período, não só a taxa.
Qual a diferença entre a taxa nominal e o custo anual efetivo?
A taxa nominal é o número da proposta. O custo anual efetivo inclui cada fluxo datado — tarifas retidas, custos iniciais, seguro e cada parcela — e mostra quanto o dinheiro realmente custa por ano. É um número de comparação, não o CET legal de nenhum país.
Como comparo uma antecipação de recebíveis com um empréstimo parcelado?
Transforme os dois em pagamentos datados. Uma antecipação paga por dia, por semana ou com percentual das vendas tem um cronograma mesmo sem taxa declarada; com os dois no mesmo calendário, o custo de financiamento e o custo anual efetivo se comparam diretamente.
Devo refinanciar para baixar as parcelas se o caixa está apertado?
Às vezes é a decisão certa — o exemplo acima faz exatamente isso. Mas saiba o preço: aqui, cerca de $17,800 a mais em dois anos. Teste antes soluções menores e confirme que o novo plano passa num cenário de estresse.
Refinanciar afeta meu histórico de crédito?
Pode afetar, por novos pedidos e saldos alterados, e as regras variam por país e credor. Pergunte ao credor ou a um consultor qualificado; este guia cobre apenas o cálculo de caixa e custo.
Fontes
- Bancos do Federal Reserve, relatório 2026 sobre empresas empregadoras, Small Business Credit Survey — custo dos credores online maior do que o esperado (60% dos solicitantes).
- Federal Reserve Bank of Cleveland, comunicado sobre a pesquisa, 3 de março de 2026.
Isto é apoio à decisão, não consultoria financeira, tributária ou jurídica.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Laboratório de Dívidas e Refinanciamento
Compare empréstimos empresariais e ofertas de refinanciamento pelo custo total, pelas datas de pagamento e pelo caixa que sobra para o seu negócio.

