
¿Conviene refinanciar las deudas de tu negocio?
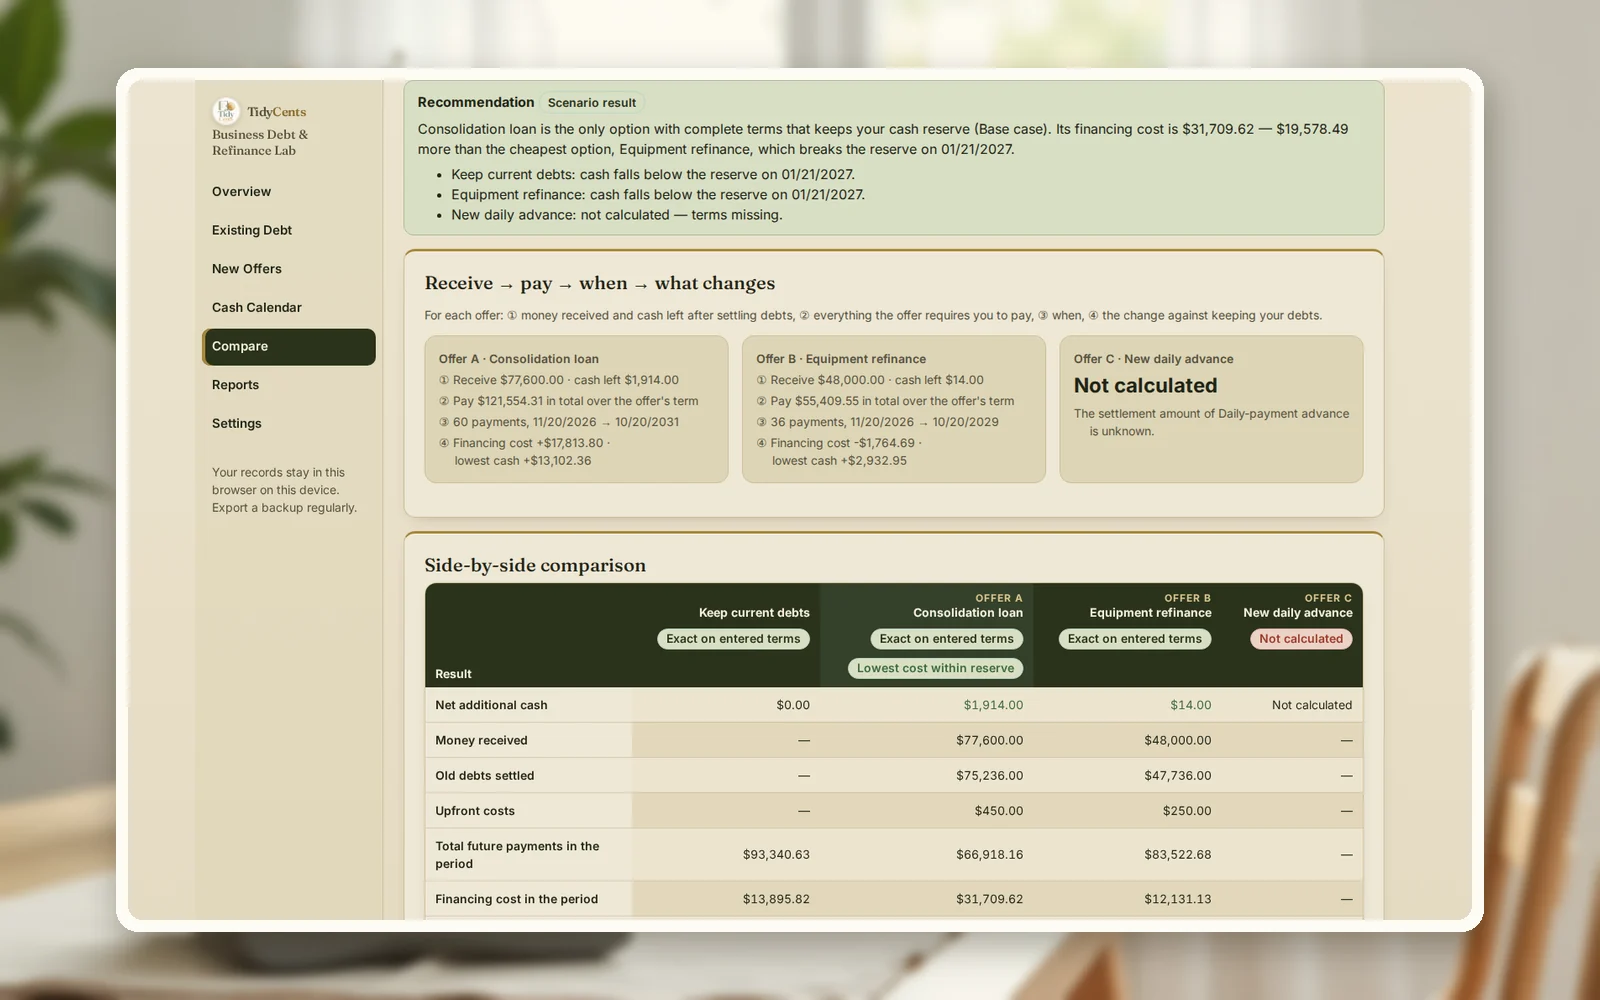
Refinancia solo si se cumplen dos cosas a la vez: la nueva operación cuesta menos en total que mantener tus deudas actuales —contando comisiones, retenciones, penalizaciones por amortización anticipada y la deuda que queda al final— y tu caja no baja de tu reserva ningún día del plan. Una cuota mensual más baja no demuestra ninguna de las dos. En el ejemplo de abajo, un préstamo de consolidación reduce los pagos de los próximos 12 meses en $28,124.19, pero cuesta $17,813.80 más en dos años.
Por eso tantos dueños se llevan una sorpresa después de firmar. En la encuesta de 2026 de la Reserva Federal a empresas con empleados, el 60% de los negocios que pidieron financiación a prestamistas online dijo que el coste fue mayor de lo que esperaba.
Por qué la cuota mensual es el criterio equivocado
Una refinanciación cambia cuatro cosas a la vez, y la cuota solo muestra una:
- Lo que recibes de verdad. Si las comisiones se retienen del desembolso, pides $80,000 y recibes menos.
- Lo que cuesta cancelar las deudas antiguas. Muchos préstamos tienen un porcentaje por cancelación anticipada; los anticipos suelen liquidarse por un importe cotizado, no por el saldo.
- Cuánto tiempo pagas. Si estiras 30 meses de pagos a 60, cada cuota baja y el total sube.
- Cuándo sale el dinero. Un cargo diario o semanal cae en otro día que una cuota mensual, y tu saldo mínimo se mueve con él.
La comparación honesta pone cada opción —incluida «dejarlo como está»— en el mismo calendario, durante el mismo periodo, y suma la deuda que queda al final. Si no, un préstamo largo parece barato solo porque la mayoría de sus pagos cae después de la fecha en la que dejaste de mirar.
La fórmula
Para cada opción, durante el mismo periodo:
- Dinero recibido = importe del préstamo − comisiones retenidas del desembolso.
- Coste de financiación del periodo = todo lo pagado a prestamistas (cuotas, comisiones, seguro, cancelaciones, gastos iniciales) + deuda pendiente al final − deuda al inicio − dinero recibido.
- Coste anual efectivo = el tipo que hace que todos los flujos fechados de la oferta (dinero recibido, gastos iniciales, cada pago) sumen cero. Suele ser mayor que el tipo nominal porque las comisiones cuentan.
- Prueba de caja = saldo inicial + cobros − pagos operativos − pagos de deuda de esa opción, día a día. La opción pasa si el saldo nunca baja de tu reserva.
La regla de decisión: entre las opciones con condiciones completas que mantienen la reserva, elige la de menor coste de financiación.
Un ejemplo resuelto
Las cifras son la demo del Laboratorio de deuda y refinanciación: un taller de carpintería ficticio con $98,700 de deuda en cuatro registros —un préstamo para la fresadora CNC ($46,800 al 14.5%), una línea de crédito operativa ($22,500), un anticipo con pagos diarios ($19,800 por devolver) y un anticipo sobre ventas online ($9,600). Tiene $41,000 en el banco y no quiere bajar nunca de una reserva de $20,000. La prueba abarca 24 meses.
Hay tres ofertas sobre la mesa:
- Préstamo de consolidación — $80,000 al 16.9% a 60 meses, $2,400 retenidos, $450 pagados al inicio, $42 al mes de seguro; cancela el préstamo de la fresadora (penalización del 2%), el anticipo diario y el anticipo sobre ventas.
- Refinanciación del equipo — $48,000 al 8.9% a 36 meses, $250 al inicio y $15 al mes de comisiones; solo cancela el préstamo de la fresadora.
- Nuevo anticipo diario — $30,000, devolviendo $38,400 en 160 días hábiles.
| Mantener las deudas actuales | Préstamo de consolidación | Refinanciación del equipo | |
|---|---|---|---|
| Pagos en los próximos 12 meses | $68,570.12 | $40,445.93 | $62,891.57 |
| Coste de financiación en 24 meses | $13,895.82 | $31,709.62 | $12,131.13 |
| Deuda pendiente a los 24 meses | $27,255.19 | $73,405.46 | $35,322.45 |
| Saldo de caja más bajo | $14,377.64 | $27,480.00 | $17,310.59 |
| Baja de la reserva de $20,000 | Sí, 4 días | No | Sí, 3 días |
| Coste anual efectivo de la oferta | — | 21.4% | 10.4% |
Lo que dice la tabla:
- El préstamo de consolidación gana en cuota y pierde en coste. Reduce los próximos 12 meses en $28,124.19, pero cuesta $17,813.80 más que mantener las deudas. Su coste anual efectivo es del 21.4%, no el 16.9% de la oferta, porque los $2,400 retenidos, los $450 y el seguro cuentan. Tras pagar $75,236 para cancelar tres deudas, solo quedan $1,914 de dinero nuevo.
- La refinanciación del equipo es más barata —$1,764.69 menos que mantener las deudas—, pero por sí sola no resuelve el problema de caja: el saldo sigue bajando de la reserva a finales de enero, la semana del pago trimestral de impuestos.
- El anticipo diario aún no se puede comparar. El importe de cancelación del anticipo diario actual y las condiciones del seguro son desconocidos, así que el laboratorio lo marca como bloqueado en lugar de adivinar.
Por eso el laboratorio recomienda el préstamo de consolidación en el escenario base: no porque sea barato, sino porque, de las opciones completas, solo él mantiene la reserva. Es un intercambio real: unos $17,800 de coste extra para evitar cuatro días por debajo de $20,000. Antes de aceptarlo, conviene preguntarse si una solución más pequeña —la refinanciación del equipo más mover un pago, o una línea algo mayor— cierra el mismo hueco por menos.
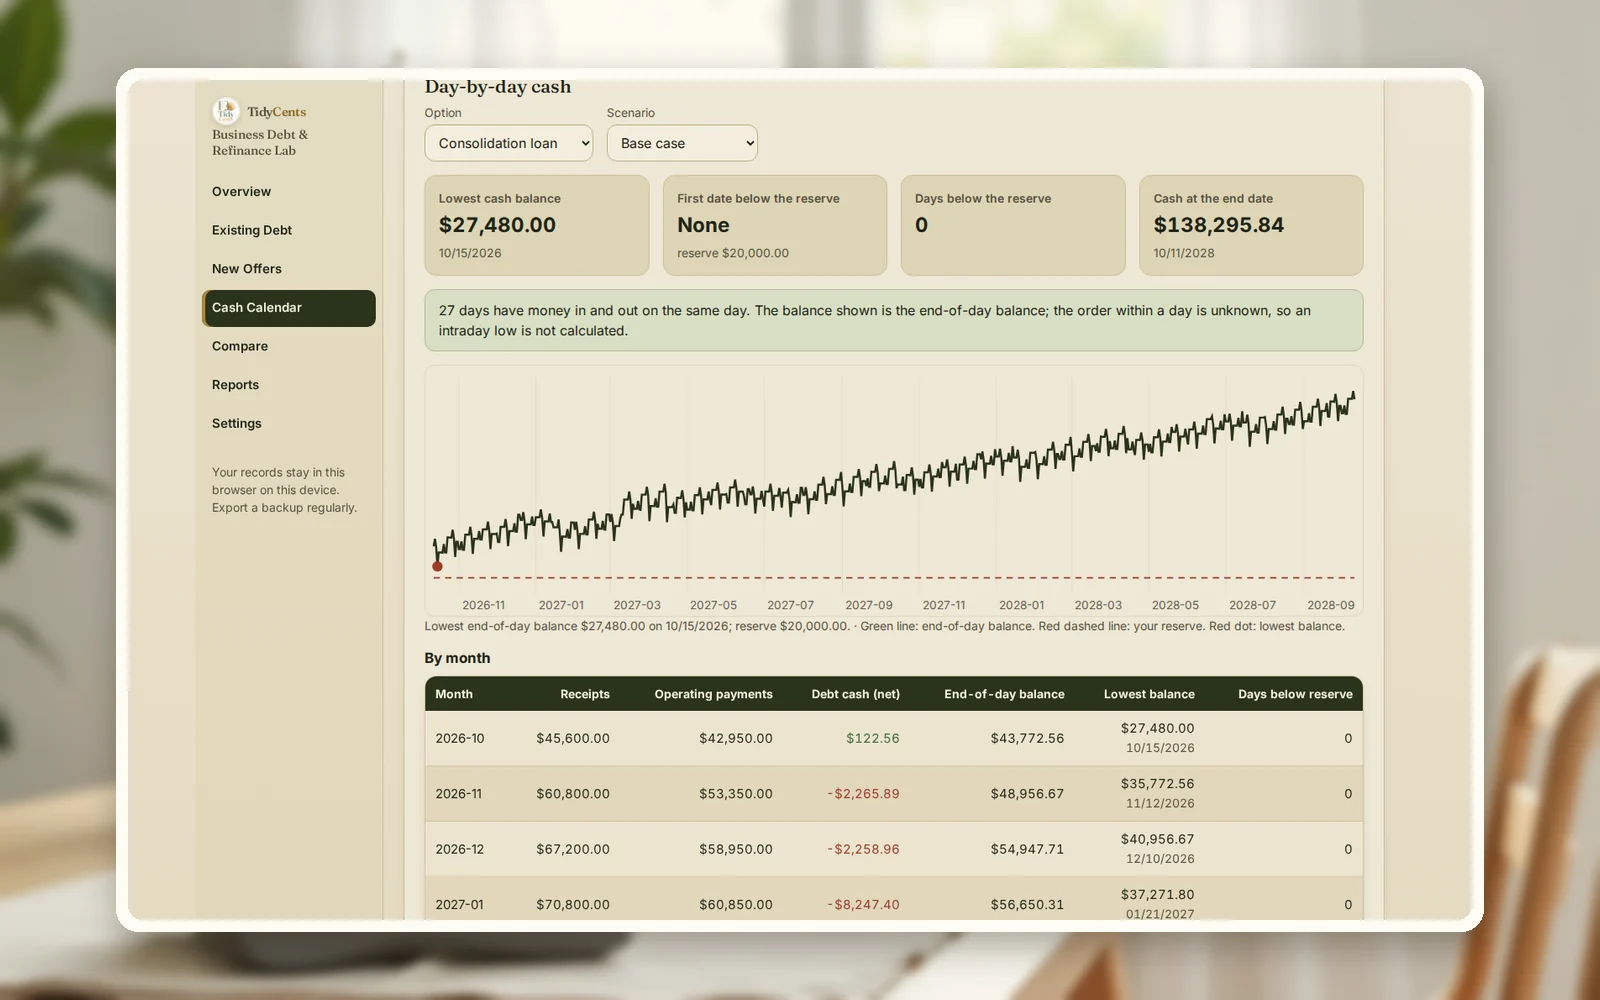
El laboratorio también calcula un escenario de estrés: cobros 10 días más tarde y un 8% más bajos. En esta demo todas las opciones bajan de la reserva en ese escenario, y eso ya es información útil: ninguna refinanciación hace seguro este negocio si las ventas flojean, así que la propia reserva necesita atención.
Paso a paso: compara ofertas de refinanciación tú mismo
- Anota cada deuda actual con saldo, tipo, frecuencia de pago, pagos restantes y la regla de cancelación anticipada (porcentaje, comisión fija o importe por escrito).
- Introduce cada oferta tal como está escrita: importe, comisiones retenidas, gastos iniciales, tipo, plazo, frecuencia, seguro y qué deudas cancela.
- Calcula el dinero recibido y el importe de cancelación de cada deuda que sustituye. Si el dinero nuevo es casi cero, estás pagando comisiones por reordenar deuda.
- Pon tu flujo de caja real en un calendario: cobros, nóminas, alquiler, proveedores, impuestos. Los totales mensuales esconden el día de saldo más bajo.
- Calcula cada opción, incluida «mantener», durante el mismo periodo, y suma la deuda pendiente al final.
- Descarta las opciones que rompen tu reserva y elige la de menor coste de financiación entre las demás.
- Repite con un escenario de estrés (cobros más tardíos y más bajos) antes de firmar.
Errores habituales
- Comparar cuotas mensuales. El plazo más largo siempre gana esa comparación y a menudo pierde en coste.
- Usar el tipo nominal. Las retenciones, los gastos iniciales y el seguro suben el coste anual efectivo: aquí del 16.9% al 21.4%.
- Olvidar la penalización por cancelación. Cancelar antes el préstamo de la fresadora cuesta $936 más que su saldo.
- Cortar la comparación hoy. La deuda pendiente al final del periodo tiene que contar, o un préstamo a 60 meses parece gratis el primer año.
- Tratar «desconocido» como cero. Una oferta sin condiciones de cancelación o de seguro no es más barata: está incompleta.
- Ignorar el día de pago. Cargos diarios y el pago trimestral de impuestos en la misma semana son lo que rompe una reserva.
Cuándo ayuda una herramienta
En papel, una oferta contra un préstamo se puede hacer. Con una línea de crédito, un anticipo que se devuelve con un porcentaje de las ventas y dos o tres ofertas, el calendario se vuelve la parte difícil. El Laboratorio de deuda y refinanciación guarda deudas y ofertas como registros, prueba cada opción contra tus cobros y pagos fechados, muestra «Cómo se calcula» en cada cifra y no clasifica una oferta con condiciones incompletas. Aritmética decimal exacta, sin conjeturas de IA. Para una primera cifra rápida, la calculadora gratuita del coste de un préstamo (en inglés) valora un solo préstamo, y la calculadora de flujo de caja a 13 semanas muestra tu semana más ajustada.
Abre la demo con el taller de carpintería del ejemplo —todas las pantallas, sin registro— y luego introduce tus propias deudas y ofertas.
Abrir el Laboratorio de deuda y refinanciaciónTodas las herramientas de decisiones y caja
Guías relacionadas: cómo hacer una prueba de estrés de tu flujo de caja, leasing o compra de equipos y cómo fijar el límite de crédito de un cliente.
Preguntas frecuentes
¿Consolidar deudas siempre sale más caro?
No. Sale más barato cuando el nuevo tipo y las comisiones son menores que los de las deudas que sustituye y el plazo no se alarga mucho. Sale caro cuando cambia deudas cortas, casi terminadas, por un préstamo nuevo y largo. Compara el coste de financiación en el mismo periodo, no solo el tipo.
¿Qué diferencia hay entre el tipo nominal y el coste anual efectivo?
El tipo nominal es el número de la oferta. El coste anual efectivo incluye cada flujo fechado —comisiones retenidas, gastos iniciales, seguro y cada pago— y muestra lo que el dinero cuesta realmente al año. Es una cifra de comparación, no la TAE legal de ningún país.
¿Cómo comparo un anticipo de caja con un préstamo a plazo?
Convierte ambos en pagos fechados. Un anticipo que se devuelve a diario, por semanas o con un porcentaje de las ventas tiene un calendario aunque no tenga tipo declarado; con ambos en el mismo calendario, el coste de financiación y el coste anual efectivo se comparan directamente.
¿Debo refinanciar para bajar las cuotas si voy justo de caja?
A veces es lo correcto: el ejemplo de arriba hace justo eso. Pero conoce el precio: aquí, unos $17,800 más en dos años. Prueba antes soluciones más pequeñas y asegúrate de que el nuevo plan supera un escenario de estrés.
¿Refinanciar afecta a mi historial crediticio?
Puede hacerlo, por nuevas solicitudes y saldos que cambian, y las normas varían según el país y el prestamista. Pregunta al prestamista o a un asesor cualificado; esta guía cubre solo el cálculo de caja y coste.
Fuentes
- Bancos de la Reserva Federal, informe 2026 sobre empresas con empleados, Small Business Credit Survey — coste de los prestamistas online mayor de lo esperado (60% de los solicitantes).
- Banco de la Reserva Federal de Cleveland, nota de prensa de la encuesta, 3 de marzo de 2026.
Esto es apoyo a la decisión, no asesoramiento financiero, fiscal ni legal.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Laboratorio de deuda y refinanciación
Compara préstamos para empresas y ofertas de refinanciación por su coste total, sus fechas de pago y el dinero que dejan a tu negocio.

