
Рефинансировать кредиты бизнеса? Считаем полную цену
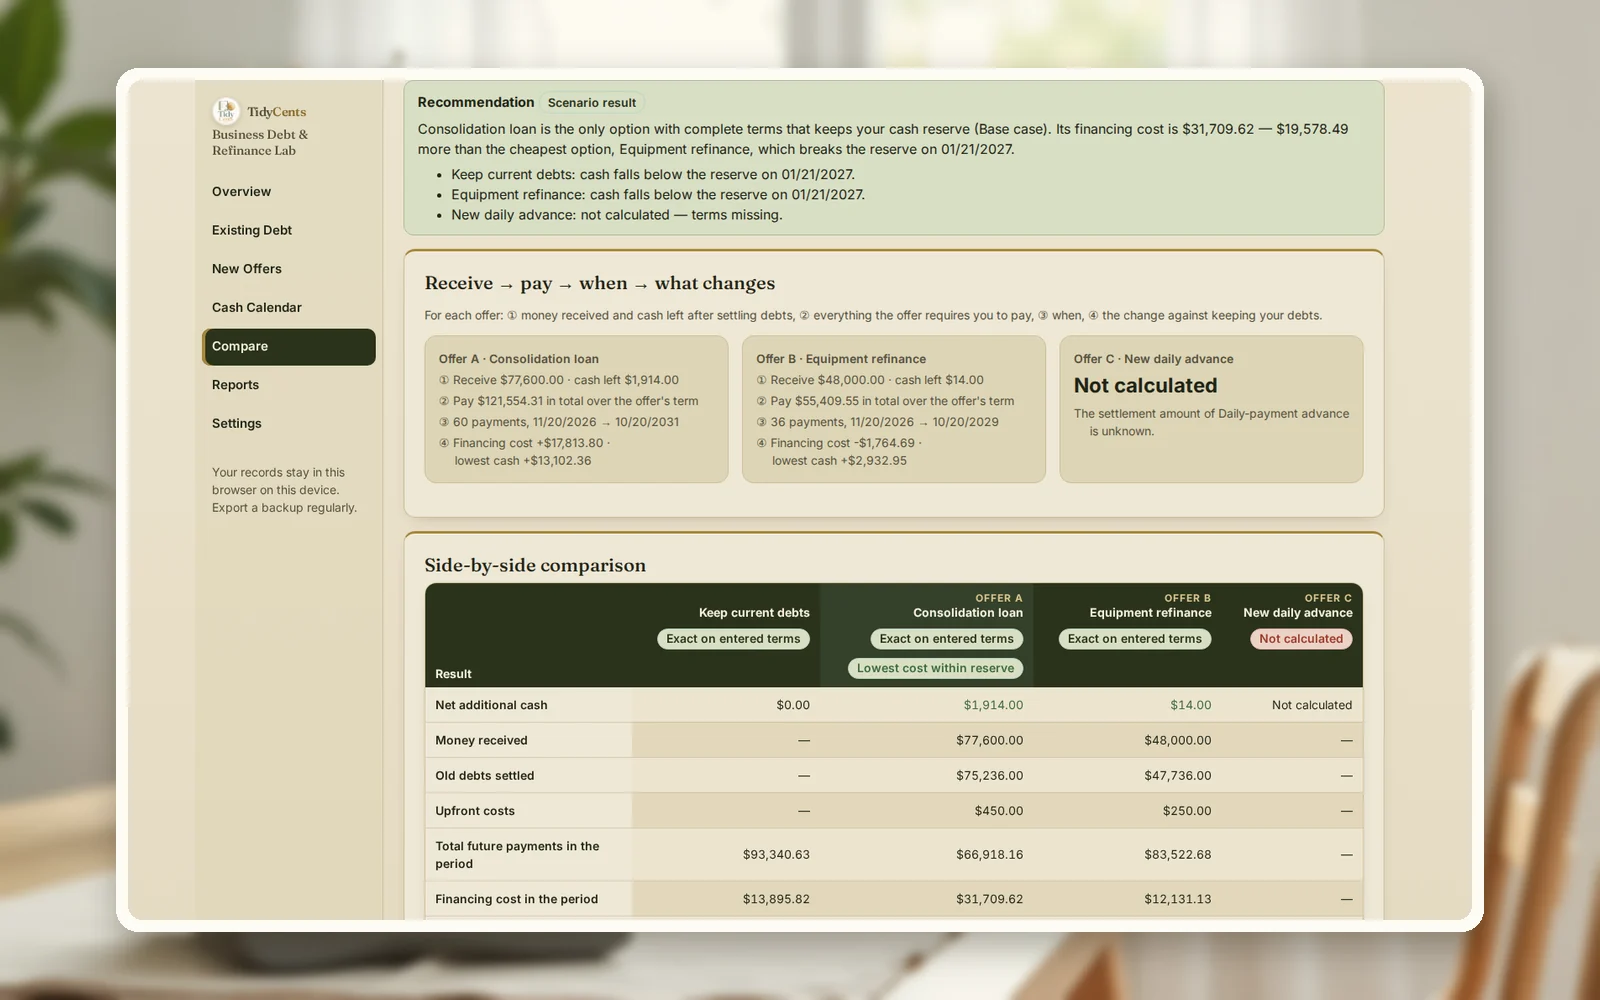
Рефинансировать стоит, только если одновременно выполнены два условия: новая сделка в сумме дешевле, чем оставить текущие долги, — с учётом комиссий, удержаний, премий за досрочное погашение и долга, который останется в конце, — и деньги на счёте ни в один день плана не опускаются ниже вашего резерва. Меньший ежемесячный платёж не доказывает ни того, ни другого. В примере ниже консолидационный кредит снижает платежи ближайших 12 месяцев на $28,124.19, но за два года обходится на $17,813.80 дороже.
Именно поэтому столько владельцев удивляются уже после подписания. В исследовании компаний с сотрудниками, проведённом Федеральной резервной системой США в 2026 году, 60% бизнесов, обращавшихся к онлайн-кредиторам, сообщили, что заимствование оказалось дороже, чем они ожидали.
Почему ежемесячный платёж — неправильный критерий
Рефинансирование меняет сразу четыре вещи, а платёж показывает только одну:
- Сколько вы реально получаете. Комиссии, удержанные из выдачи, означают: вы занимаете $80,000, а получаете меньше.
- Сколько стоит закрыть старые долги. У многих кредитов есть процент за досрочное погашение; авансы часто закрываются по названной сумме, а не по остатку.
- Как долго вы платите. Растянув 30 месяцев платежей на 60, вы уменьшаете каждый платёж и увеличиваете итог.
- Когда уходят деньги. Ежедневное или еженедельное списание приходится на другой день, чем ежемесячный платёж, и вместе с ним сдвигается ваш минимальный остаток.
Честное сравнение ставит каждый вариант — включая «оставить как есть» — в один календарь, на один и тот же период, и добавляет долг, который останется в конце. Иначе длинный кредит выглядит дешёвым только потому, что большая часть его платежей приходится на время после даты, на которой вы перестали смотреть.
Формула
Для каждого варианта, за один и тот же период:
- Получено денег = сумма кредита − комиссии, удержанные из выдачи.
- Стоимость финансирования за период = всё, что уплачено кредиторам (платежи, комиссии, страховка, погашения, разовые расходы) + долг на конец периода − долг на начало − полученные деньги.
- Эффективная годовая стоимость = ставка, при которой все датированные денежные потоки предложения (полученные деньги, разовые расходы, каждый платёж) в сумме дают ноль. Обычно она выше номинальной, потому что комиссии тоже учитываются.
- Проверка денег = начальный остаток + поступления − операционные платежи − платежи по долгам этого варианта, день за днём. Вариант проходит, если остаток ни разу не опускается ниже резерва.
Правило решения: среди вариантов с полными условиями, которые сохраняют резерв, выбрать вариант с наименьшей стоимостью финансирования.
Пример расчёта
Цифры ниже — демо инструмента «Кредиты бизнеса: полная стоимость и рефинансирование»: вымышленная столярная мастерская с долгом $98,700 по четырём записям — кредит на фрезерный станок с ЧПУ ($46,800 под 14.5%), операционная кредитная линия ($22,500), аванс с ежедневными платежами ($19,800 к возврату) и аванс под онлайн-продажи ($9,600). На счёте $41,000, и владелец не хочет опускаться ниже резерва $20,000. Проверка идёт на 24 месяца.
На столе три предложения:
- Консолидационный кредит — $80,000 под 16.9% на 60 месяцев, $2,400 удерживается, $450 оплачивается сразу, страховка $42 в месяц; он гасит кредит на станок (премия за досрочное погашение 2%), ежедневный аванс и аванс под продажи.
- Рефинансирование оборудования — $48,000 под 8.9% на 36 месяцев, $250 сразу и $15 в месяц комиссий; гасит только кредит на станок.
- Новый ежедневный аванс — $30,000 с возвратом $38,400 за 160 рабочих дней.
| Оставить текущие долги | Консолидационный кредит | Рефинансирование оборудования | |
|---|---|---|---|
| Платежи за ближайшие 12 месяцев | $68,570.12 | $40,445.93 | $62,891.57 |
| Стоимость финансирования за 24 месяца | $13,895.82 | $31,709.62 | $12,131.13 |
| Долг через 24 месяца | $27,255.19 | $73,405.46 | $35,322.45 |
| Минимальный остаток денег | $14,377.64 | $27,480.00 | $17,310.59 |
| Опускается ниже резерва $20,000 | Да, на 4 дня | Нет | Да, на 3 дня |
| Эффективная годовая стоимость предложения | — | 21.4% | 10.4% |
Что говорит таблица:
- Консолидационный кредит выигрывает по платежу и проигрывает по стоимости. Он снижает платежи ближайших 12 месяцев на $28,124.19, но стоит на $17,813.80 больше, чем текущие долги. Его эффективная годовая стоимость — 21.4%, а не 16.9% из предложения: удержанные $2,400, разовые $450 и страховка тоже считаются. После уплаты $75,236 за закрытие трёх долгов новых денег остаётся всего $1,914.
- Рефинансирование оборудования дешевле — на $1,764.69 меньше, чем оставить долги, — но само по себе не решает проблему денег: остаток всё равно проваливается ниже резерва в конце января, в неделю квартального налогового платежа.
- Новый ежедневный аванс пока нельзя сравнить. Сумма досрочного погашения действующего ежедневного аванса и условия страховки неизвестны, поэтому инструмент помечает вариант как заблокированный, а не угадывает.
Поэтому в базовом сценарии инструмент рекомендует консолидационный кредит — не потому, что он дешёвый, а потому, что из вариантов с полными условиями резерв сохраняет только он. Это реальный компромисс: около $17,800 дополнительной стоимости, чтобы избежать четырёх дней ниже $20,000. Прежде чем соглашаться, стоит проверить, не закроет ли тот же разрыв дешевле решение поменьше — рефинансирование оборудования плюс перенос одного платежа или чуть большая кредитная линия.
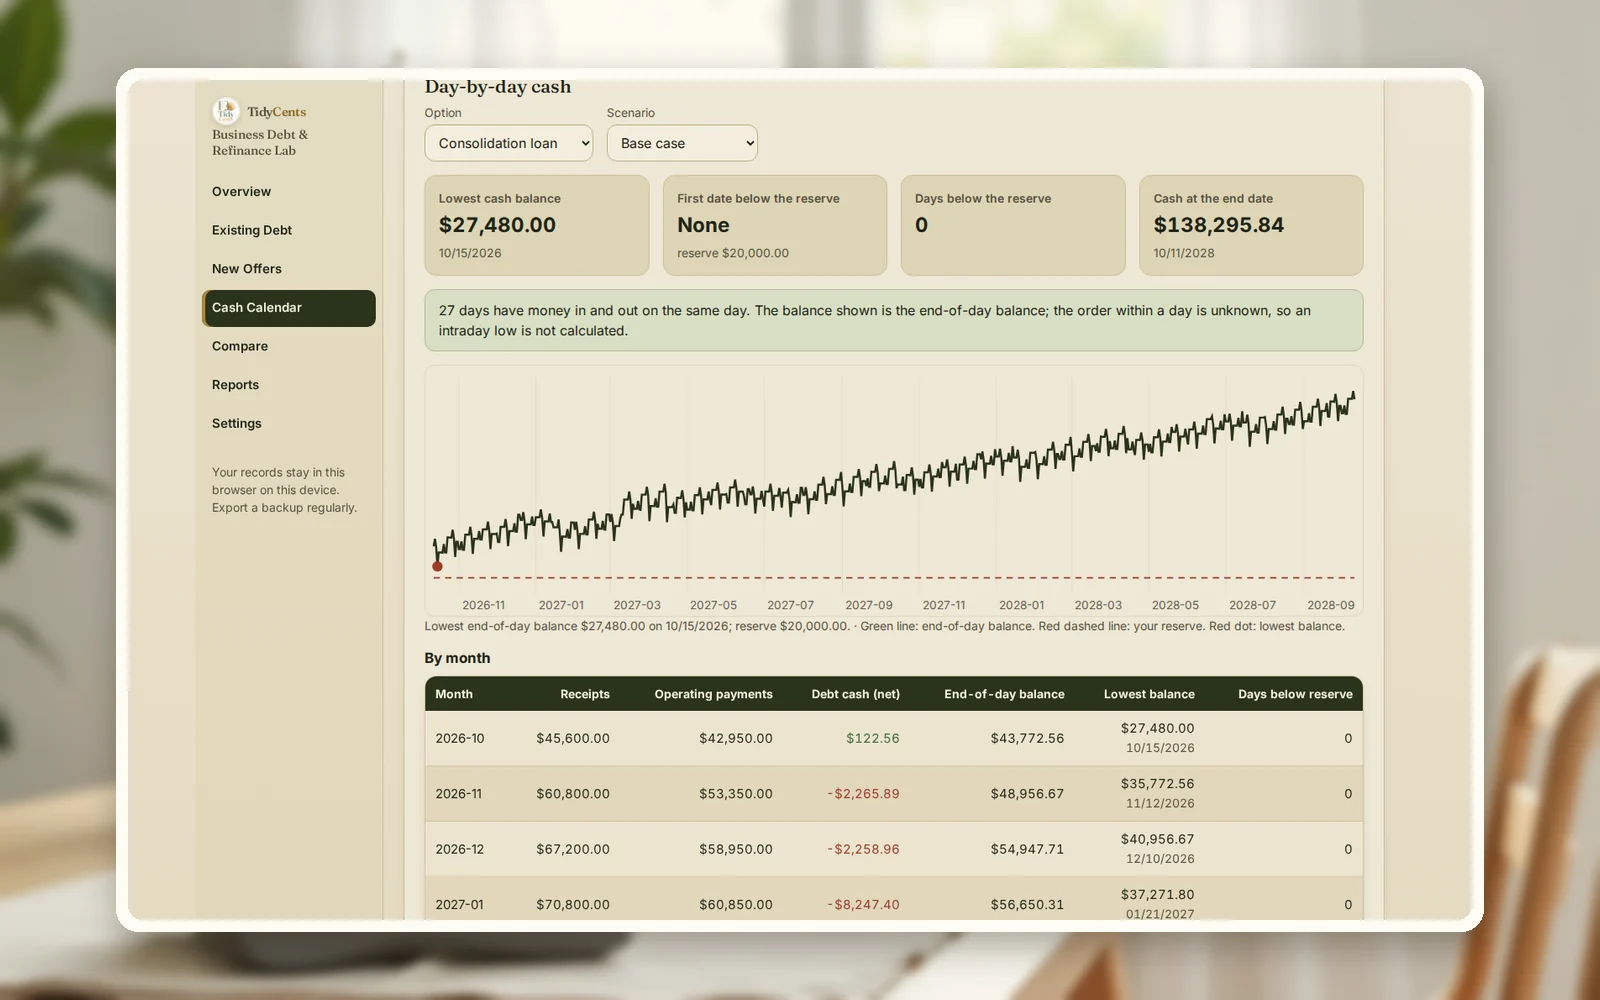
Инструмент также считает стресс-сценарий — поступления на 10 дней позже и на 8% меньше. В этом демо в стресс-сценарии каждый вариант опускается ниже резерва, и это само по себе полезный вывод: никакое рефинансирование не делает этот бизнес устойчивым при падении продаж, значит, внимания требует сам резерв.
Пошагово: как сравнить предложения самостоятельно
- Выпишите каждый текущий долг: остаток, ставка, периодичность платежей, оставшиеся платежи и правило досрочного погашения (процент, фиксированная сумма или письменная справка).
- Внесите каждое предложение точно как написано: сумма, удержанные комиссии, разовые расходы, ставка, срок, периодичность, страховка и какие долги оно гасит.
- Посчитайте полученные деньги и сумму погашения каждого заменяемого долга. Если новых денег почти не остаётся, вы платите комиссии за перестановку долга.
- Перенесите реальный денежный поток в календарь: поступления, зарплата, аренда, поставщики, налоги. Месячные итоги скрывают день самого низкого остатка.
- Прогоните каждый вариант, включая «оставить», за один период и добавьте долг на конец периода.
- Отбросьте варианты, которые пробивают резерв, и из оставшихся выберите наименьшую стоимость финансирования.
- Повторите со стресс-сценарием (поступления позже и меньше) до подписания.
Типичные ошибки
- Сравнивать ежемесячные платежи. Более длинный срок всегда выигрывает это сравнение и часто проигрывает по стоимости.
- Брать номинальную ставку. Удержанные комиссии, разовые сборы и страховка поднимают эффективную годовую стоимость — здесь с 16.9% до 21.4%.
- Забыть о премии за досрочное погашение. Закрыть кредит на станок досрочно стоит на $936 больше его остатка.
- Останавливать сравнение на сегодняшнем дне. Долг на конец периода нужно учитывать, иначе кредит на 60 месяцев в первый год выглядит бесплатным.
- Считать «неизвестно» нулём. Предложение без условий погашения или страховки не дешевле — оно неполное.
- Не смотреть на день платежа. Ежедневные списания и квартальный налог в одну неделю — вот что пробивает резерв.
Когда помогает инструмент
На бумаге одно предложение против одного кредита посчитать можно. Когда есть кредитная линия, аванс, который гасится долей продаж, и два-три предложения, самой трудной частью становится календарь. Инструмент «Кредиты бизнеса: полная стоимость и рефинансирование» хранит текущие долги и предложения как записи, проверяет каждый вариант на ваших датированных поступлениях и платежах, показывает «Как рассчитано» для каждой цифры и не ранжирует предложение с неполными условиями. Точная десятичная арифметика, без догадок ИИ. Для быстрой первой цифры бесплатный калькулятор стоимости кредита (на английском) оценивает один кредит, а 13-недельный калькулятор денежного потока показывает самую напряжённую неделю.
Откройте демо со столярной мастерской из примера — все экраны, без регистрации, — а затем внесите свои долги и предложения.
Открыть «Кредиты бизнеса: полная стоимость и рефинансирование»Все инструменты решений и денежного потока
Связанные статьи: как провести стресс-тест денежного потока, лизинг или покупка оборудования и как установить кредитный лимит клиенту.
Вопросы и ответы
Консолидация долгов всегда дороже?
Нет. Она дешевле, когда новая ставка и комиссии ниже, чем у заменяемых долгов, а срок растягивается ненамного. Дорогой она становится, когда короткие, почти выплаченные долги заменяются длинным новым кредитом. Сравнивайте стоимость финансирования за один и тот же период, а не одну ставку.
Чем номинальная ставка отличается от эффективной годовой стоимости?
Номинальная ставка — это число в предложении. Эффективная годовая стоимость учитывает каждый датированный денежный поток — удержанные комиссии, разовые сборы, страховку и каждый платёж — и показывает, во что деньги реально обходятся за год. Это показатель для сравнения, а не установленная законом полная стоимость кредита какой-либо страны.
Как сравнить аванс под выручку с обычным кредитом?
Превратите оба в датированные платежи. У аванса, который гасится ежедневно, еженедельно или долей продаж, есть график, даже если ставка не названа; когда оба стоят в одном календаре, стоимость финансирования и эффективную годовую стоимость можно сравнивать напрямую.
Рефинансировать ради меньших платежей, если денег мало?
Иногда это верное решение — пример выше именно так и поступает. Но знайте цену: здесь около $17,800 сверху за два года. Сначала проверьте решения поменьше и убедитесь, что новый план проходит стресс-сценарий.
Влияет ли рефинансирование на кредитную историю?
Может — через новые заявки и изменившиеся остатки, а правила различаются по странам и кредиторам. Уточните у кредитора или квалифицированного консультанта; эта статья касается только расчёта денег и стоимости.
Источники
- Федеральные резервные банки США, отчёт 2026 года о компаниях с сотрудниками, Small Business Credit Survey — заимствование у онлайн-кредиторов дороже ожидаемого (60% заявителей).
- Федеральный резервный банк Кливленда, пресс-релиз по исследованию, 3 марта 2026.
Это поддержка решений, а не финансовая, налоговая или юридическая консультация.
Инструменты из этого руководства
 Интерактивный инструмент
Кредиты бизнеса: полная стоимость и рефинансирование
Сравните кредиты бизнеса и предложения рефинансирования по полной стоимости, датам платежей и деньгам, которые останутся у бизнеса.

