
Faut-il renégocier les crédits de votre entreprise ?
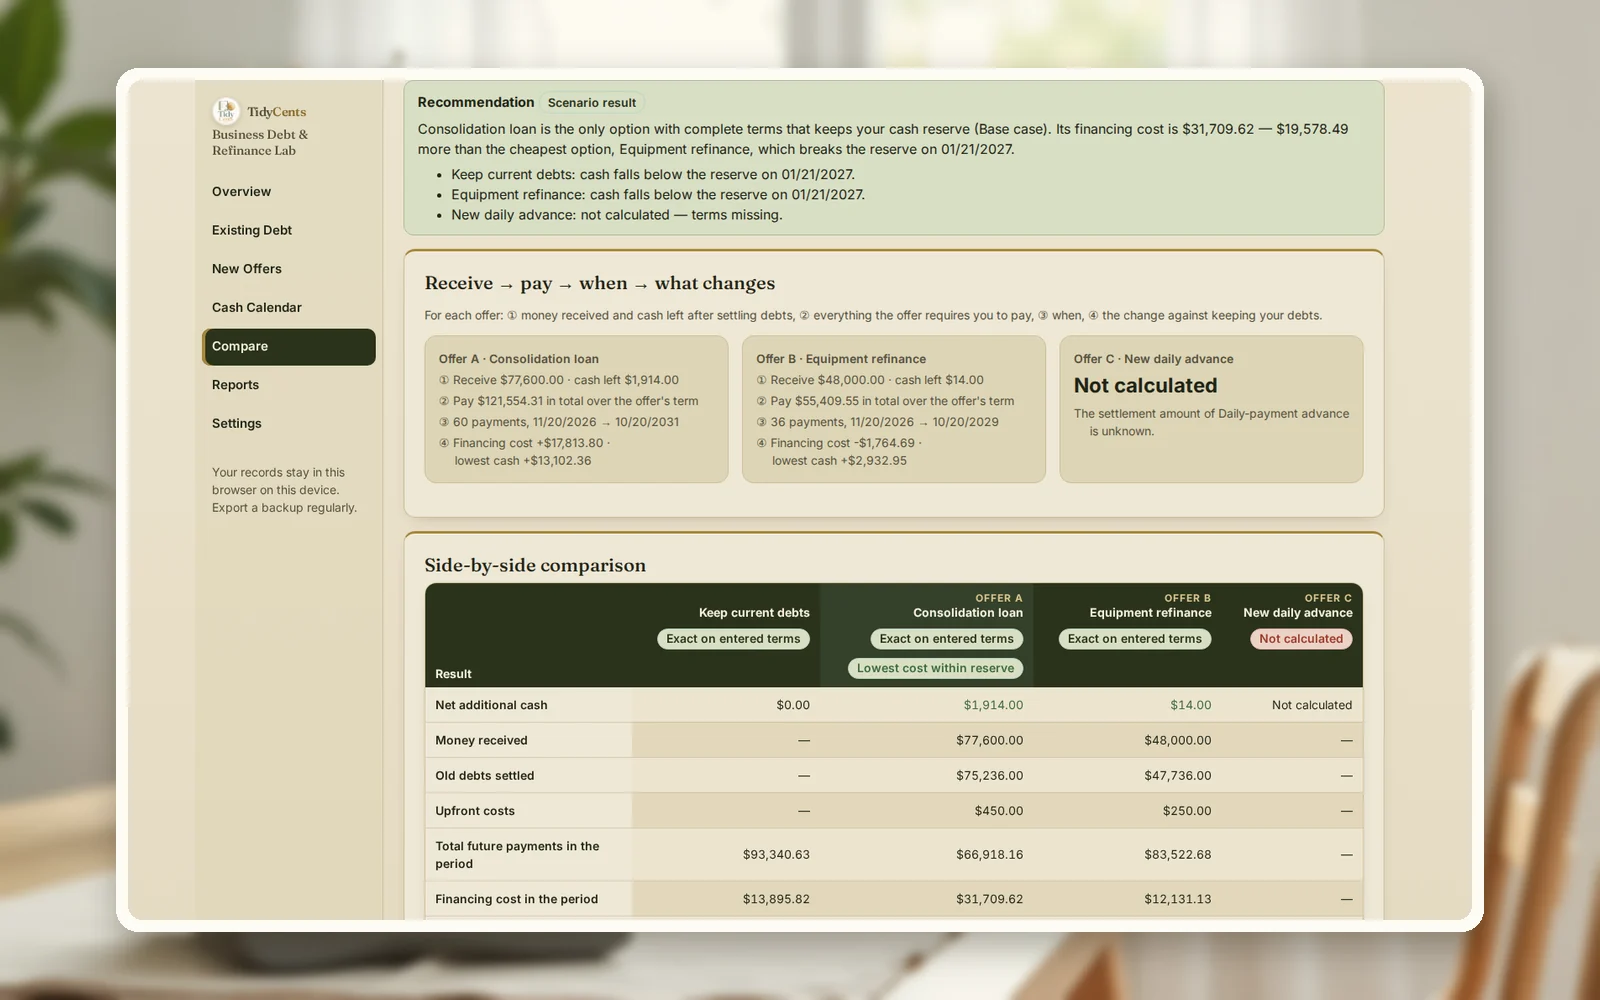
Ne refinancez que si deux conditions sont réunies à la fois : la nouvelle opération coûte moins au total que de garder vos dettes actuelles — en comptant les frais, les retenues, les indemnités de remboursement anticipé et la dette encore due à la fin — et votre trésorerie reste au-dessus de votre réserve chaque jour du plan. Une mensualité plus basse ne prouve ni l'un ni l'autre. Dans l'exemple ci-dessous, un prêt de regroupement réduit les paiements des 12 prochains mois de $28,124.19, mais coûte $17,813.80 de plus sur deux ans.
C'est pour cela que tant de dirigeants sont surpris après la signature. Dans l'enquête 2026 de la Réserve fédérale américaine auprès des entreprises employeuses, 60% des entreprises ayant sollicité des prêteurs en ligne ont déclaré que le coût de l'emprunt était plus élevé que prévu.
Pourquoi la mensualité est le mauvais critère
Un refinancement modifie quatre choses à la fois, et la mensualité n'en montre qu'une :
- Ce que vous recevez vraiment. Si des frais sont retenus sur le versement, vous empruntez $80,000 mais recevez moins.
- Ce que coûte le solde des anciennes dettes. Beaucoup de prêts prévoient un pourcentage de remboursement anticipé ; les avances se soldent souvent à un montant indiqué, pas au capital restant.
- Combien de temps vous payez. Étaler 30 mois de paiements sur 60 baisse chaque échéance et augmente le total.
- Quand l'argent sort. Un prélèvement quotidien ou hebdomadaire tombe un autre jour qu'une mensualité, et votre solde le plus bas se déplace avec lui.
Une comparaison honnête place chaque option — y compris « ne rien changer » — dans le même calendrier, sur la même période, et ajoute la dette encore due à la fin. Sinon, un prêt long paraît bon marché simplement parce que la plupart de ses échéances tombent après la date où vous avez cessé de regarder.
La formule
Pour chaque option, sur la même période :
- Montant reçu = montant du prêt − frais retenus sur le versement.
- Coût de financement sur la période = tout ce qui est versé aux prêteurs (échéances, frais, assurance, soldes de dettes, frais initiaux) + dette restante à la fin − dette au début − montant reçu.
- Coût annuel effectif = le taux qui annule la somme de tous les flux datés de l'offre (montant reçu, frais initiaux, chaque échéance). Il est en général supérieur au taux nominal, car les frais comptent.
- Test de trésorerie = solde de départ + encaissements − paiements d'exploitation − remboursements de cette option, jour après jour. L'option passe si le solde ne descend jamais sous la réserve.
La règle de décision : parmi les options aux conditions complètes qui préservent la réserve, retenez celle dont le coût de financement est le plus bas.
Un exemple chiffré
Les chiffres sont ceux de la démo du Labo Dettes & Refinancement : un atelier de menuiserie fictif avec $98,700 de dettes réparties sur quatre lignes — un prêt pour la fraiseuse CNC ($46,800 à 14.5%), une ligne de crédit de fonctionnement ($22,500), une avance remboursée chaque jour ($19,800 restant dus) et une avance sur ventes en ligne ($9,600). Il a $41,000 en banque et ne veut jamais descendre sous une réserve de $20,000. Le test porte sur 24 mois.
Trois offres sont sur la table :
- Prêt de regroupement — $80,000 à 16.9% sur 60 mois, $2,400 retenus, $450 payés d'avance, $42 d'assurance par mois ; il solde le prêt de la fraiseuse (indemnité de 2%), l'avance quotidienne et l'avance sur ventes.
- Refinancement de l'équipement — $48,000 à 8.9% sur 36 mois, $250 d'avance et $15 de frais par mois ; il ne solde que le prêt de la fraiseuse.
- Nouvelle avance quotidienne — $30,000, avec $38,400 à rembourser sur 160 jours ouvrés.
| Garder les dettes actuelles | Prêt de regroupement | Refinancement de l'équipement | |
|---|---|---|---|
| Paiements sur les 12 prochains mois | $68,570.12 | $40,445.93 | $62,891.57 |
| Coût de financement sur 24 mois | $13,895.82 | $31,709.62 | $12,131.13 |
| Dette restante après 24 mois | $27,255.19 | $73,405.46 | $35,322.45 |
| Solde de trésorerie le plus bas | $14,377.64 | $27,480.00 | $17,310.59 |
| Passe sous la réserve de $20,000 | Oui, 4 jours | Non | Oui, 3 jours |
| Coût annuel effectif de l'offre | — | 21.4% | 10.4% |
Ce que dit le tableau :
- Le prêt de regroupement gagne sur la mensualité et perd sur le coût. Il réduit les 12 prochains mois de $28,124.19 mais coûte $17,813.80 de plus que les dettes actuelles. Son coût annuel effectif est de 21.4%, et non les 16.9% de l'offre, parce que les $2,400 retenus, les $450 et l'assurance comptent. Après $75,236 versés pour solder trois dettes, il ne reste que $1,914 d'argent frais.
- Le refinancement de l'équipement coûte moins — $1,764.69 de moins que de garder les dettes — mais ne règle pas seul le problème de trésorerie : le solde passe tout de même sous la réserve fin janvier, la semaine de l'acompte trimestriel d'impôt.
- La nouvelle avance quotidienne ne peut pas encore être comparée. Le montant de solde de l'avance quotidienne actuelle et les conditions d'assurance sont inconnus ; le labo la marque donc comme bloquée au lieu de deviner.
Le labo recommande donc le prêt de regroupement dans le scénario de base — non parce qu'il est bon marché, mais parce que, parmi les options complètes, lui seul préserve la réserve. C'est un vrai arbitrage : environ $17,800 de coût supplémentaire pour éviter quatre jours sous $20,000. Avant d'accepter, demandez-vous si une solution plus modeste — le refinancement de l'équipement plus le décalage d'un paiement, ou une ligne un peu plus large — comble le même écart pour moins cher.
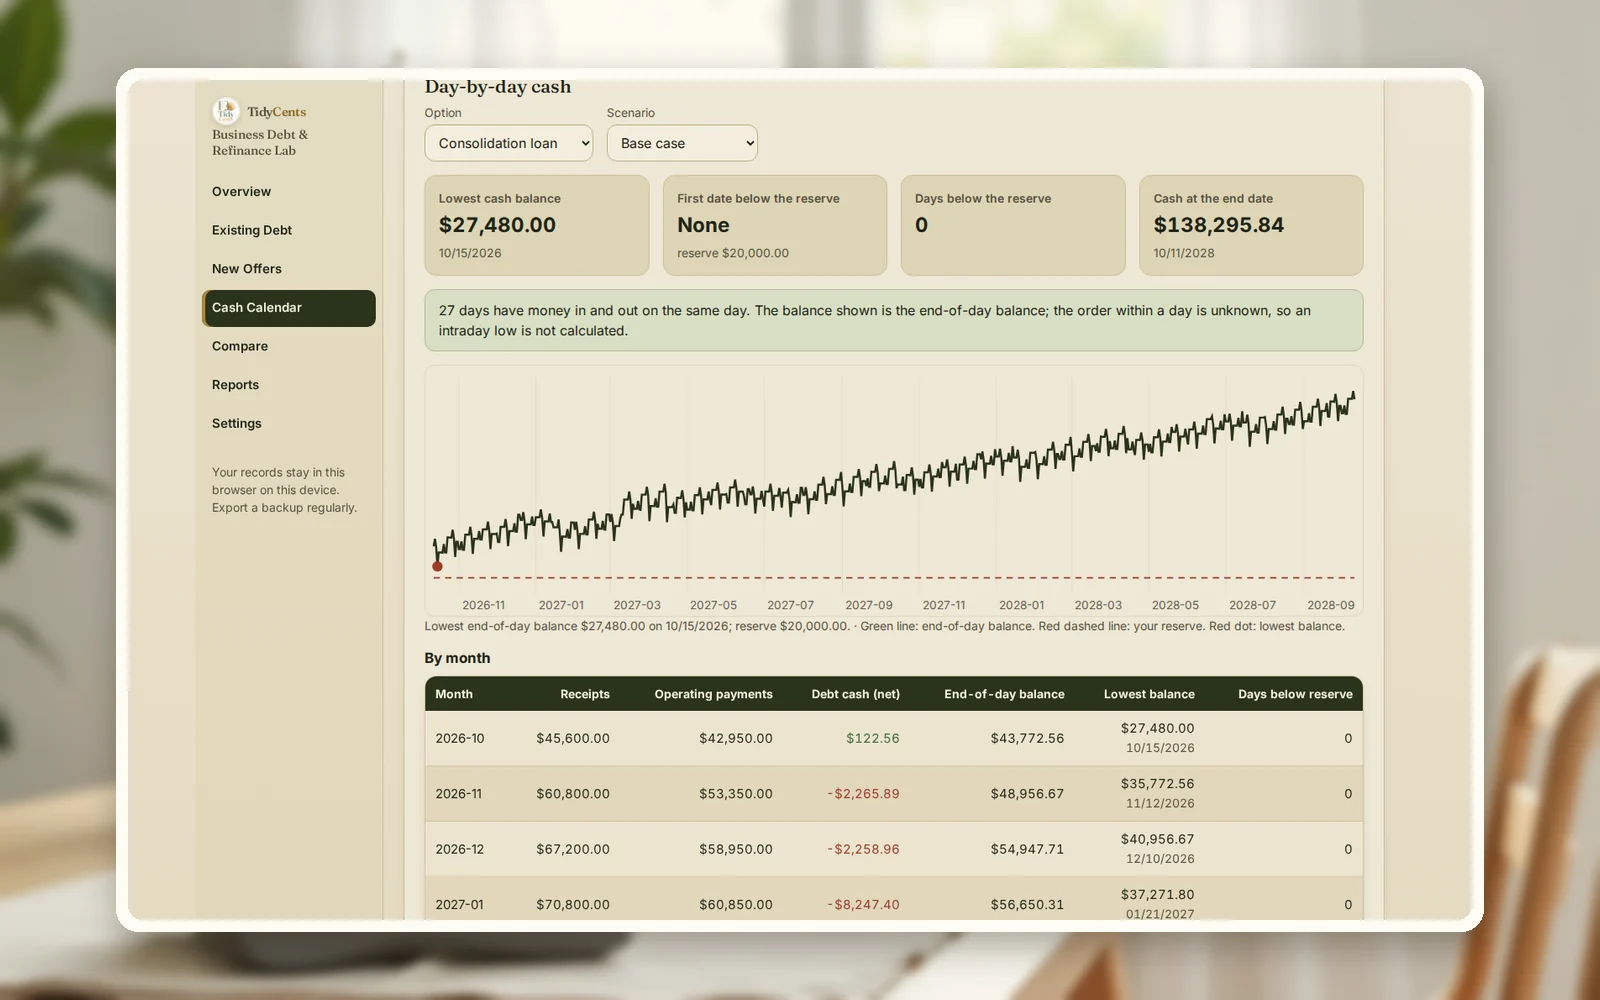
Le labo calcule aussi un scénario de stress — encaissements 10 jours plus tard et 8% plus faibles. Dans cette démo, toutes les options passent sous la réserve dans ce scénario, ce qui est une information utile en soi : aucun refinancement ne met cette entreprise à l'abri si les ventes fléchissent ; c'est la réserve elle-même qui demande de l'attention.
Étape par étape : comparer vous-même les offres
- Listez chaque dette en cours avec capital restant, taux, périodicité, échéances restantes et règle de remboursement anticipé (pourcentage, frais fixes ou décompte écrit).
- Saisissez chaque offre telle qu'elle est rédigée : montant, frais retenus, frais initiaux, taux, durée, périodicité, assurance et dettes soldées.
- Calculez le montant reçu et le montant de solde de chaque dette remplacée. Si l'argent frais est proche de zéro, vous payez des frais pour réorganiser une dette.
- Placez vos vrais flux dans un calendrier : encaissements, salaires, loyer, fournisseurs, impôts. Les totaux mensuels cachent le jour où le solde est au plus bas.
- Calculez chaque option, y compris « garder », sur la même période, et ajoutez la dette restante à la fin.
- Écartez les options qui percent votre réserve, puis retenez le coût de financement le plus bas parmi les autres.
- Recommencez avec un scénario de stress (encaissements plus tardifs et plus faibles) avant de signer.
Erreurs fréquentes
- Comparer les mensualités. La durée la plus longue gagne toujours ce match et perd souvent sur le coût.
- Retenir le taux nominal. Les retenues, les frais initiaux et l'assurance relèvent le coût annuel effectif — ici de 16.9% à 21.4%.
- Oublier l'indemnité de remboursement anticipé. Solder en avance le prêt de la fraiseuse coûte $936 de plus que son capital restant.
- Arrêter la comparaison à aujourd'hui. La dette restante en fin de période doit compter, sinon un prêt sur 60 mois paraît gratuit la première année.
- Traiter « inconnu » comme zéro. Une offre sans conditions de solde ou d'assurance n'est pas moins chère : elle est incomplète.
- Négliger le jour de paiement. Des prélèvements quotidiens et l'acompte d'impôt la même semaine, voilà ce qui perce une réserve.
Quand un outil aide
Sur papier, une offre contre un prêt reste faisable. Avec une ligne de crédit, une avance remboursée en part des ventes et deux ou trois offres, le calendrier devient la partie difficile. Le Labo Dettes & Refinancement enregistre dettes et offres, teste chaque option contre vos encaissements et paiements datés, affiche « Mode de calcul » pour chaque chiffre et refuse de classer une offre aux conditions incomplètes. Arithmétique décimale exacte, aucune supposition d'IA. Pour un premier chiffre rapide, le calculateur gratuit du coût d'un prêt (en anglais) évalue un seul prêt, et le calculateur de trésorerie sur 13 semaines montre votre semaine la plus tendue.
Ouvrez la démo avec l'atelier de menuiserie de l'exemple — tous les écrans, sans inscription — puis saisissez vos propres dettes et offres.
Ouvrir le Labo Dettes & RefinancementTous les outils de décision et de trésorerie
Guides liés : comment faire un stress test de votre trésorerie, crédit-bail ou achat d'équipement et comment fixer la limite de crédit d'un client.
Questions fréquentes
Un regroupement de crédits coûte-t-il toujours plus cher ?
Non. Il coûte moins quand le nouveau taux et les frais sont inférieurs à ceux des dettes remplacées et que la durée s'allonge peu. Il devient cher quand il remplace des dettes courtes, presque remboursées, par un nouveau prêt long. Comparez le coût de financement sur la même période, pas seulement le taux.
Quelle différence entre le taux nominal et le coût annuel effectif ?
Le taux nominal est le chiffre de l'offre. Le coût annuel effectif inclut chaque flux daté — frais retenus, frais initiaux, assurance et chaque échéance — et montre ce que l'argent coûte réellement par an. C'est un chiffre de comparaison, pas un TAEG légal d'un pays donné.
Comment comparer une avance sur chiffre d'affaires et un prêt amortissable ?
Transformez les deux en paiements datés. Une avance remboursée chaque jour, chaque semaine ou en part des ventes a un échéancier même sans taux affiché ; une fois les deux dans le même calendrier, le coût de financement et le coût annuel effectif se comparent directement.
Faut-il refinancer pour baisser les échéances quand la trésorerie est tendue ?
Parfois, c'est le bon choix — l'exemple ci-dessus fait exactement cela. Mais connaissez le prix : ici, environ $17,800 de plus sur deux ans. Testez d'abord des solutions plus modestes et vérifiez que le nouveau plan résiste à un scénario de stress.
Un refinancement affecte-t-il ma notation de crédit ?
C'est possible, via de nouvelles demandes et des encours modifiés, et les règles varient selon le pays et le prêteur. Renseignez-vous auprès du prêteur ou d'un conseiller qualifié ; ce guide ne couvre que le calcul de trésorerie et de coût.
Références
- Banques de la Réserve fédérale, rapport 2026 sur les entreprises employeuses, Small Business Credit Survey — coût des prêteurs en ligne plus élevé que prévu (60% des demandeurs).
- Banque de la Réserve fédérale de Cleveland, communiqué sur l'enquête, 3 mars 2026.
Ceci est une aide à la décision, pas un conseil financier, fiscal ou juridique.
Outils cités dans ce guide
 Outil interactif
Labo Dettes & Refinancement
Comparez les prêts professionnels et les offres de refinancement selon leur coût total, leurs dates de paiement et la trésorerie qu’ils laissent à votre entreprise.

