
¿Cuánto tiempo puede sobrevivir mi negocio sin ventas?
Tu negocio puede sobrevivir mientras la caja que de verdad puedes gastar cubra las facturas que no se detienen cuando se detienen las ventas. Autonomía = (caja + lo que los clientes ya te deben − las facturas que ya debes − la reserva que no quieres tocar) ÷ los costes mensuales que siguen corriendo. Para el negocio del ejemplo de abajo son 83 días, y la respuesta rápida de «caja dividida entre costes» que usa la mayoría da otra cifra, equivocada.
El cálculo lleva diez minutos con tu saldo bancario y las facturas del mes pasado. Merece la pena hacerlo antes de necesitarlo, porque la respuesta cambia lo que haces esta semana, no el trimestre que viene.
La fórmula
La autonomía es el cociente de dos cosas que puedes consultar, no estimar:
- El dinero que puedes gastar: la caja en el banco, más las facturas que te deben los clientes y esperas cobrar, menos las facturas de proveedores que ya debes, menos tu reserva mínima.
- Las salidas mensuales que no se detienen: alquiler y otros costes fijos, nóminas, cuotas de préstamos, el sueldo del dueño y cualquier impuesto que apartes cada mes.
Divide lo primero entre lo segundo y tendrás meses. Multiplica por 365 y divide entre 12 y tendrás días, que es la unidad que hace actuar a la gente.
Cuando las ventas no se detienen pero caen, sustituye las «salidas» por la diferencia entre esas salidas y el beneficio bruto que sigues ganando. El beneficio bruto son los ingresos menos el coste directo de lo que vendiste, no los ingresos en sí, porque los materiales, el stock o los subcontratistas que hay detrás de una venta se van con ella.
Paso a paso
- Apunta la caja de hoy en todas las cuentas del negocio.
- Suma las facturas que te deben y que de forma realista vas a cobrar. Deja fuera cualquier cosa que ya hayas reclamado dos veces sin respuesta.
- Resta las facturas de proveedores que ya debes. Salen de la cuenta haya ventas o no.
- Resta tu reserva: el saldo por debajo del cual nunca quieres bajar (un mes de nóminas es una elección habitual; lo importante es que la eliges tú).
- Suma los costes mensuales que siguen corriendo con cero ventas: costes fijos, nóminas, cuotas de préstamos, sueldo del dueño, impuestos apartados.
- Divide el resultado del paso 4 entre el total del paso 5. Esa es tu autonomía con cero ventas, en meses.
- Repítelo con una caída realista en lugar de cero: diferencia mensual = costes que siguen corriendo − beneficio bruto con las ventas más bajas.
Un ejemplo resuelto
Un pequeño estudio tiene $48,000 en el banco y quiere mantener $6,000 como reserva. Los clientes le deben $14,500; él debe $4,200 a proveedores. Cada mes paga:
| Coste mensual | Importe |
|---|---|
| Alquiler, software, seguros | $5,200 |
| Nóminas | $9,800 |
| Cuota del préstamo | $1,100 |
| Sueldo del dueño | $3,000 |
| Total que sigue corriendo | $19,100 |
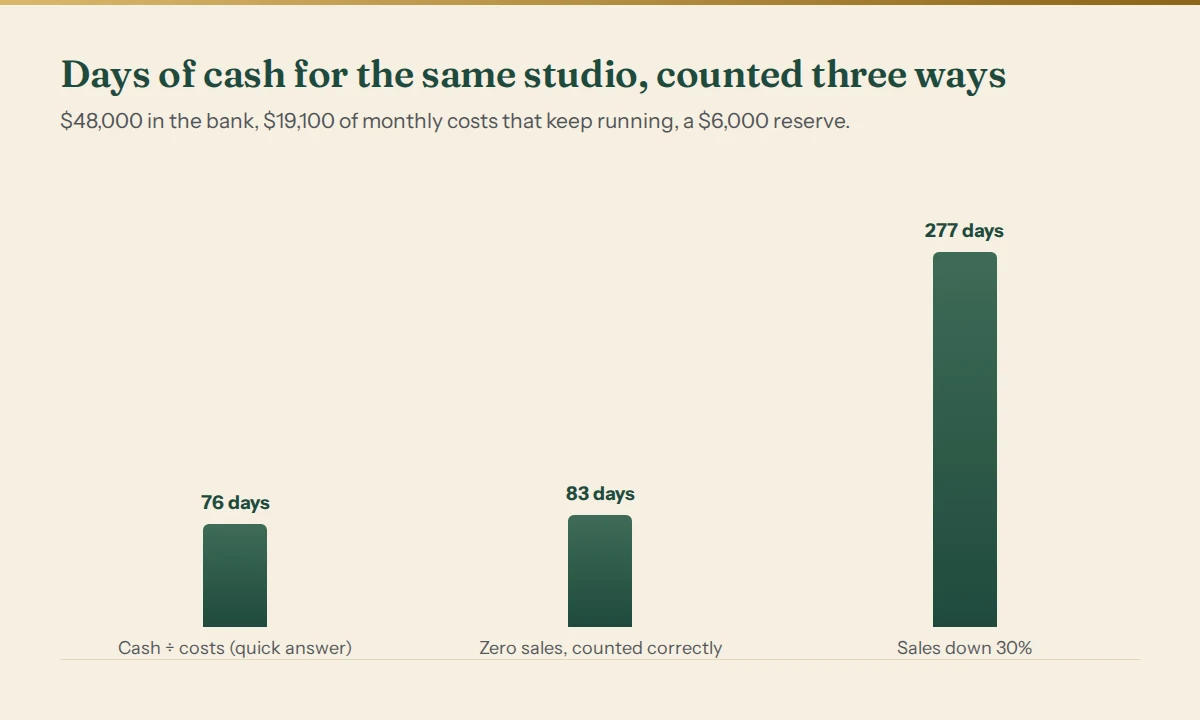
La respuesta rápida: $48,000 ÷ $19,100 = 2.51 meses, o 76 días. Está mal por partida doble: se gasta la reserva e ignora el dinero que entra y sale y que ya está comprometido.
La respuesta correcta con cero ventas: $48,000 + $14,500 − $4,200 − $6,000 = $52,300 que puedes gastar. $52,300 ÷ $19,100 = 2.74 meses, o 83 días.
Un golpe más probable: las ventas caen un 30%. El estudio vende normalmente $46,000 al mes con un margen bruto del 45%, así que gana $20,700 de beneficio bruto y se queda con $1,600 después de los $19,100 de costes que siguen corriendo. Si las ventas caen un 30%, el beneficio bruto baja a $14,490 y el negocio pierde $4,610 al mes. Con los $42,000 que tiene por encima de su reserva, eso dura 9.11 meses, o 277 días.
La línea intermedia: el estudio está en equilibrio mientras las ventas caigan menos de un 7.7%: su superávit mensual de $1,600 dividido entre $20,700 de beneficio bruto. Esa única cifra suele ser más útil que la propia autonomía: te dice qué frenazo tan pequeño ya empieza a comerse tu caja.
Como referencia, el estudio del JPMorgan Chase Institute sobre 597,000 pequeñas empresas encontró que la empresa mediana tenía 27 días de colchón de caja: los días de salidas que su saldo de caja podría pagar si dejaran de entrar cobros (JPMorgan Chase Institute, Cash is King, 2016). Su medida divide el saldo de caja entre todas las salidas y no resta una reserva ni suma lo pendiente de cobro, así que no es la misma cifra que la de arriba, pero es un recordatorio serio de que unas pocas semanas es lo habitual, no lo raro. El mismo estudio encontró grandes diferencias por sector, desde 16 días en restauración hasta 47 en inmobiliaria; la tabla completa por sectores, con fuentes está en nuestra página de respuestas.
Errores habituales
- Dividir entre ingresos en lugar de beneficio bruto. Una venta de $10,000 con $6,000 de materiales solo aporta $4,000 para tus facturas.
- Olvidar las facturas irregulares. El impuesto trimestral, el seguro anual y una renovación anual de software caen dentro de la autonomía aunque no sean mensuales. Repártelos en el total mensual.
- Contar la reserva como gastable. Si nunca dejarías que el saldo llegara a cero, el cero no es tu fecha límite.
- Suponer que todas las facturas se cobran a tiempo. El cliente que ya paga tarde pagará más tarde aún cuando el negocio vaya flojo.
- Dejar fuera el sueldo del dueño. Si dejas de pagarte, también necesitas saber cuánto tiempo puedes vivir así.
Preguntas frecuentes
¿Cuál es una buena autonomía para un pequeño negocio?
No hay una cifra oficial. Lo que importa es si tu autonomía es más larga que el tiempo que tardarías en reaccionar: recortar un coste, cobrar una factura, conseguir trabajo que lo sustituya. Si eso lleva tres meses y tu autonomía es de dos, tienes un problema aunque dos meses suene razonable.
¿Debo incluir una línea de crédito?
Muéstrala aparte. El dinero prestado alarga la autonomía, pero hay que devolverlo, y un banco puede reducir o retirar una línea cuando tus números empeoran, que es justo cuando la usarías.
¿Cada cuánto debo recalcularla?
Cada mes, y siempre que cambie algo grande: una contratación, un cliente perdido, un pedido grande. Una vez apuntados, los datos se actualizan en minutos.
¿La autonomía es lo mismo que el punto de equilibrio?
No. El punto de equilibrio es el nivel de ventas en el que dejas de perder dinero; la autonomía es cuánto aguantas mientras lo pierdes. Necesitas las dos: la caída de equilibrio del estudio del ejemplo es del 7.7%, y su autonomía con una caída del 30% es de 277 días.
Primero, una comprobación rápida: la calculadora de autonomía de caja gratuita te da tu autonomía ahora, sin ninguna venta y con una escala de caídas de ventas, y la calculadora de caída de ventas encuentra cuánto pueden caer las ventas antes de que se rompa la reserva.
Comprueba tus propios números
El Business Decision X-Ray ejecuta después nueve pruebas día a día sobre todo tu negocio — golpes en ingresos y costes, retrasos de pago, dependencia de clientes y operaciones — y termina con un plan de acción con fechas. Demo abierta de todas las secciones, sin registro; después, desde $40 al mes.
El ejemplo de arriba usa la misma fórmula de autonomía que nuestra calculadora de autonomía gratuita. Es apoyo a la decisión, no asesoramiento financiero, fiscal ni legal: la respuesta es tan buena como los números que introduces.

