
Combien de temps mon entreprise peut-elle survivre sans ventes ?
Votre entreprise peut survivre aussi longtemps que la trésorerie que vous pouvez réellement dépenser couvre les factures qui ne s'arrêtent pas quand les ventes s'arrêtent. Autonomie = (trésorerie + ce que les clients vous doivent déjà − les factures que vous devez déjà − la réserve à laquelle vous refusez de toucher) ÷ les coûts mensuels qui continuent de courir. Pour l'entreprise de l'exemple ci-dessous, cela fait 83 jours — et la réponse rapide « trésorerie divisée par les coûts » qu'utilisent la plupart des gens donne un autre chiffre, faux.
Le calcul prend dix minutes avec votre solde bancaire et les factures du mois dernier. Il vaut la peine de le faire avant d'en avoir besoin, car la réponse change ce que vous faites cette semaine, pas le trimestre prochain.
La formule
L'autonomie est le rapport entre deux choses que vous pouvez consulter, pas estimer :
- L'argent que vous pouvez dépenser : la trésorerie en banque, plus les factures que les clients vous doivent et que vous comptez encaisser, moins les factures fournisseurs que vous devez déjà, moins votre réserve minimale.
- Les sorties mensuelles qui ne s'arrêtent pas : loyer et autres coûts fixes, salaires, remboursements d'emprunts, la rémunération du dirigeant et les impôts que vous provisionnez chaque mois.
Divisez le premier par le second et vous obtenez des mois. Multipliez par 365 et divisez par 12, et vous obtenez des jours, l'unité qui fait agir.
Quand les ventes ne s'arrêtent pas mais baissent, remplacez les « sorties » par l'écart entre ces sorties et la marge brute que vous dégagez encore. La marge brute, c'est le chiffre d'affaires moins le coût direct de ce que vous avez vendu — pas le chiffre d'affaires lui-même, car les matières, le stock ou les sous-traitants qui se trouvent derrière une vente partent avec elle.
Étape par étape
- Notez la trésorerie du jour sur tous les comptes de l'entreprise.
- Ajoutez les factures qui vous sont dues et que vous encaisserez de façon réaliste. Laissez de côté tout ce que vous avez déjà relancé deux fois sans réponse.
- Soustrayez les factures fournisseurs que vous devez déjà. Elles quittent le compte qu'il y ait des ventes ou non.
- Soustrayez votre réserve — le solde sous lequel vous ne voulez jamais descendre (un mois de salaires est un choix courant ; l'essentiel est que ce soit vous qui le fixiez).
- Additionnez les coûts mensuels qui continuent de courir avec zéro vente : coûts fixes, salaires, remboursements d'emprunts, rémunération du dirigeant, provision pour impôts.
- Divisez le résultat de l'étape 4 par le total de l'étape 5. C'est votre autonomie sans ventes, en mois.
- Recommencez avec une baisse réaliste au lieu de zéro : écart mensuel = coûts qui continuent de courir − marge brute avec les ventes réduites.
Un exemple chiffré
Un petit studio dispose de $48,000 en banque et veut conserver $6,000 de réserve. Ses clients lui doivent $14,500 ; il doit $4,200 à ses fournisseurs. Chaque mois, il paie :
| Coût mensuel | Montant |
|---|---|
| Loyer, logiciels, assurances | $5,200 |
| Salaires | $9,800 |
| Remboursement d'emprunt | $1,100 |
| Rémunération du dirigeant | $3,000 |
| Total qui continue de courir | $19,100 |
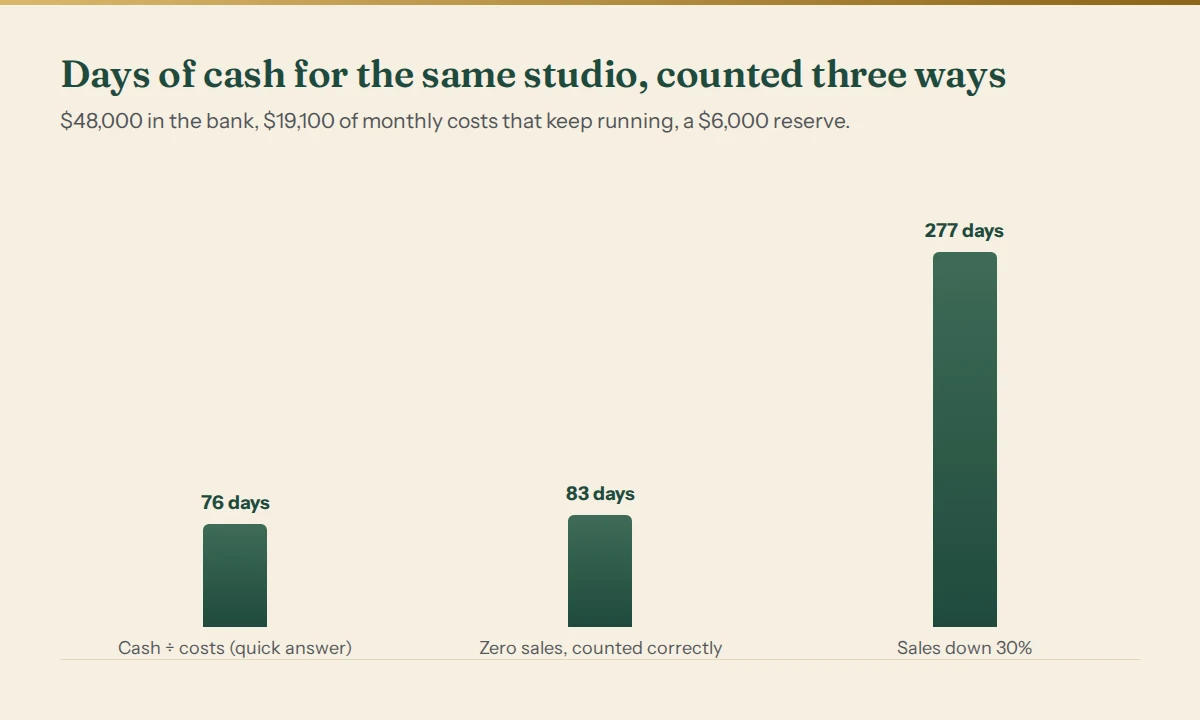
La réponse rapide : $48,000 ÷ $19,100 = 2.51 mois, soit 76 jours. Elle est doublement fausse — elle dépense la réserve et ignore l'argent qui entre et sort et qui est déjà engagé.
La bonne réponse sans ventes : $48,000 + $14,500 − $4,200 − $6,000 = $52,300 que vous pouvez dépenser. $52,300 ÷ $19,100 = 2.74 mois, soit 83 jours.
Un choc plus probable — les ventes baissent de 30%. Le studio vend normalement pour $46,000 par mois avec un taux de marge brute de 45%, il dégage donc $20,700 de marge brute et conserve $1,600 après les $19,100 de coûts qui continuent de courir. Si les ventes baissent de 30%, la marge brute tombe à $14,490 et l'entreprise perd $4,610 par mois. Avec les $42,000 qu'elle a au-dessus de sa réserve, cela tient 9.11 mois, soit 277 jours.
La ligne intermédiaire : le studio reste à l'équilibre tant que les ventes baissent de moins de 7.7% — son excédent mensuel de $1,600 divisé par $20,700 de marge brute. Ce seul chiffre est souvent plus utile que l'autonomie elle-même : il vous dit à partir de quel ralentissement, même minime, votre trésorerie commence déjà à fondre.
Pour mettre en perspective, l'étude du JPMorgan Chase Institute portant sur 597,000 petites entreprises a montré que l'entreprise médiane disposait de 27 jours de réserve de trésorerie — les jours de sorties que son solde pourrait payer si les encaissements s'arrêtaient (JPMorgan Chase Institute, Cash is King, 2016). Leur mesure divise le solde de trésorerie par l'ensemble des sorties, sans soustraire de réserve ni ajouter les créances ; ce n'est donc pas le même chiffre que celui ci-dessus — mais c'est un rappel sobre que quelques semaines, c'est courant, pas rare. La même étude a constaté de fortes différences selon les secteurs, de 16 jours pour la restauration à 47 pour l'immobilier ; le tableau complet par secteur, avec ses sources, figure sur notre page de réponses.
Erreurs fréquentes
- Diviser par le chiffre d'affaires au lieu de la marge brute. Une vente de $10,000 avec $6,000 de matières n'apporte que $4,000 pour payer vos factures.
- Oublier les factures irrégulières. L'impôt trimestriel, l'assurance annuelle et un renouvellement logiciel annuel tombent dans la période d'autonomie même s'ils ne sont pas mensuels. Étalez-les dans le total mensuel.
- Compter la réserve comme dépensable. Si vous ne laisseriez jamais le solde atteindre zéro, zéro n'est pas votre échéance.
- Supposer que chaque facture sera payée à temps. Le client qui paie déjà en retard paiera encore plus tard quand l'activité ralentira.
- Oublier la rémunération du dirigeant. Si vous arrêtez de vous payer, il faut aussi savoir combien de temps vous pouvez vivre ainsi.
Questions fréquentes
Quelle est une bonne autonomie pour une petite entreprise ?
Il n'existe pas de chiffre officiel. Ce qui compte, c'est que votre autonomie soit plus longue que le temps qu'il vous faudrait pour réagir — réduire un coût, encaisser une facture, décrocher du travail de remplacement. Si cela prend trois mois et que votre autonomie est de deux, vous avez un problème, même si deux mois semblent raisonnables.
Faut-il inclure une ligne de crédit ?
Montrez-la à part. L'argent emprunté prolonge l'autonomie, mais il doit être remboursé, et une banque peut réduire ou retirer une facilité quand vos chiffres se dégradent — c'est-à-dire précisément quand vous voudriez l'utiliser.
À quelle fréquence faut-il recalculer ?
Chaque mois, et à chaque changement important : une embauche, un client perdu, une grosse commande. Une fois notées, les données se mettent à jour en quelques minutes.
L'autonomie est-elle la même chose que le seuil de rentabilité ?
Non. Le seuil de rentabilité est le niveau de ventes à partir duquel vous cessez de perdre de l'argent ; l'autonomie est la durée pendant laquelle vous tenez en en perdant. Il vous faut les deux : la baisse d'équilibre du studio de l'exemple est de 7.7%, son autonomie avec une baisse de 30% est de 277 jours.
D'abord, une vérification rapide : le calculateur d'autonomie de trésorerie gratuit donne votre autonomie actuelle, sans aucune vente et pour une série de baisses de ventes, et le calculateur de baisse des ventes trouve jusqu'où les ventes peuvent baisser avant que la réserve ne cède.
Vérifiez vos propres chiffres
Le Business Decision X-Ray exécute ensuite neuf tests jour par jour sur l'ensemble de votre entreprise — chocs sur le chiffre d'affaires et les coûts, retards de paiement, dépendance aux clients et affaires en cours — et se termine par un plan d'action daté. Démo ouverte de toutes les sections, sans inscription ; ensuite à partir de $40 par mois.
L'exemple ci-dessus utilise la même formule d'autonomie que notre calculateur d'autonomie gratuit. C'est une aide à la décision, pas un conseil financier, fiscal ou juridique : la réponse ne vaut que ce que valent les chiffres que vous saisissez.

